副業の申告ってどうするの?「20万円以下」のルールを整理
副業の申告について、いろいろと間違った情報が飛び交っているので、ここで整理をしたいと思います。
まずは基本:確定申告をしなくてもいい場合
まず、給与をもらっている人が副業をした場合、確定申告はしなければいけないのでしょうか?
実は、確定申告をしなくてもいい場合があります。次のような場合です。
副業が給与(アルバイトなど)の場合
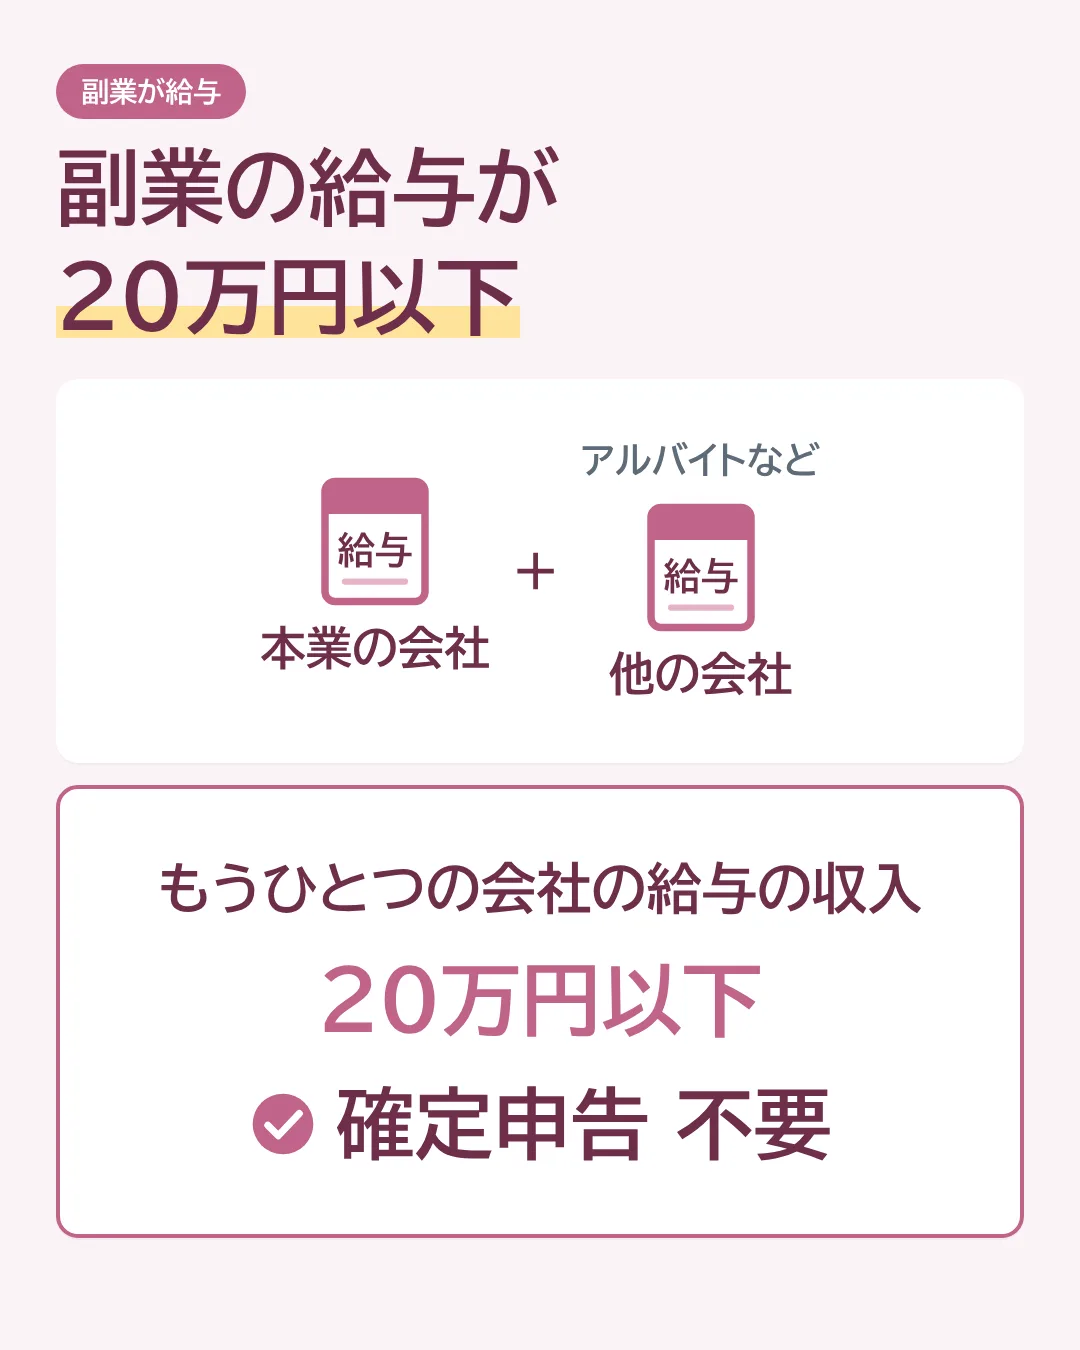
給与をもらっている人が、他の会社でアルバイトなどをして給与をもらっている場合です。
もうひとつの会社からもらう給与の収入が20万円以下であれば、確定申告は不要です。
副業が事業の場合
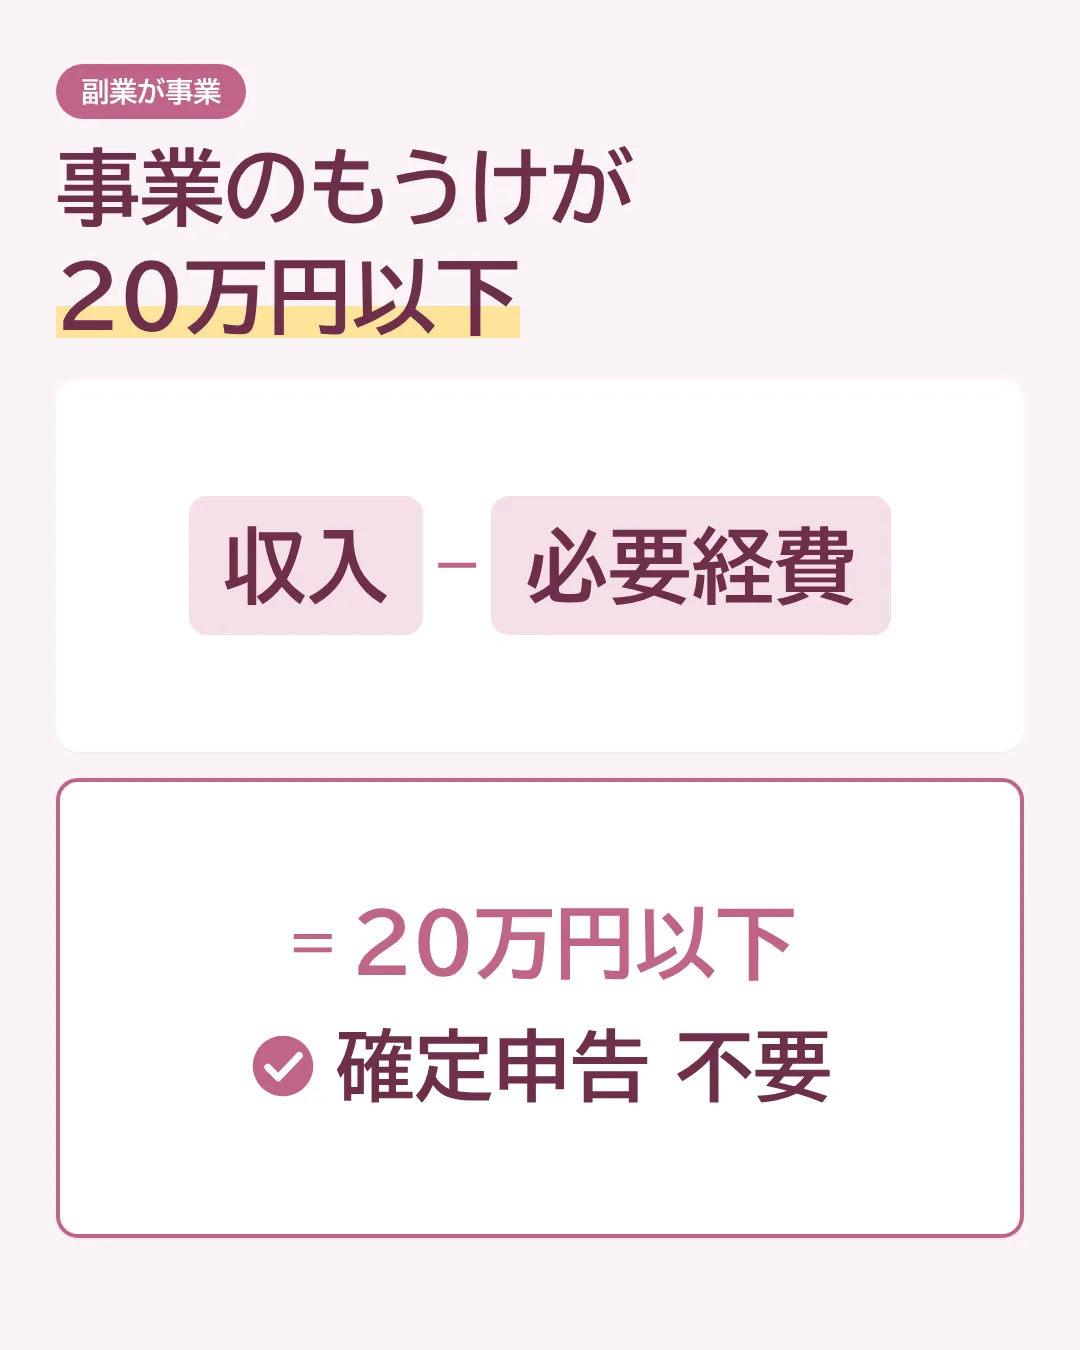
給与をもらっている人が、副業で事業をしている場合です。
収入-必要経費=20万円以下であれば、確定申告は不要です。
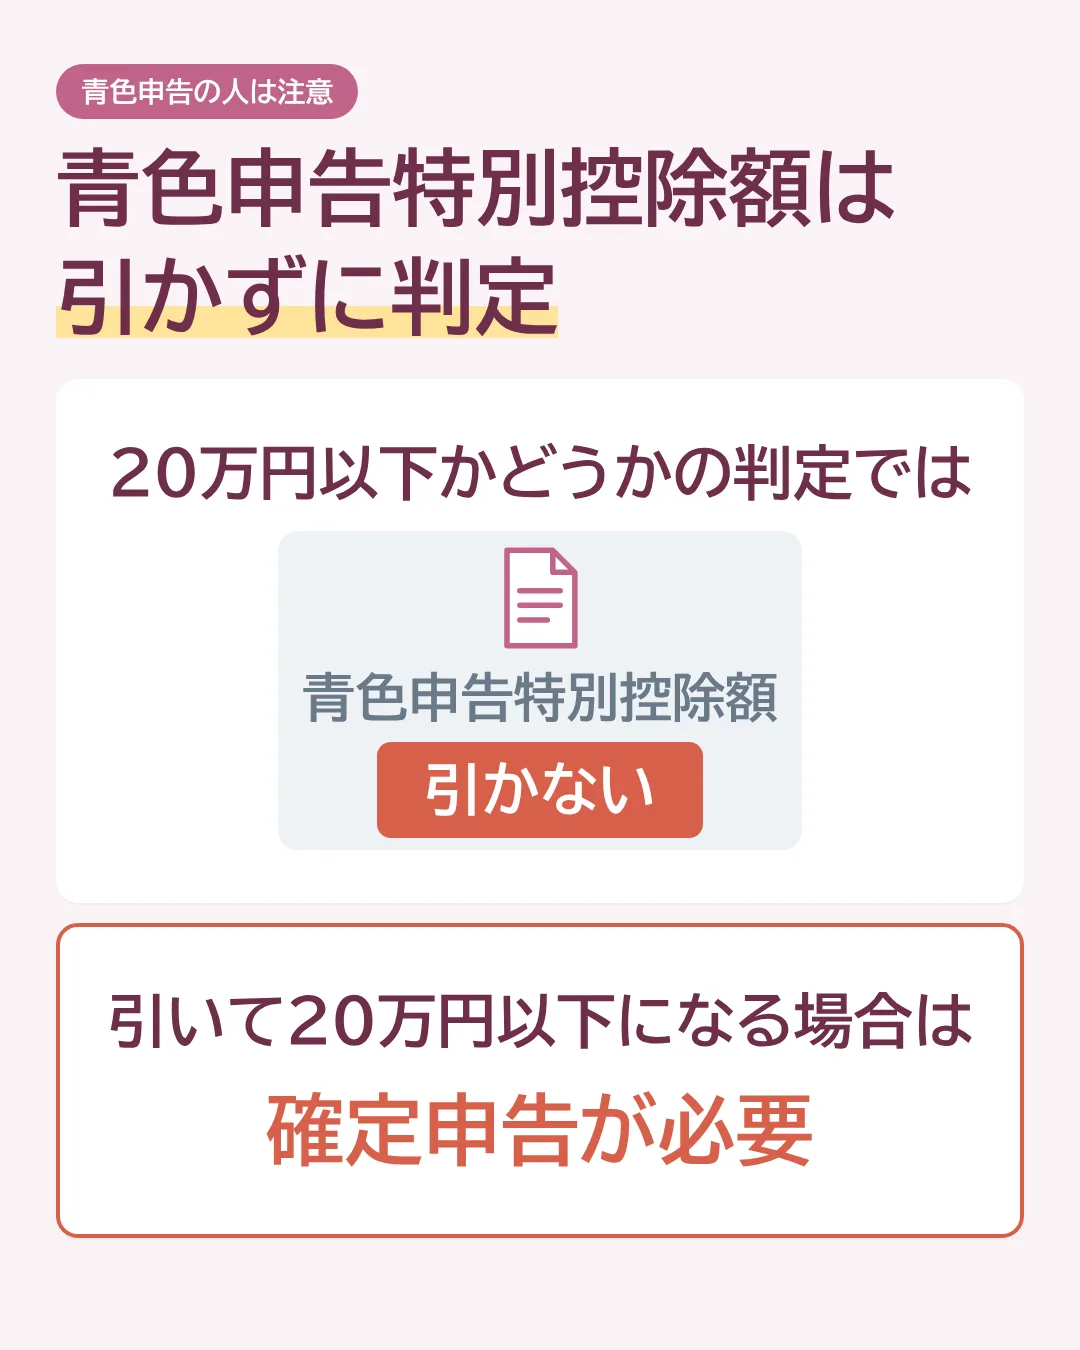
青色申告の人は注意:青色申告特別控除額は引かずに判定
20万円以下かどうかの判定では、青色申告特別控除額は差し引かないでください。
青色申告特別控除額を差し引いて20万円以下になる場合は、確定申告が必要です。
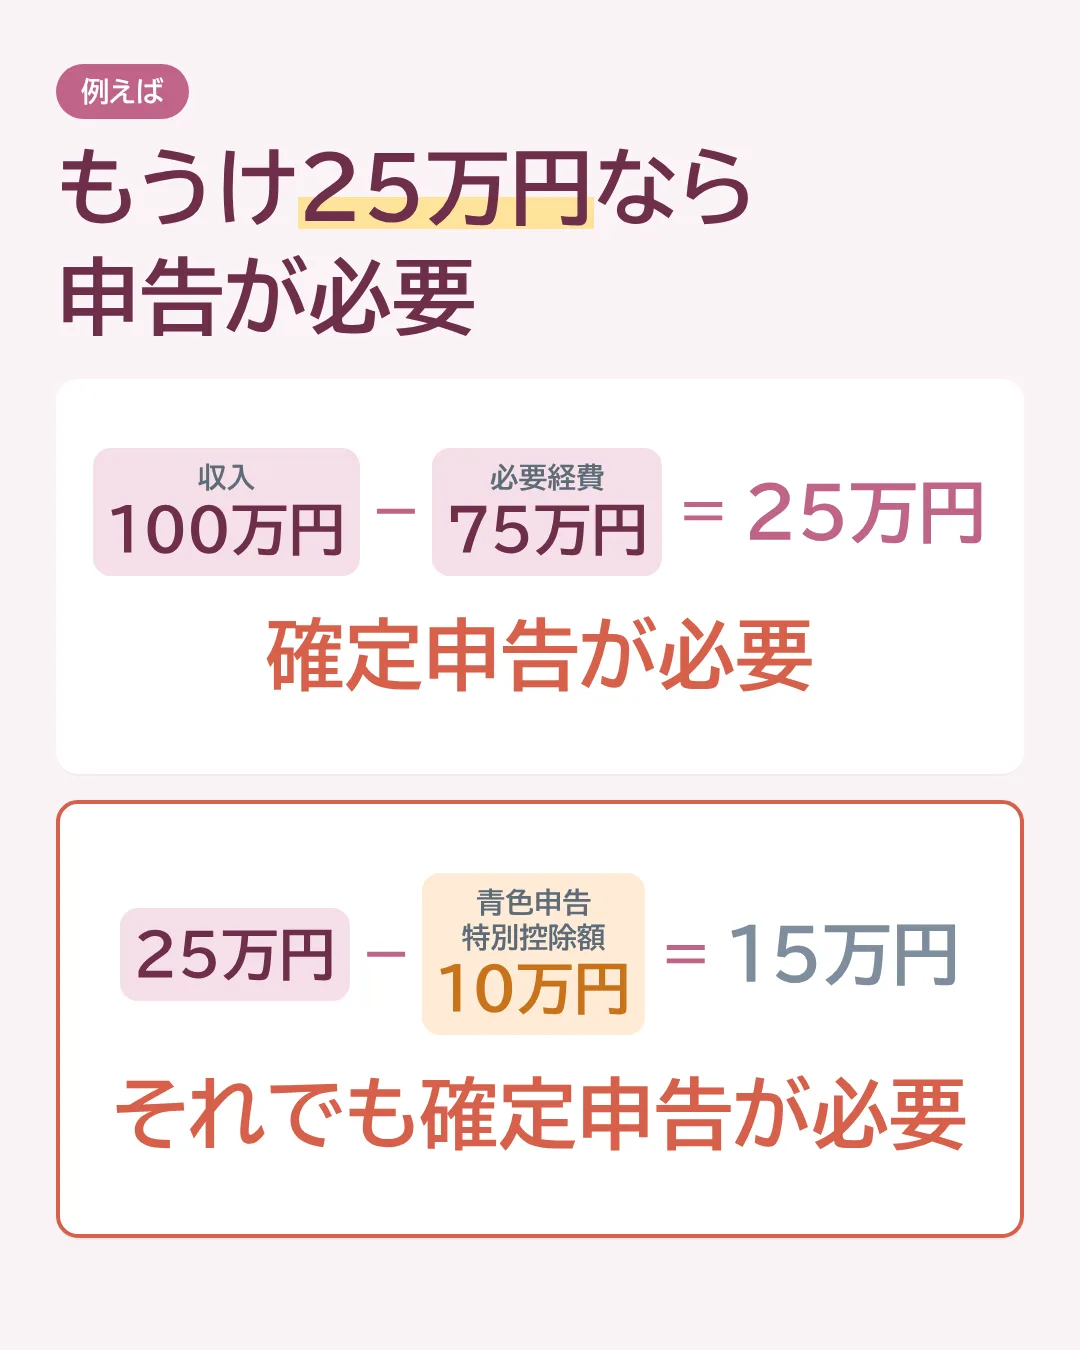
例えば、副業の収入が100万円、必要経費が75万円の場合、収入から必要経費を引くと25万円なので、確定申告が必要です。
青色申告特別控除額10万円を引くと15万円になりますが、この場合も確定申告が必要です。
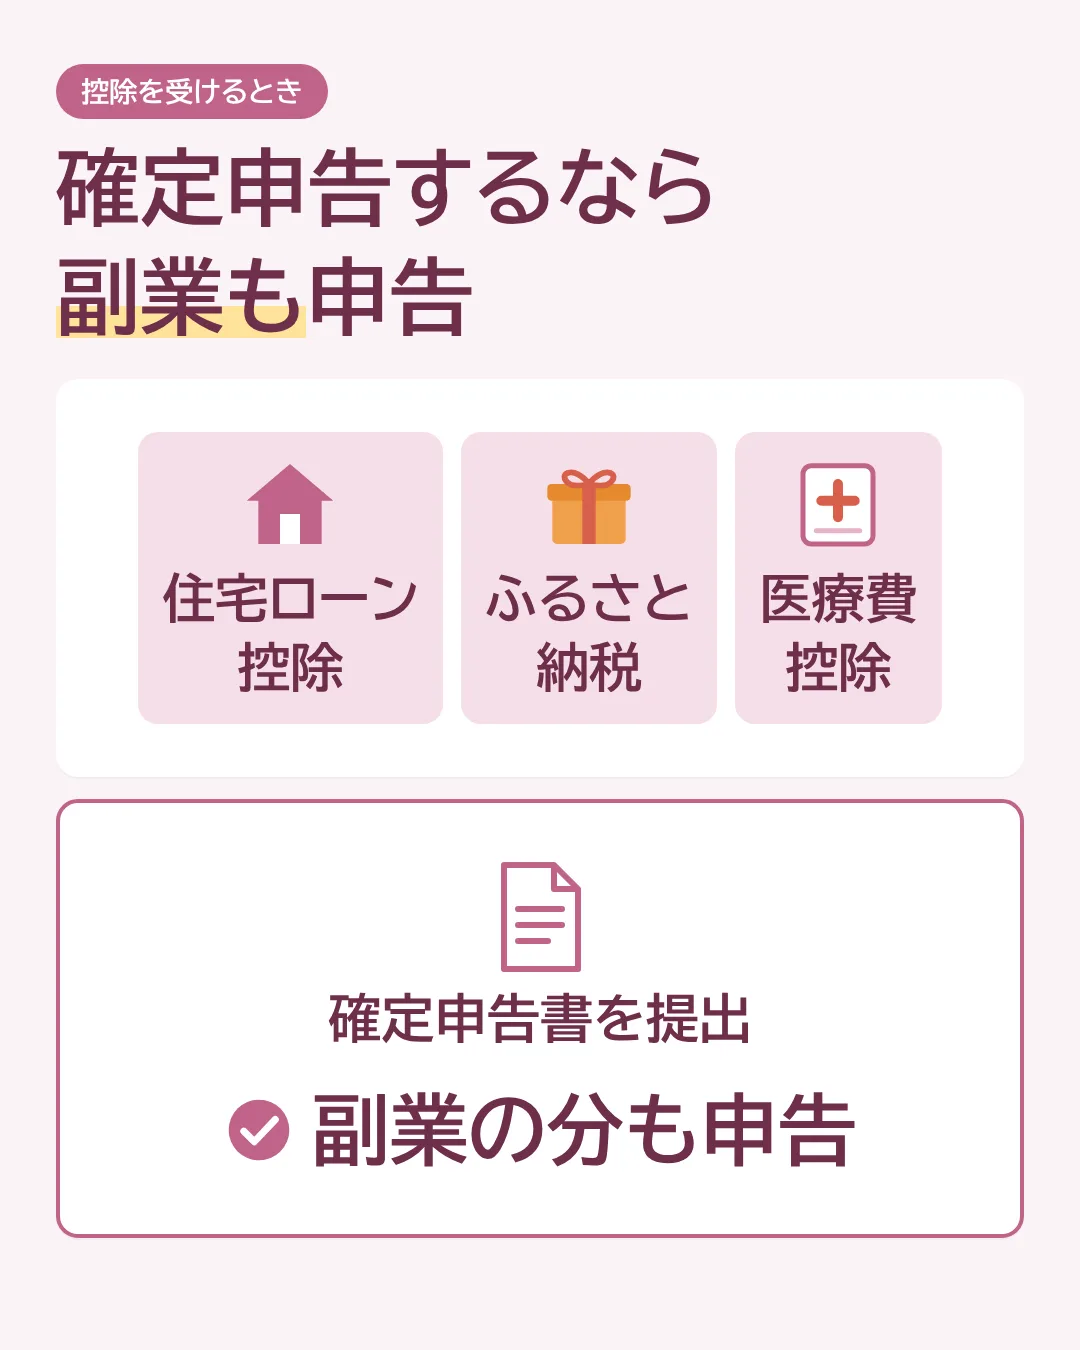
控除を受けるために確定申告をするとき
ただし、住宅ローン控除、ふるさと納税などの寄付金控除、医療費控除などを受けるために確定申告書を提出する場合は、副業の分も申告しなければなりません。
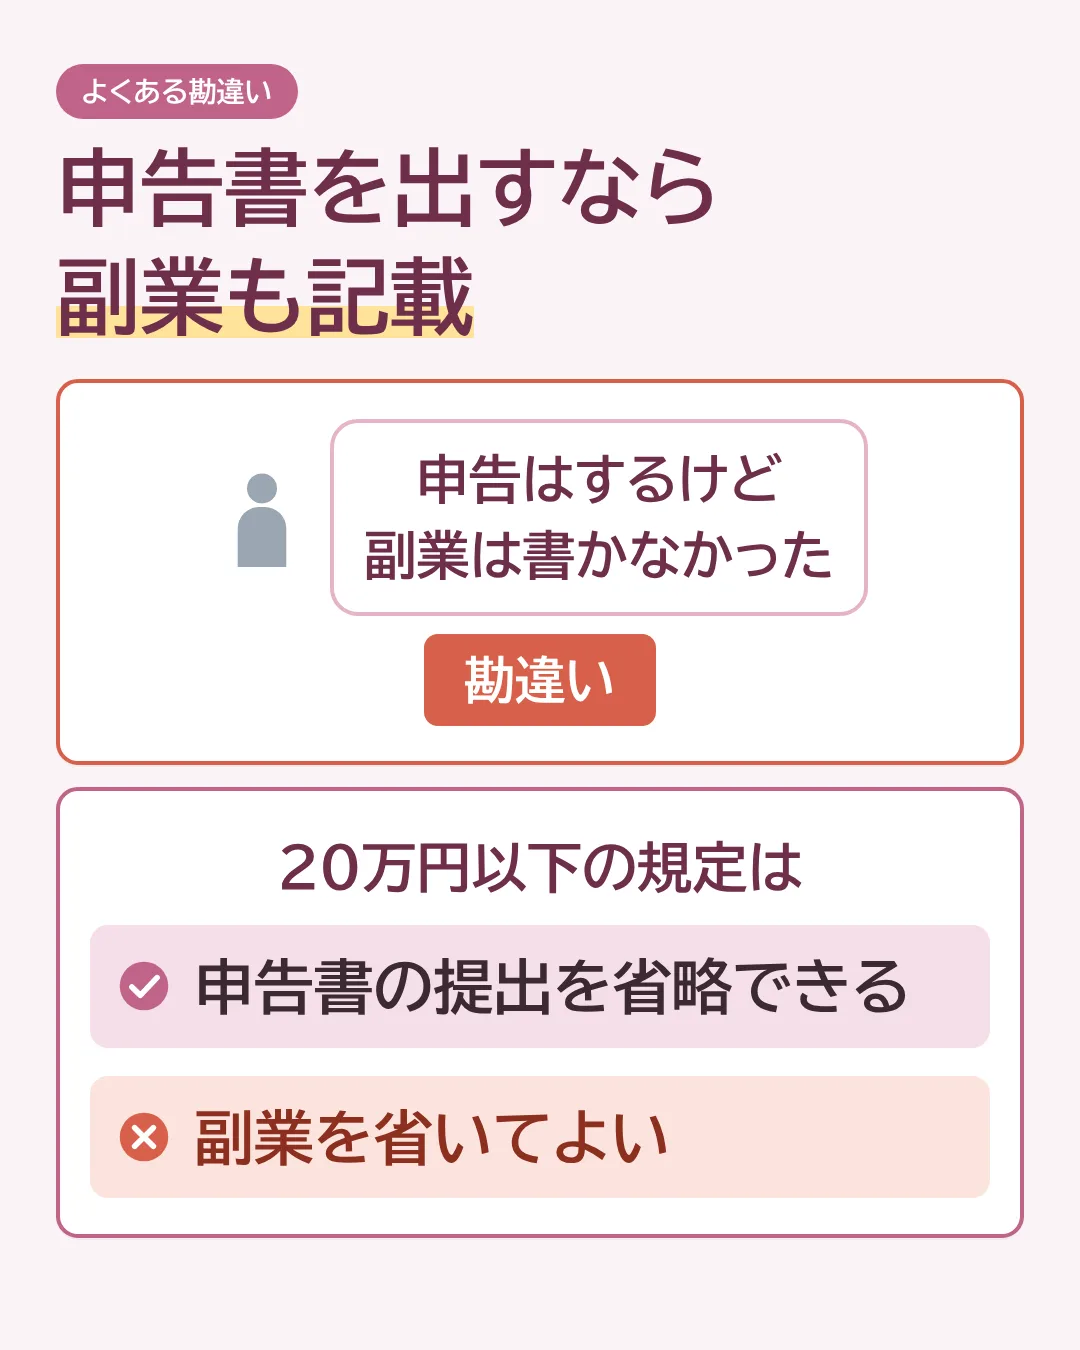
よくある勘違い
ここでよくある勘違いが、「確定申告はするけど、副業の金額が申告しなければいけない金額になっていないから、副業の分は書かなかった」というものです。
少しややこしい話ですが、この規定は、一定の条件を満たす場合に、確定申告書の提出を省略できるという規定です。
提出する確定申告書から、20万円以下の副業の所得を省いてよいという規定ではありません。
なので、申告書を提出する以上は、副業の分も申告書に記載する必要があるのです。
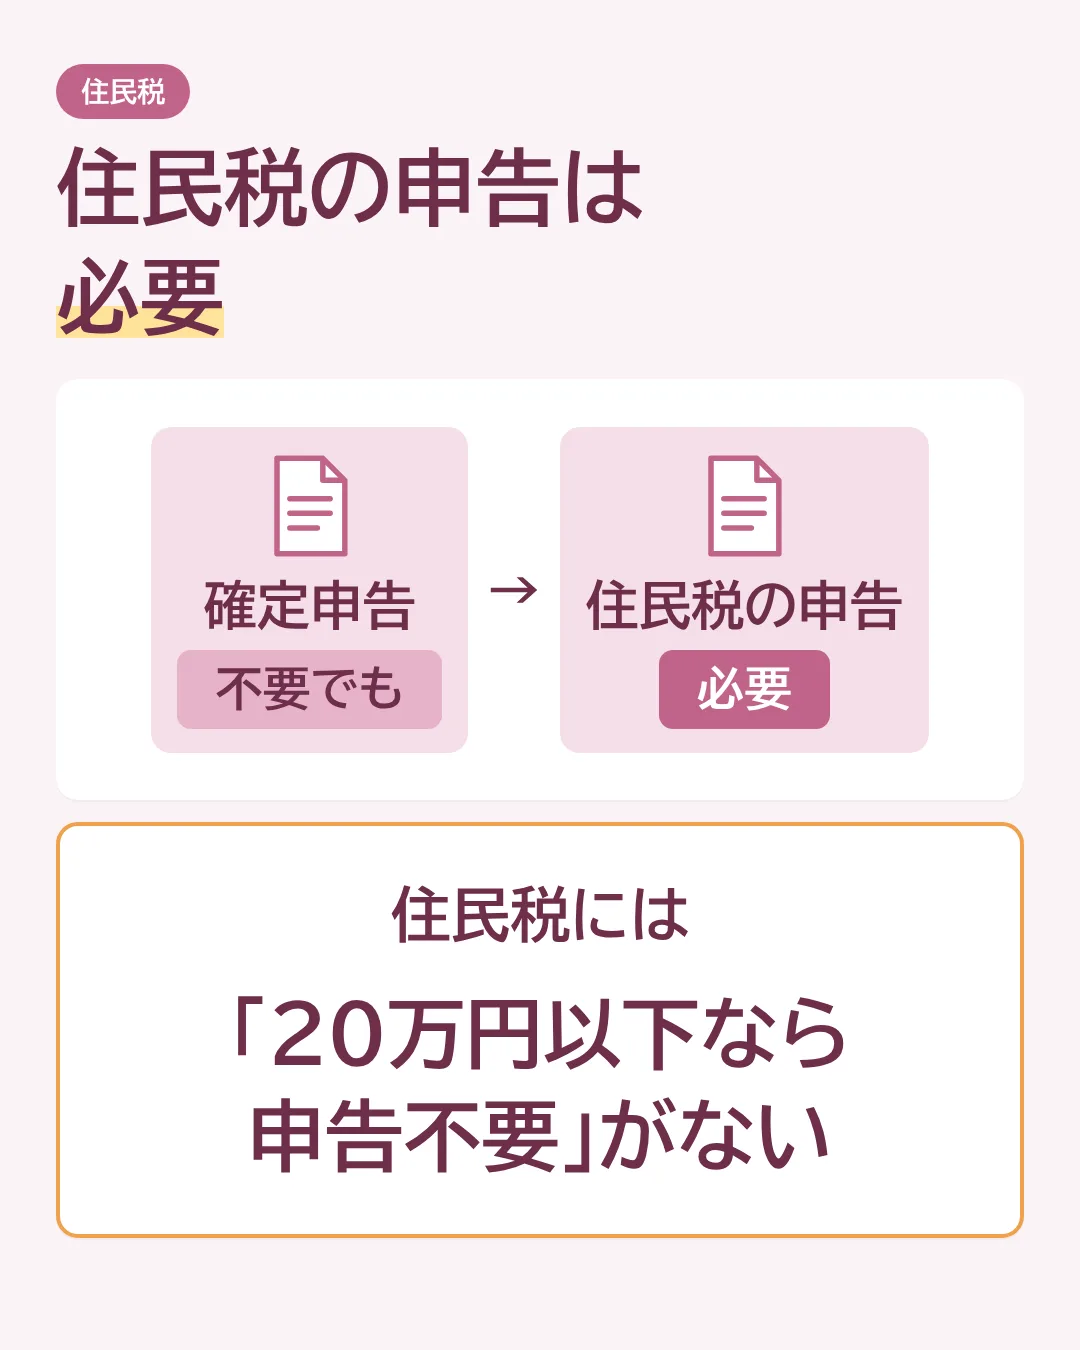
住民税の申告は必要
また、確定申告が不要な場合でも、住民税の申告は必要です。住民税には「20万円以下なら申告不要」という決まりがないので、注意してください。
余談:住民税の納め方
余談ですが、会社に副業がバレないようにしたいと言われる方が多いです。
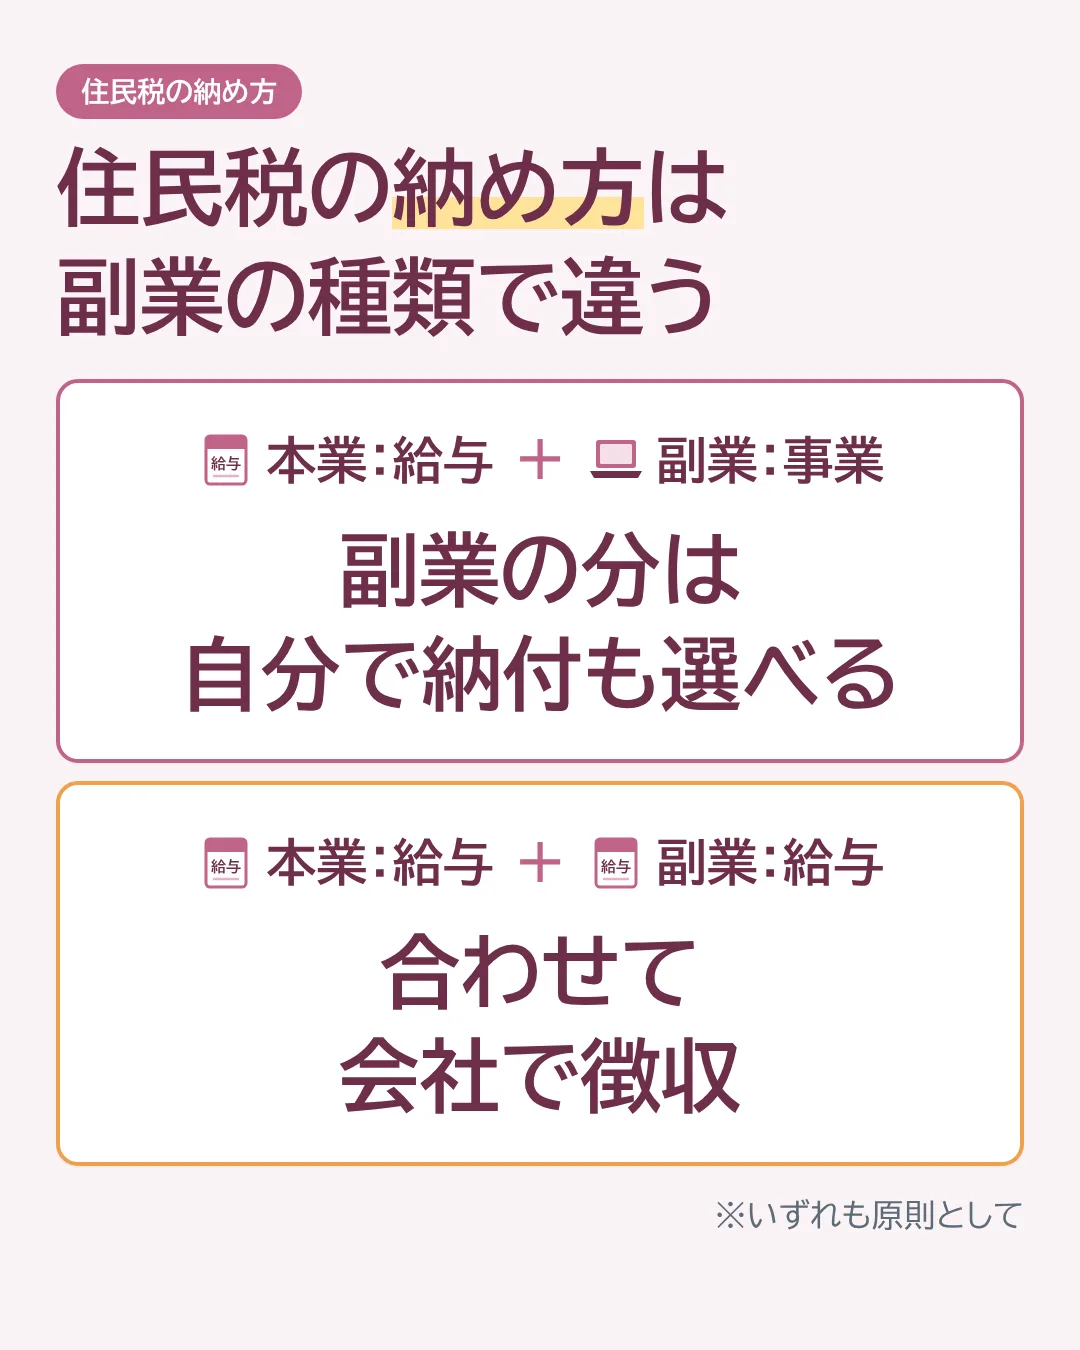
本業が給与、副業が事業の場合は、確定申告書の住民税に関する欄で「自分で納付」を選ぶことにより、原則として、副業の所得にかかる住民税を、会社の特別徴収(給与天引き)ではなく、自分で納付することが出来ます。
本業も副業も給与の場合は、申告書にチェックを入れる欄がなく、2つの給与を合わせた所得で住民税が計算され、原則として、会社で徴収されます。
| 本業と副業 | 確定申告が不要になる目安 | 副業分の住民税 |
|---|---|---|
| 本業:給与 +副業:給与 |
もうひとつの会社の給与の収入が20万円以下 | 2つの給与を合わせて、原則として会社で徴収 |
| 本業:給与 +副業:事業 |
収入-必要経費が20万円以下(青色申告特別控除額は引かない) | 「自分で納付」を選ぶと、原則として自分で納付 |
まとめ
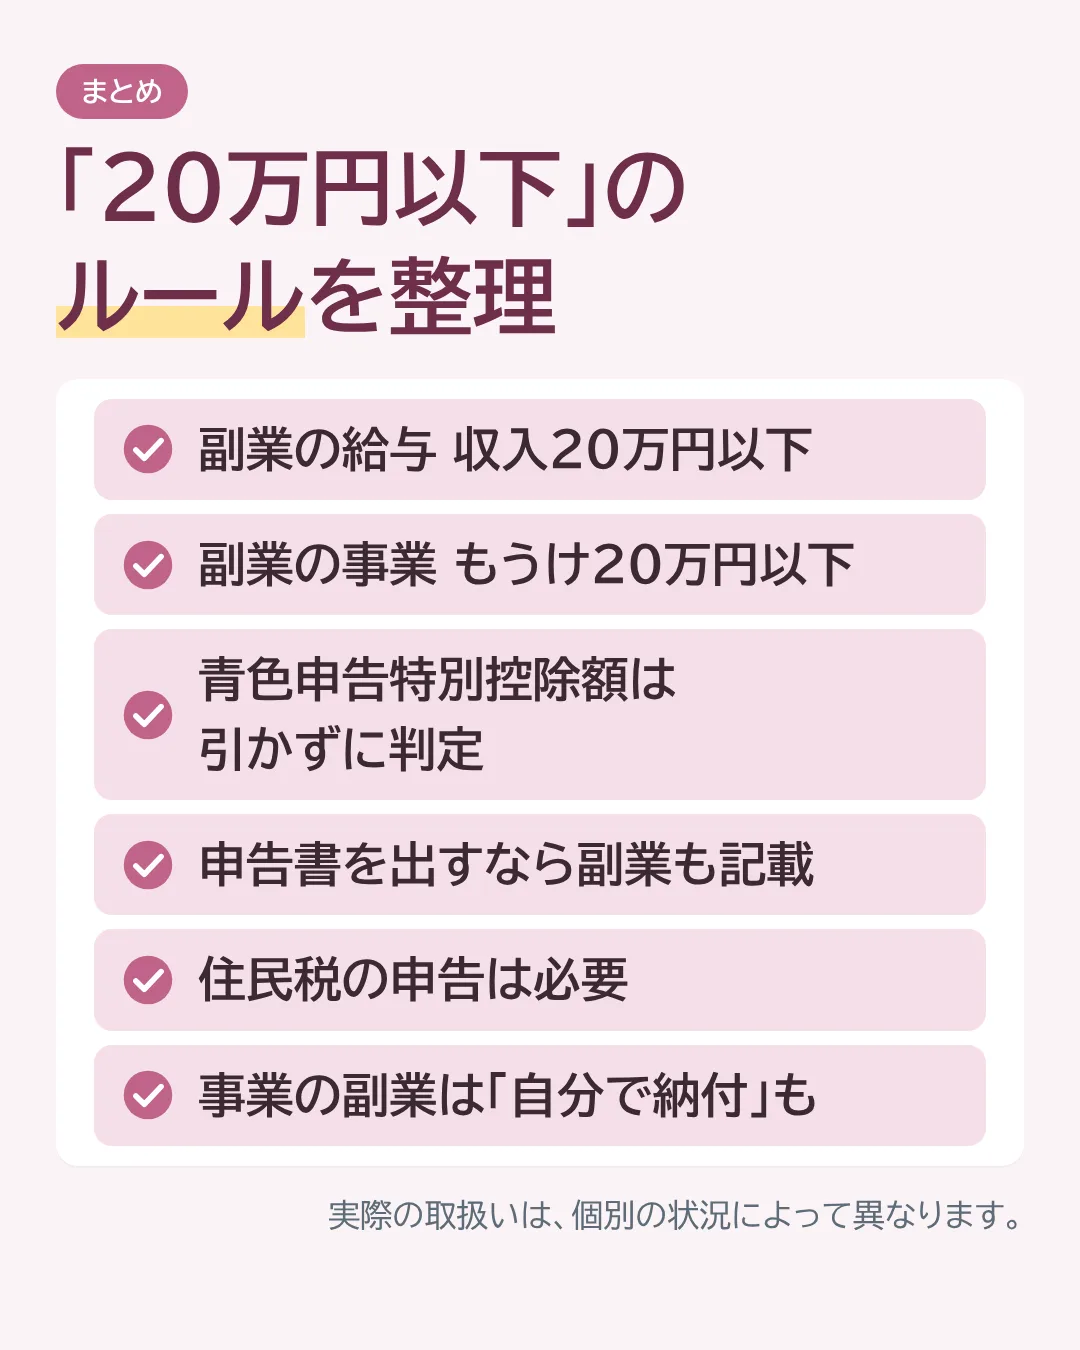
- 副業の給与は、もうひとつの会社の給与の収入が20万円以下なら、確定申告は不要
- 副業の事業は、収入-必要経費が20万円以下なら、確定申告は不要
- 青色申告特別控除額は差し引かずに判定する(差し引いて20万円以下になる場合は、確定申告が必要)
- 控除を受けるために申告書を提出するなら、副業の分も記載する
- 確定申告が不要でも、住民税の申告は必要
- 本業が給与で副業が事業なら、原則として副業分の住民税を自分で納付することも出来る
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。