夫婦の間で自宅を贈与したときの配偶者控除とは?要件や手続きをわかりやすく解説
夫婦の間で自宅などを贈与した場合でも、贈与税がかかることがあります。
ただし、一定の要件を満たす場合には、「贈与税の配偶者控除」を利用することができます。
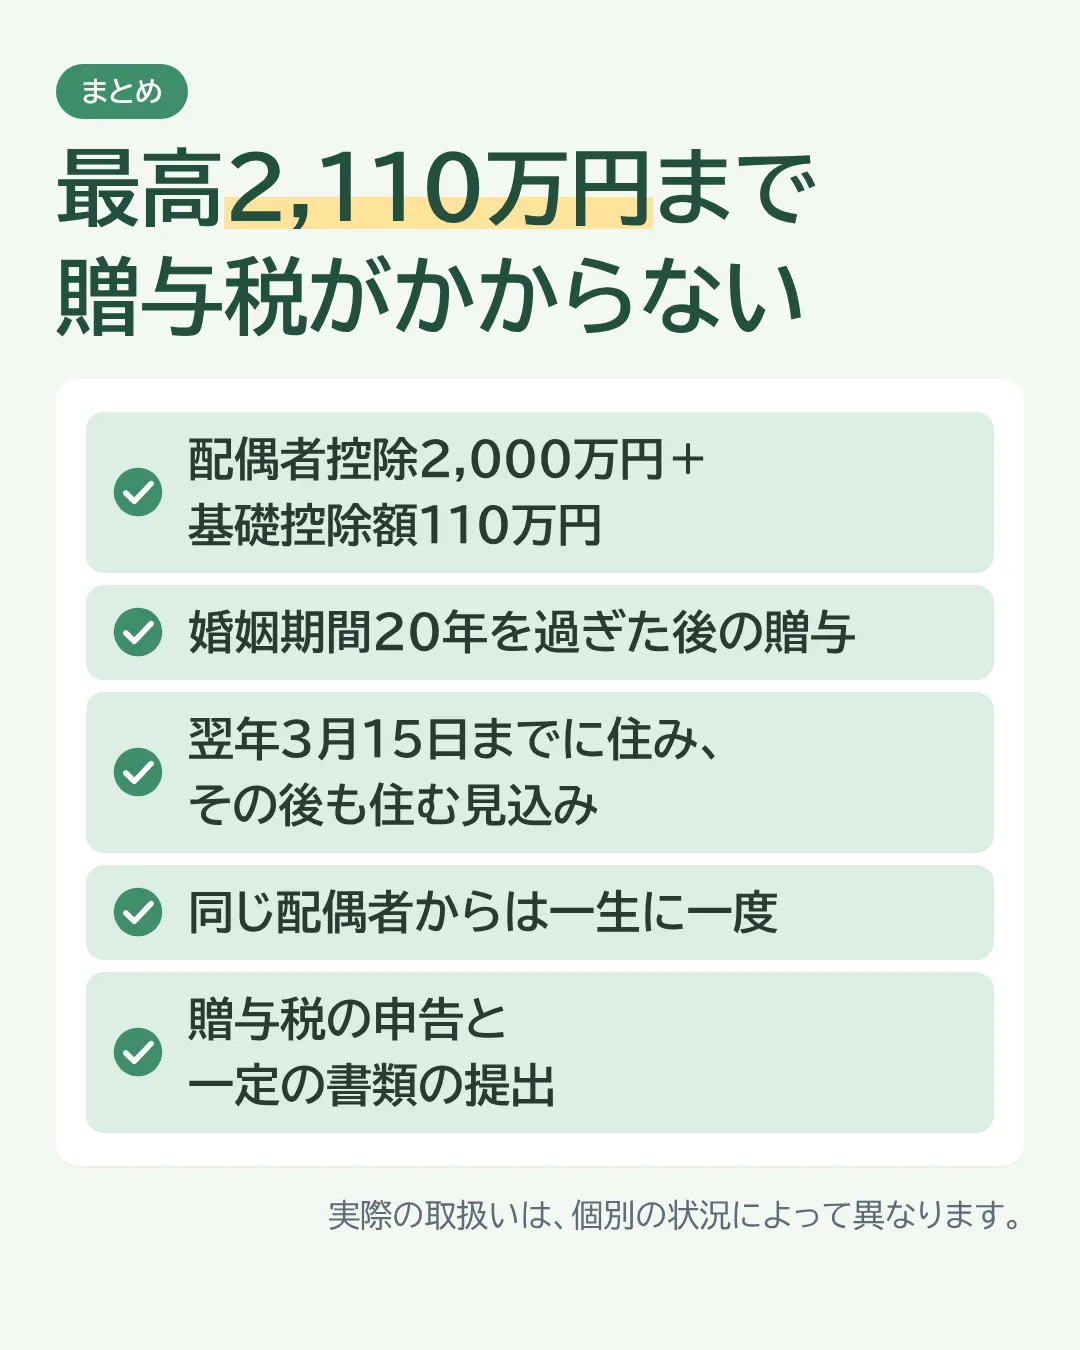
この制度を利用すると、贈与税の配偶者控除と基礎控除を合わせて、最高2,110万円まで贈与税がかかりません。
今回は、どのような場合に利用できるのか、主な要件や手続きについて説明します。
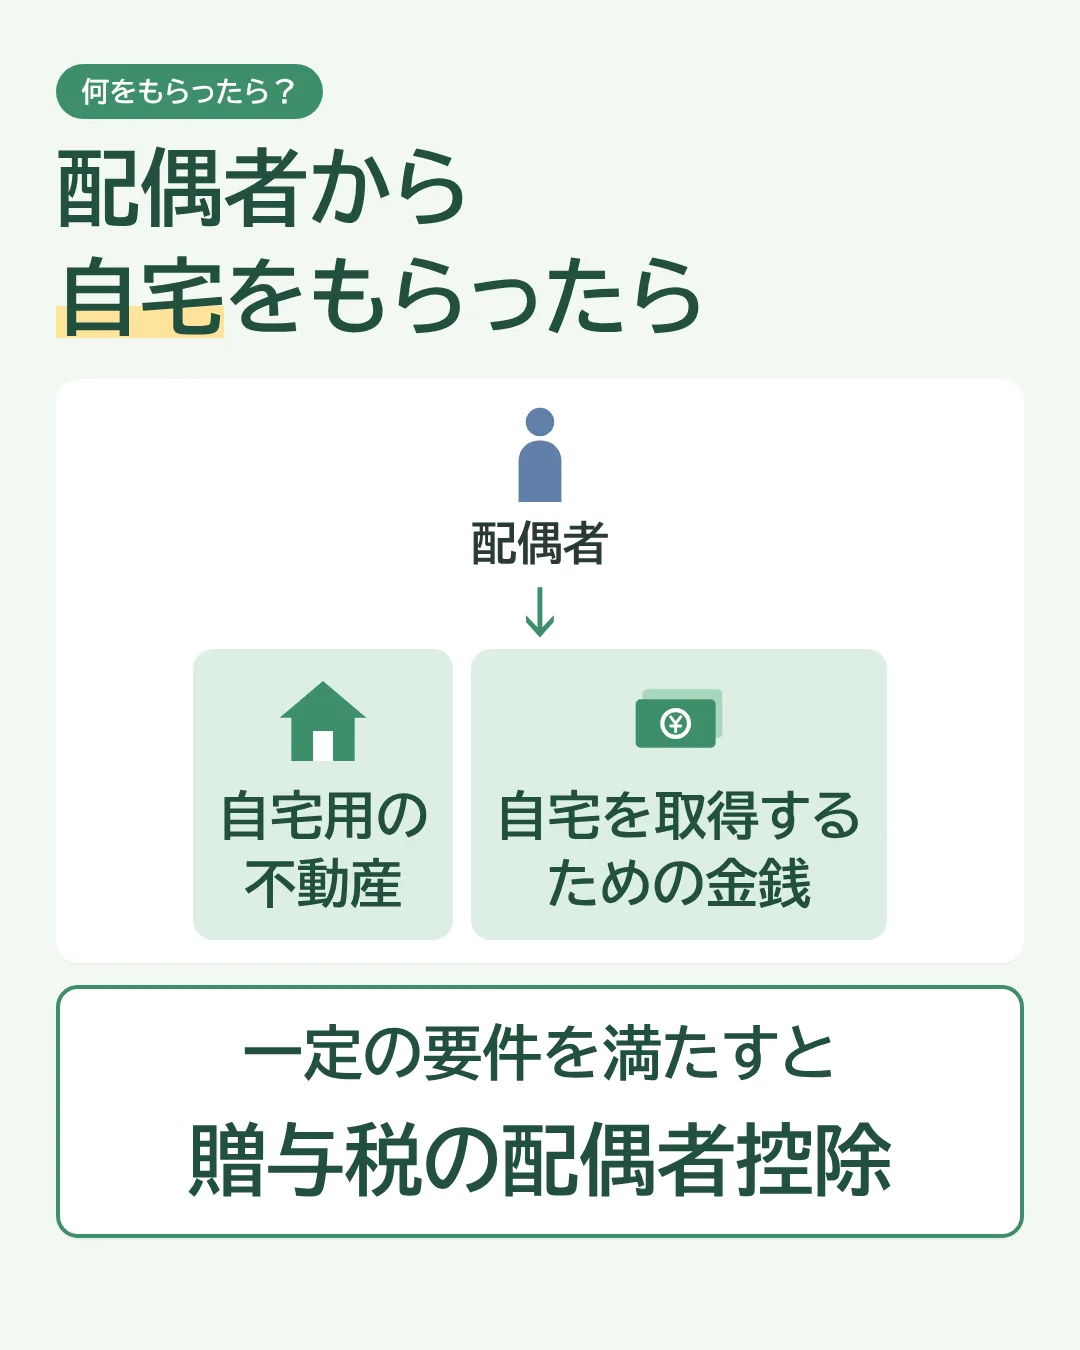
何をもらった場合に利用できる?
配偶者から、
- 自宅用の不動産
- 自宅用の不動産を取得するための金銭
をもらった場合が対象です。
いくらまで贈与税がかからない?
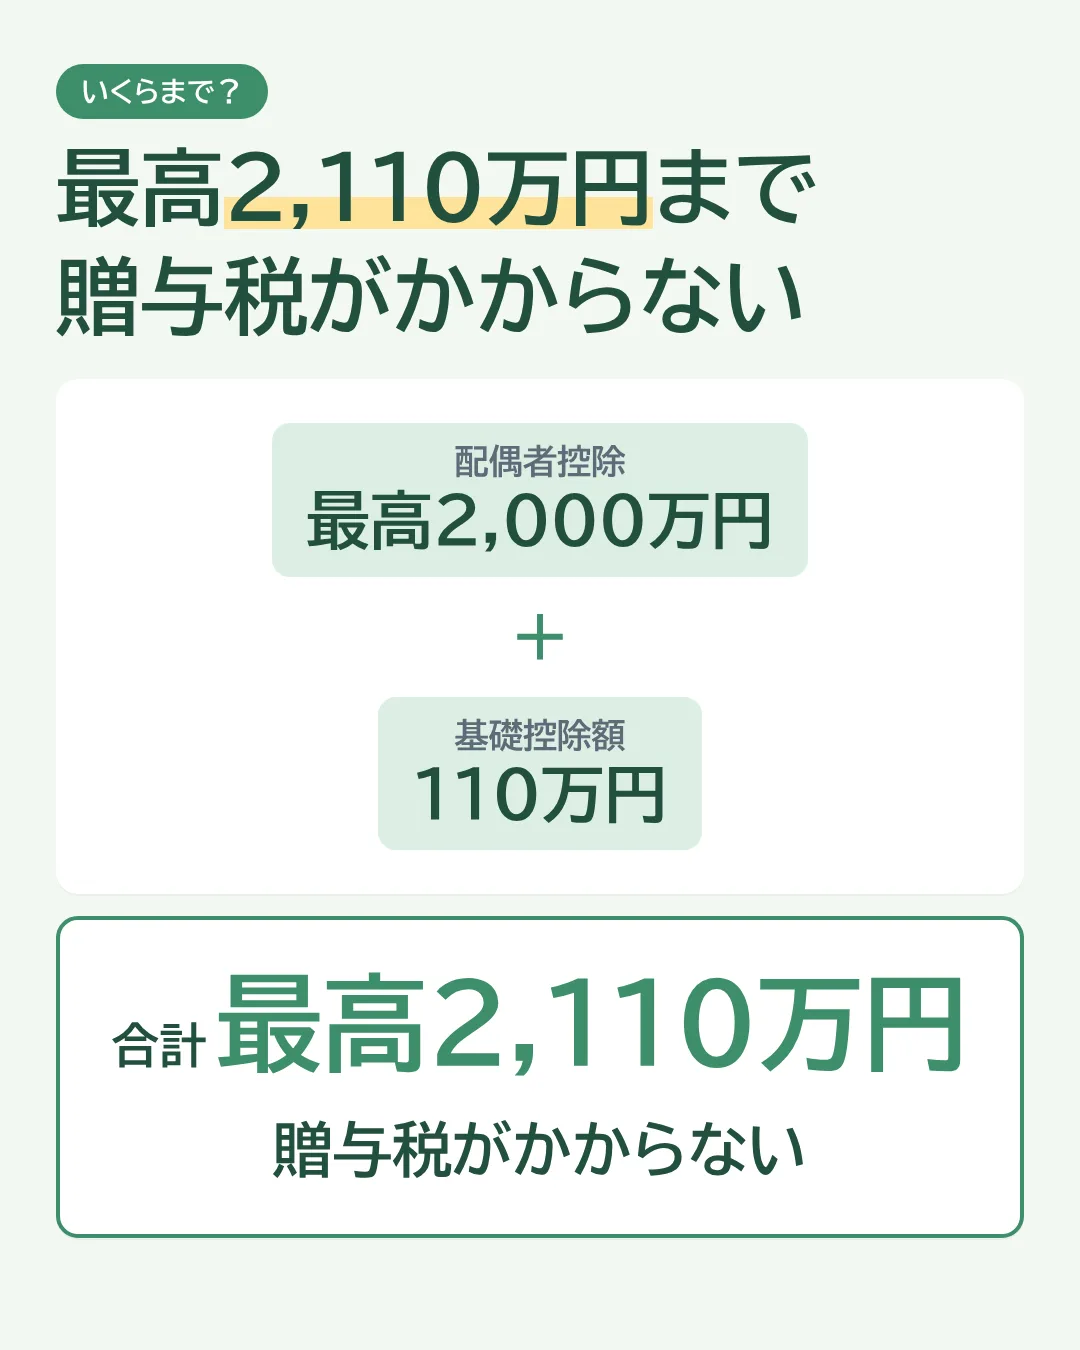
贈与税の配偶者控除は、最高2,000万円です。
さらに、贈与税の基礎控除額110万円があります。
| 項目 | 金額 |
|---|---|
| 贈与税の配偶者控除 | 最高2,000万円 |
| 贈与税の基礎控除額 | 110万円 |
| 合計 | 最高2,110万円 |
合計で、最高2,110万円について、贈与税がかかりません。
婚姻期間にも要件があります
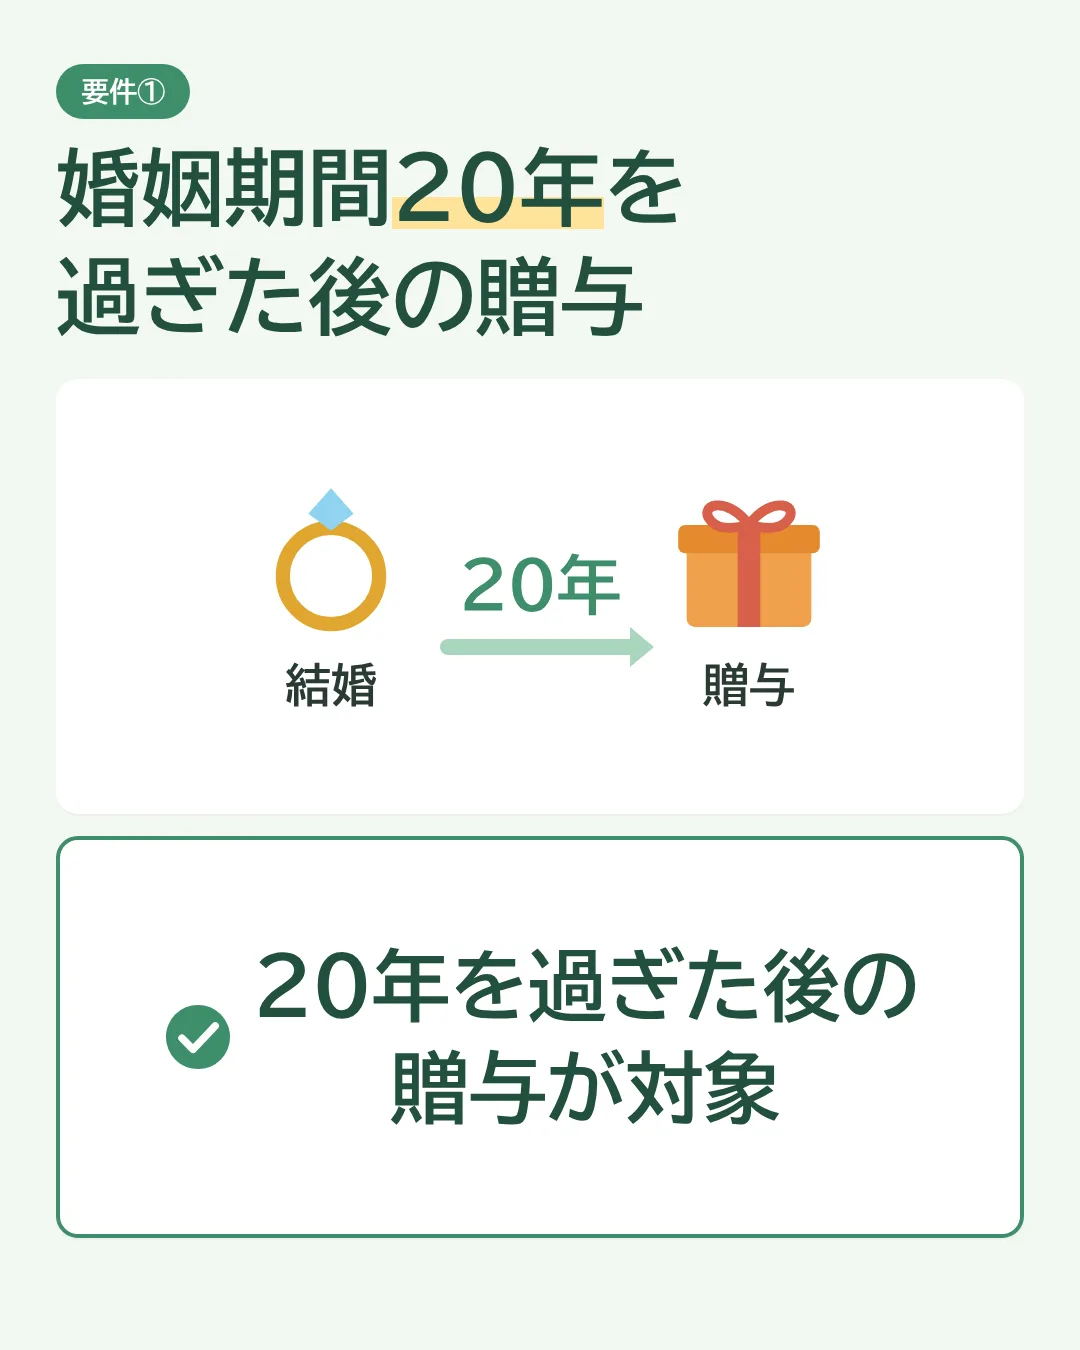
この制度を利用するためには、夫婦の婚姻期間にも要件があります。
夫婦の婚姻期間が20年を過ぎた後に贈与を受けていることが必要です。
いつまでに住む必要がある?
贈与を受けただけではなく、実際に自宅として使用する必要があります。
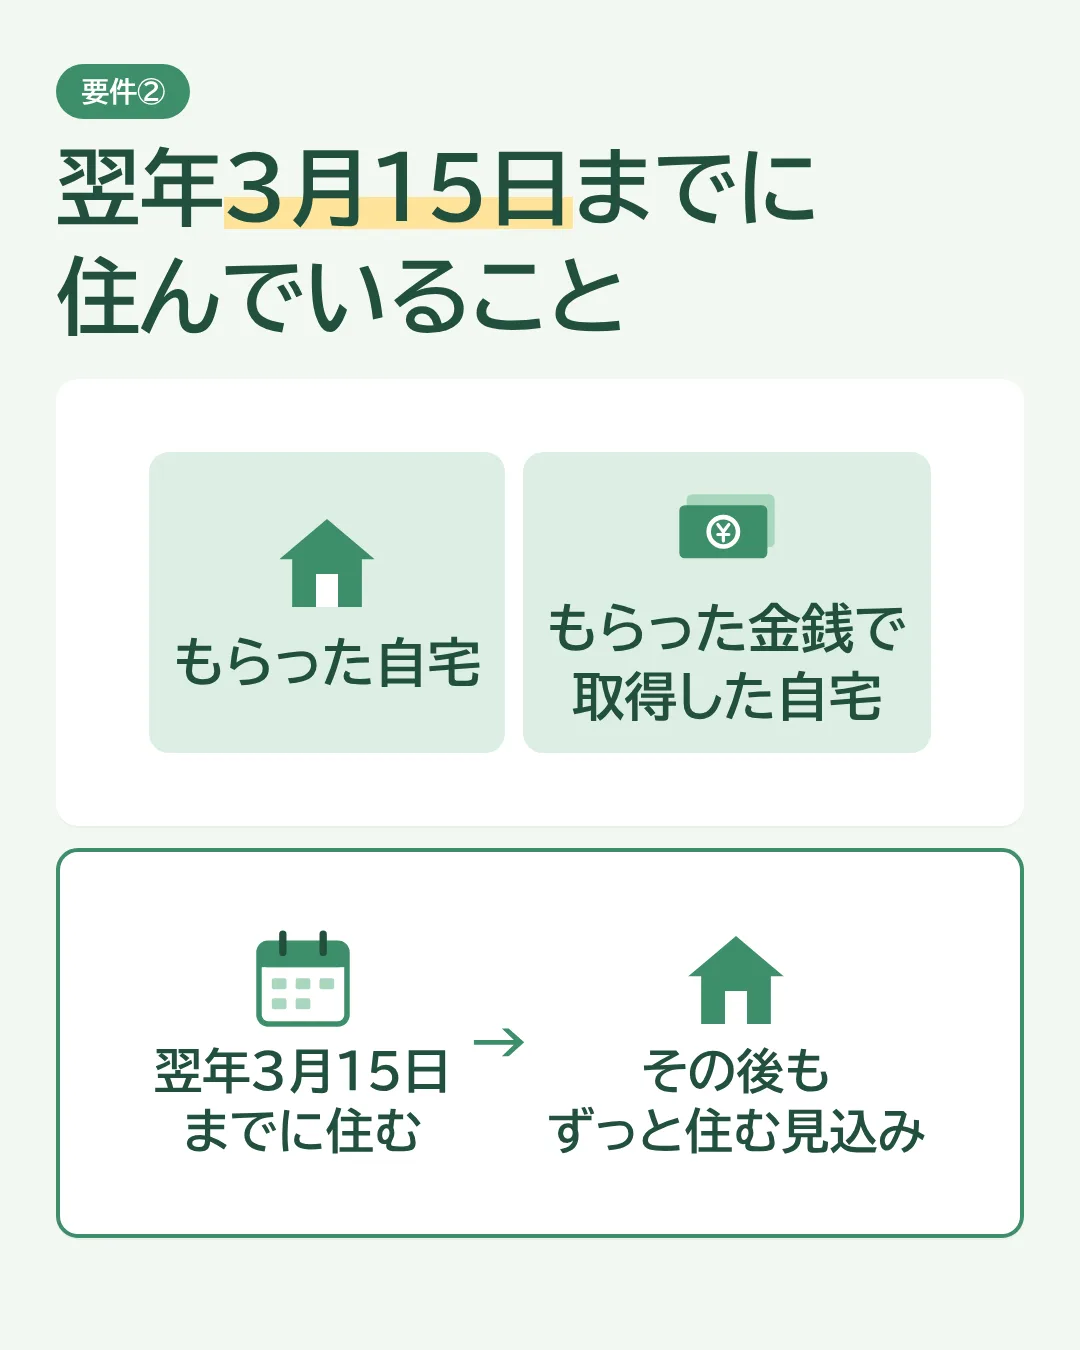
もらった年の翌年3月15日までに、
- もらった自宅
- もらった金銭で取得した自宅
に住んでいて、その後もずっと住む見込みであることが必要です。
家屋だけ・敷地だけでも利用できる?
自宅のすべてを贈与する場合だけではありません。
- 自宅の家屋のみ
- 敷地のみ
をもらった場合にも、この制度を利用することができます。
何度でも利用できる?
この制度は、同じ配偶者から何度も利用できるものではありません。
同じ配偶者からは、一生に一度しか受けることができません。
過去にこの制度を利用している場合には注意が必要です。
手続きが必要です
この制度の適用を受けるためには、贈与税の申告をして、一定の書類を提出します。
贈与税がかからないからといって、何もしなくてもよいわけではありません。
相続が発生した場合は?
この配偶者控除の適用を受けた金額については、相続税の計算に加算されません。
贈与した後の相続税との関係も含めて考えることが大切です。
まとめ
夫婦の間で自宅などを贈与した場合には、一定の要件を満たすことで、贈与税の配偶者控除を利用できることがあります。
ポイントは、
- 配偶者控除は最高2,000万円
- 基礎控除額110万円と合わせて最高2,110万円
- 婚姻期間が20年を過ぎた後の贈与
- 自宅または自宅を取得するための金銭が対象
- 翌年3月15日までに住み、その後も住む見込みであること
- 同じ配偶者からは一生に一度
- 贈与税の申告と一定の書類の提出が必要
という点です。
夫婦の間の贈与であっても、すべての贈与について税金がかからないわけではありません。
自宅などの贈与を考えている場合には、実際に贈与する前に、制度を利用できるか確認しておくと安心です。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。