インボイス発行事業者以外からの仕入れ 控除できる金額が80%から70%へ
インボイス発行事業者以外の事業者から物を購入したり、サービスの提供を受けたりした場合、消費税を計算するときに控除できる金額が変わります。
令和8年9月30日までは80%ですが、令和8年10月1日からは70%になります。
今回は、この変更についてご説明します。
まずは基本:自分がどの方法で消費税を計算しているか確認
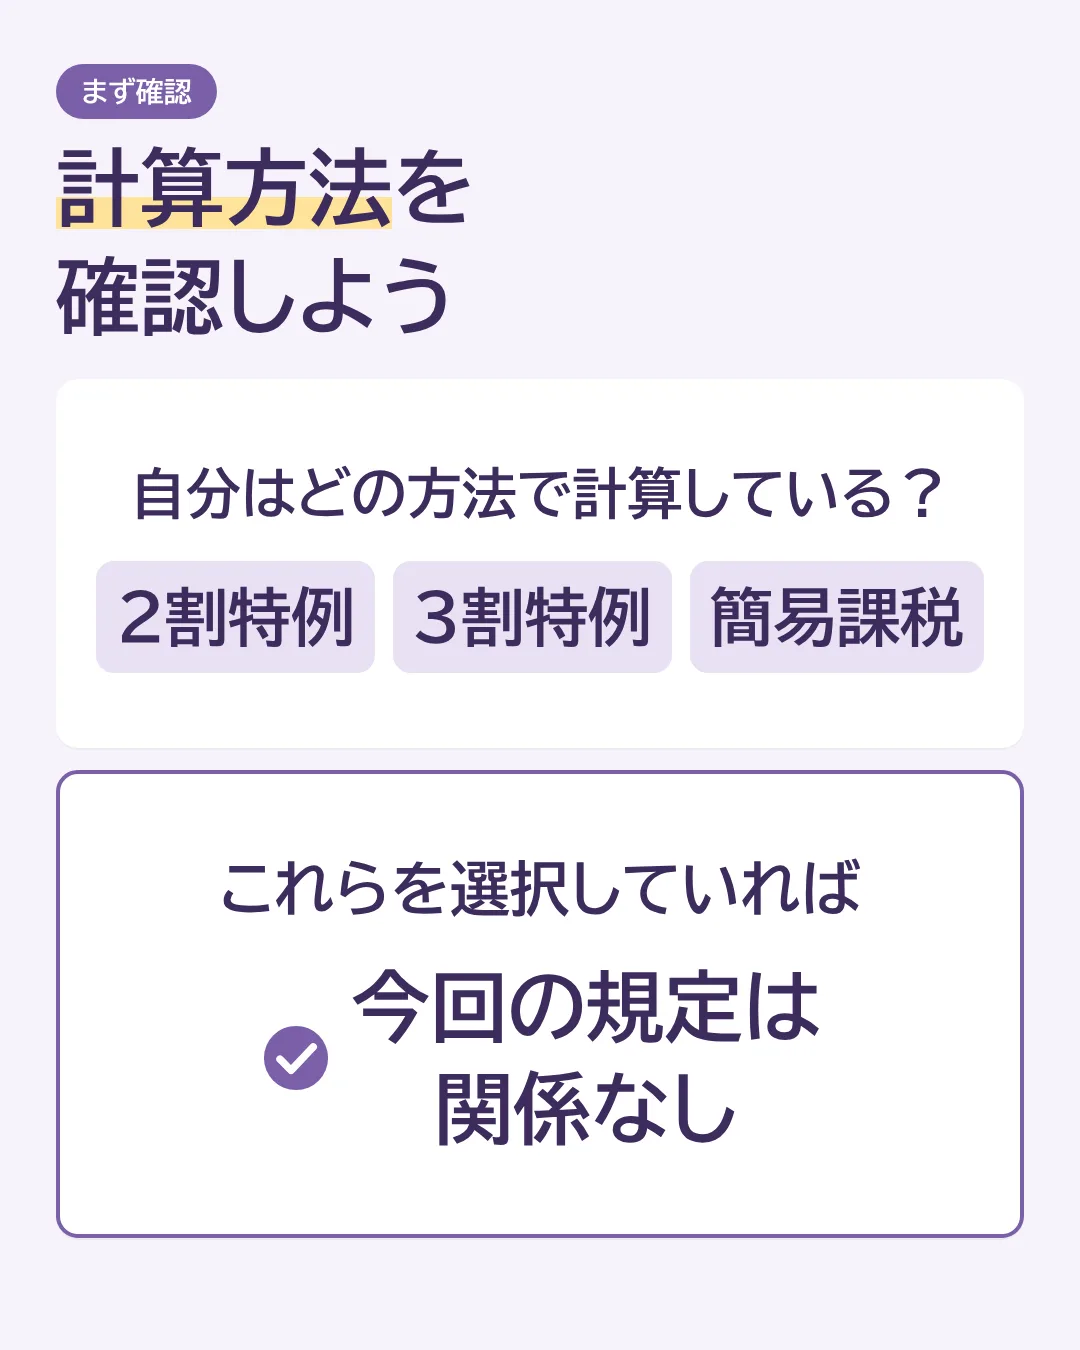
今回の内容を見る前に、まず確認してほしいことがあります。
自分がどの方法で消費税を計算しているかです。
2割特例・3割特例や簡易課税制度を選択している場合は、今回の規定は関係ありません。
対象になるのは、インボイス発行事業者以外からの仕入れ
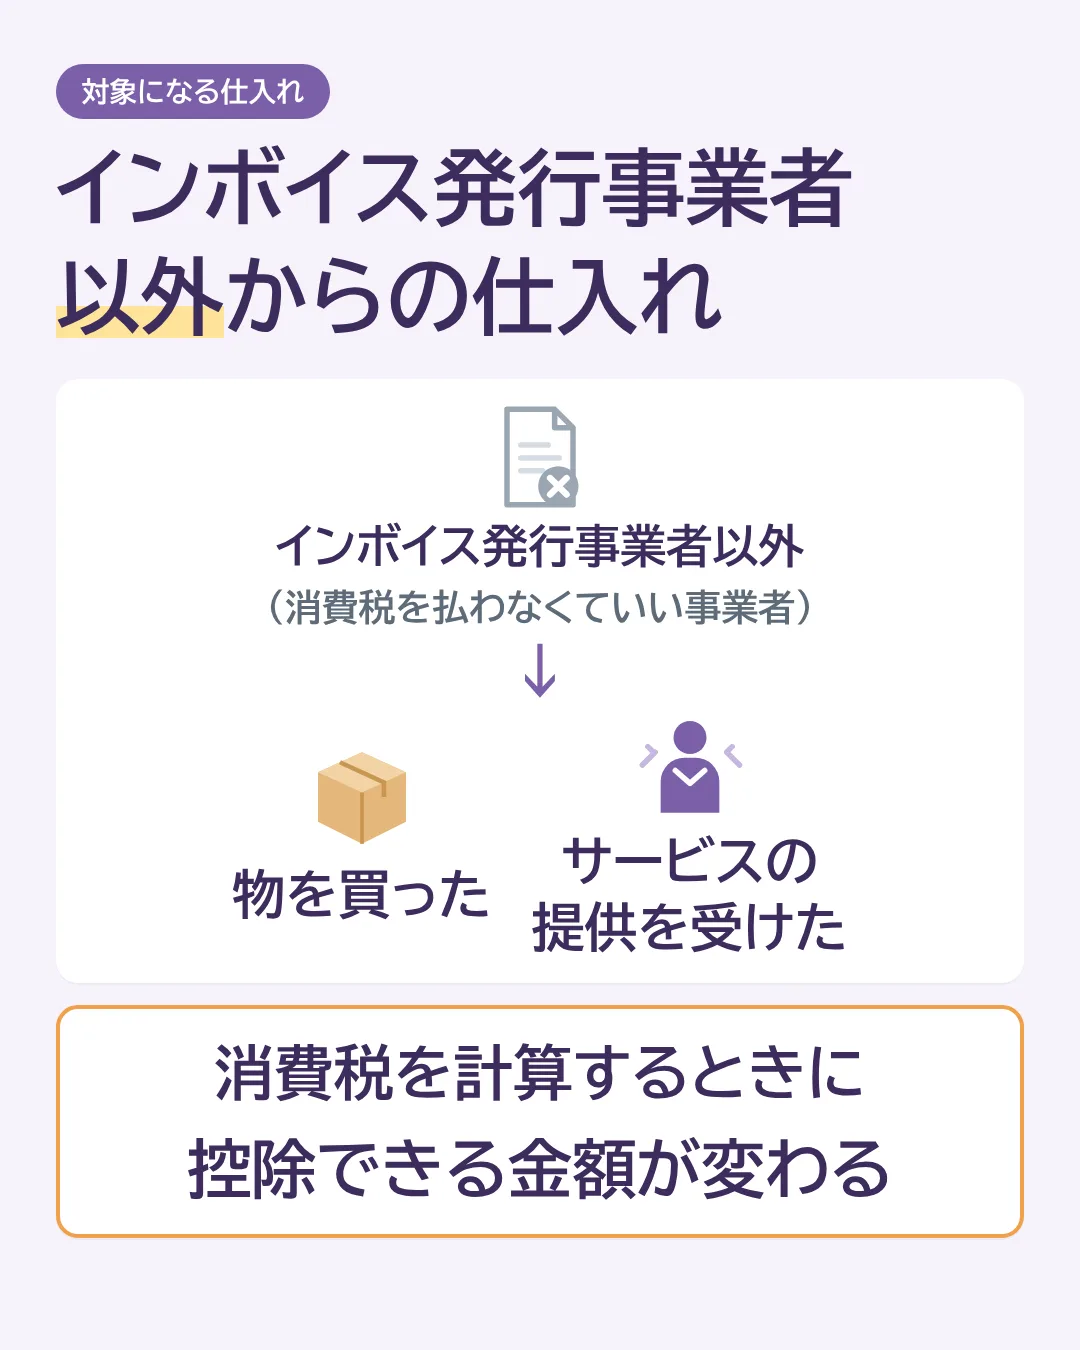
今回の対象となるのは、インボイス発行事業者以外の事業者(消費税を払わなくていい事業者)から、
- 物を買った場合
- サービスの提供を受けた場合
です。
この場合、消費税を計算するときに控除される金額が変わります。
令和8年10月1日から80%が70%に
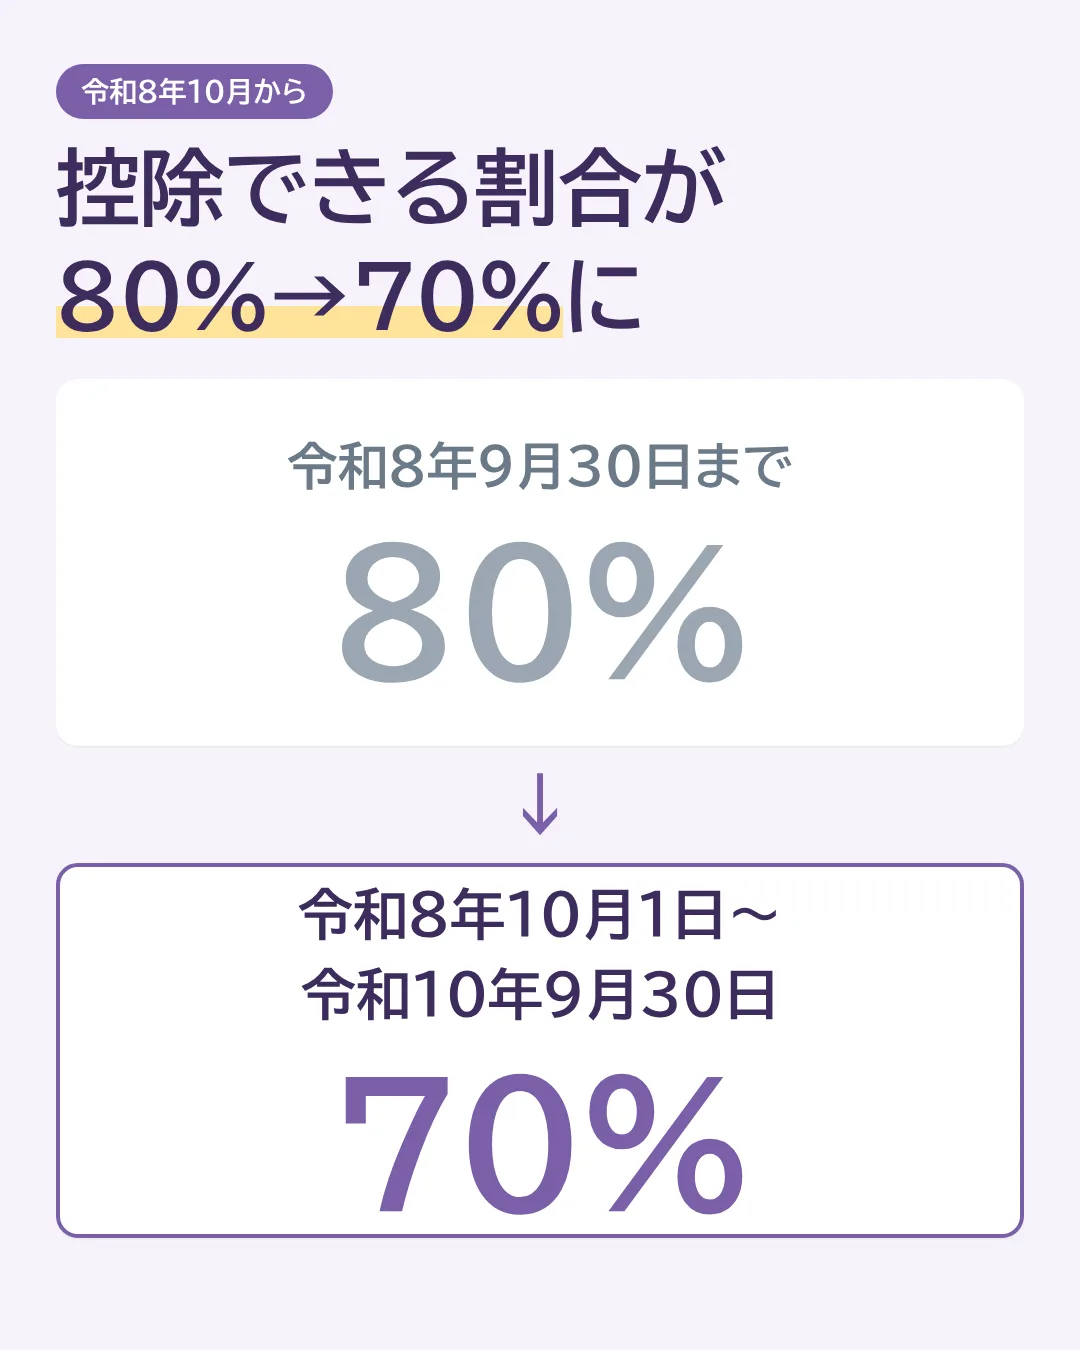
控除できる割合は、次のように変わります。
| 期間 | 控除できる割合 |
|---|---|
| 令和8年9月30日まで | 80% |
| 令和8年10月1日~令和10年9月30日 | 70% |
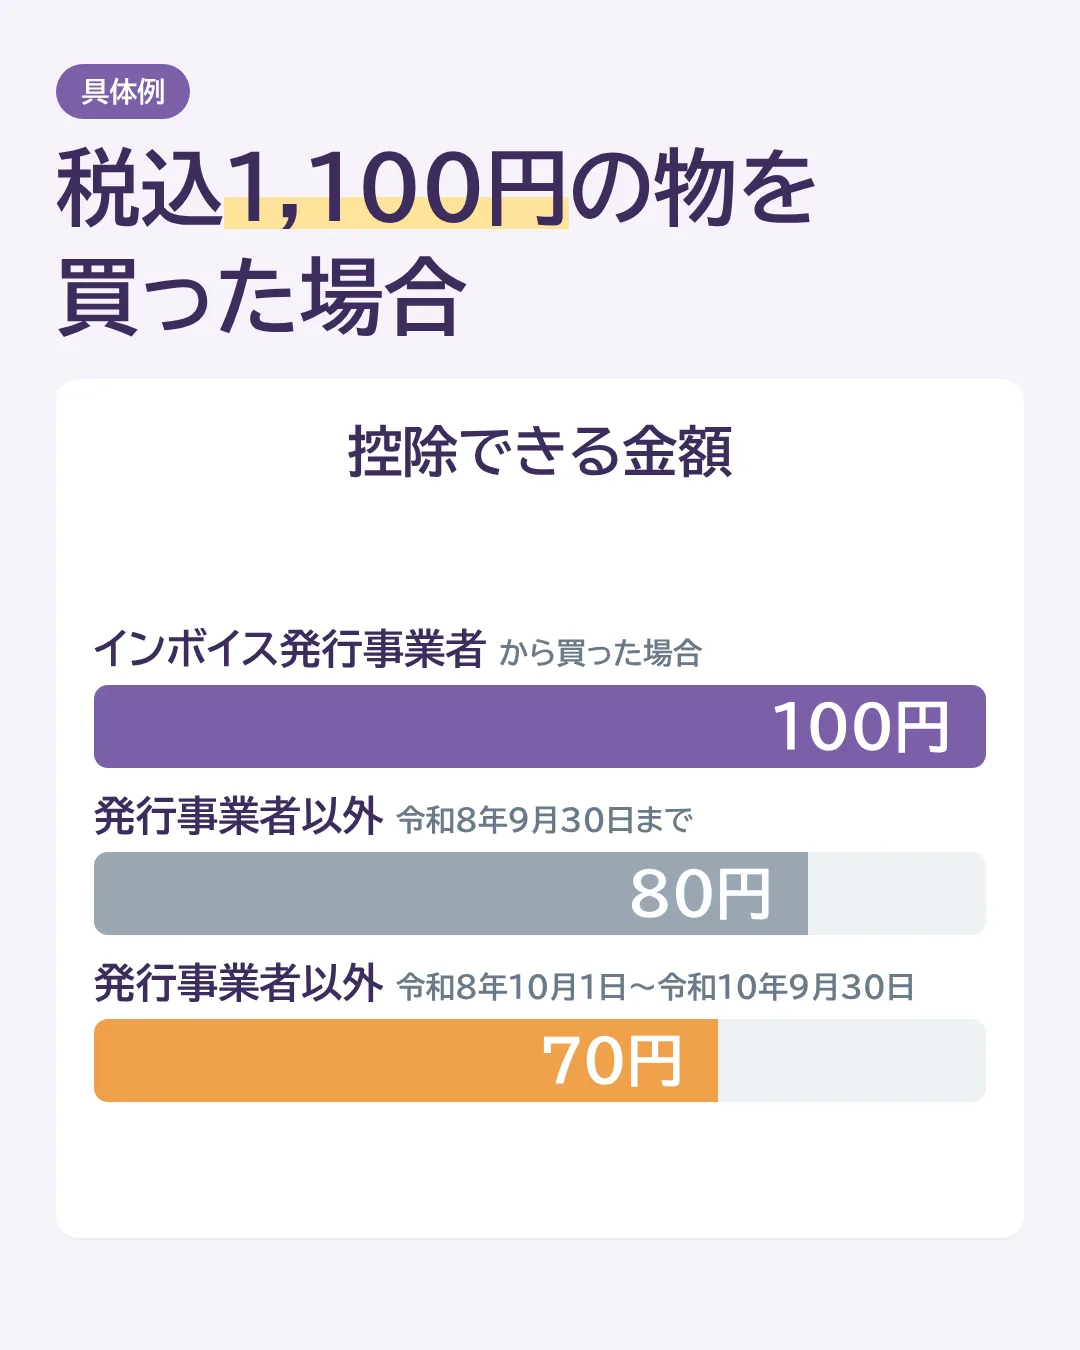
税込1,100円の物を買った場合
たとえば、税込1,100円の物を買った場合で考えてみます。
| 買った相手 | 控除できる金額 |
|---|---|
| インボイス発行事業者 | 100円 |
| インボイス発行事業者以外(令和8年9月30日まで) | 80円 |
| インボイス発行事業者以外(令和8年10月1日~令和10年9月30日) | 70円 |
80%・70%の控除を受けるために保存が必要なもの
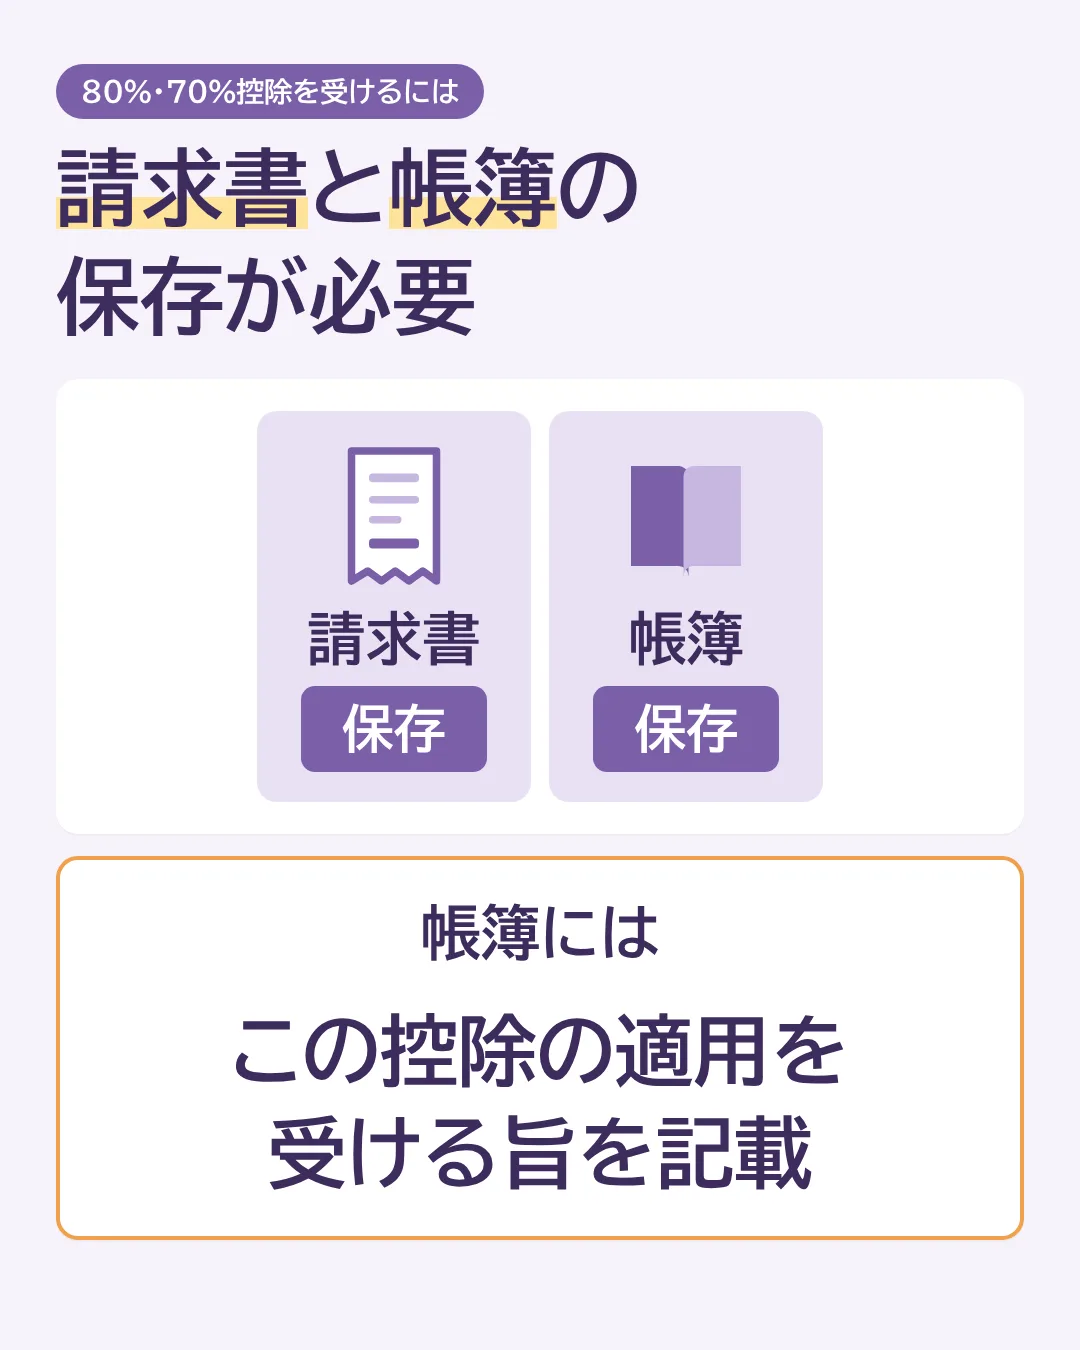
80%・70%の控除を受けるには、
- 請求書
- この適用を受ける旨を記載した帳簿
の保存が必要です。
1万円未満なら全額控除できる場合があります
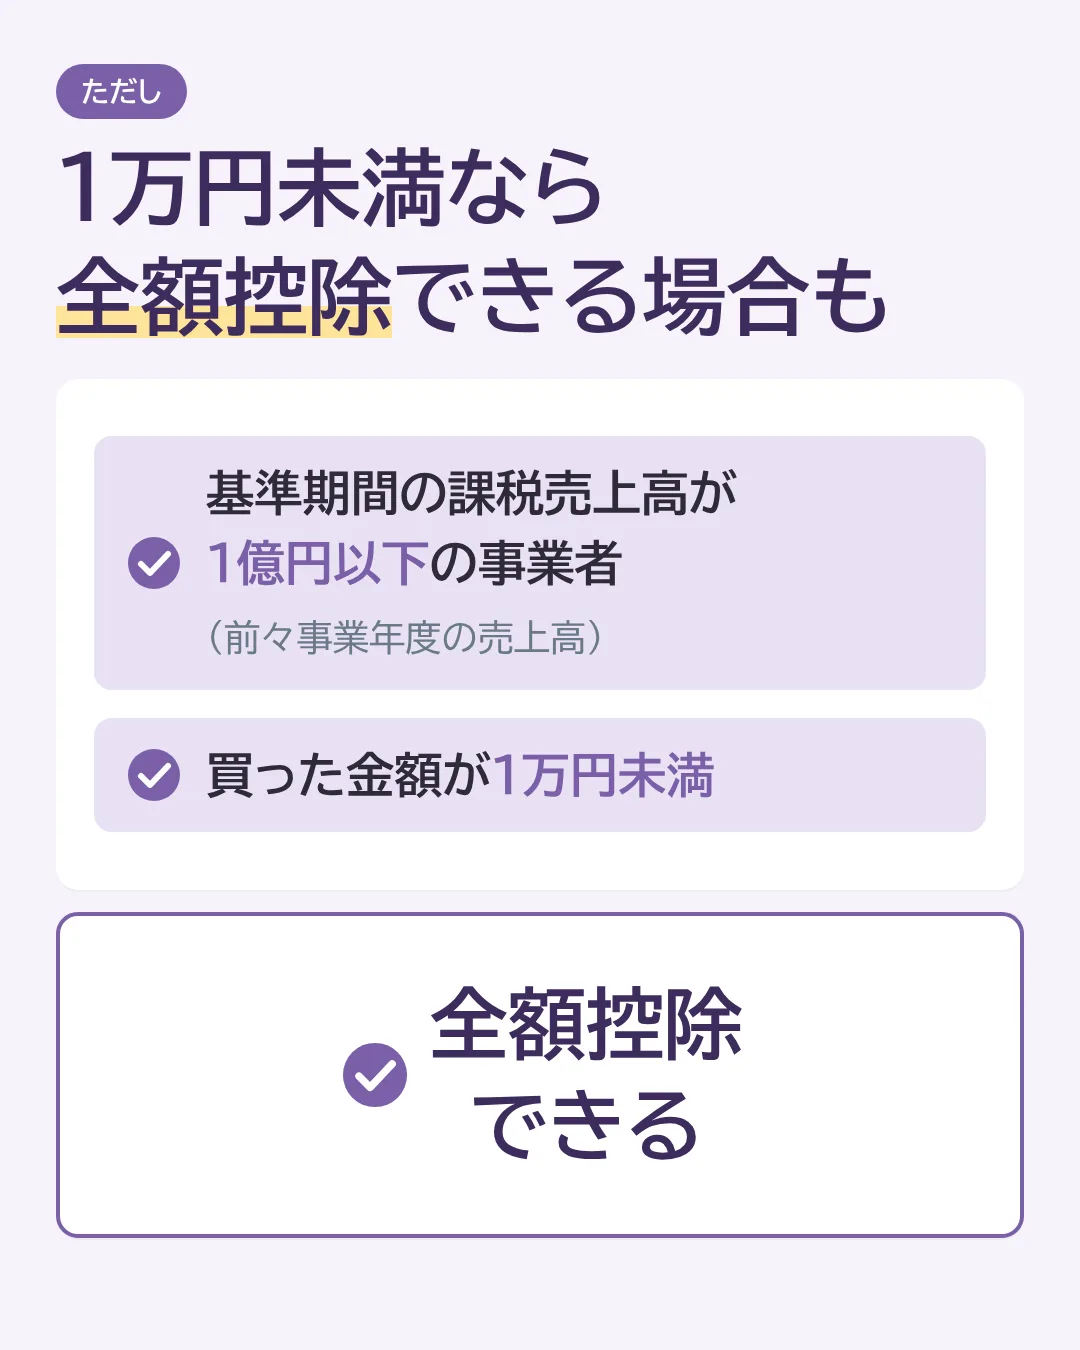
ただし、次の場合は全額控除することができます。
基準期間の課税売上高(前々事業年度の売上高)が1億円以下の事業者で、物を買ったり、サービスの提供を受けたりした金額が1万円未満の場合です。
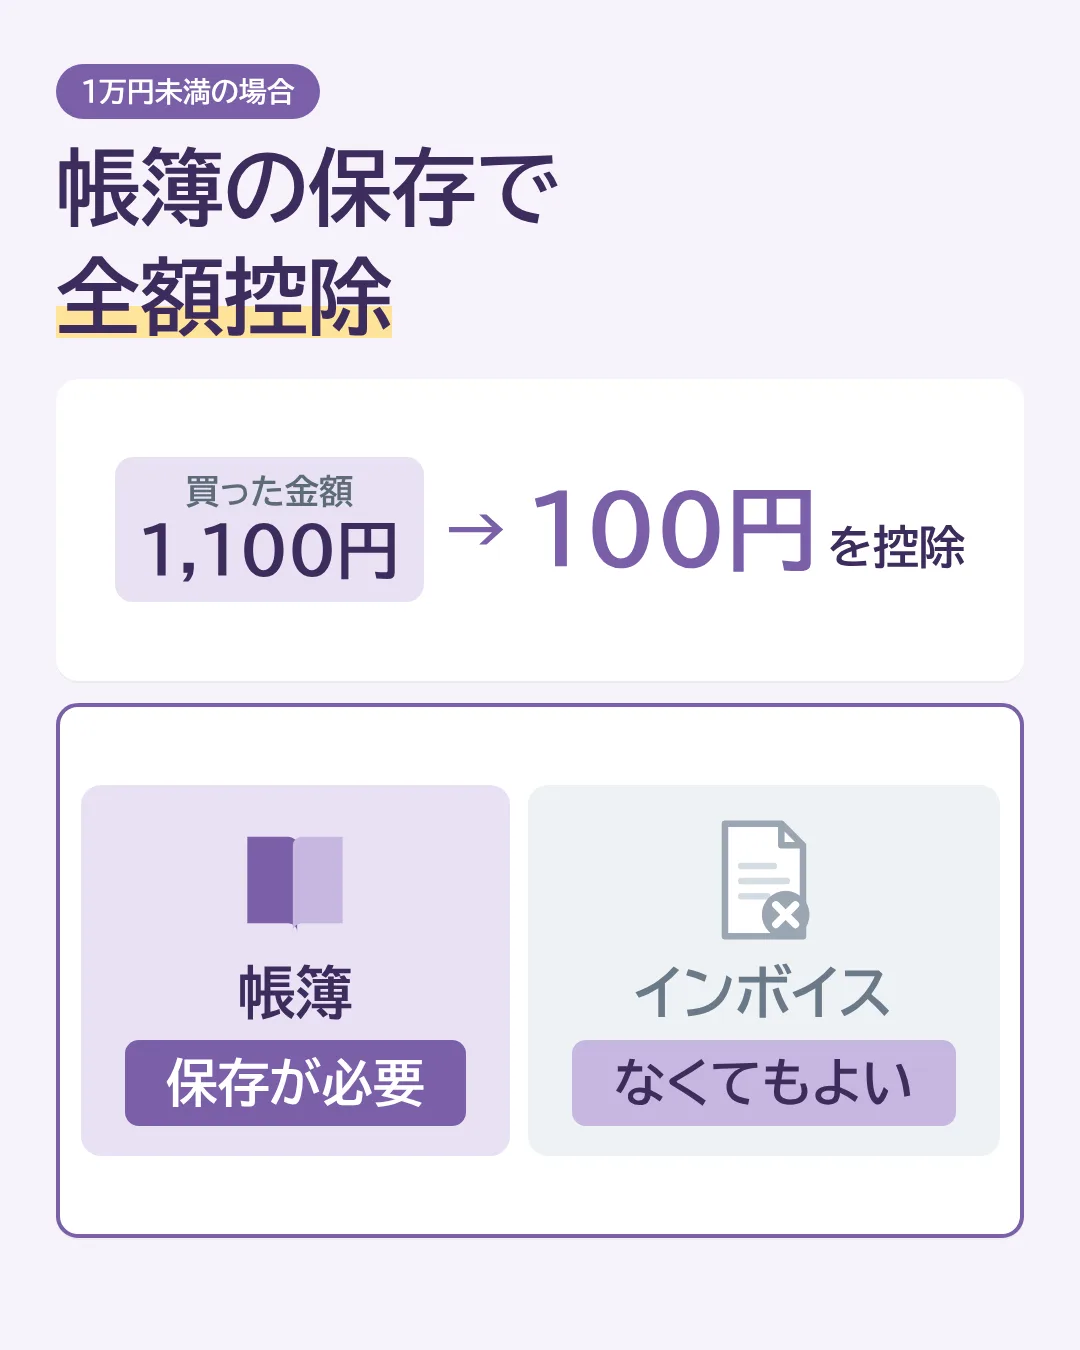
たとえば、税込1,100円の物を買った場合は、100円を控除することができます。
この場合は、インボイスがなくても、帳簿の保存で控除することができます。
まとめ
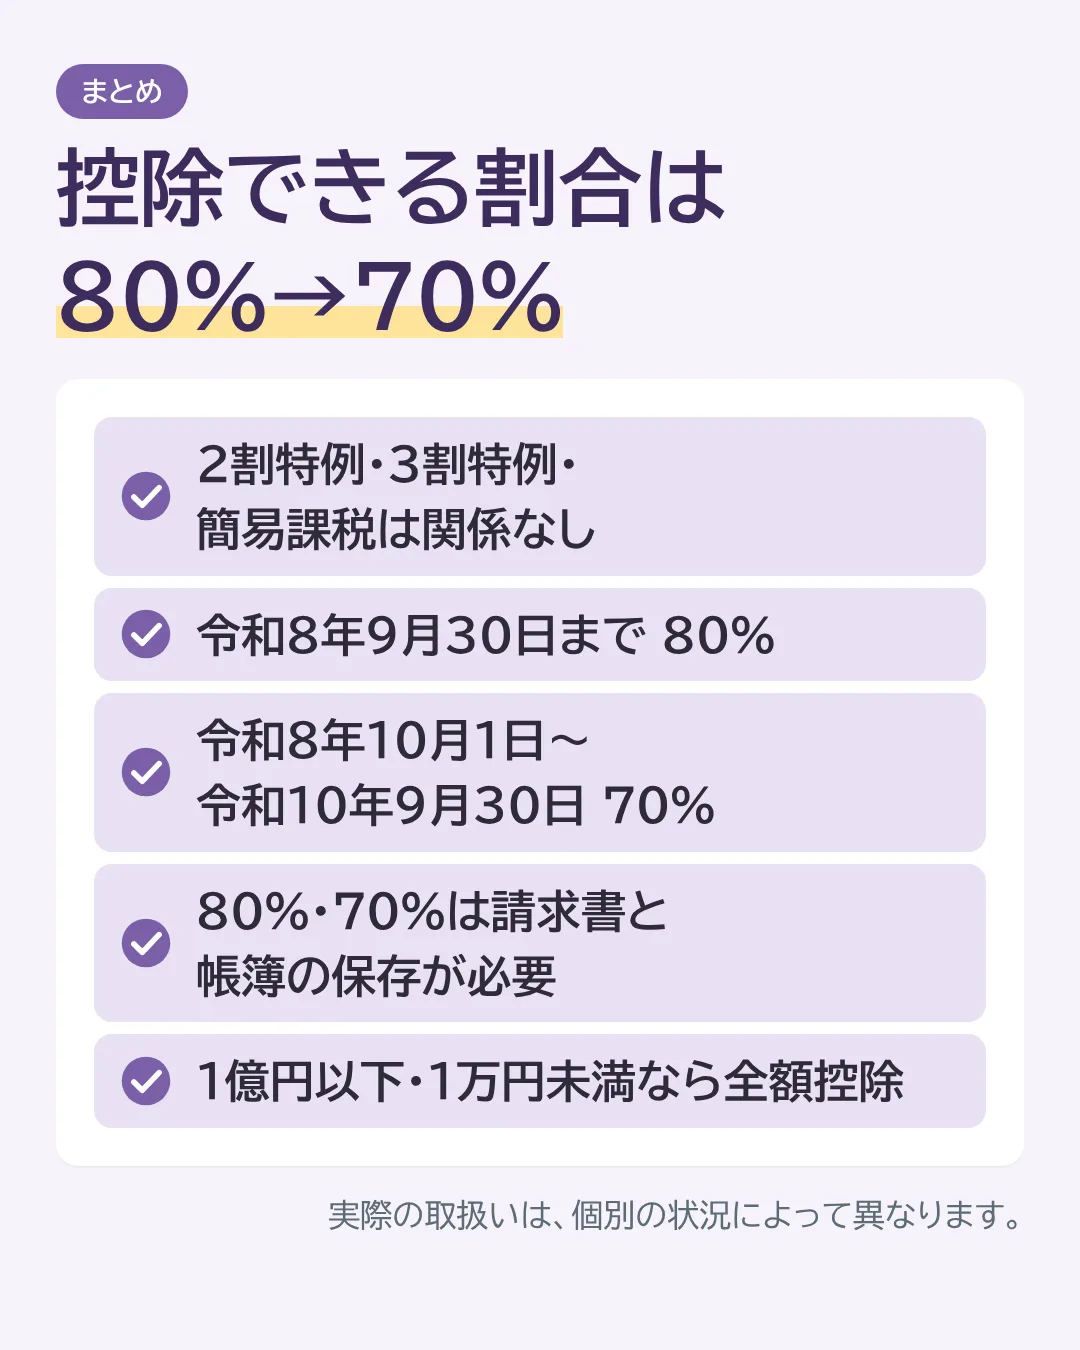
- 2割特例・3割特例や簡易課税制度を選択している場合は、今回の規定は関係ありません
- インボイス発行事業者以外から仕入れた場合、控除できる割合は、令和8年9月30日までは80%、令和8年10月1日~令和10年9月30日は70%です
- 80%・70%の控除を受けるには、請求書と、この適用を受ける旨を記載した帳簿の保存が必要です
- 基準期間の課税売上高が1億円以下の事業者で、1万円未満の仕入れであれば、全額控除できます
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。