インボイス発行事業者の登録は必要?買手で変わる3つのケース
適格請求書(インボイス)発行事業者に登録するかどうかで迷っている方へ。
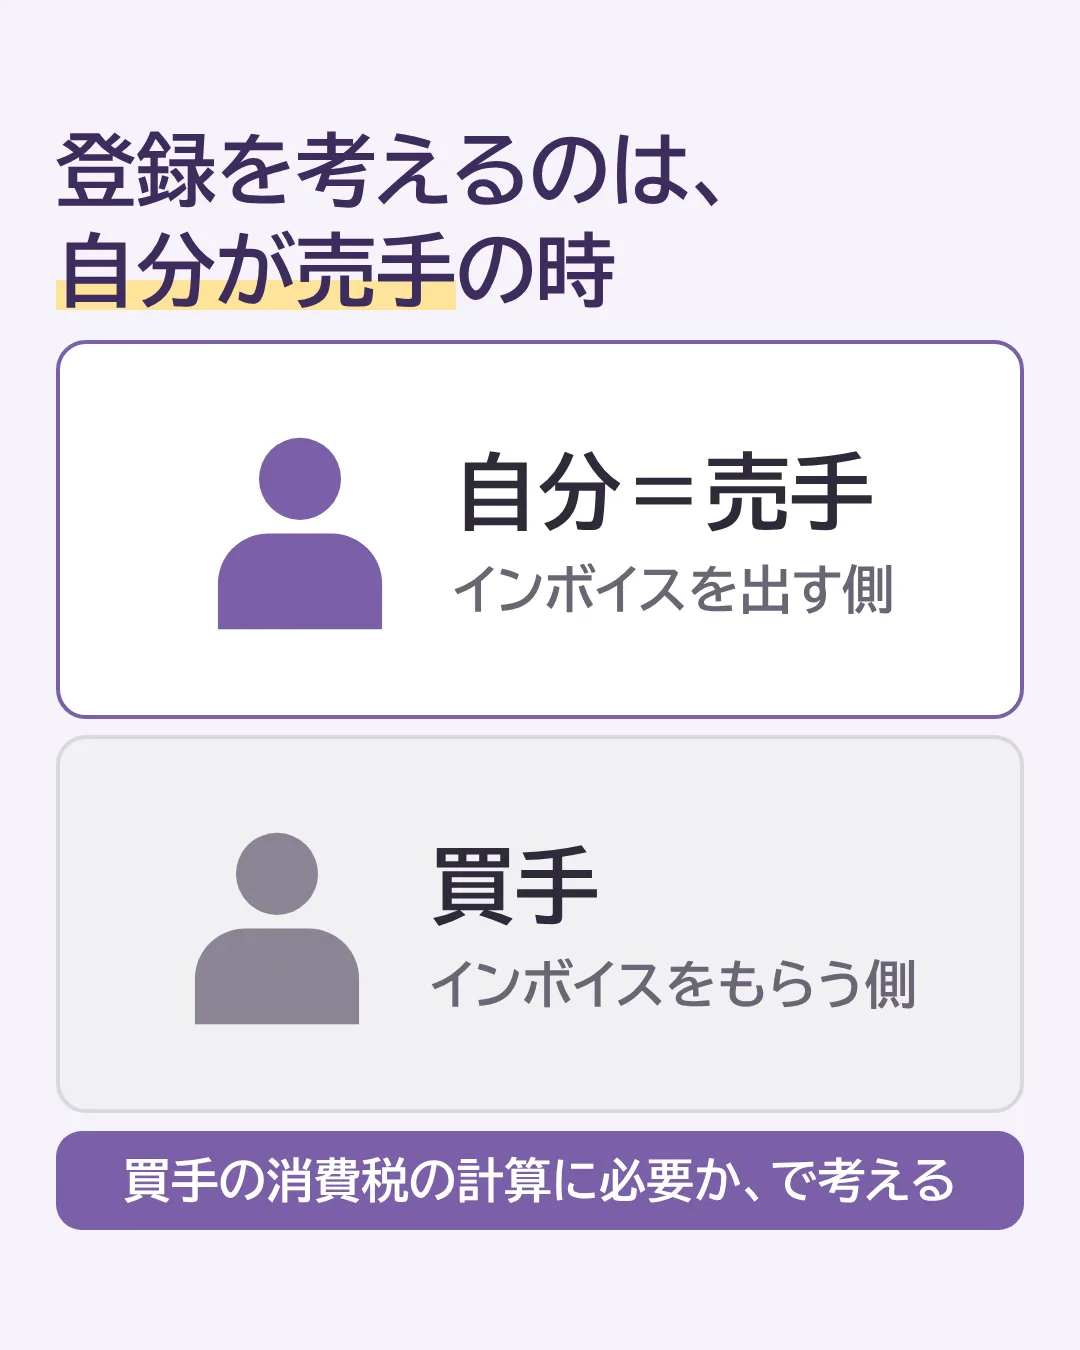
結論から言うと、登録を考えるのは「自分が売手の時」で、買手の消費税の計算にインボイスが必要かどうかで判断します。
まずは基本:インボイスが必要になる場面
まず、適格請求書(インボイス)がどういう時に必要か説明していきます。
消費税の計算は、次のとおりです。
売上に係る消費税額 - 仕入・経費に係る消費税額(以下、仕入税額控除という)= 納付額
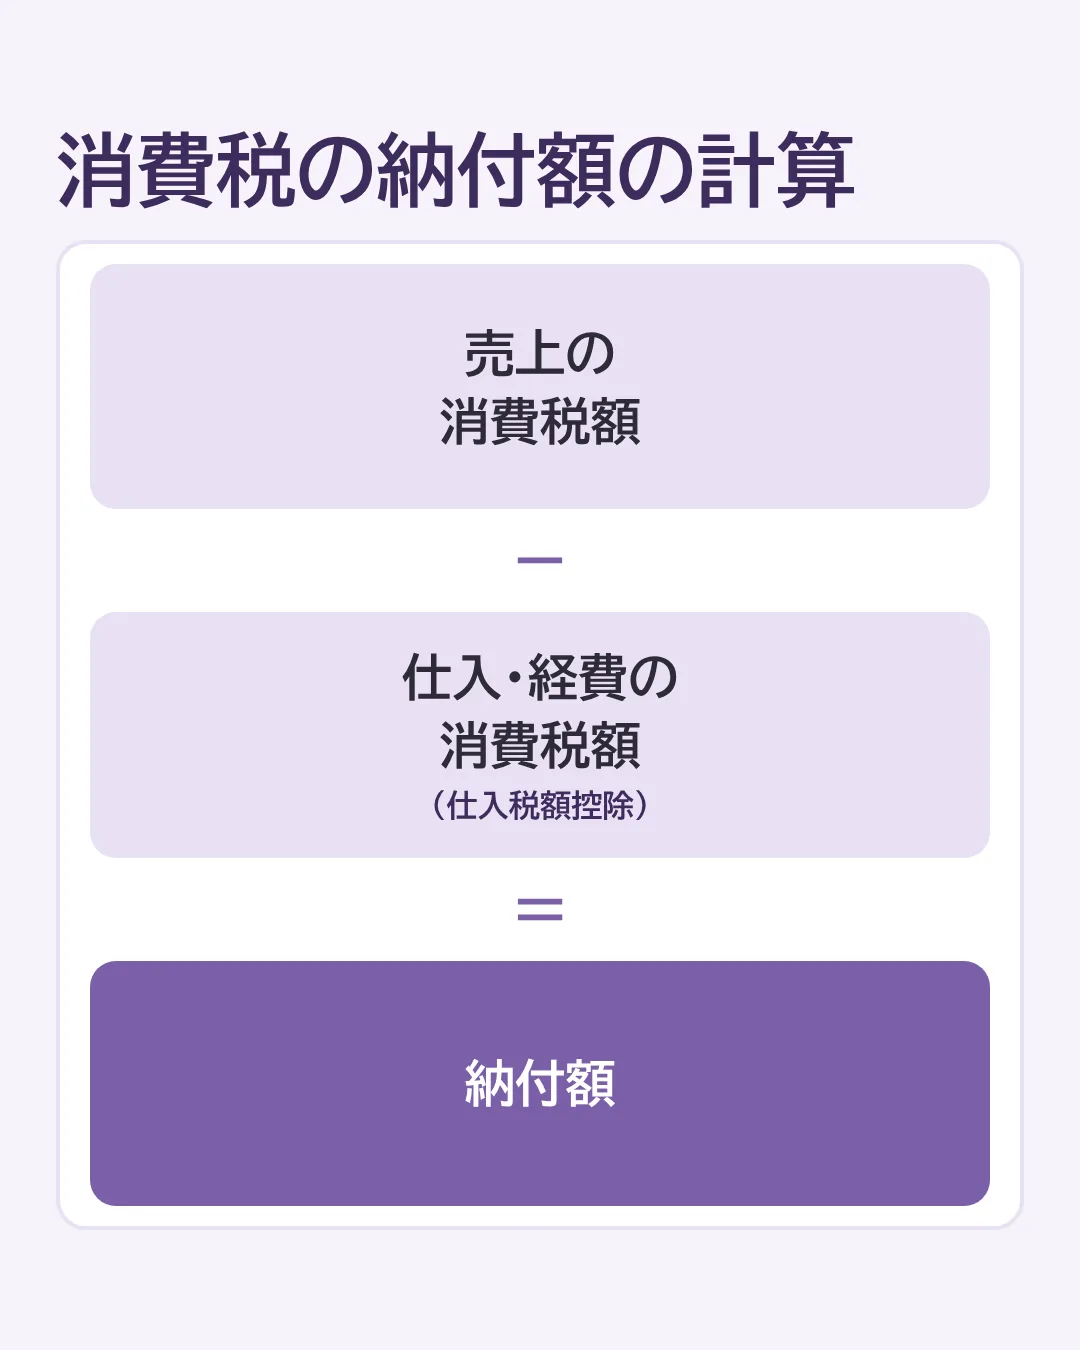
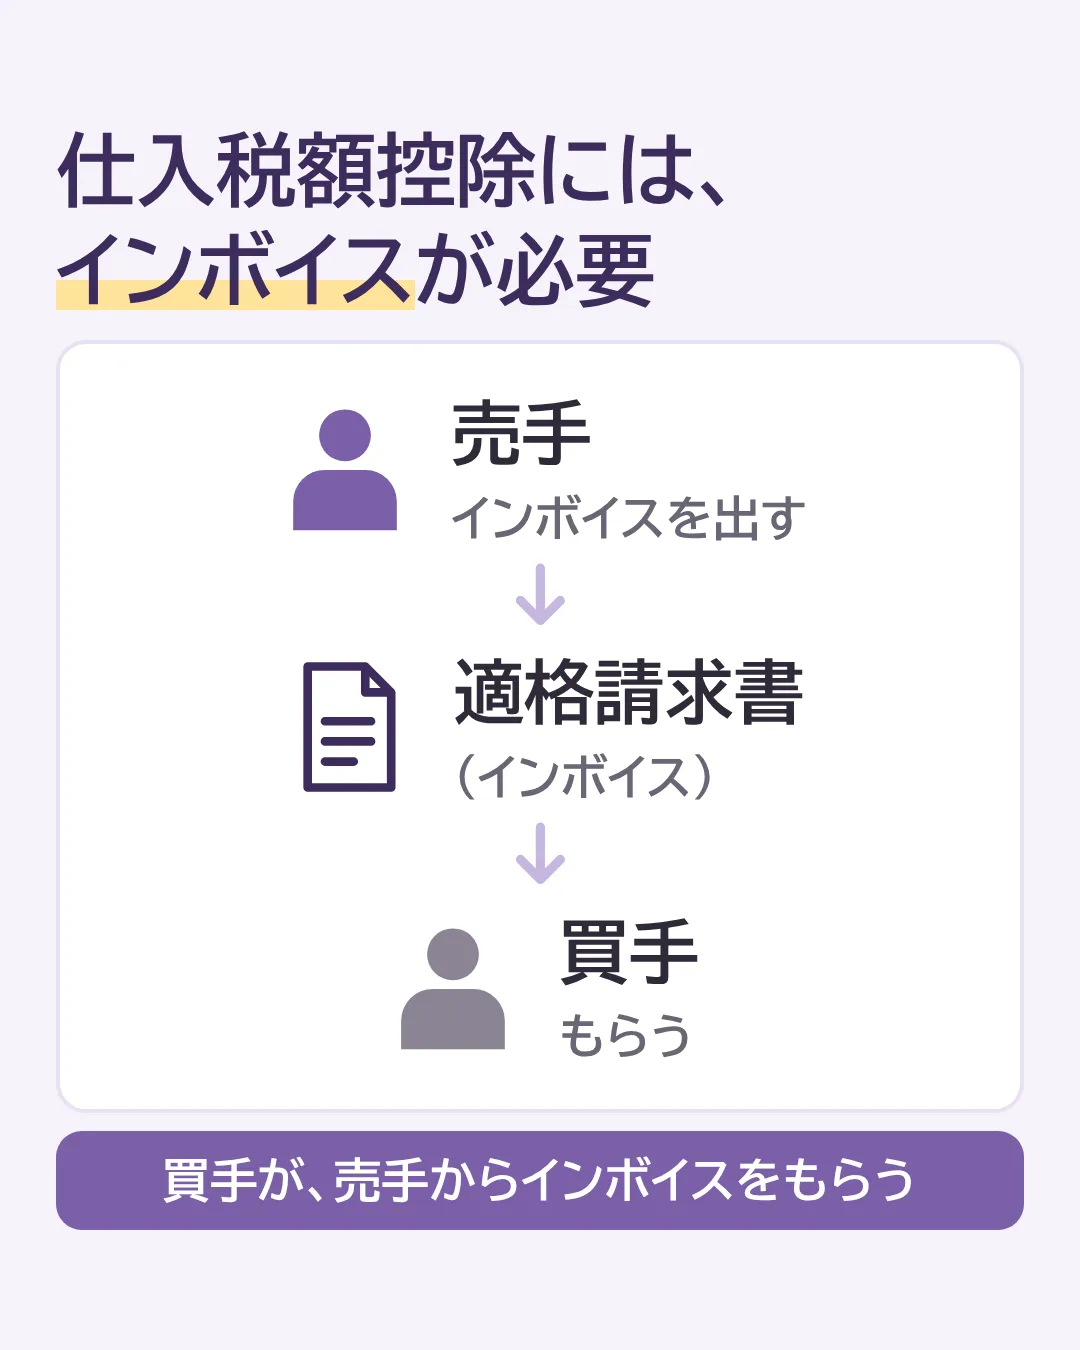
消費税の仕入税額控除をするには、適格請求書(インボイス)が必要です。
買手が売手から適格請求書(インボイス)をもらう必要があります。
登録を考えるのは、自分が売手の時
適格請求書(インボイス)発行事業者になるかどうかは、自分が売手の時に考えます。
自分が売手として相手側である買手の消費税の計算に必要となってくるのですが、買手が消費税の計算に必ず必要かというと、そうでない時もあります。
買手がインボイスを必要としない3つのケース
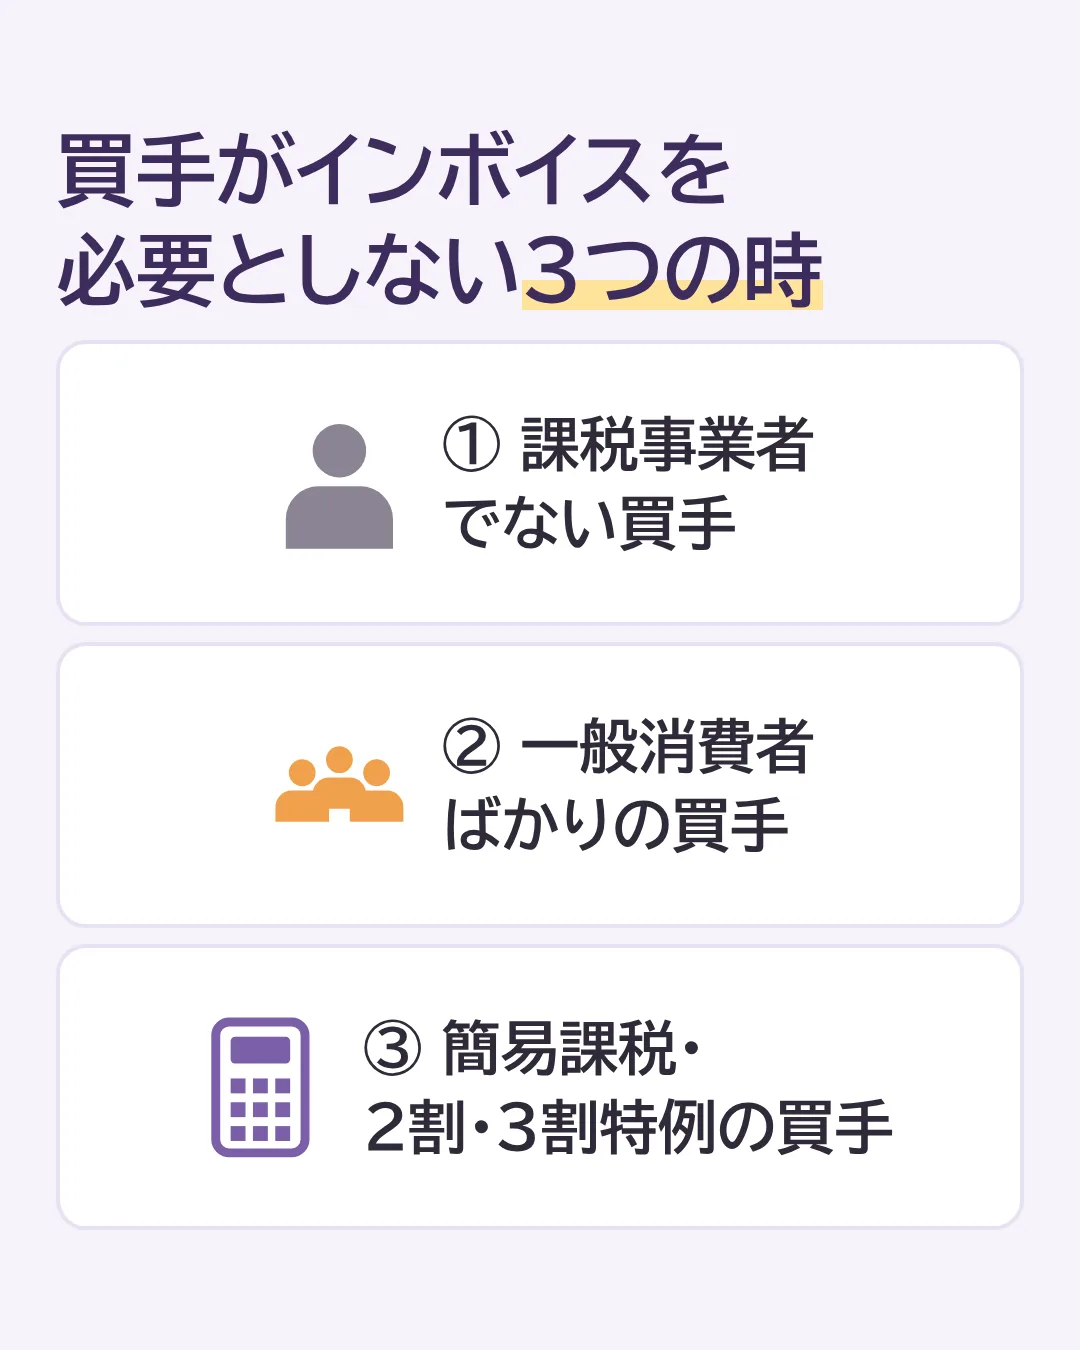
買手がインボイスを必要としないのは、次の3つの時です。
- 買手が課税事業者でない時
- 買手が一般消費者ばかりの時
- 買手が簡易課税や2割特例・3割特例の適用を受けている時
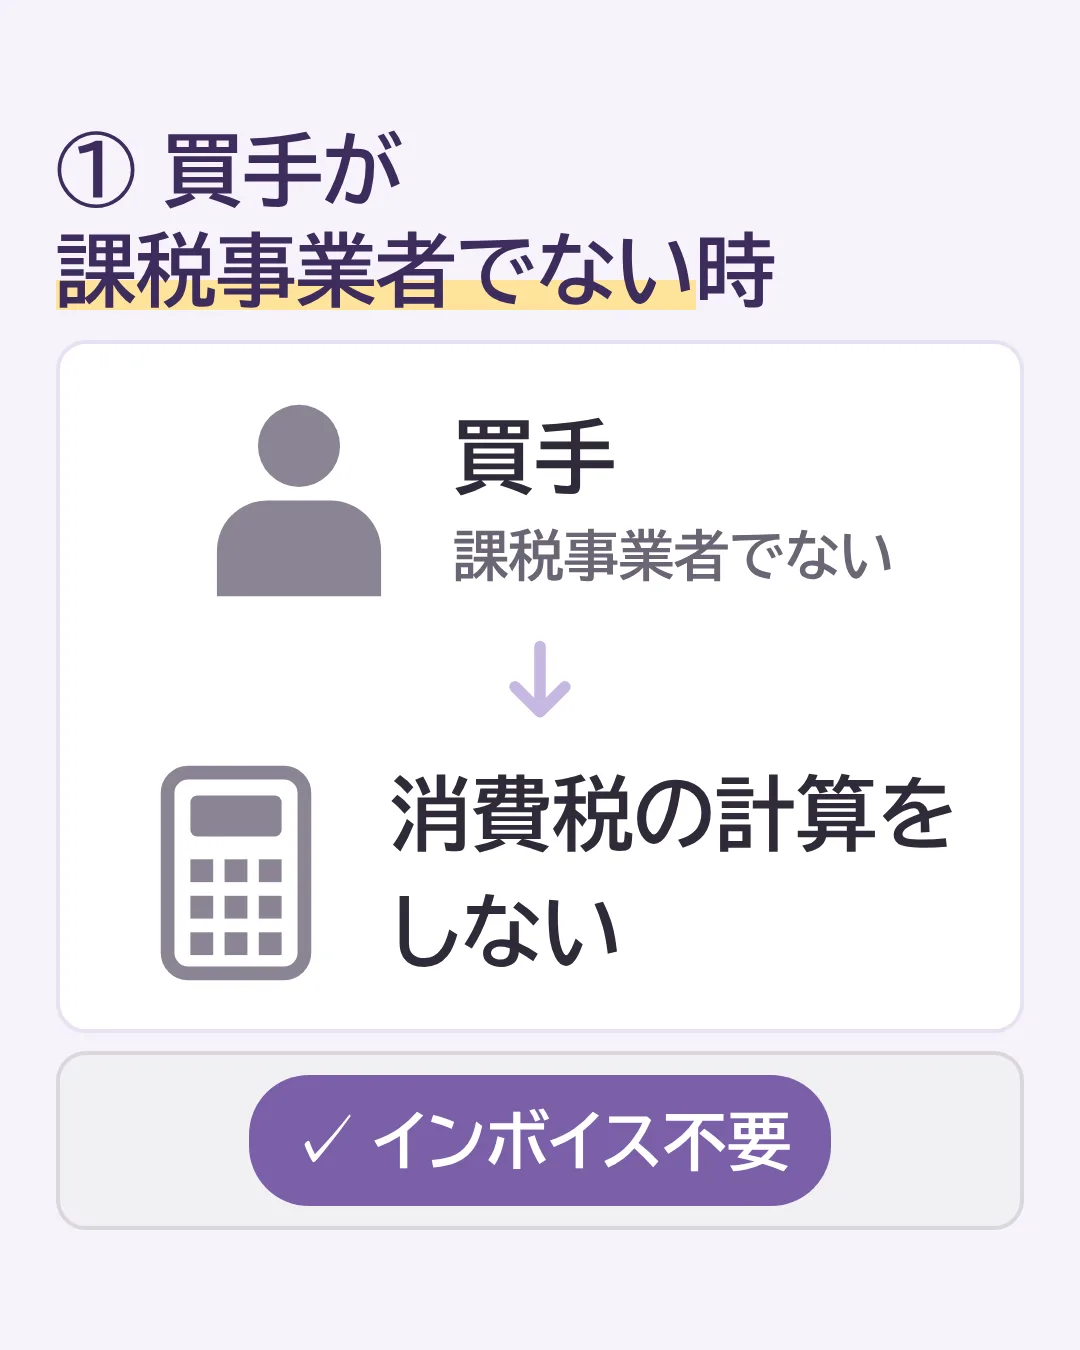
① 買手が課税事業者でない時
買手が消費税の課税事業者でない時は、消費税の計算をしないので必要ありません。
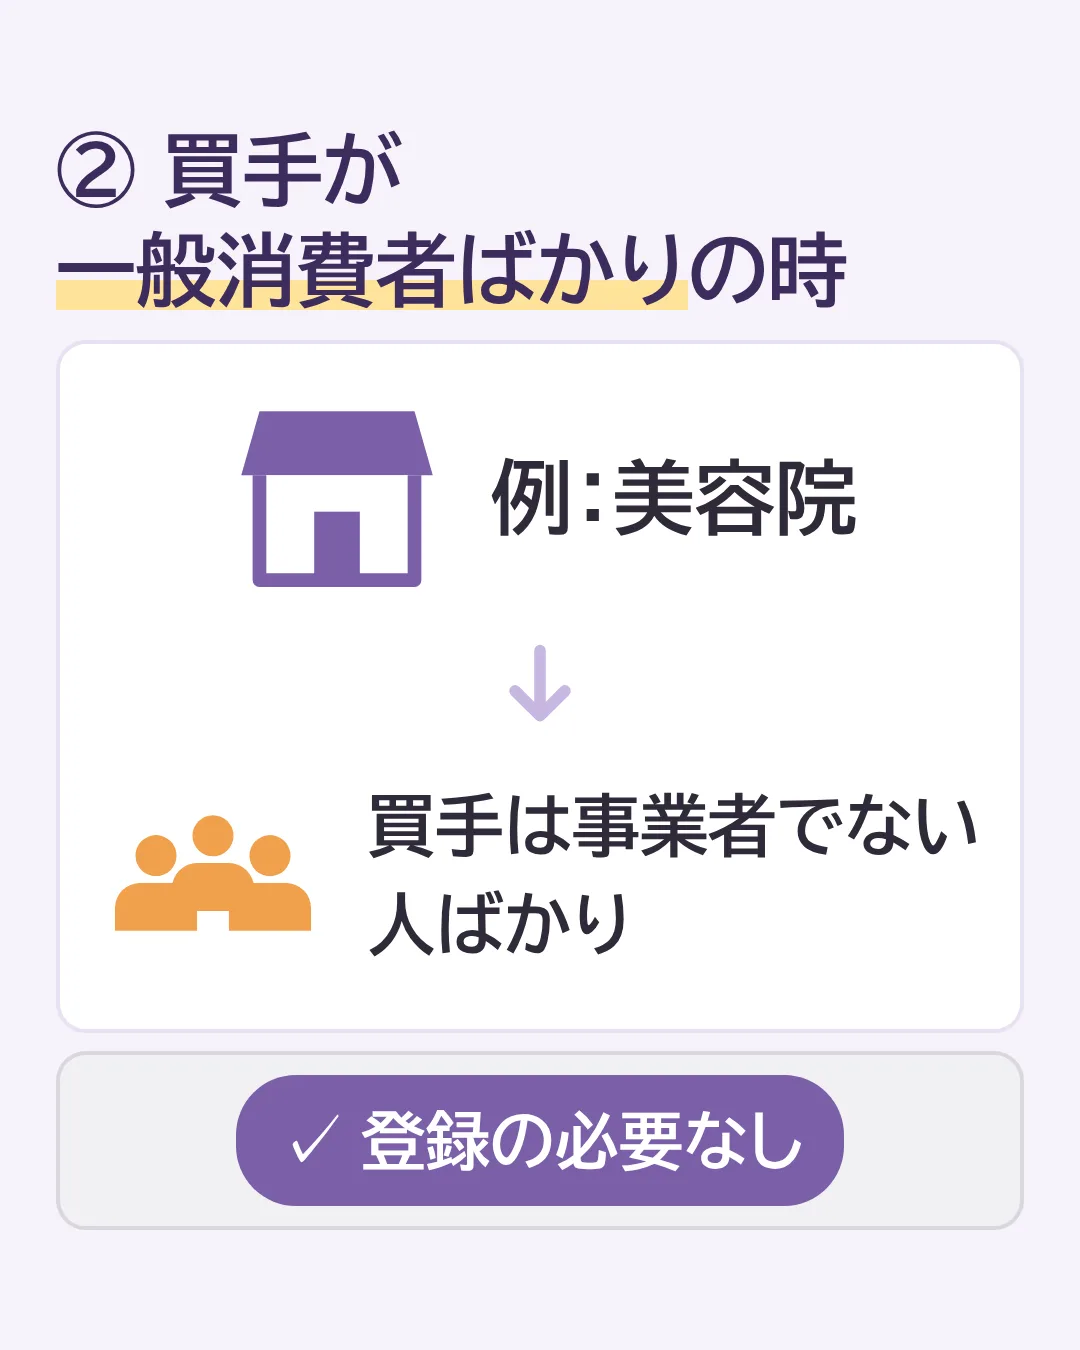
② 買手が一般消費者ばかりの時
買手が一般消費者と言われる事業者でない人ばかりの場合も、登録の必要はありません。
(例)美容院など
③ 買手が簡易課税や2割特例・3割特例の適用を受けている時
簡易課税や2割特例・3割特例の消費税の計算方法は、次のとおりです。
売上に係る消費税額 - 売上に係る消費税額 × みなし仕入率(2割特例の場合は80%、3割特例の場合は70%)
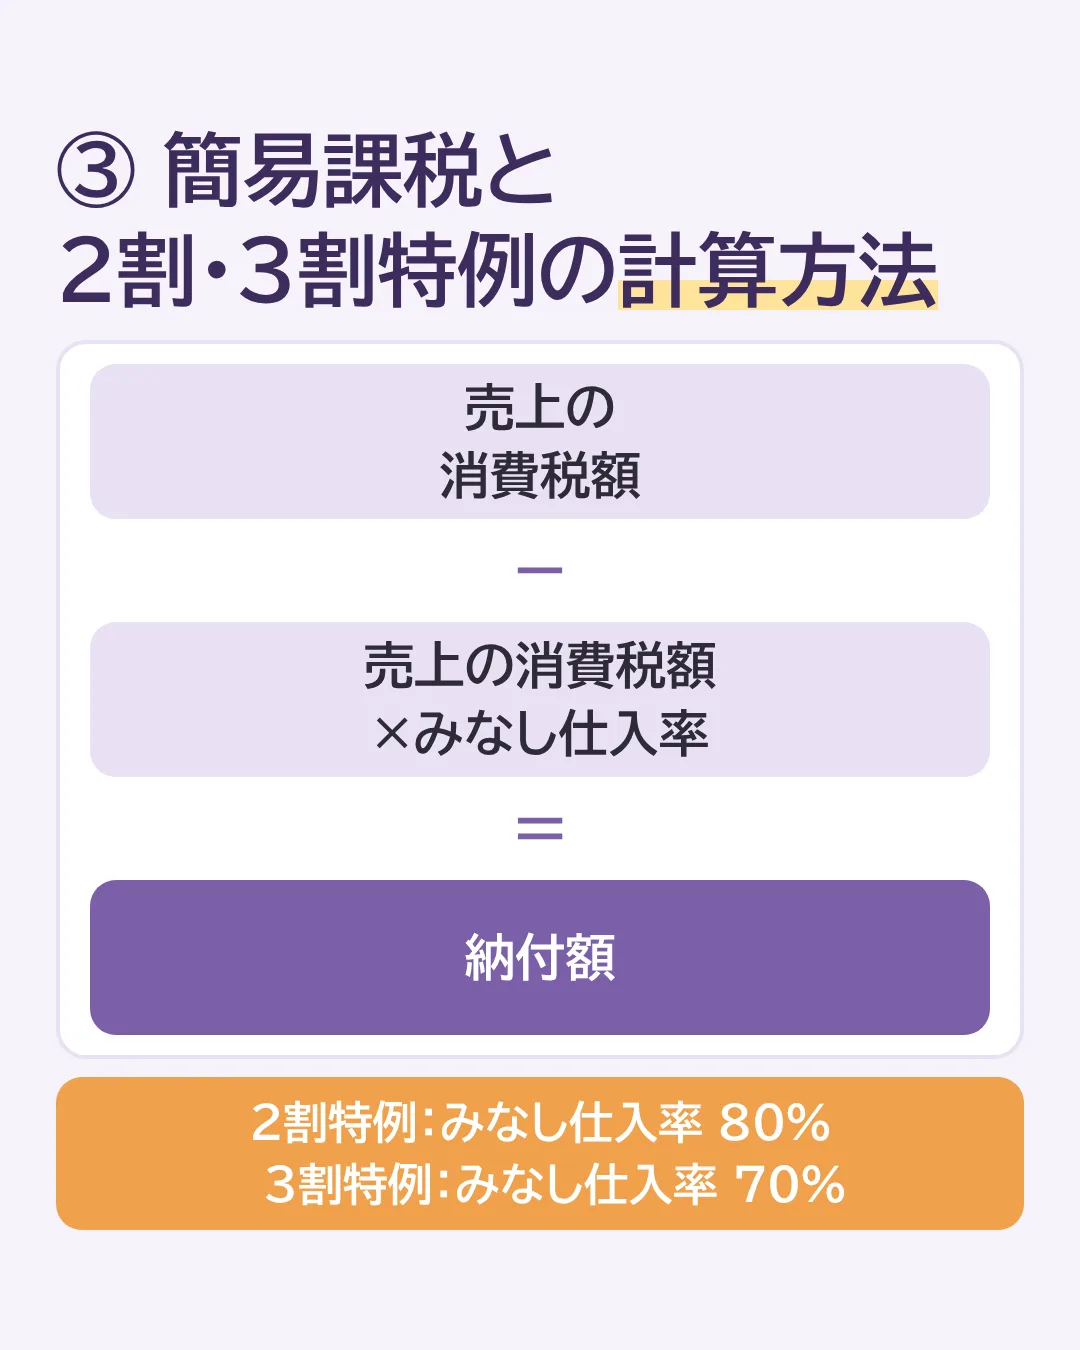
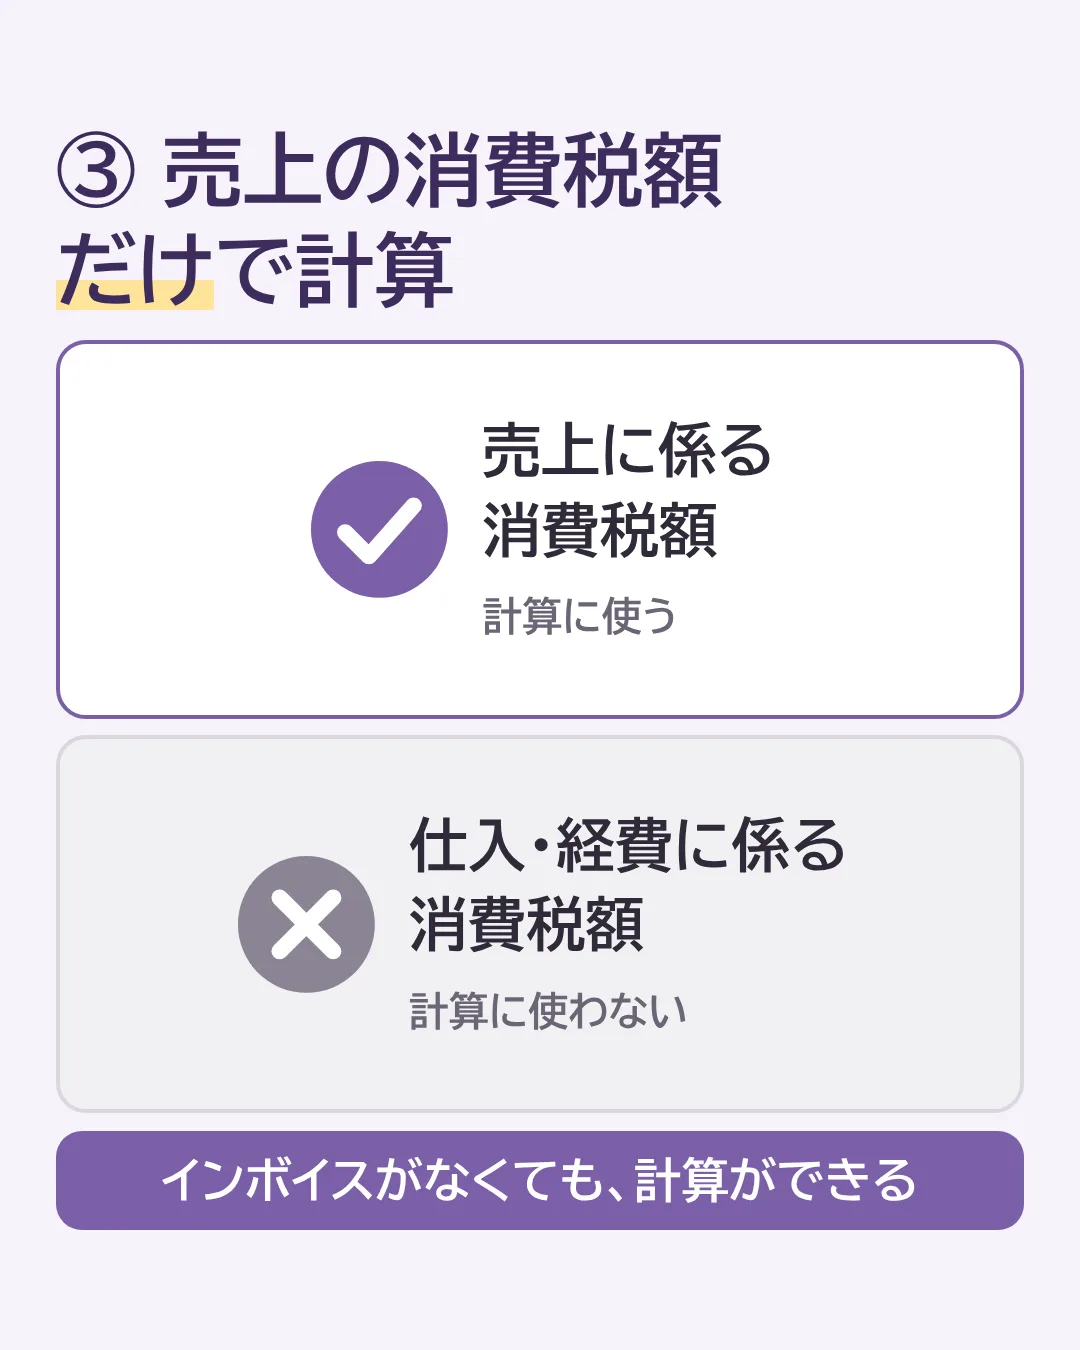
計算の構造上、全て売上に係る消費税額のみを使用します。
仕入・経費に係る消費税額を計算に使わないので、インボイスがなくても計算ができます。
※2割特例は、令和8年9月30日を含む課税期間で終了です(個人事業者は令和8年分まで)。
その後、個人事業者は令和9年分・令和10年分に3割特例があります。
法人は3割特例の対象外です。
3つのケースのまとめ
| 買手の状況 | インボイス | 理由 |
|---|---|---|
| 課税事業者でない | 不要 | 消費税の計算をしない |
| 一般消費者ばかり (例:美容院) |
不要 | 事業者でない人ばかり |
| 簡易課税・2割・3割特例 | 不要 | 売上に係る消費税額だけで計算できる |
まとめ
- 消費税の仕入税額控除をするには、買手が売手から適格請求書(インボイス)をもらう必要があります
- 登録を考えるのは、自分が売手の時です
- 買手が課税事業者でない、一般消費者ばかり、簡易課税・2割・3割特例の場合は、インボイスがなくても買手の計算ができます
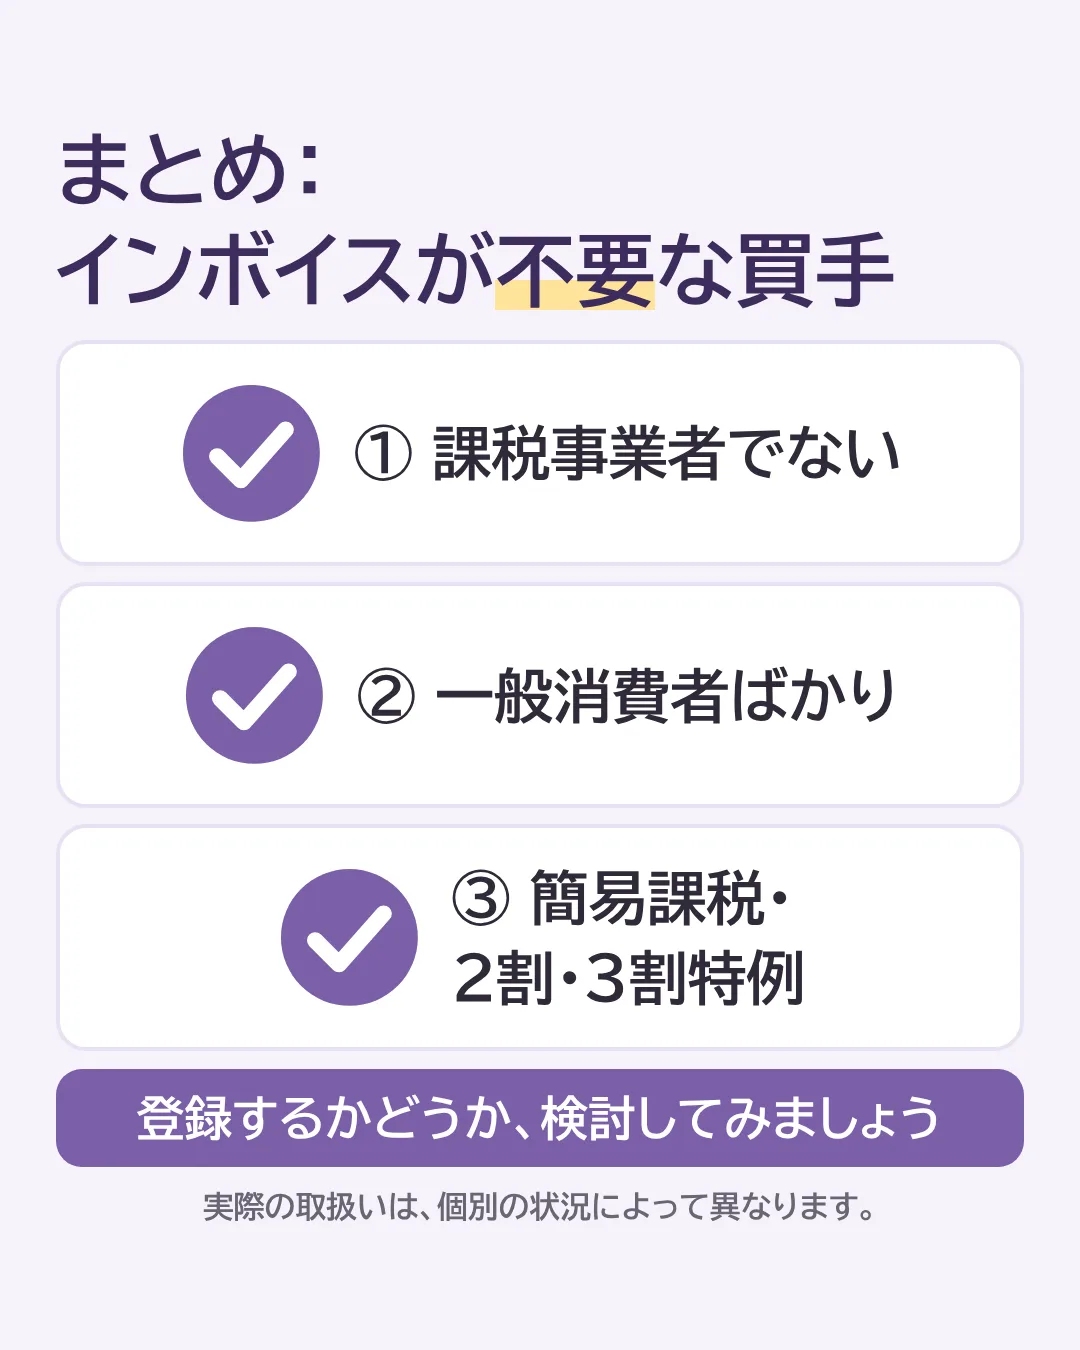
このことから、自分が適格請求書(インボイス)発行事業者になるかどうかを検討してみてください。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。