プライベートのお金を事業に使ったら?「事業主借」をわかりやすく解説
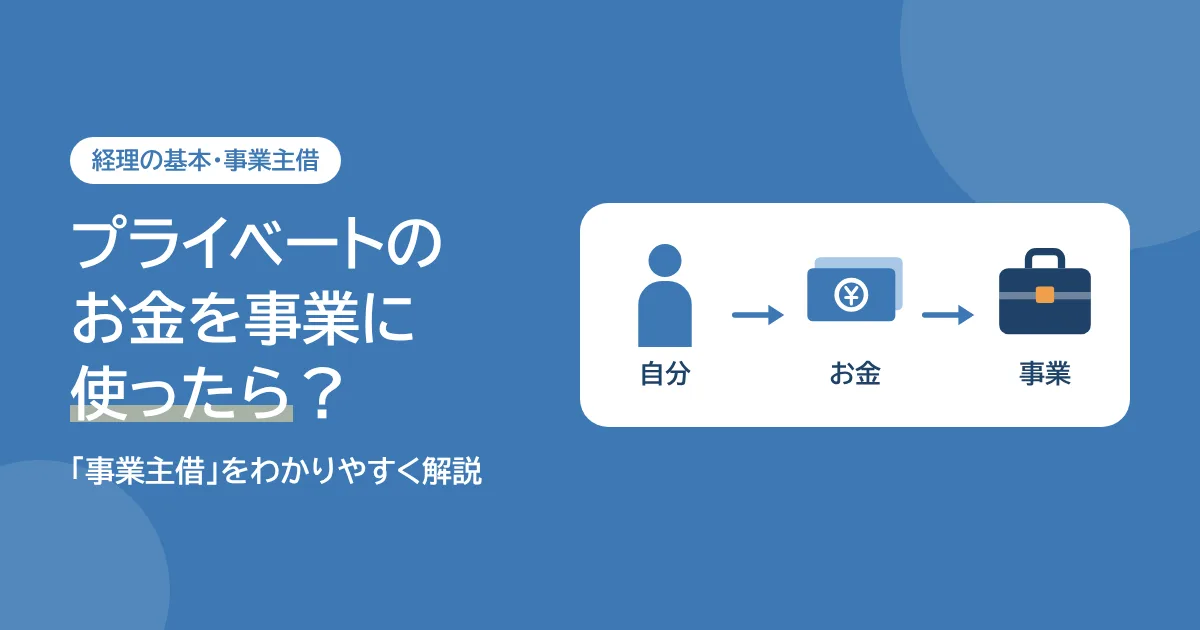
仕事で使う文房具を買ったけれど、プライベートのクレジットカードで払ってしまった。
事業の経費を、プライベート用の銀行口座から支払った。
個人事業主なら、こんなこともあります。
「事業のお金から払っていないから、経費にできない?」
と思うかもしれませんが、事業のために使った支出なら、プライベートのお金で支払っていても記録します。
そんなときに登場するのが、「事業主借(じぎょうぬしかり)」です。
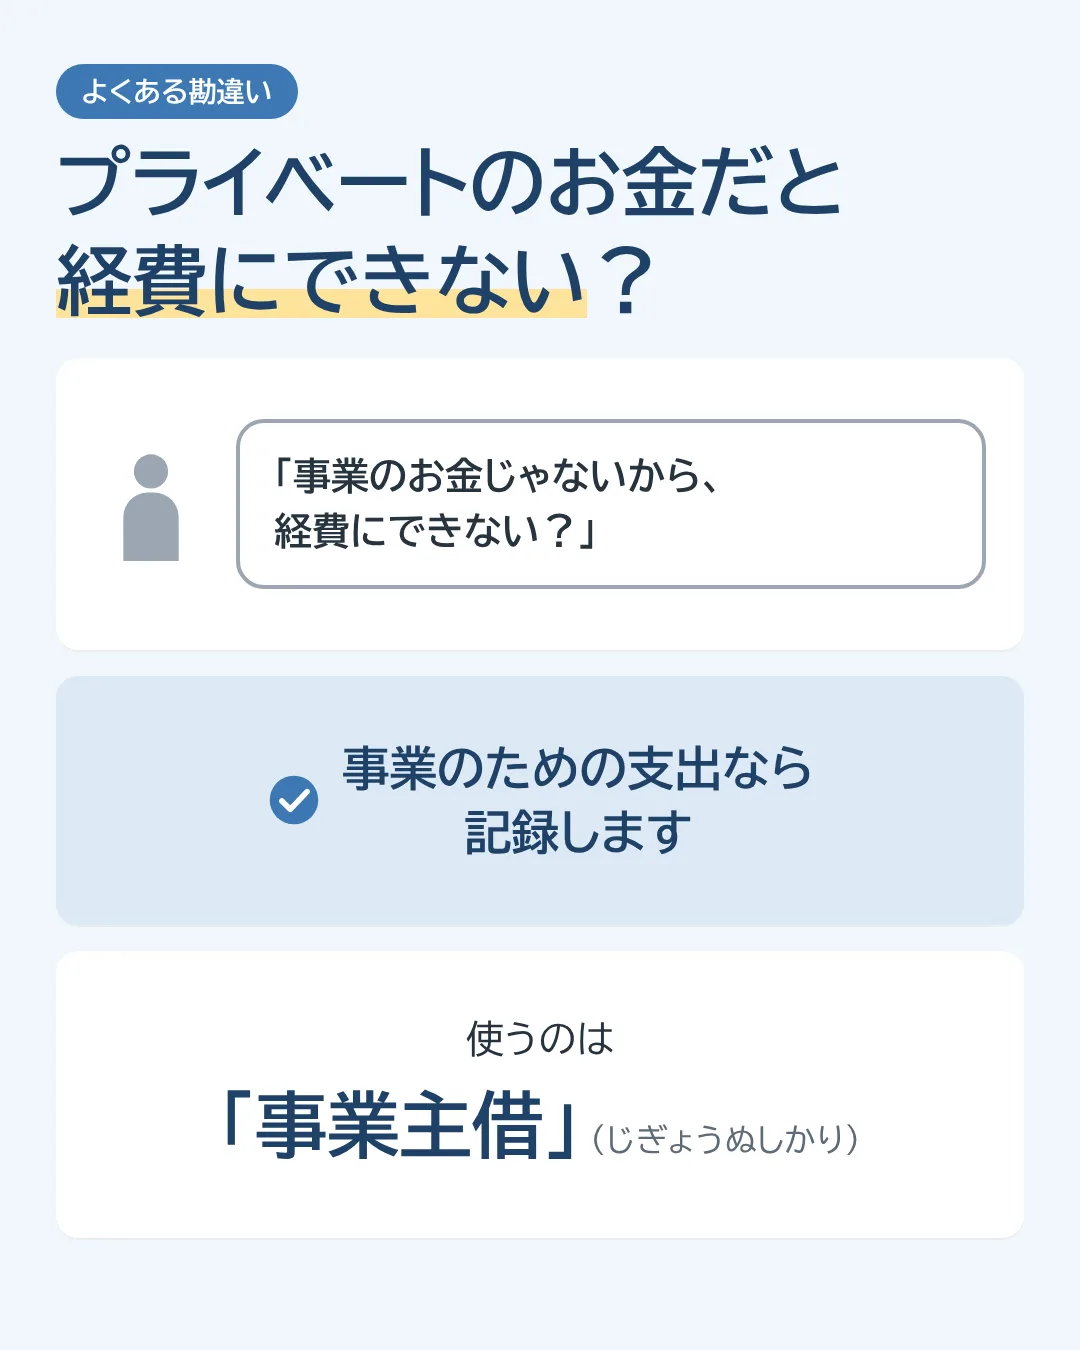
名前だけ見ると難しそうですが、お金がどちらからどちらへ動いたのかを考えると、わかりやすくなります。
まずは基本:「事業主借」ってどういう意味?
プライベートのお金で事業の支払いをした場合、
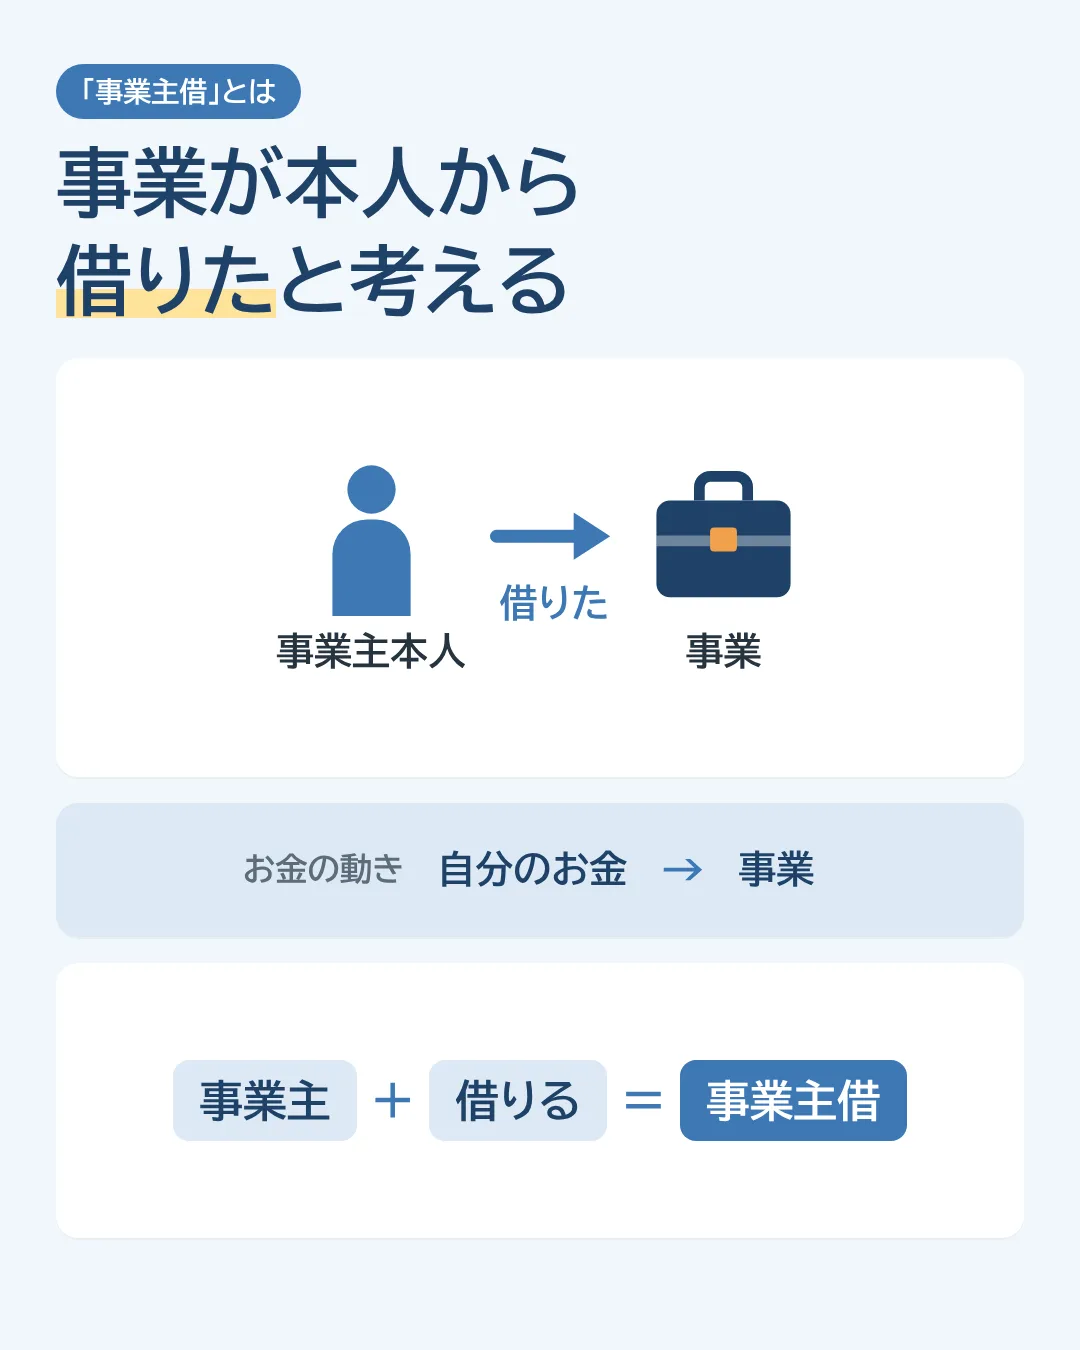
事業が、事業主本人からお金を「借りた」
と考えます。
イメージは、自分のお金 → 事業 です。
事業から見ると、事業主本人からお金を借りたことになるので、
事業主 + 借りる = 事業主借
と考えると覚えやすいです。
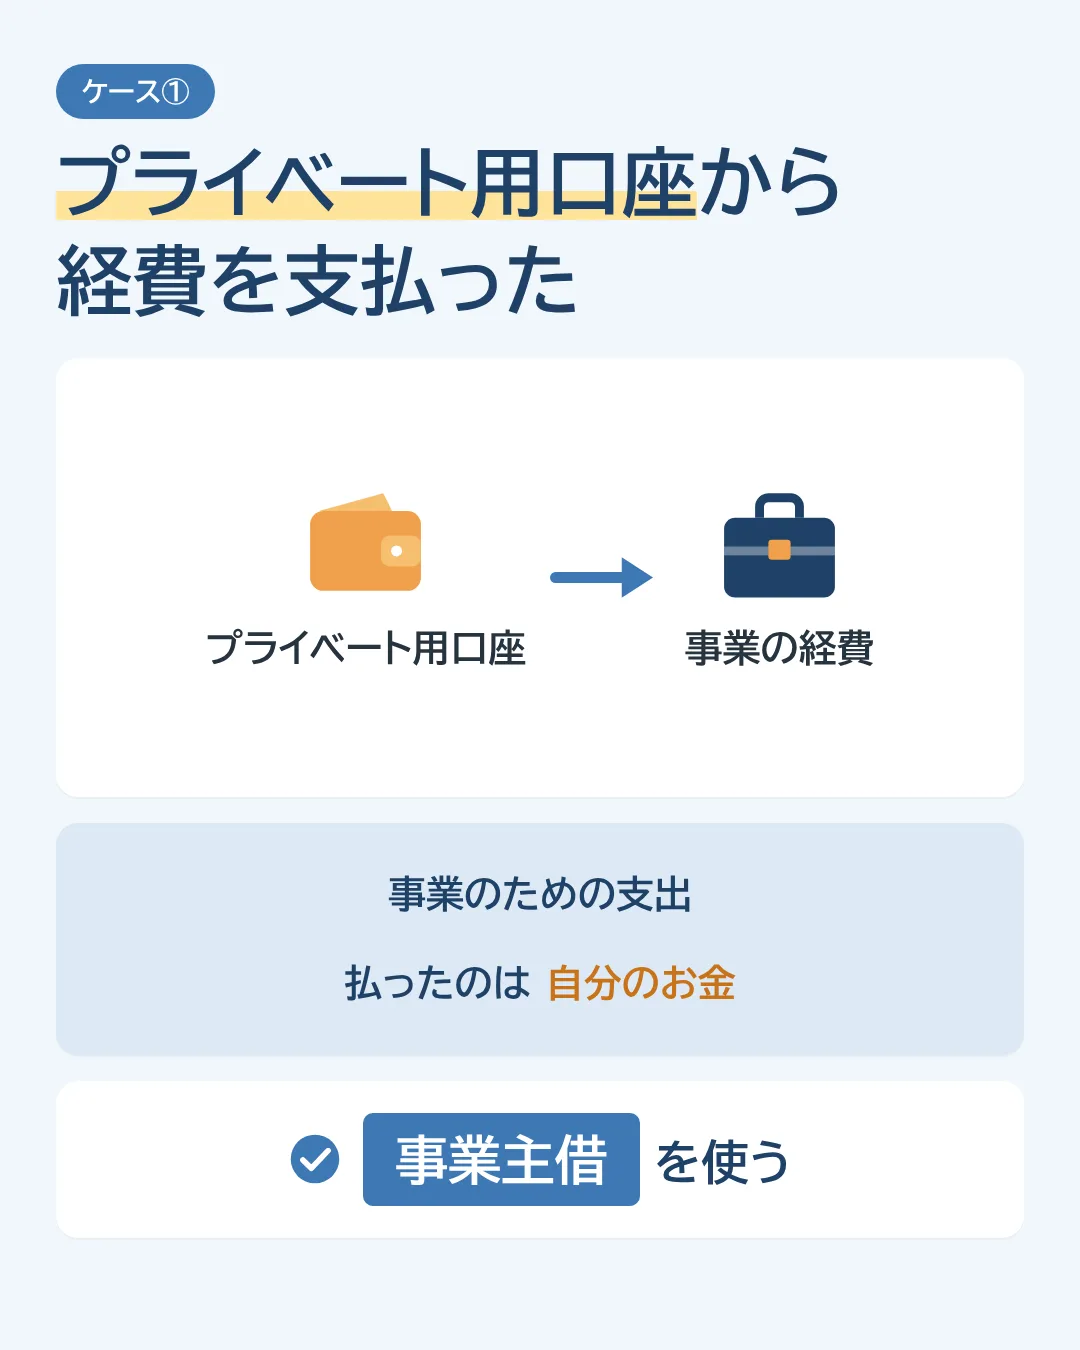
ケース① プライベート用の銀行口座から経費を支払った
たとえば、事業の経費をプライベート用の銀行口座から支払った場合。
事業のための支出だけれど、支払いに使ったのは自分のプライベートのお金です。
このような場合に「事業主借」を使います。
ポイントは、
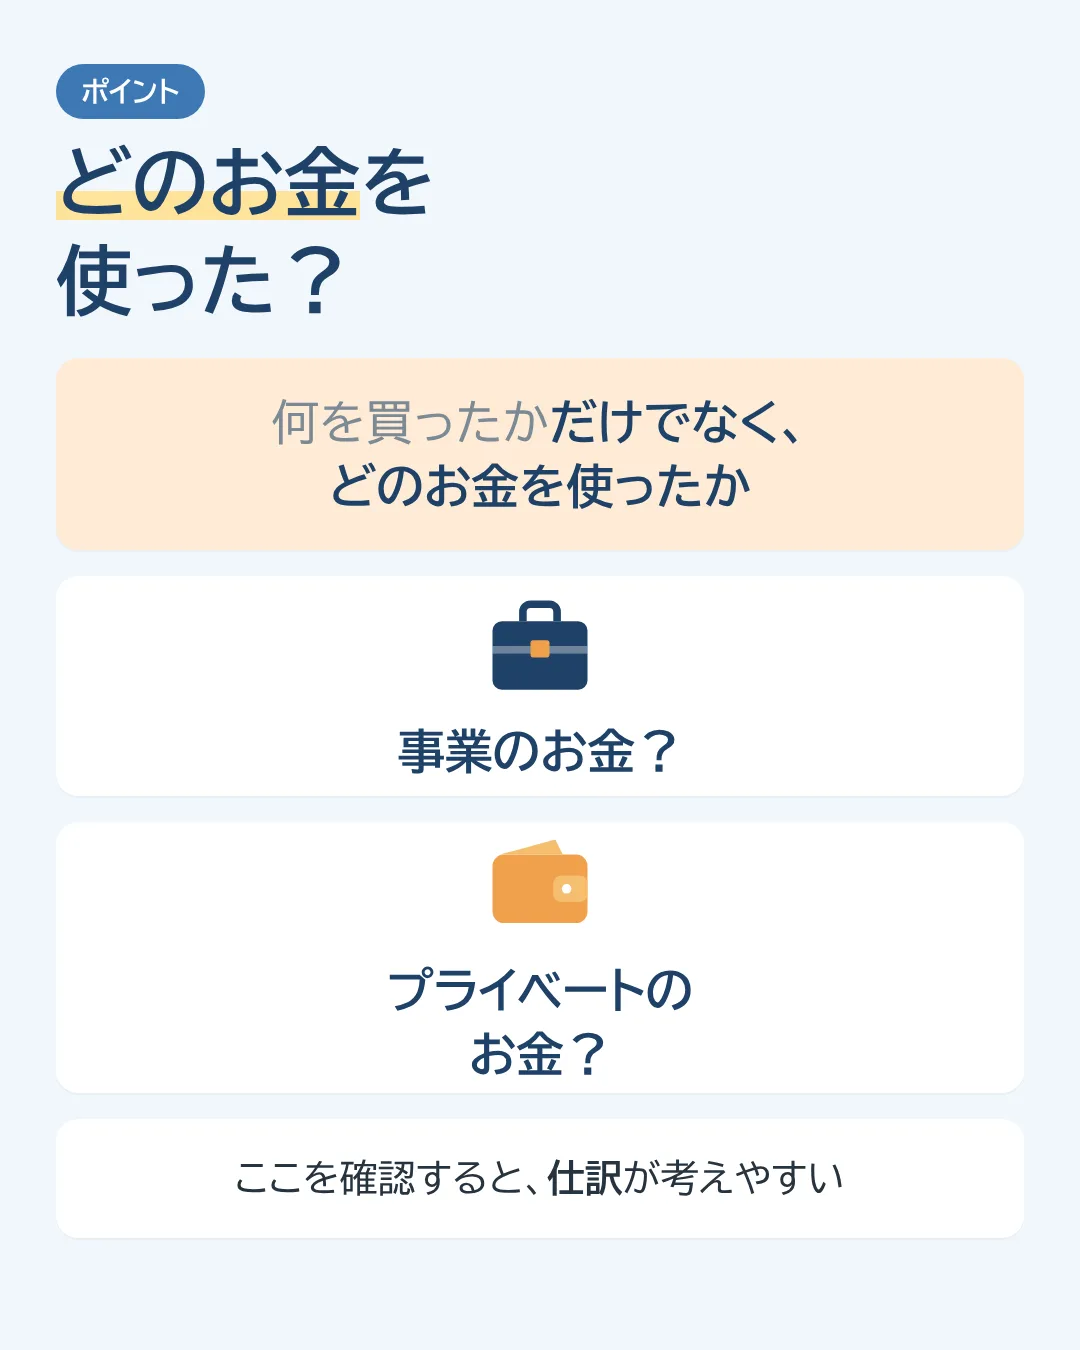
何を買ったかだけではなく、どのお金を使ったかを見ること。
事業のお金を使ったのか。プライベートのお金を使ったのか。
ここを確認すると、仕訳を考えやすくなります。
ケース② プライベートのクレジットカードで買った
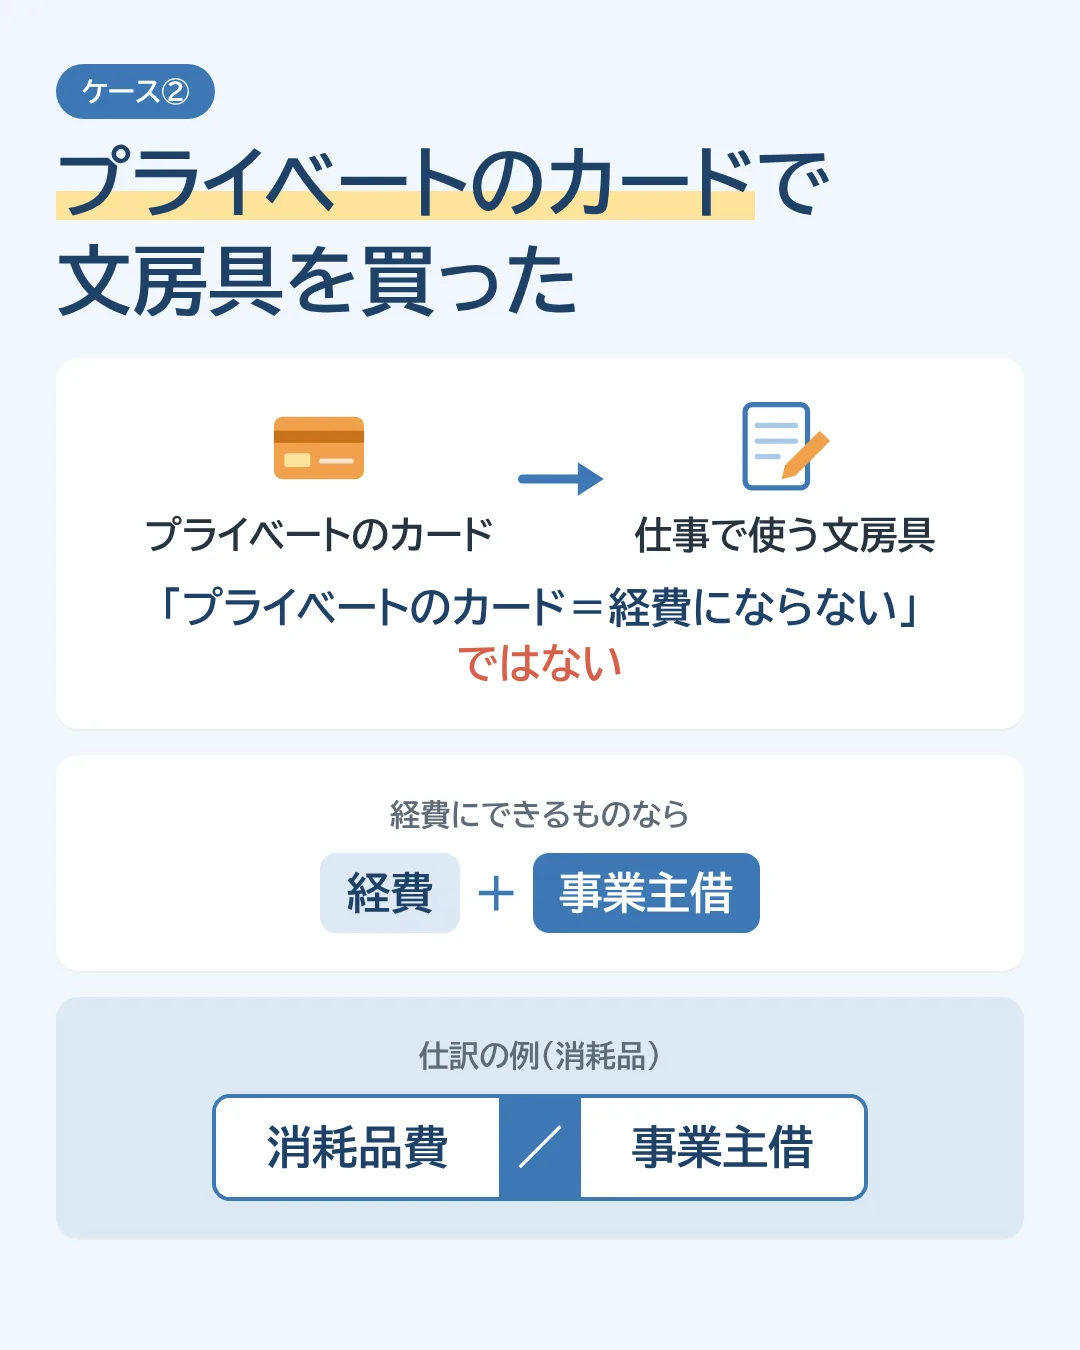
仕事で使う文房具を、プライベートのクレジットカードで購入した場合も同じです。
プライベートのカードだからといって、それだけで経費にならないわけではありません。
事業のために使った支出で、経費にできるものであれば、
経費 + 事業主借
という形で記録します。
たとえば、事業で使う消耗品をプライベートのお金で購入した場合なら、
消耗品費 / 事業主借
という仕訳になります。
注意点:「プライベートのお金で払ったから記帳しなくていい」ではない
ここは間違えやすいところです。
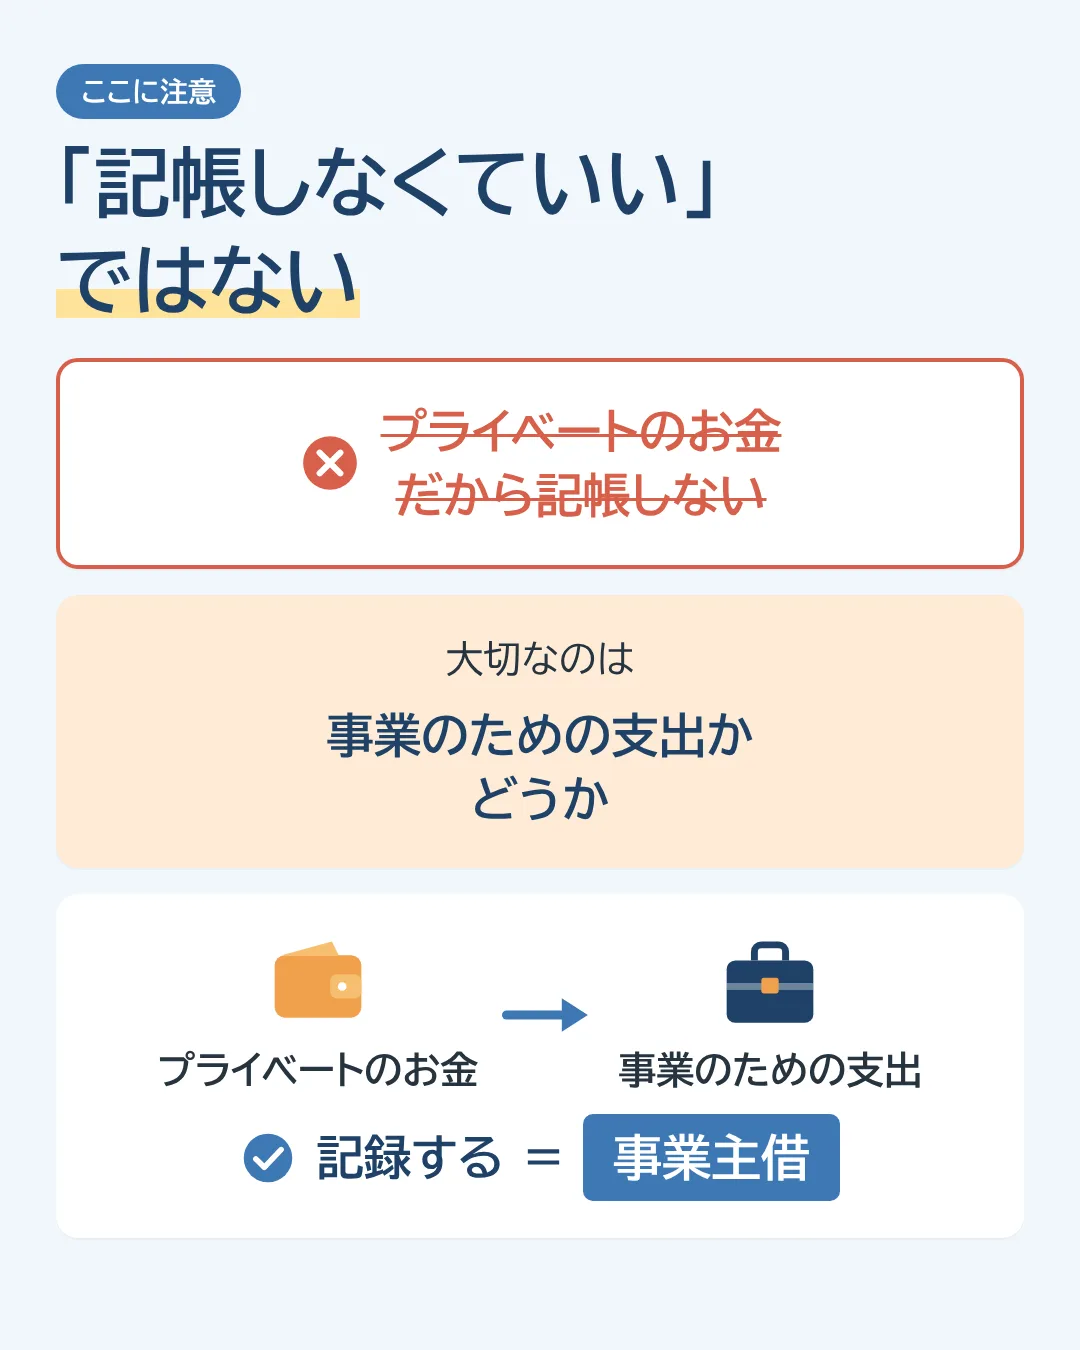
プライベートのお金で支払ったからといって、記帳しなくていいわけではありません。
大切なのは、事業のために使った支出かどうか。
事業のために使った支出なら、プライベートのお金で支払った場合も記録します。
そして、そのときに「事業主借」を使います。
「事業主貸」と「事業主借」で迷ったら
名前が似ているので、どっちだったかな?となりやすい勘定科目です。
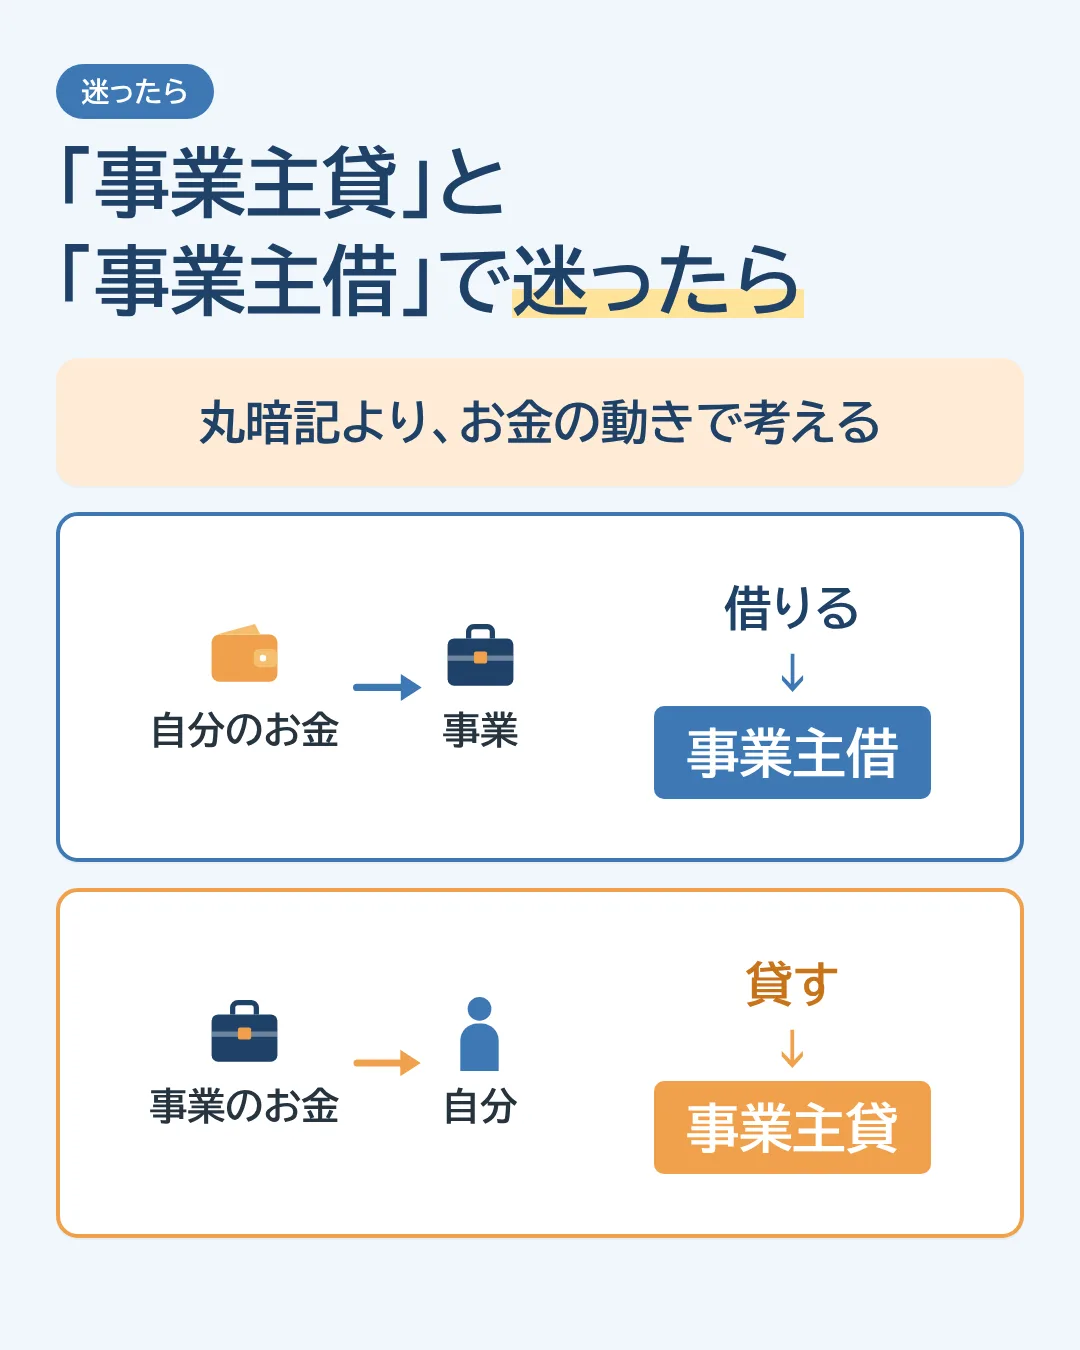
丸暗記するよりも、お金がどちらからどちらへ動いたかを考えてみてください。
| お金の動き | 考え方 | 勘定科目 |
|---|---|---|
| 自分のお金 → 事業 | 事業が自分からお金を借りる | 事業主借 |
| 事業のお金 → 自分 | 事業から自分へお金を貸す | 事業主貸 |
このように、お金の動きを矢印で考えると整理しやすくなります。
まとめ
プライベートのお金を事業に使ったら、
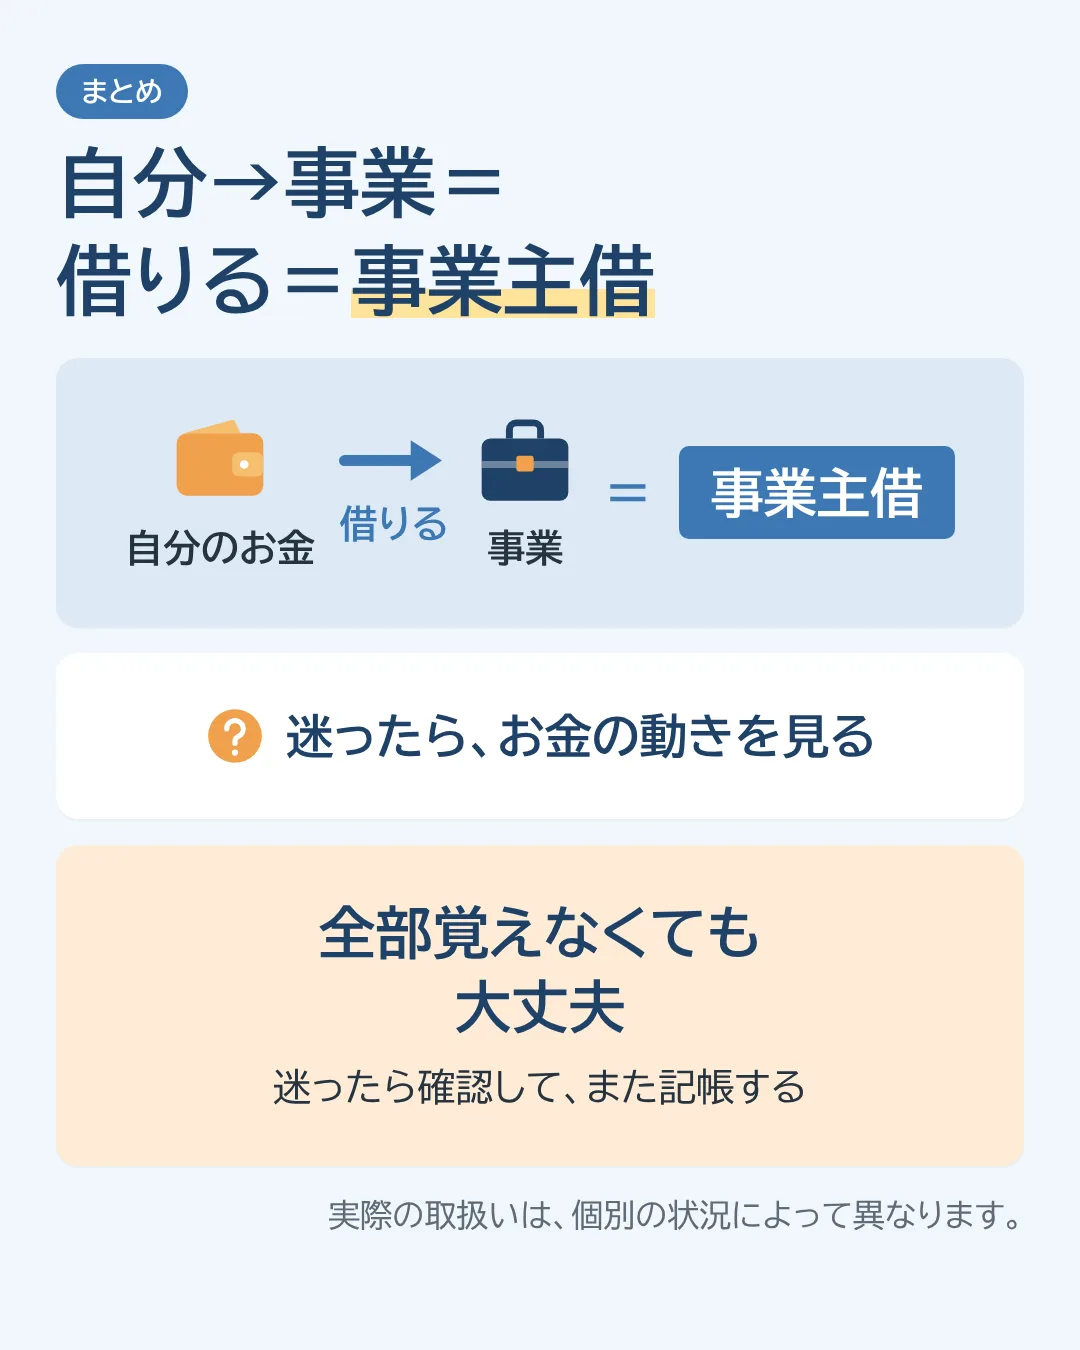
自分のお金 → 事業
というお金の動きになります。
事業から見ると、事業主本人から「借りる」と考えるので、
借りる = 事業主借 です。
- 自分のお金 → 事業 = 借りる = 事業主借
- 「プライベートのお金で払ったから記帳しなくていい」ではない
- 迷ったら、お金がどちらからどちらへ動いたかを考える
経理は、最初から全部覚えなくても大丈夫。迷ったら確認して、また記帳する。
少しずつ続けていけば、だんだんわかることが増えていきます。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。