事業用のお金をプライベートで使ったら?「事業主貸」で記録しよう
事業をしていると、うっかり事業用の口座やクレジットカードをプライベートで使ってしまうことがあります。
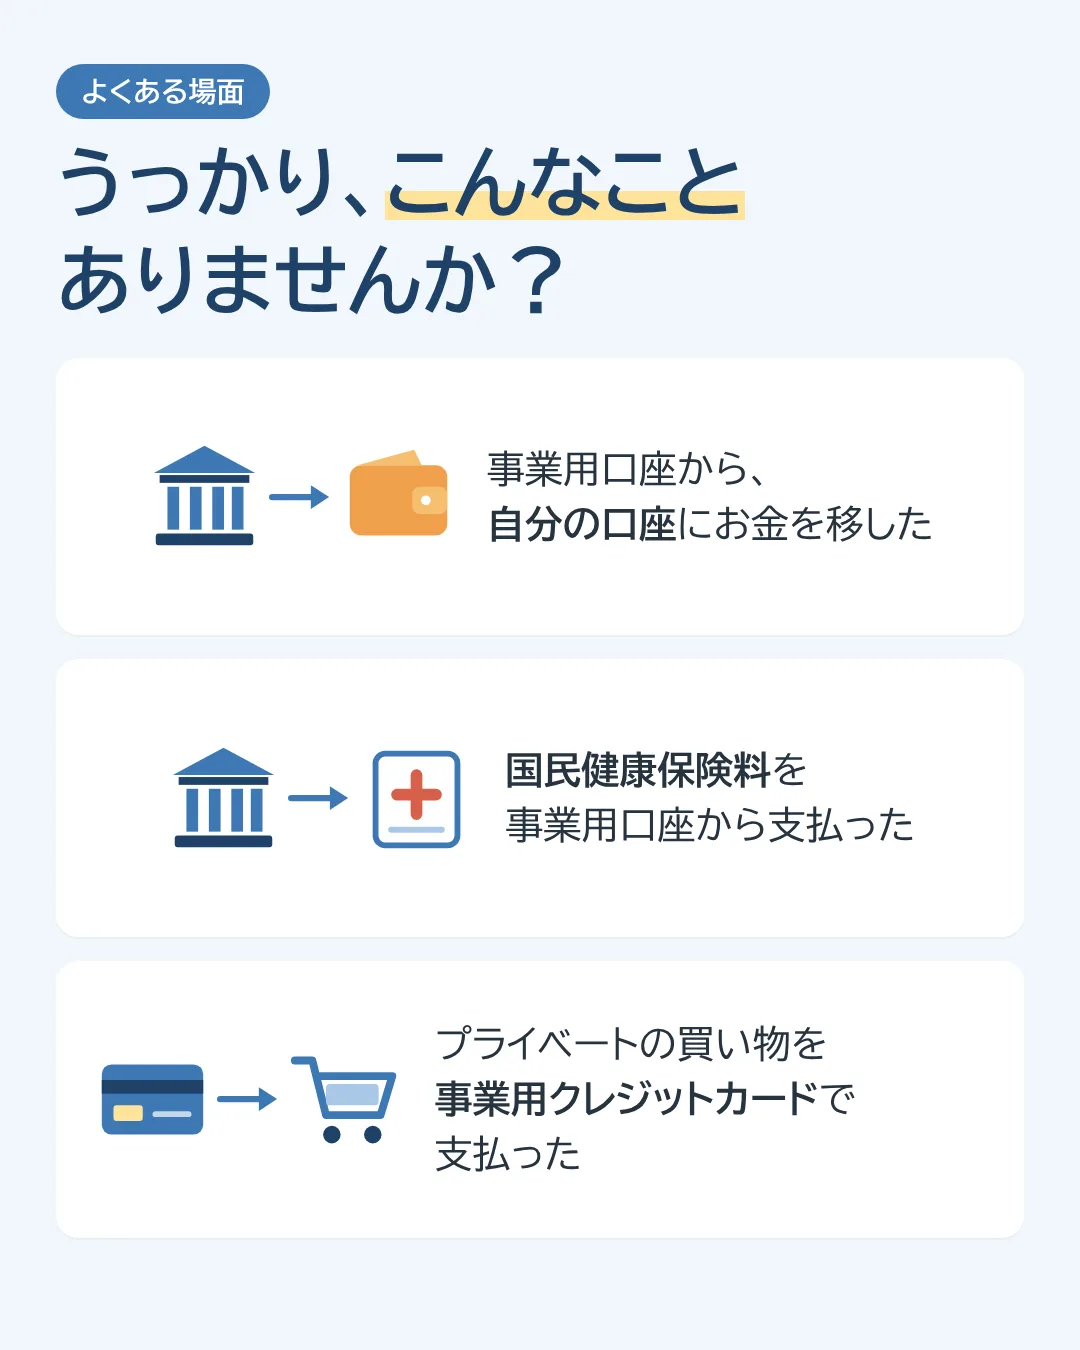
たとえば、
- 事業用口座から、自分の口座にお金を移した
- 国民健康保険料を事業用口座から支払った
- プライベートの買い物を事業用クレジットカードで支払った
こんなとき、
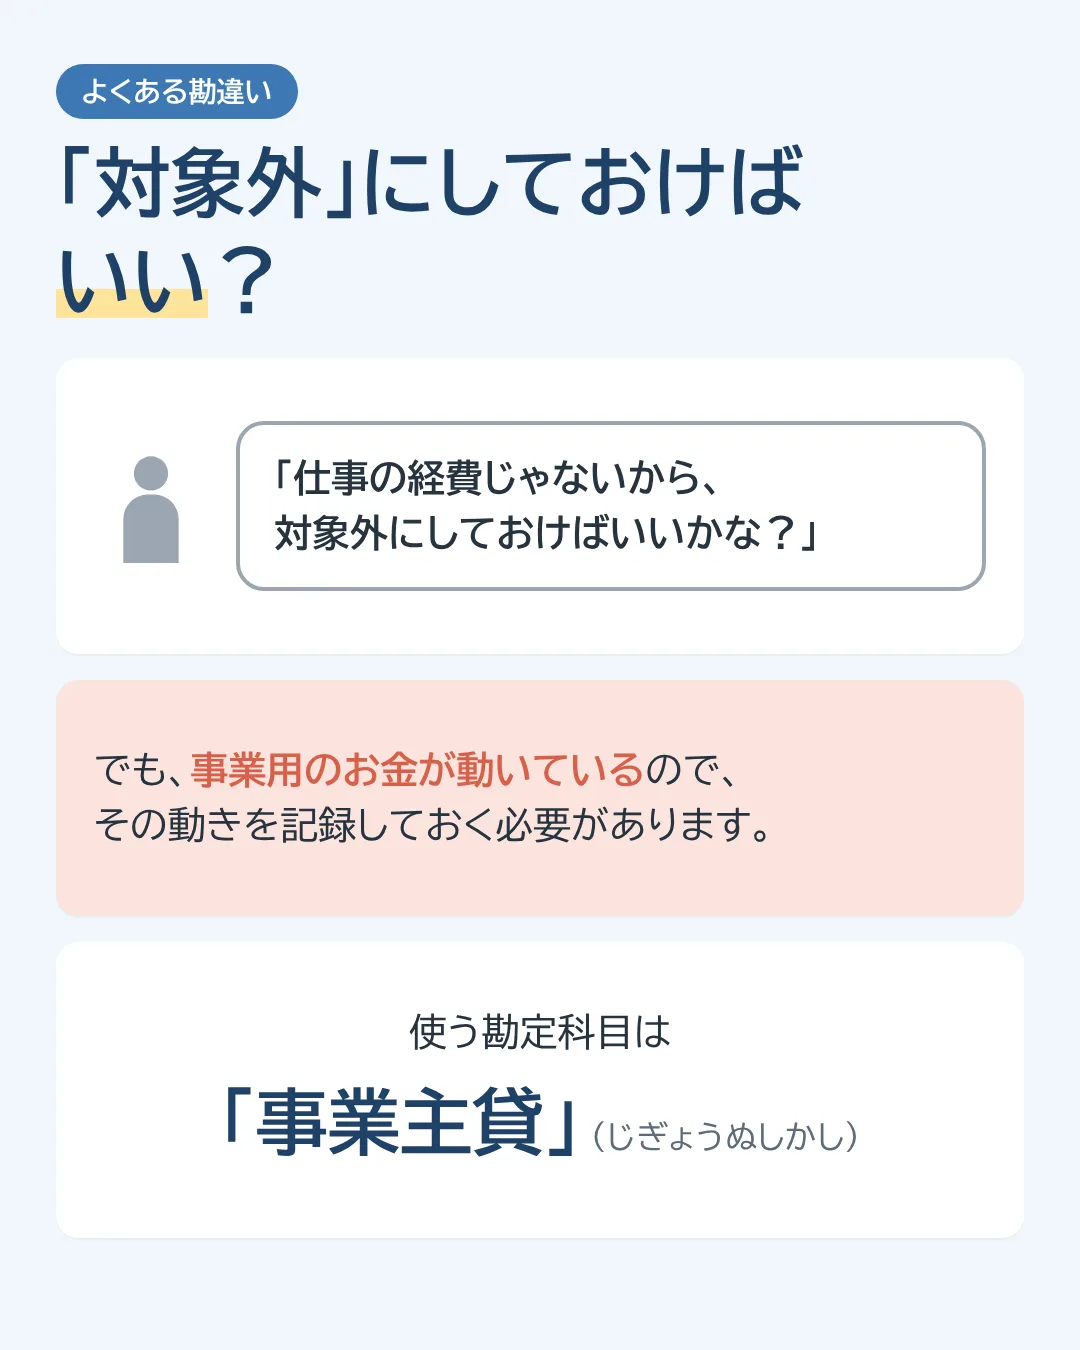
「仕事の経費じゃないから、対象外にしておけばいいかな?」
と思うかもしれません。
でも、事業用のお金が動いているので、その動きを記録しておく必要があります。
使う勘定科目は、「事業主貸(じぎょうぬしかし)」です。
まずは基本:「事業主貸」ってどういう意味?
事業用のお金でプライベートの支払いをした場合、
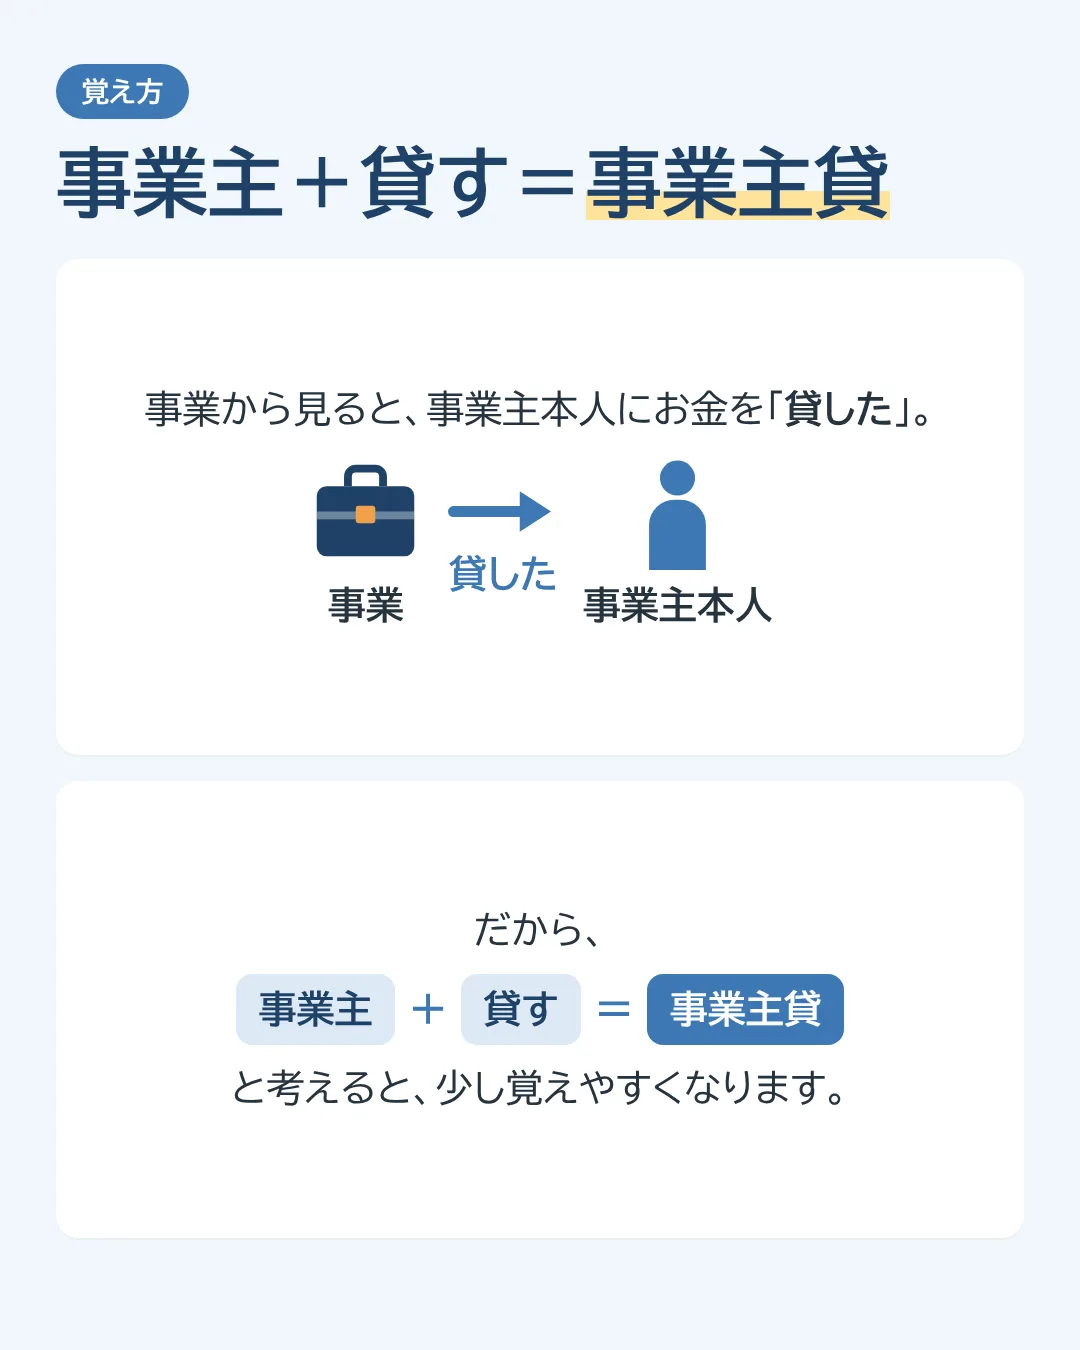
「事業用のお金を、事業主本人に貸した」
と考えます。
イメージすると、事業 → お金 → 自分 です。
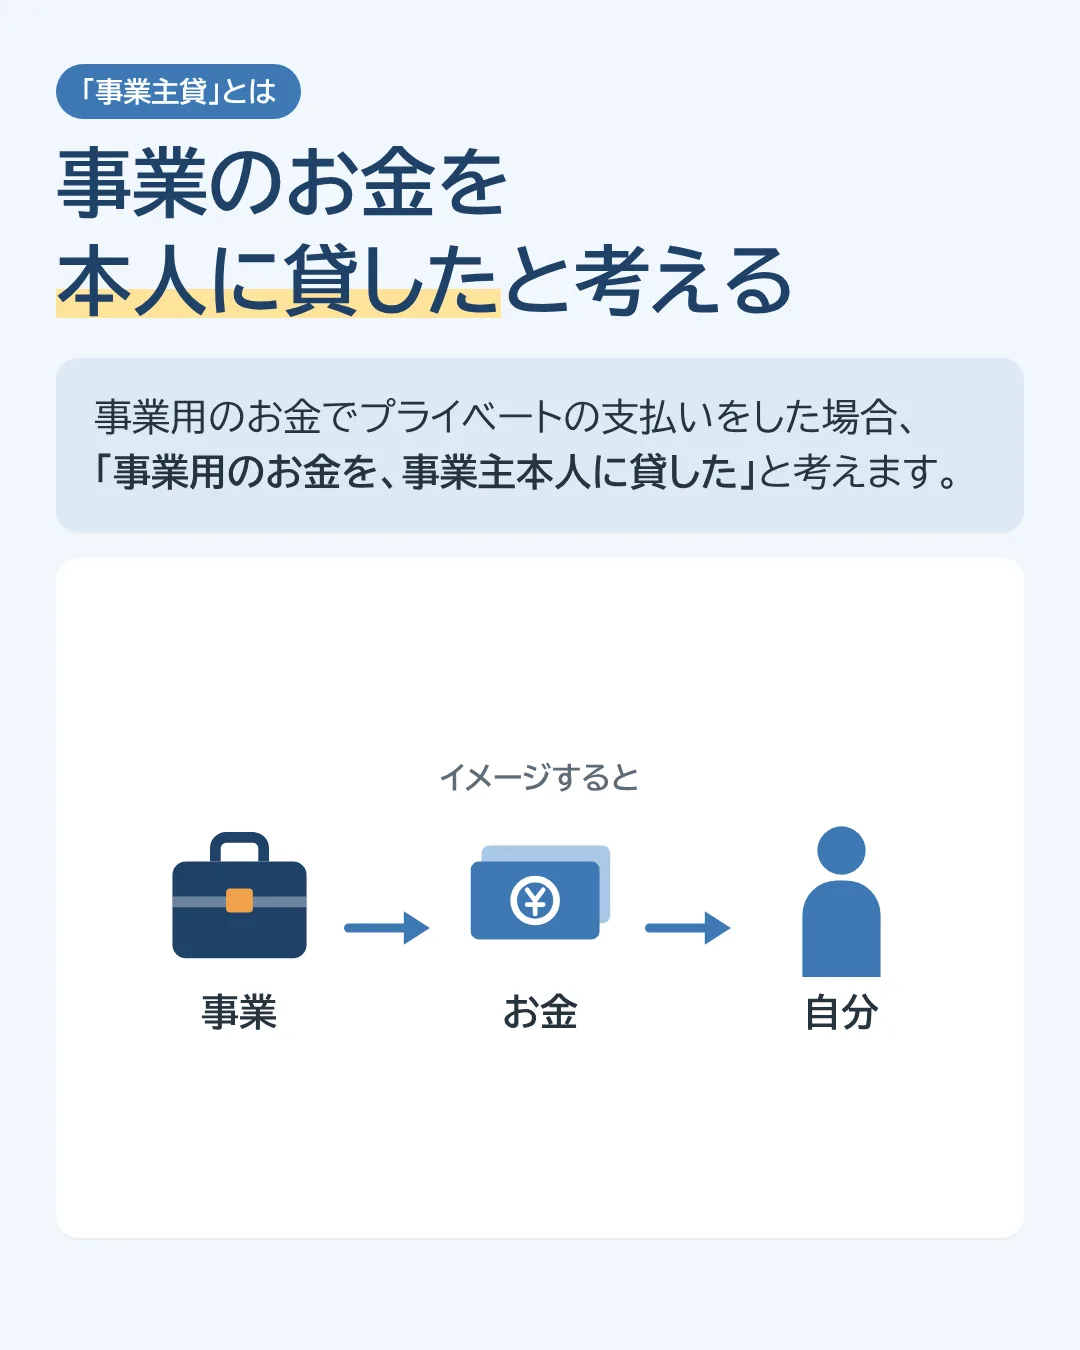
事業から見ると、事業主本人にお金を「貸した」。
だから、
事業主 + 貸す = 事業主貸
と考えると、少し覚えやすくなります。
ケース① 事業用口座からプライベート用口座へお金を移した
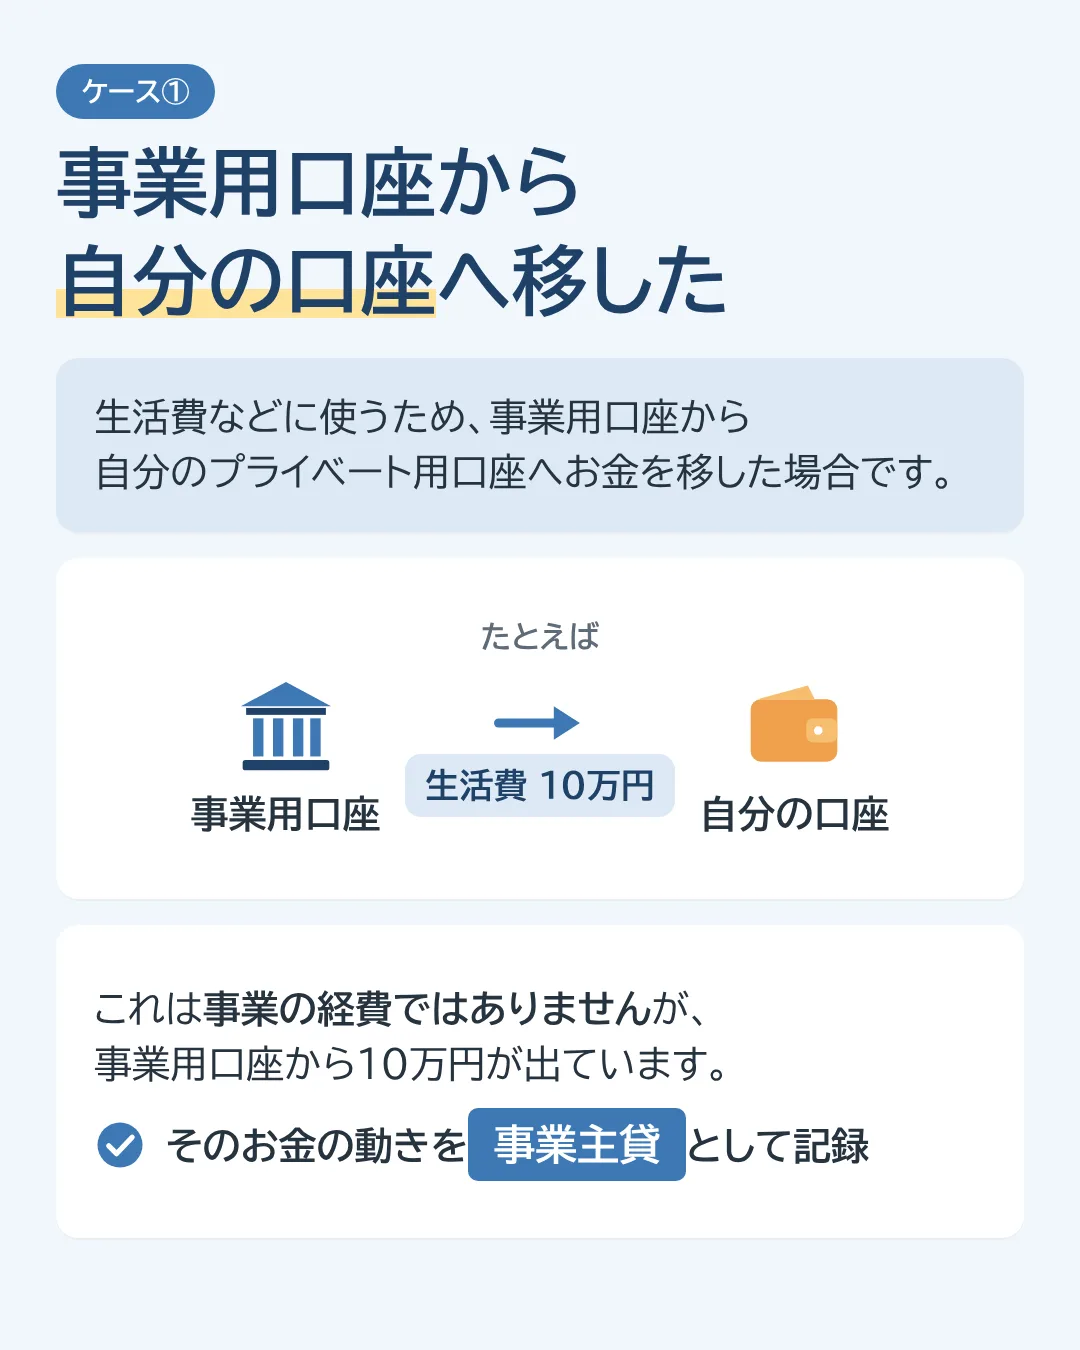
生活費などに使うため、事業用口座から自分のプライベート用口座へお金を移した場合です。
たとえば、事業用口座から生活費として10万円を自分の口座へ移したという場合。
これは事業の経費ではありませんが、事業用口座から10万円が出ています。
そのため、そのお金の動きを「事業主貸」として記録します。
ケース② 事業用のお金でプライベートの支払いをした
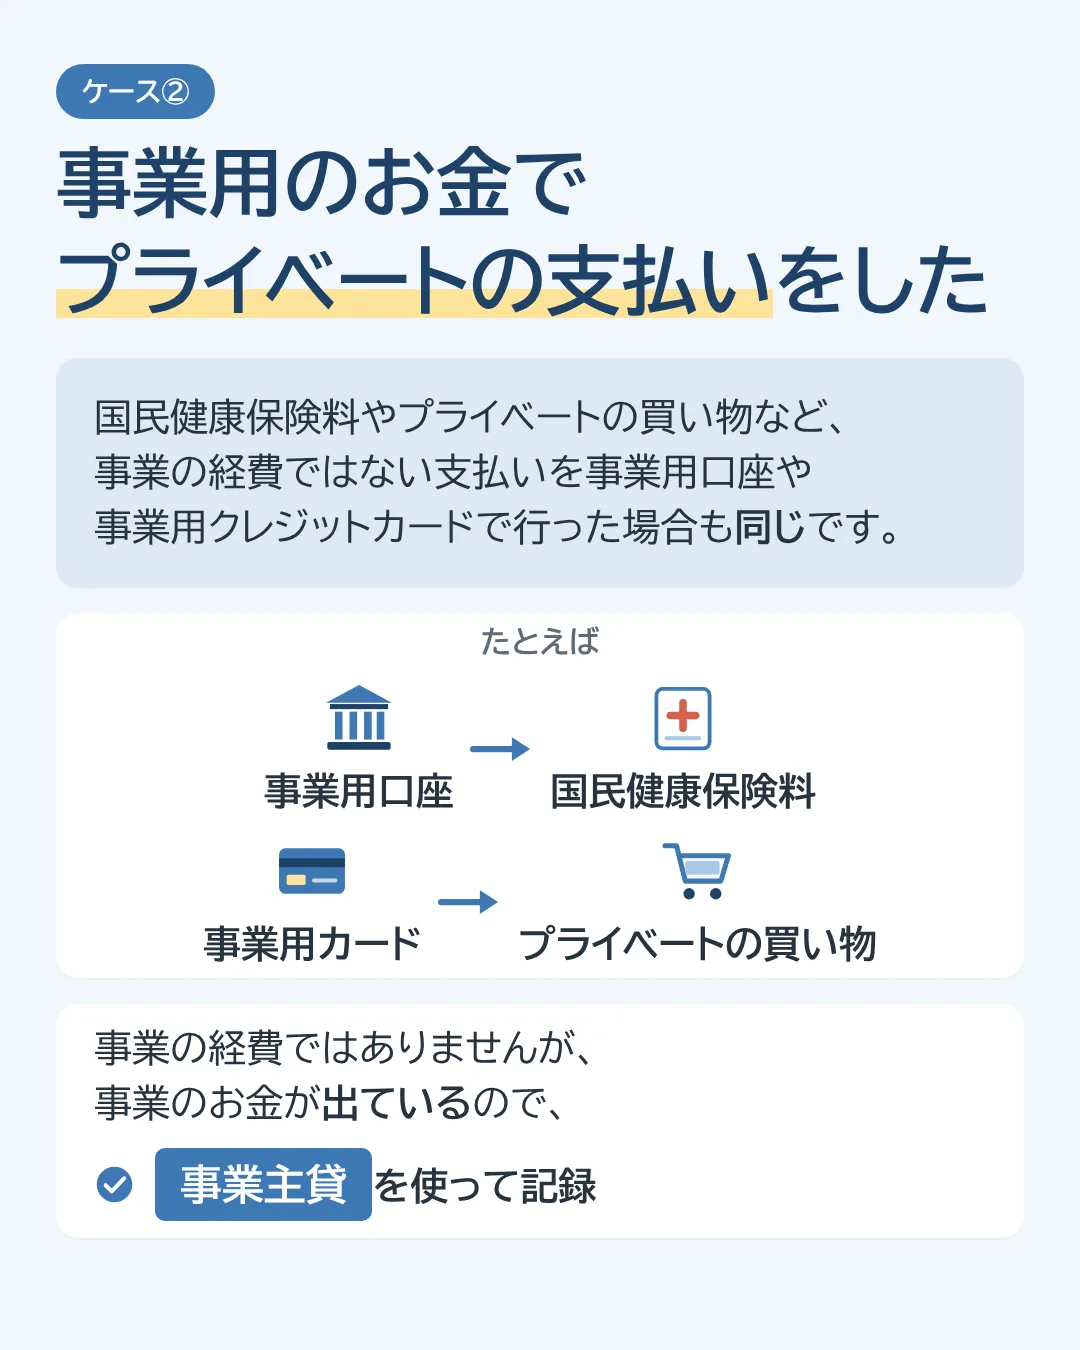
国民健康保険料やプライベートの買い物など、事業の経費ではない支払いを事業用口座や事業用クレジットカードで行った場合も同じです。
事業のお金が出ているので、「事業主貸」を使って記録します。
注意点:「対象外」にして終わらせない
ここは、記帳するときに迷いやすいところです。
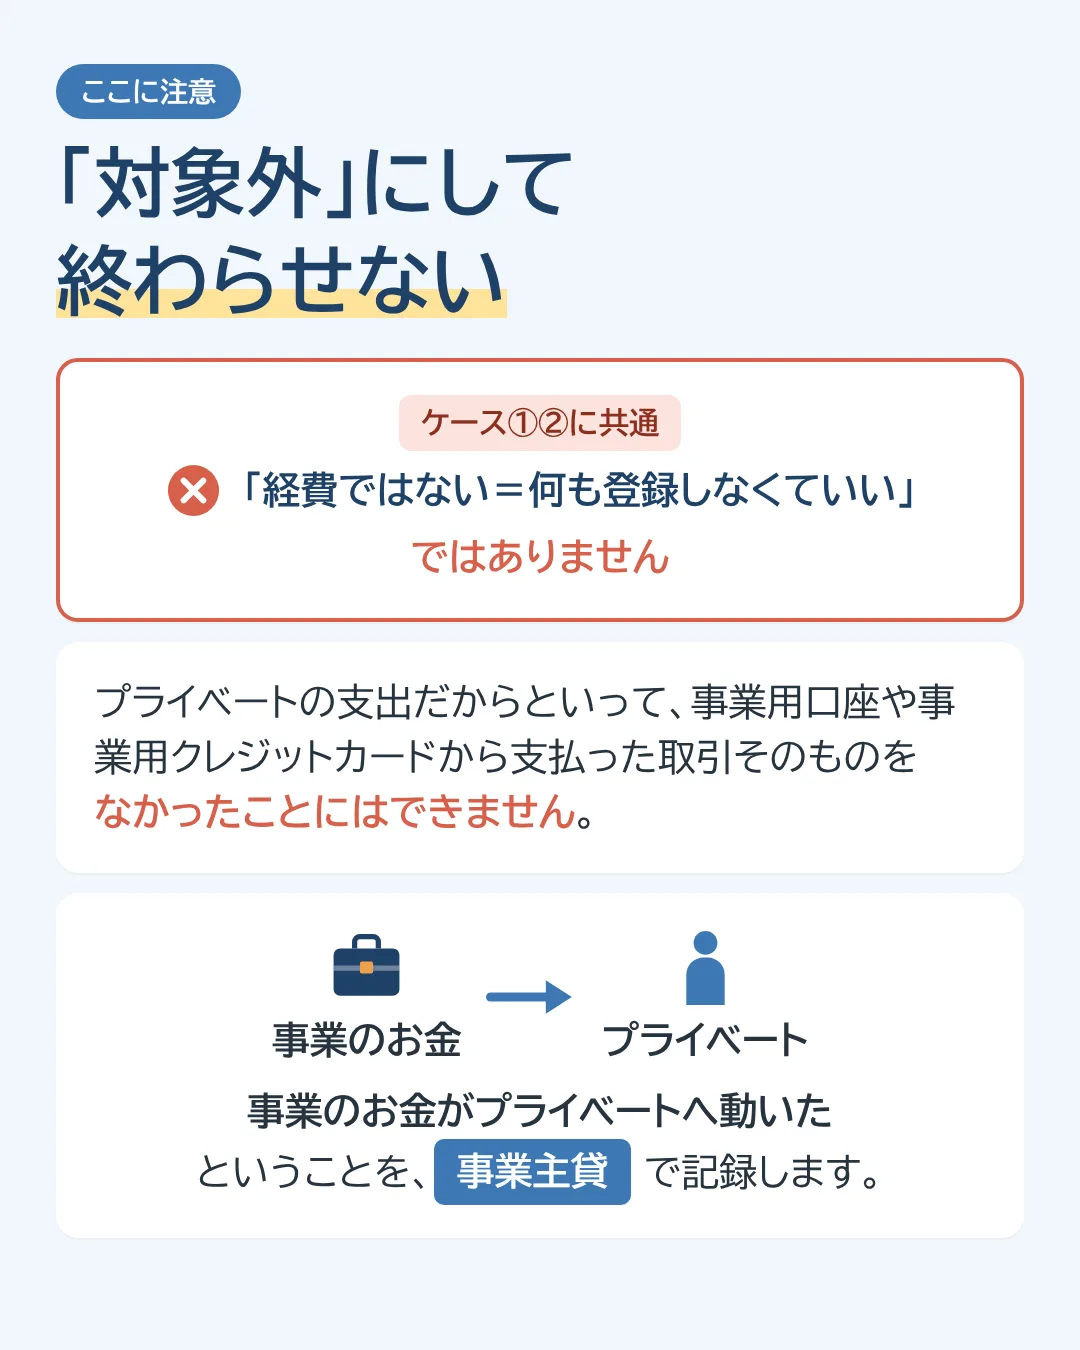
ケース①②に共通して、「経費ではない=何も登録しなくていい」ではありません。
プライベートの支出だからといって、事業用口座や事業用クレジットカードから支払った取引そのものをなかったことにはできません。
事業のお金がプライベートへ動いたということを「事業主貸」で記録します。
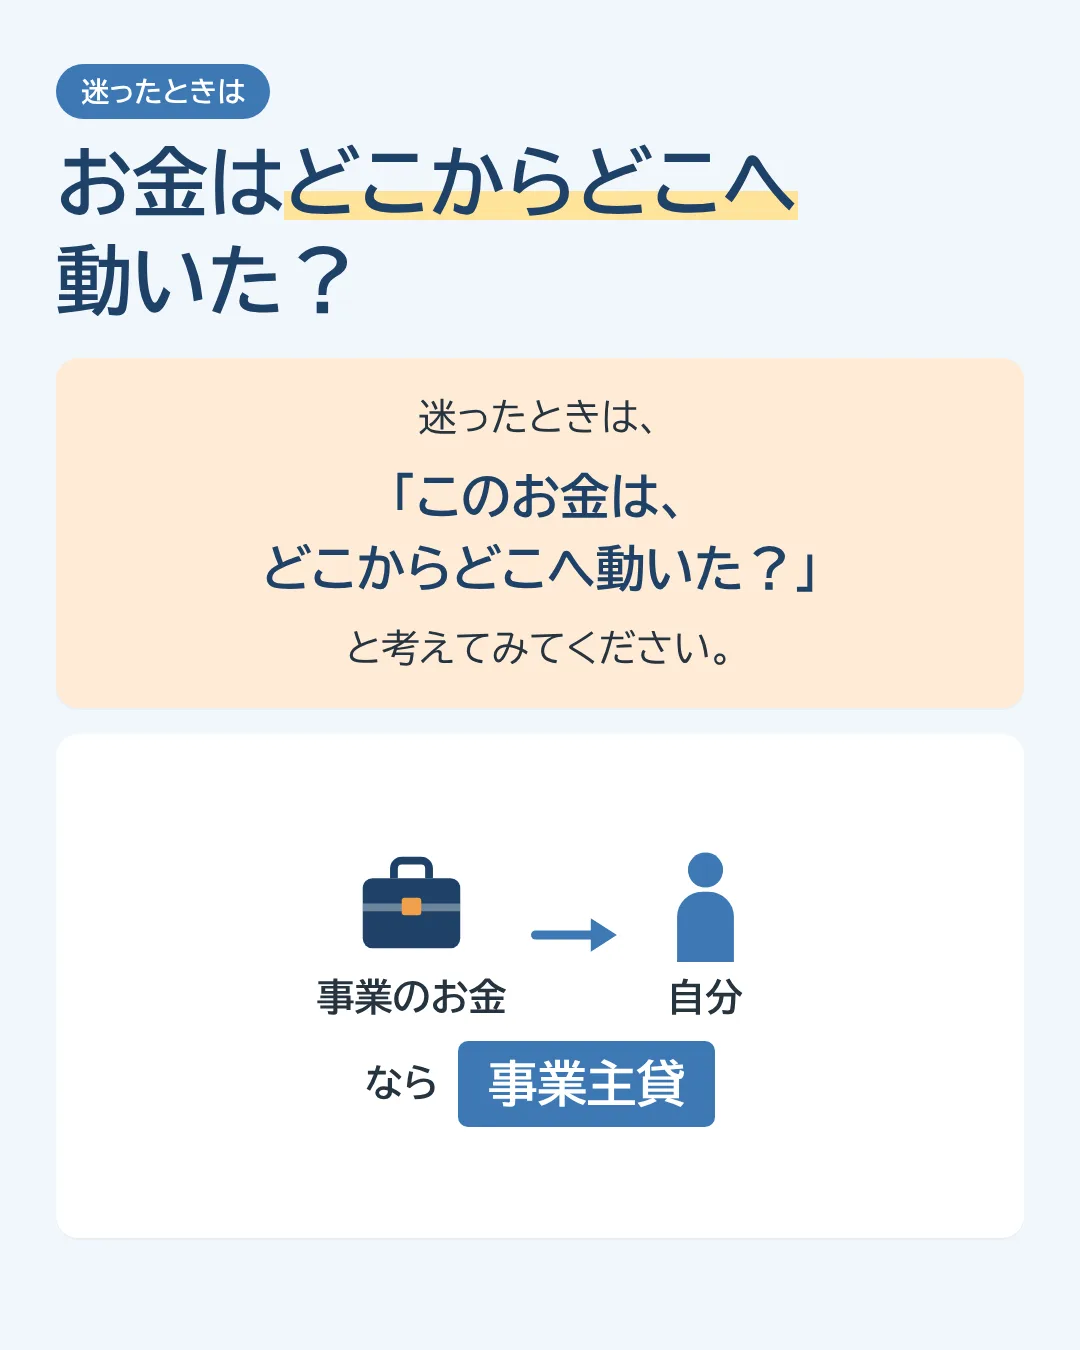
迷ったときは
「このお金は、どこからどこへ動いた?」と考えてみてください。
事業のお金 → 自分
なら、
事業主貸 です。
| お金の動き | 例 | 勘定科目 |
|---|---|---|
| 事業のお金 → 自分 | 事業用口座から自分の口座へ移した 国民健康保険料やプライベートの買い物を事業のお金で支払った |
事業主貸 |
| 自分のお金 → 事業 | プライベートのお金を事業に使った | 事業主借 |
まとめ
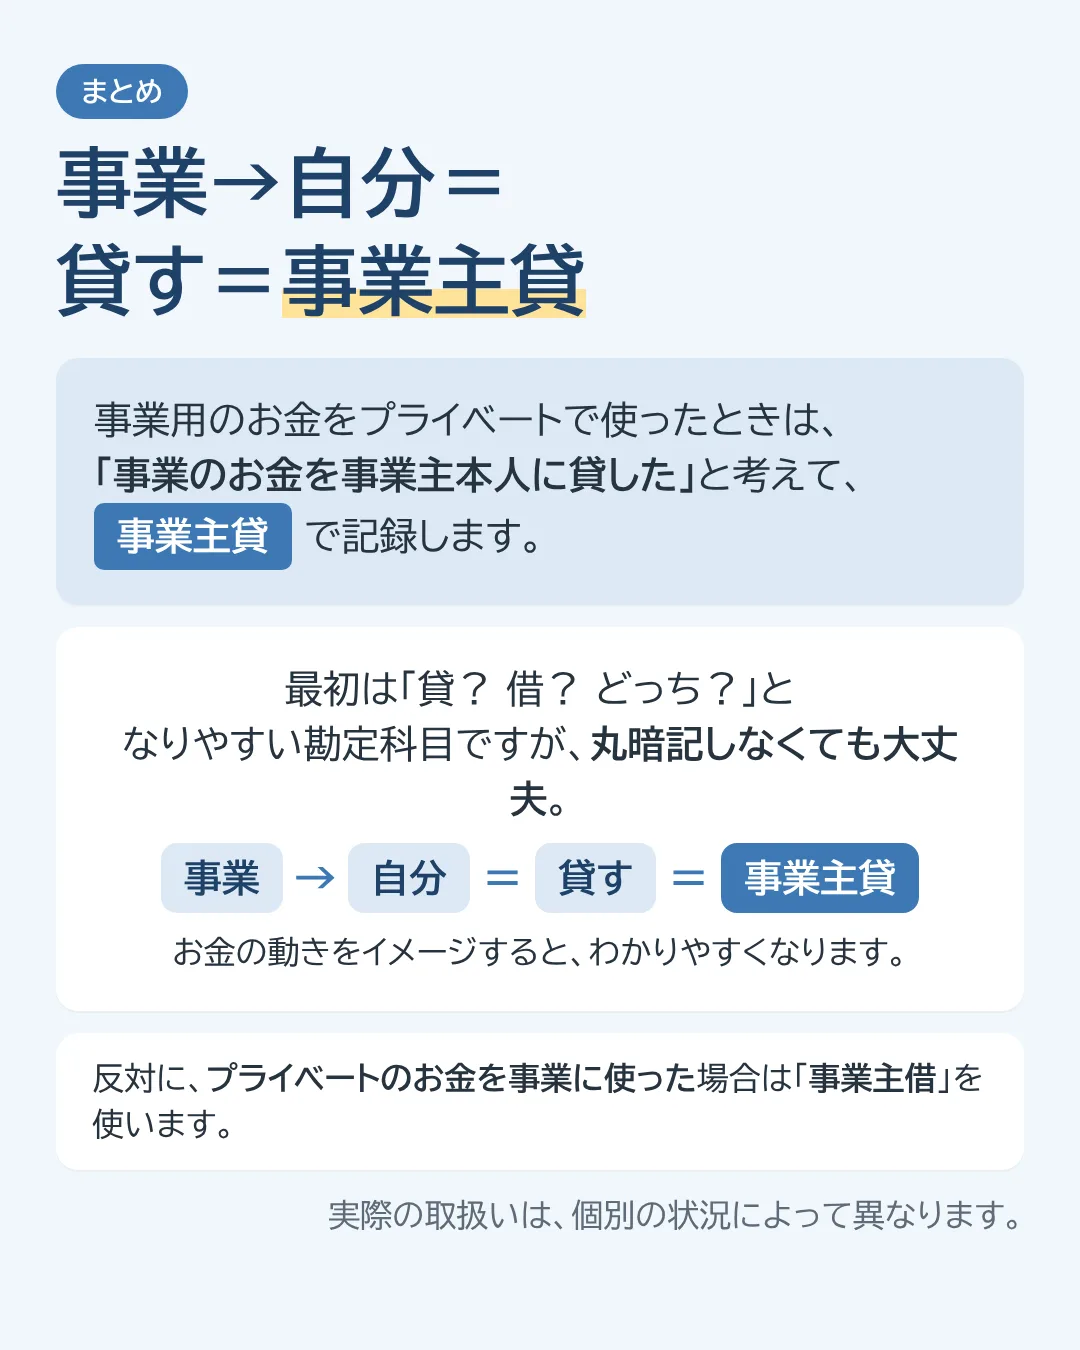
事業用のお金をプライベートで使ったときは、「事業のお金を事業主本人に貸した」と考えて、「事業主貸」で記録します。
最初は「貸? 借? どっち?」となりやすい勘定科目ですが、丸暗記しなくても大丈夫。
- 事業 → 自分 = 貸す = 事業主貸
- 「経費ではない」=「何も登録しない」ではない
- 迷ったら、お金がどこからどこへ動いたかを考える
お金の動きをイメージすると、わかりやすくなります。
そして反対に、プライベートのお金を事業に使った場合は「事業主借」を使います。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。