売却益が0円なら税金はかからない?譲渡所得の特別控除と配偶者控除・基礎控除の落とし穴
土地や建物等を売却した際、「収用等の特別控除」や「居住用財産を譲渡した場合の3,000万円の特別控除」などを利用することで、税金の計算上、譲渡益(売却益)がゼロになることがあります。
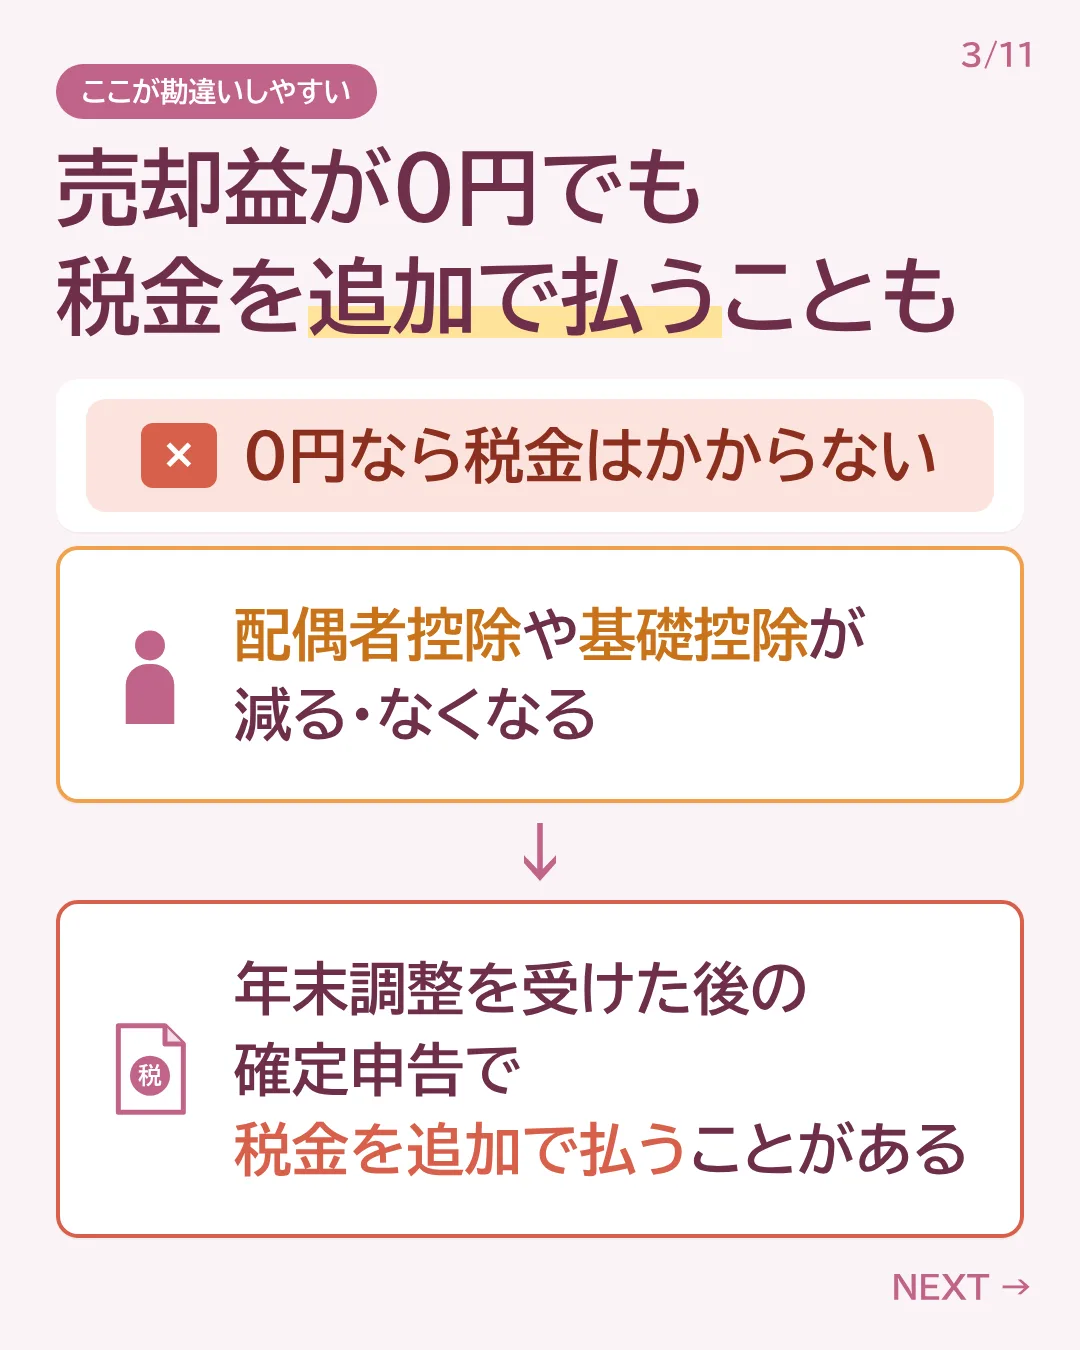
「利益がゼロになるなら、税金はかからないはず」と思っていませんか?
実は、申告をすると思わぬ税金が発生するパターンがあります。
ここが勘違いしやすいポイント
譲渡益が特別控除(3,000万円など)で相殺されてゼロになっても、「配偶者控除」や「基礎控除」が減ったり、なくなったりする可能性があります。
その結果、年末調整を受けた後に確定申告をすると、追加で税金を払わなければいけないケースがあります。
なぜ税金が発生してしまうのか?
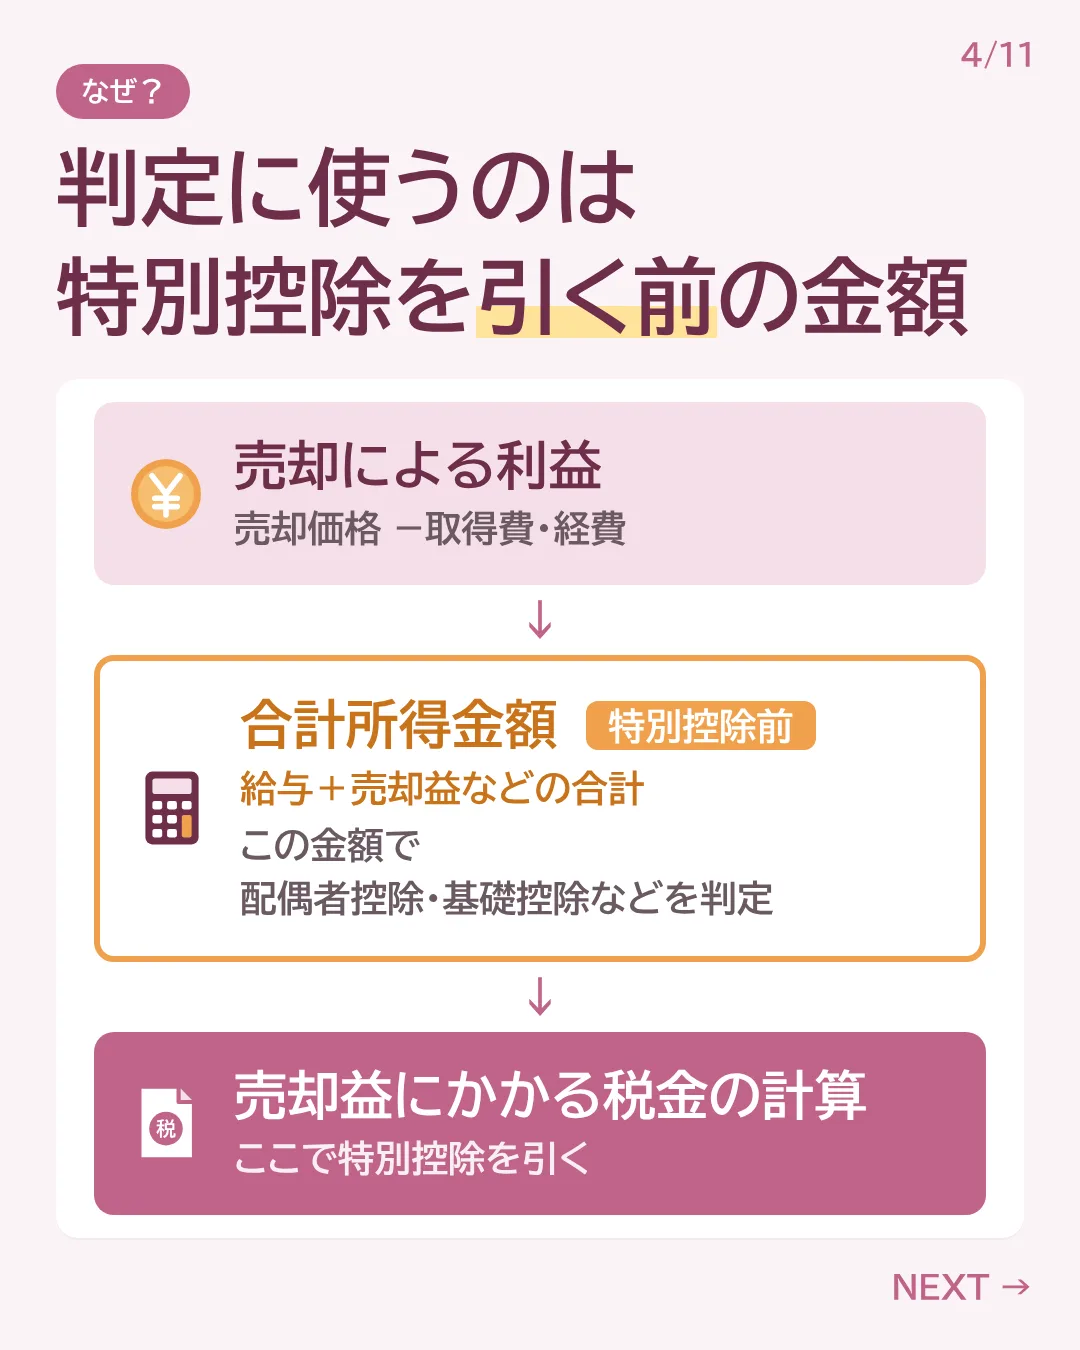
これは、税金の計算に使われる「合計所得金額」の判定ルールが原因です。
合計所得金額とは、給与や売却益などの所得を合計した金額です。
配偶者控除や基礎控除の判定に使う金額は、「特別控除を引く前」の金額なのです。
- 売却による利益(譲渡益)
売却価格 - 取得費・経費 - 合計所得金額
この金額で、配偶者控除・基礎控除などの判定を行います。まだ3,000万円などの特別控除は引きません。 - 売却益にかかる税金の計算(課税される譲渡所得金額)
ここで初めて特別控除を引きます。特別控除を引いて0円になれば、売却益への税金はかかりません。
具体的な事例で見てみましょう
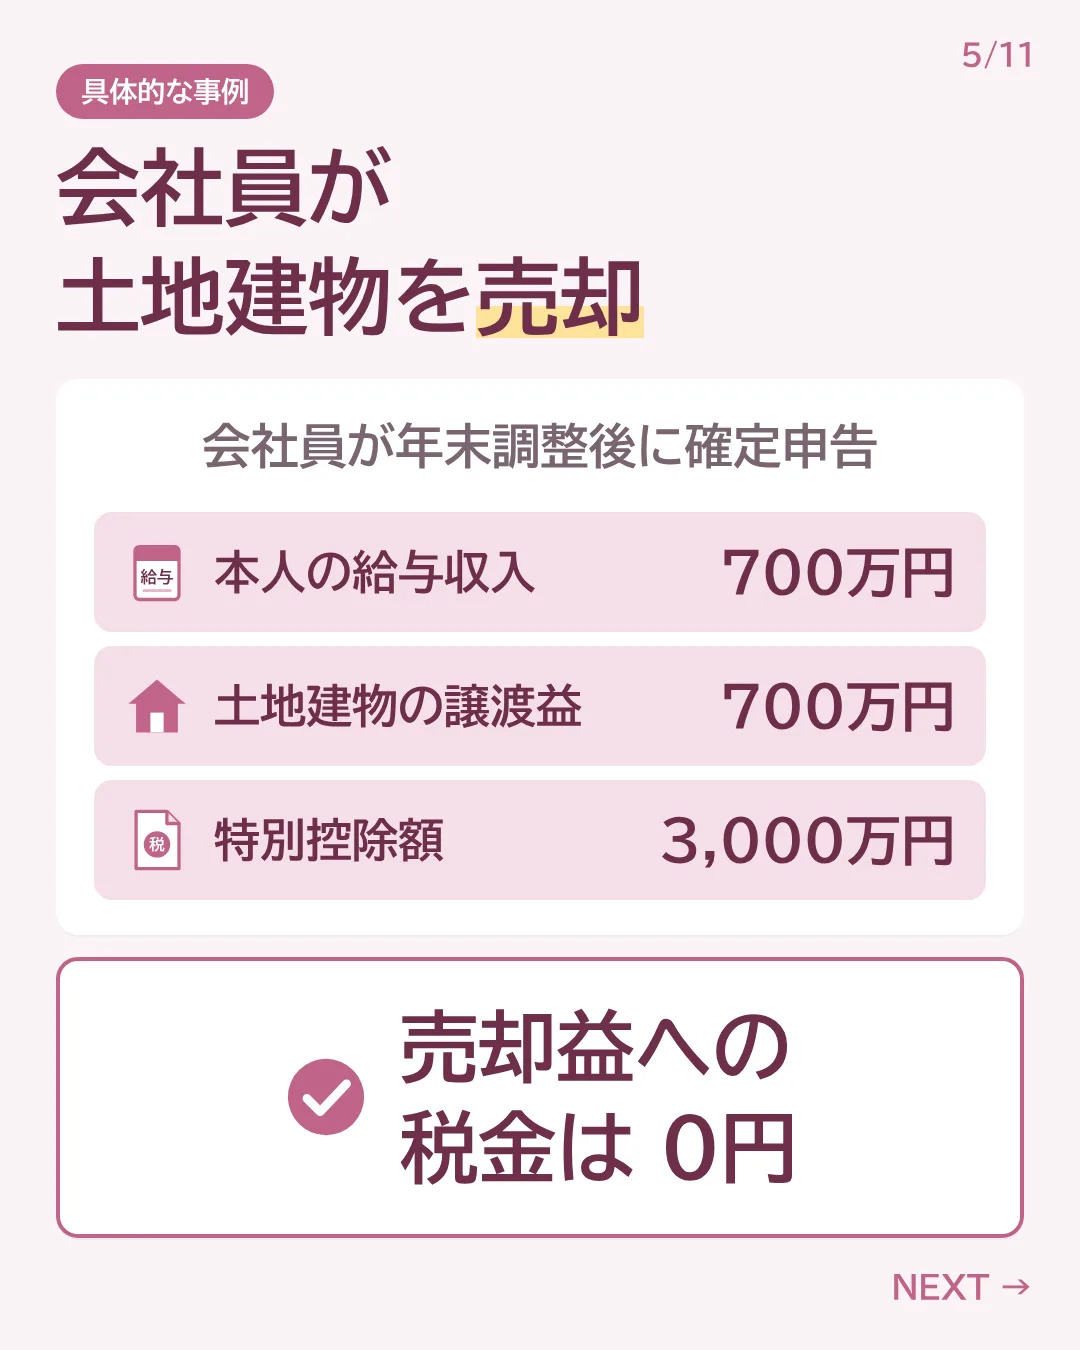
会社員の方が年末調整後に確定申告をするケースです。
【モデルケース】
- 本人の給与収入:700万円
- 土地建物の譲渡益:700万円
- 特別控除額:3,000万円
一見すると、譲渡益700万円に対して特別控除が3,000万円あるため、売却益に対する税金はゼロです。
しかし、他の税金に影響が出ます。
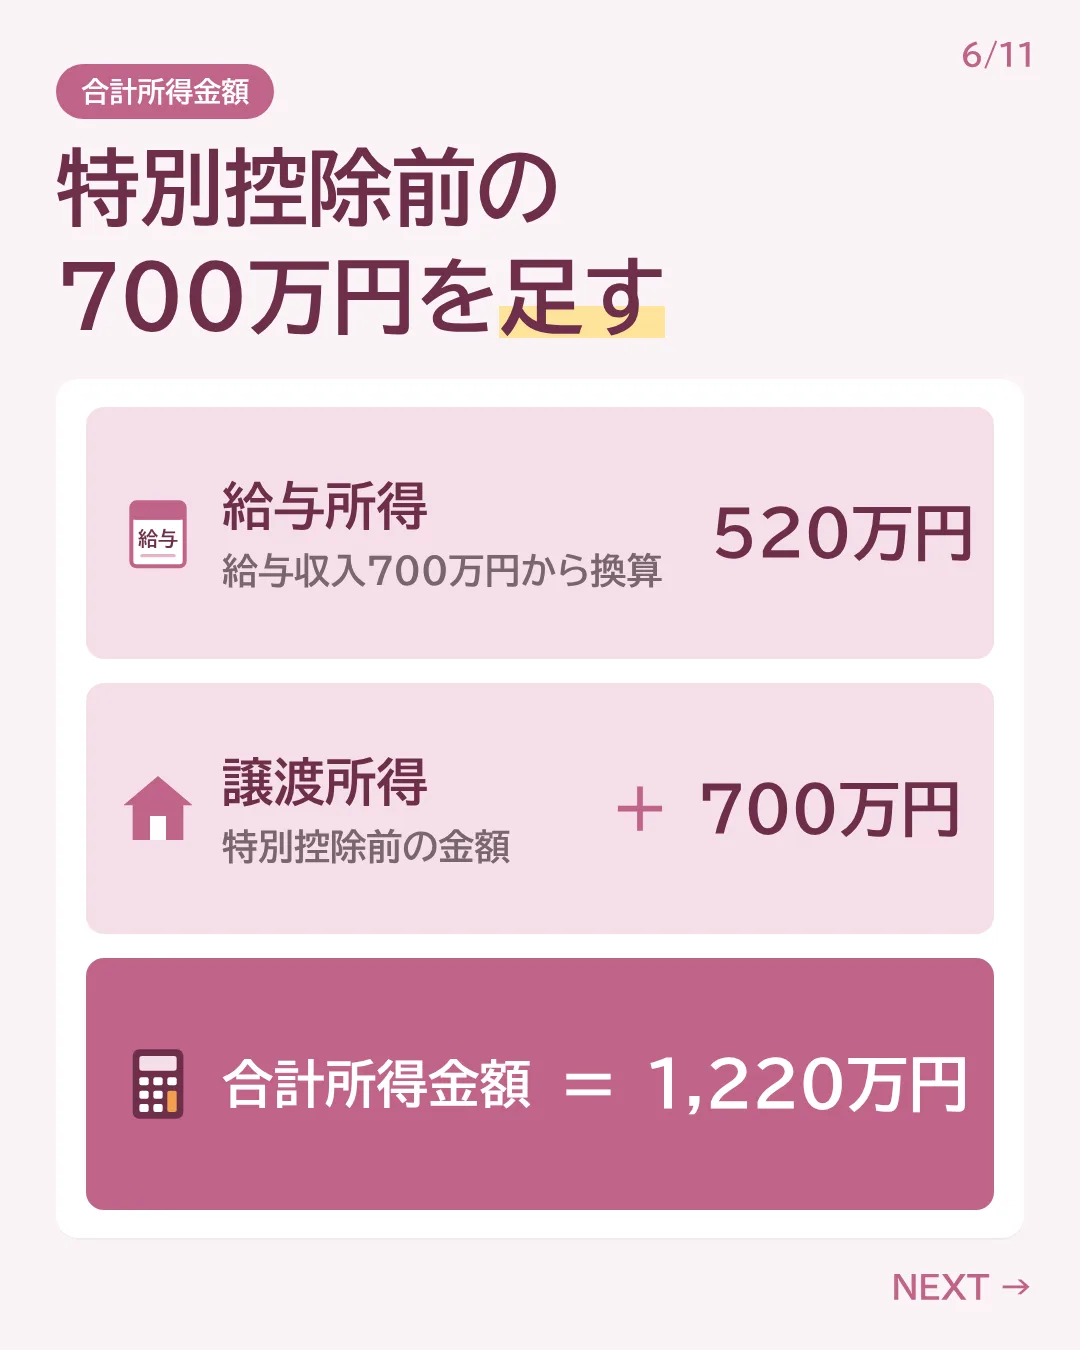
| 項目 | 金額 | 備考 |
|---|---|---|
| 給与所得 | 520万円 | 給与収入700万円から換算 |
| 譲渡所得(控除前) | +700万円 | 特別控除前の金額を足します |
| 合計所得金額 | 1,220万円 |
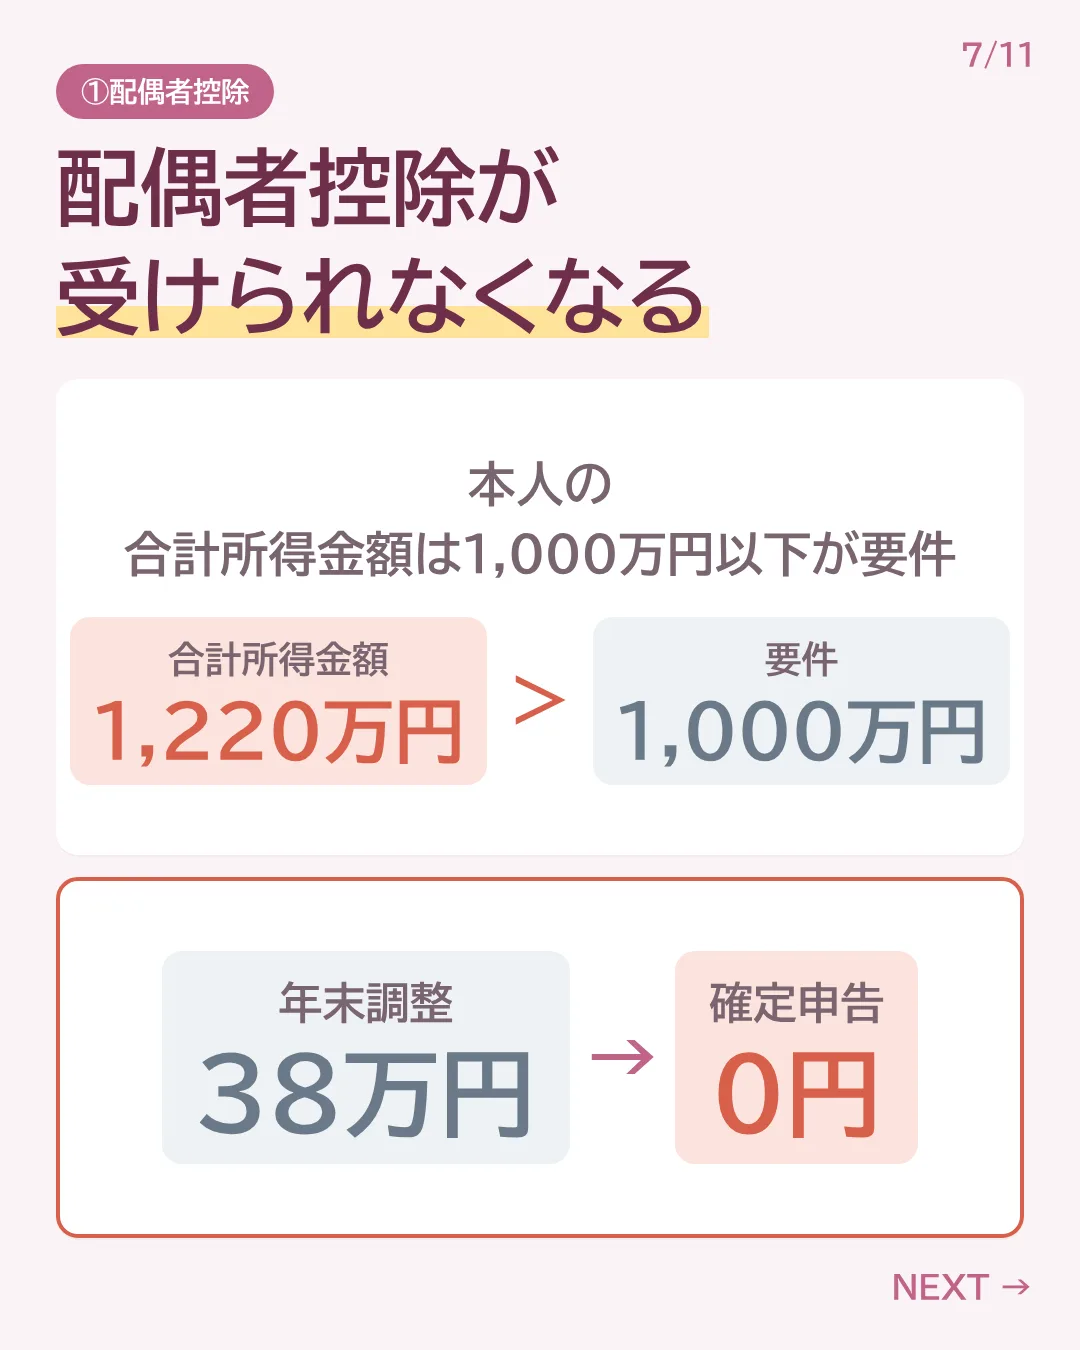
① 配偶者控除への影響
配偶者控除を受けるためには、本人の合計所得金額に制限(1,000万円以下など)があります。
合計所得金額が1,000万円を超えてしまったため、配偶者控除は受けられなくなります。
年末調整で受けていた配偶者控除額(38万円)がゼロになり、その分の税金を追加で納める必要が出てきます。
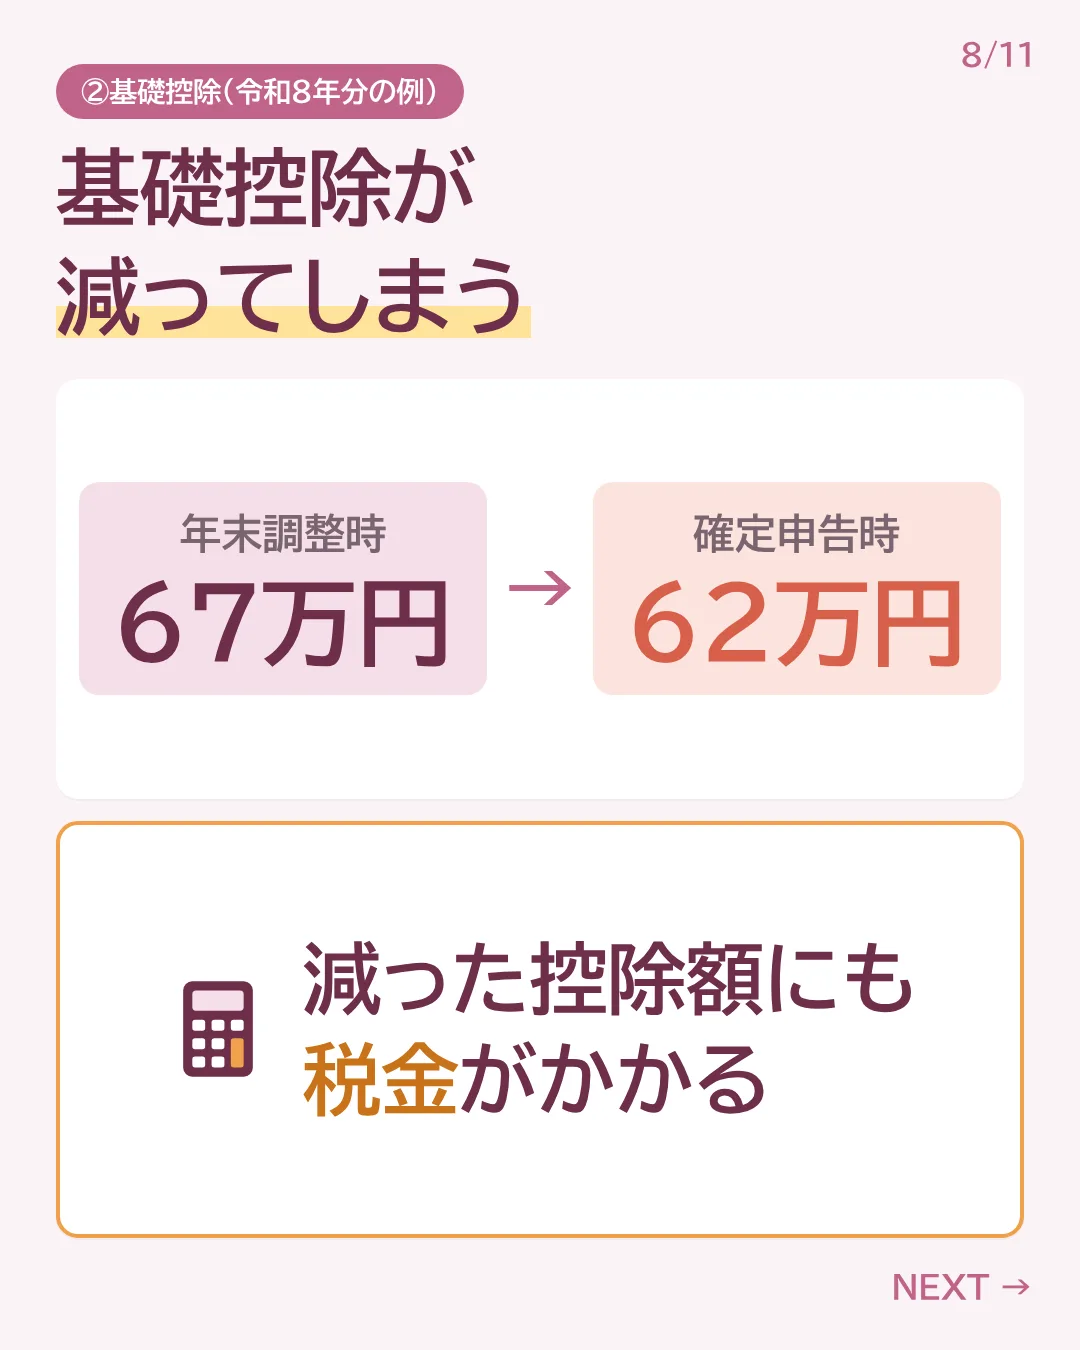
② 基礎控除への影響(令和8年分の例)
基礎控除の金額も、合計所得金額によって変動します。
- 年末調整時の基礎控除:67万円
- 確定申告時(譲渡益加算後):62万円
合計所得金額が1,220万円になったことで、基礎控除額が減ってしまいました。この「減った控除額」に対しても税金がかかることになります。
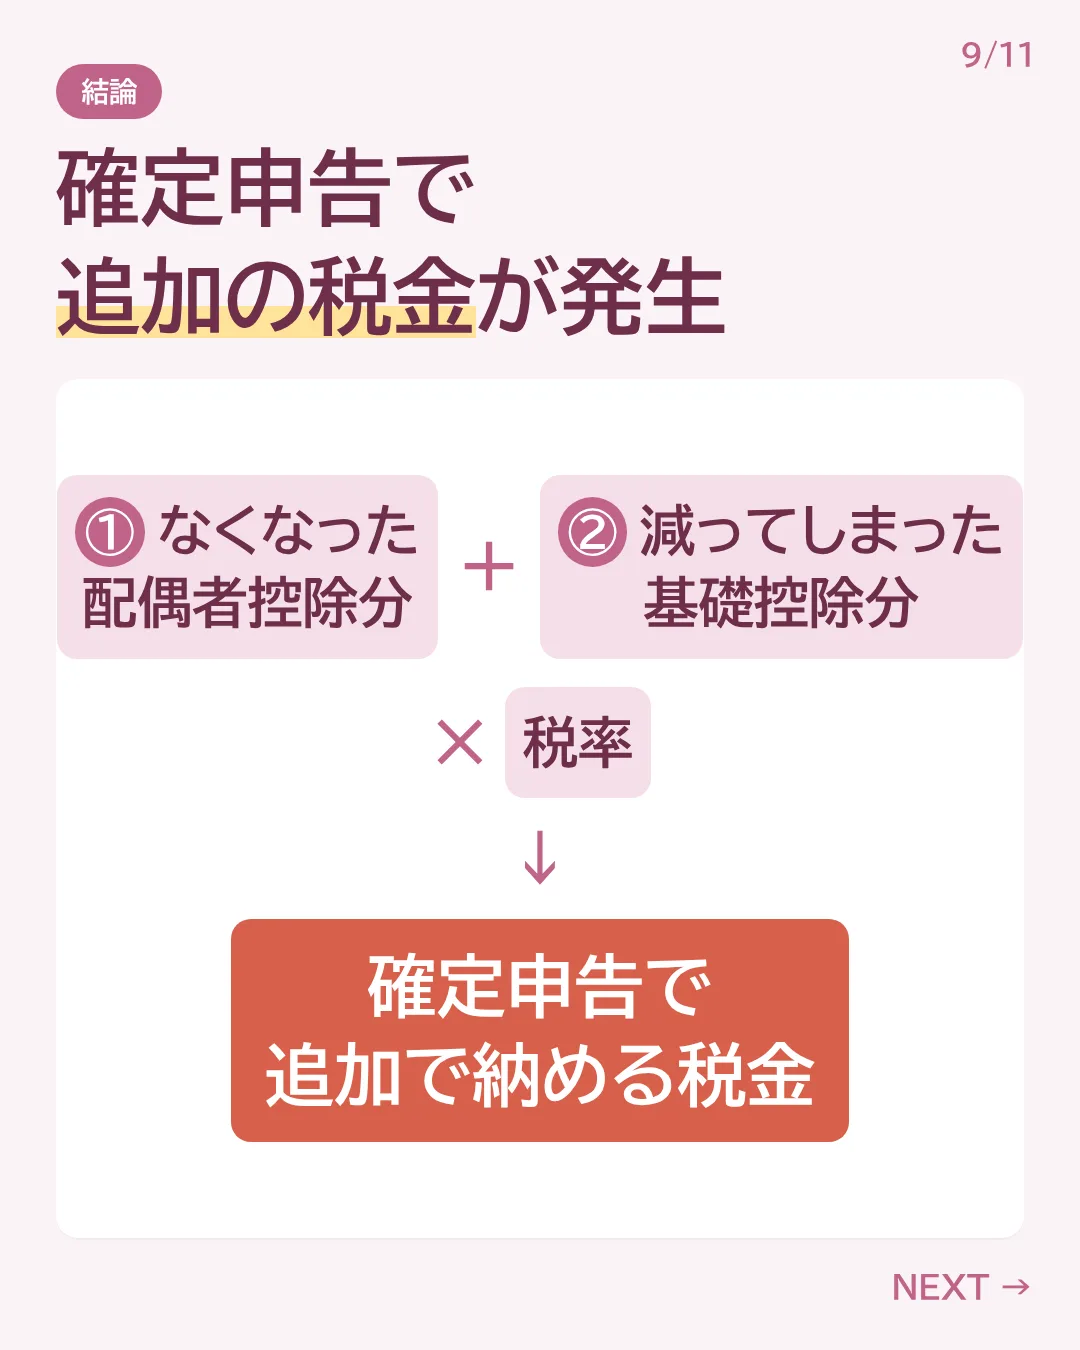
【結論】追加で納める税金
① なくなった配偶者控除分 + ② 減ってしまった基礎控除分
この合計額に税率をかけた金額が、確定申告での納付税額として発生します。
※年末調整を受けていない場合や、もともと配偶者控除を受けていない場合は、このような逆転現象は起こりません。
配偶者が売却した場合の「扶養」判定にも注意
配偶者が土地建物等を売却し、扶養に入れるかどうかを判定する場合も同様です。
扶養判定のルール
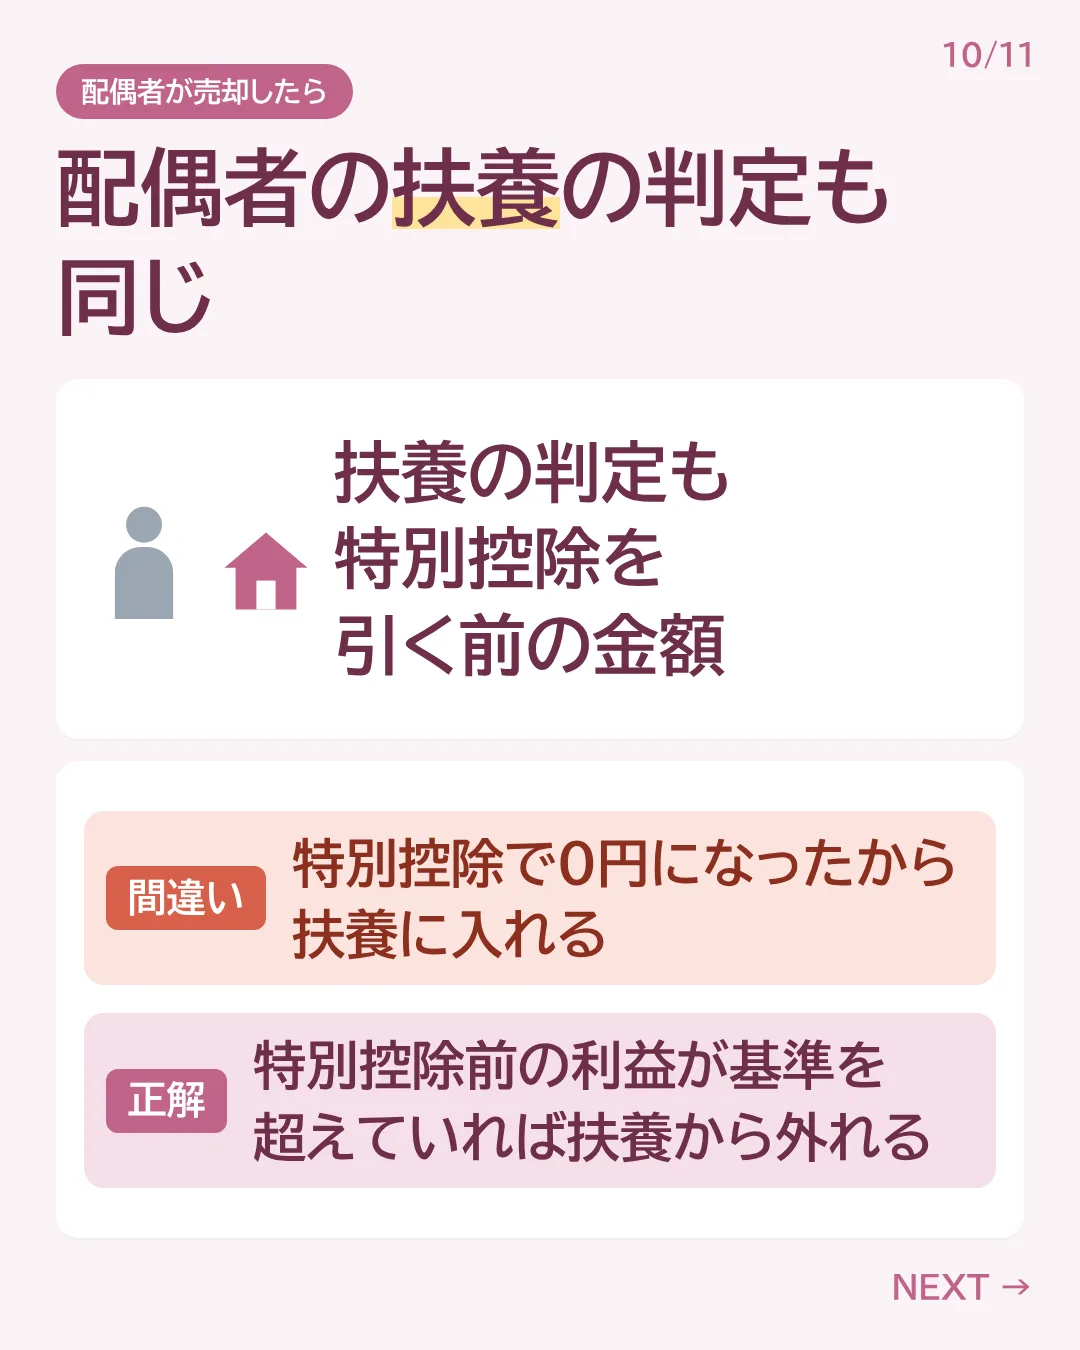
判定には「譲渡所得の特別控除を引く前の金額」を使います。
- × 間違い:特別控除で利益が0円になったから、扶養に入れる。
- ○ 正解:特別控除前の利益が基準を超えていれば、扶養から外れる。
インターネット上の記事などで「控除後の金額で判定するので扶養に入れます」といった間違った情報を見かけることがありますが、誤りですので十分ご注意ください。
※本記事は所得税法および住民税の扶養に関する説明です。社会保険の扶養については別途確認が必要です。
まとめ
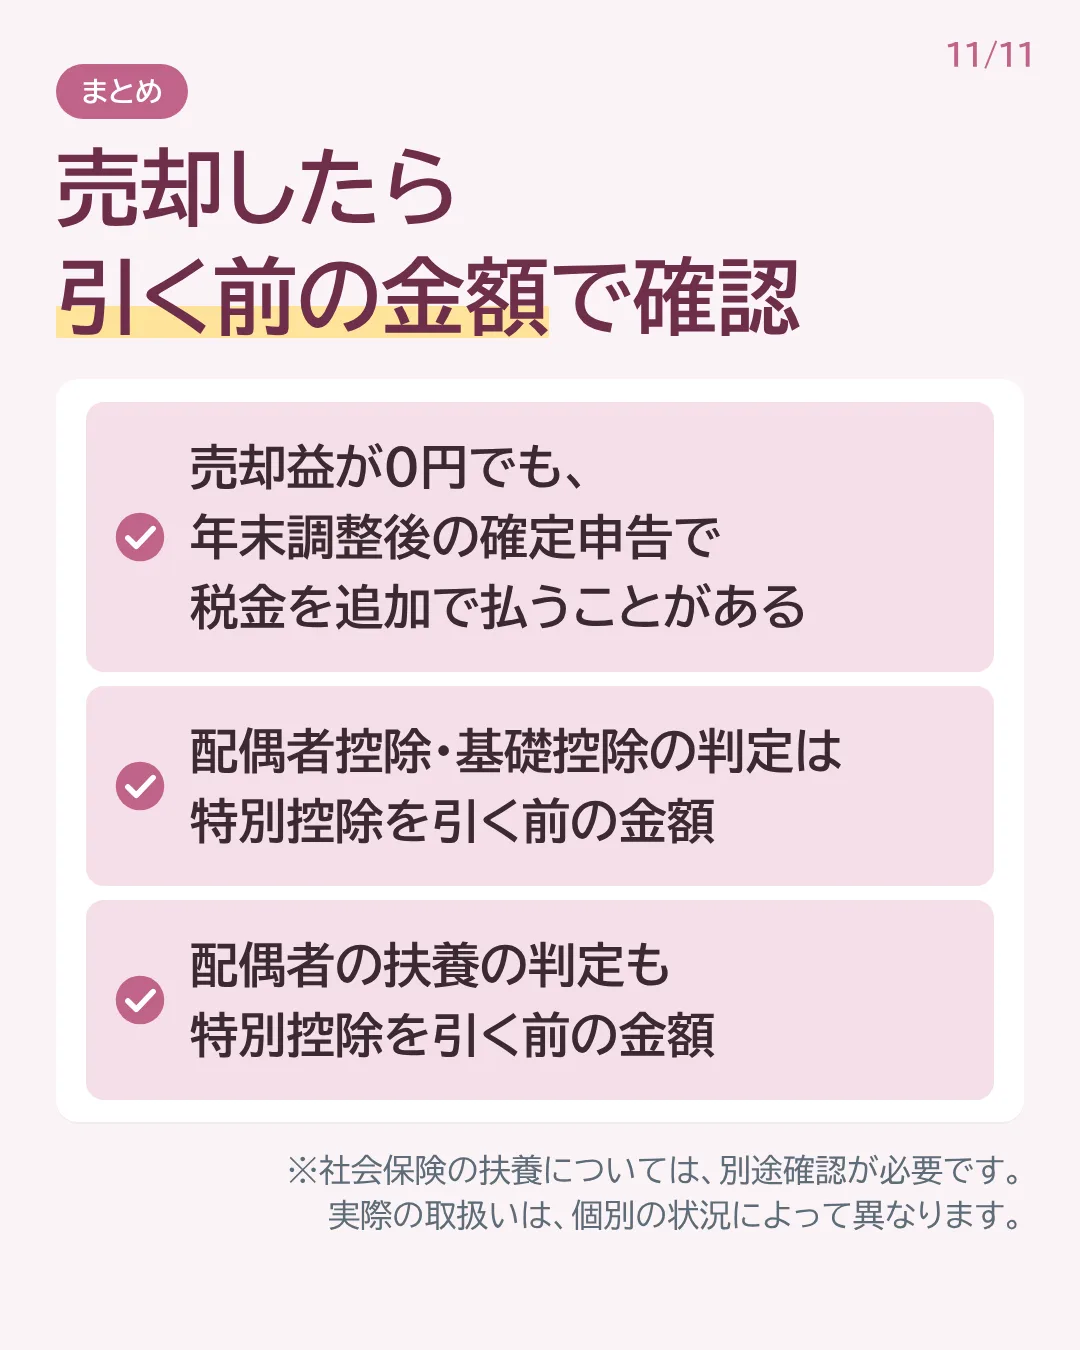
- 特別控除で売却益が0円になっても、年末調整を受けた後の確定申告で、税金を追加で払うケースがある
- 配偶者控除・基礎控除の判定は、特別控除を引く前の合計所得金額で行う
- 配偶者の扶養の判定も、特別控除を引く前の金額で行う
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。