住宅取得等資金贈与の非課税制度とは?要件や手続きをわかりやすく解説
住宅を購入するときなどに、父母や祖父母から資金の援助を受けることがあります。
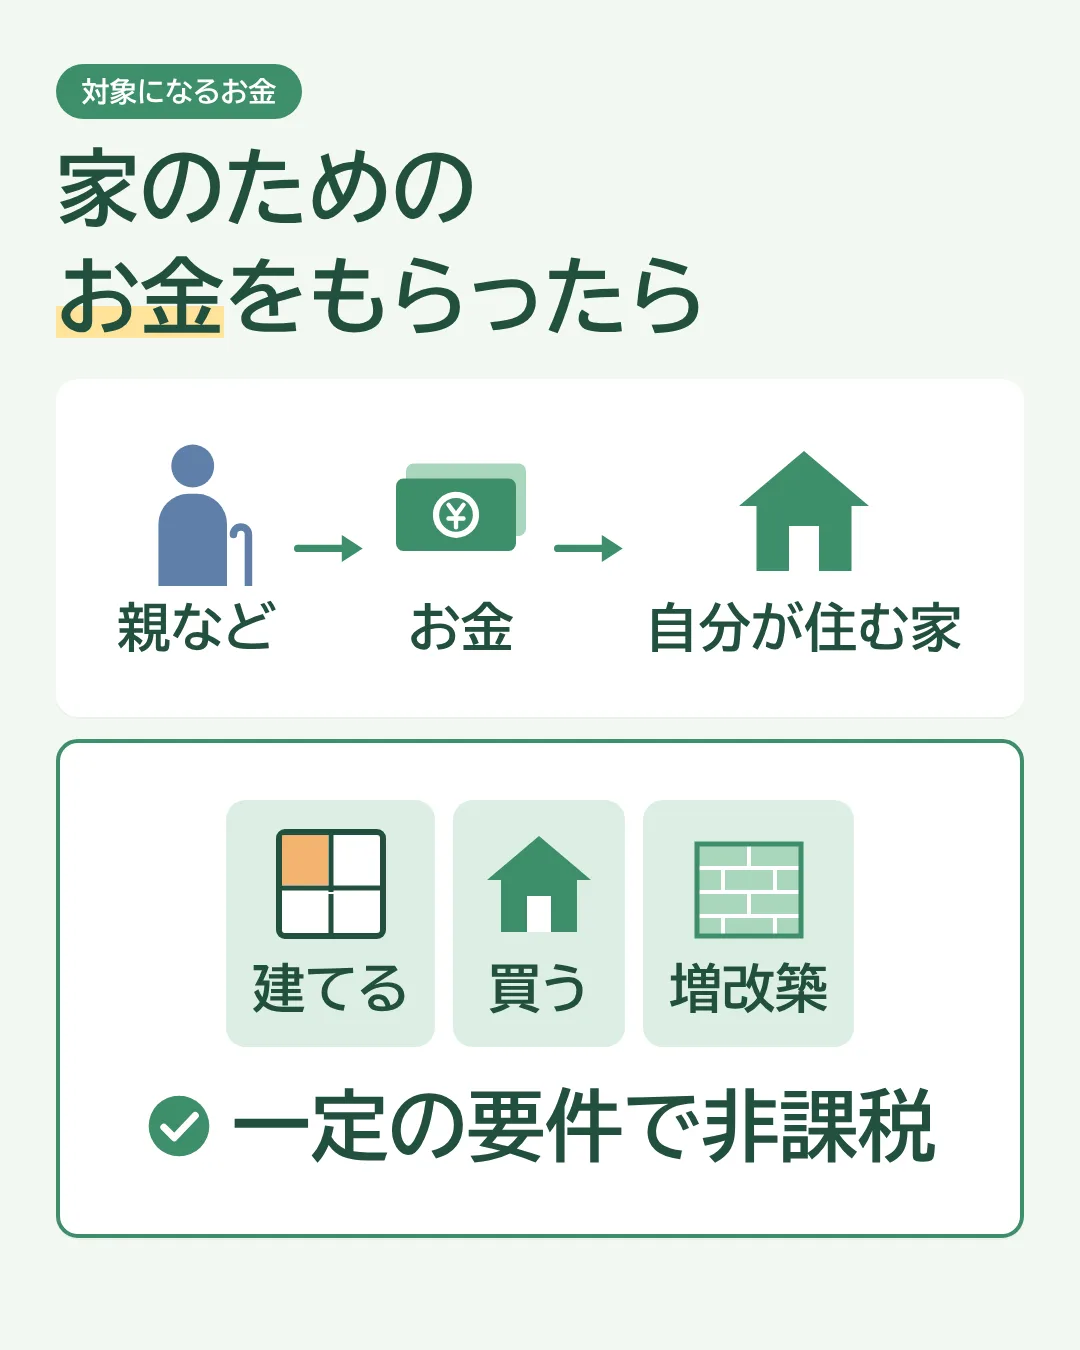
自分が住むための住宅用家屋を建てる・買う・増改築するための金銭をもらった場合、一定の要件を満たすと「住宅取得等資金贈与の非課税制度」を利用できることがあります。
今回は、この制度の主な要件や手続きについてまとめます。
住宅取得等資金贈与の非課税制度とは?
父母や祖父母などから、住宅を取得するための金銭の贈与を受けた場合に利用できる制度です。
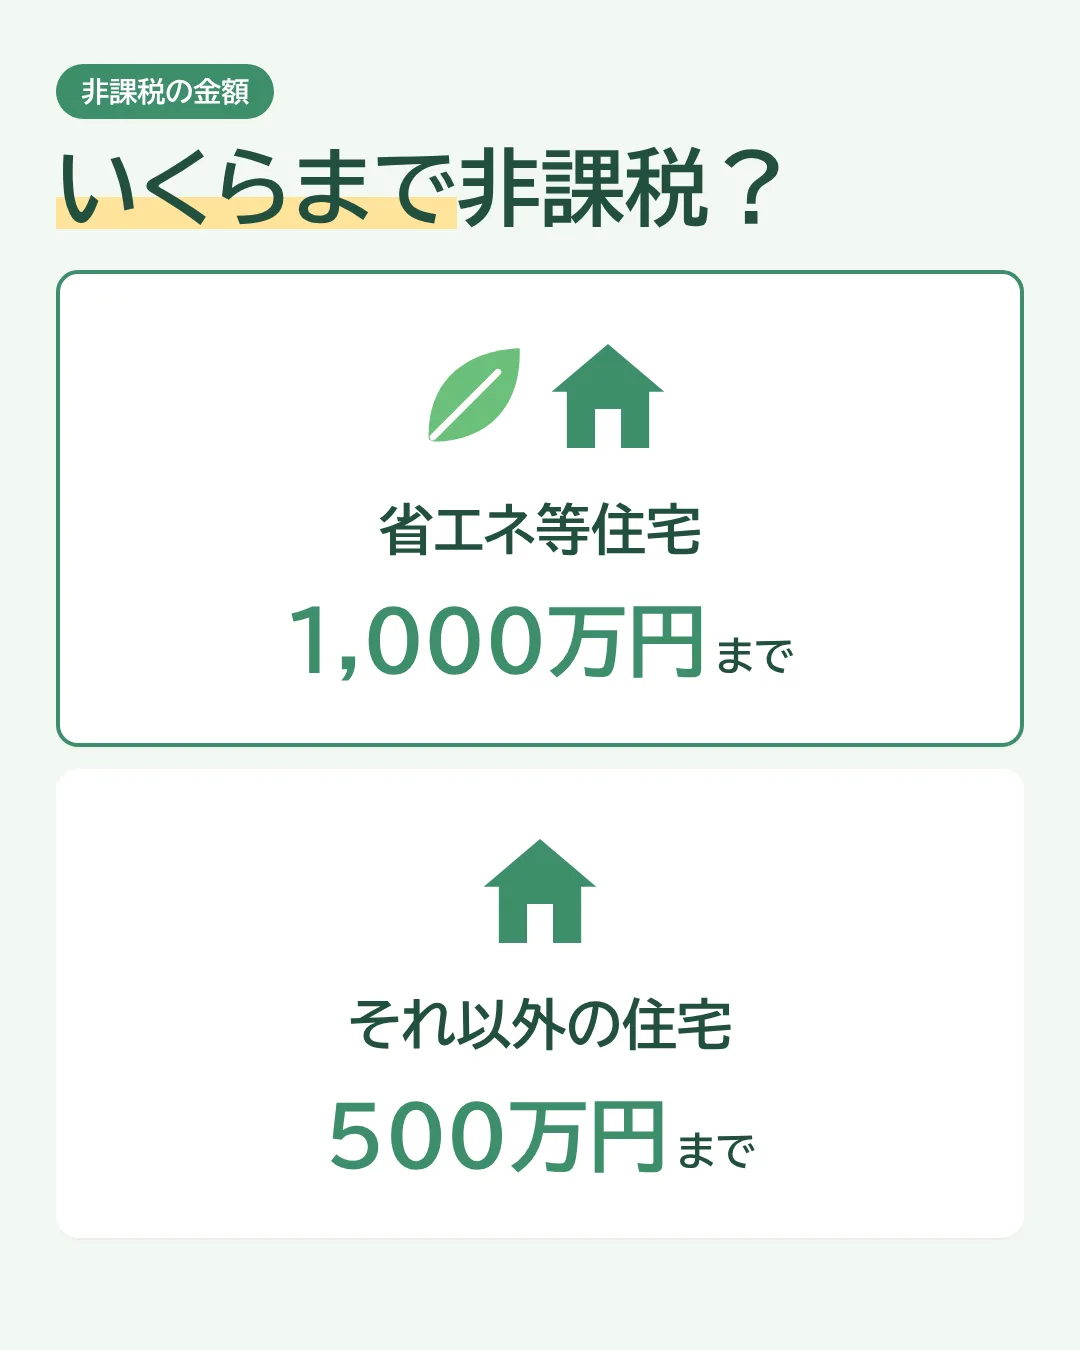
一定の要件を満たすと、次の金額まで贈与税が非課税となります。
| 住宅の種類 | 非課税となる金額 |
|---|---|
| 省エネ等住宅 | 1,000万円まで |
| それ以外の住宅 | 500万円まで |
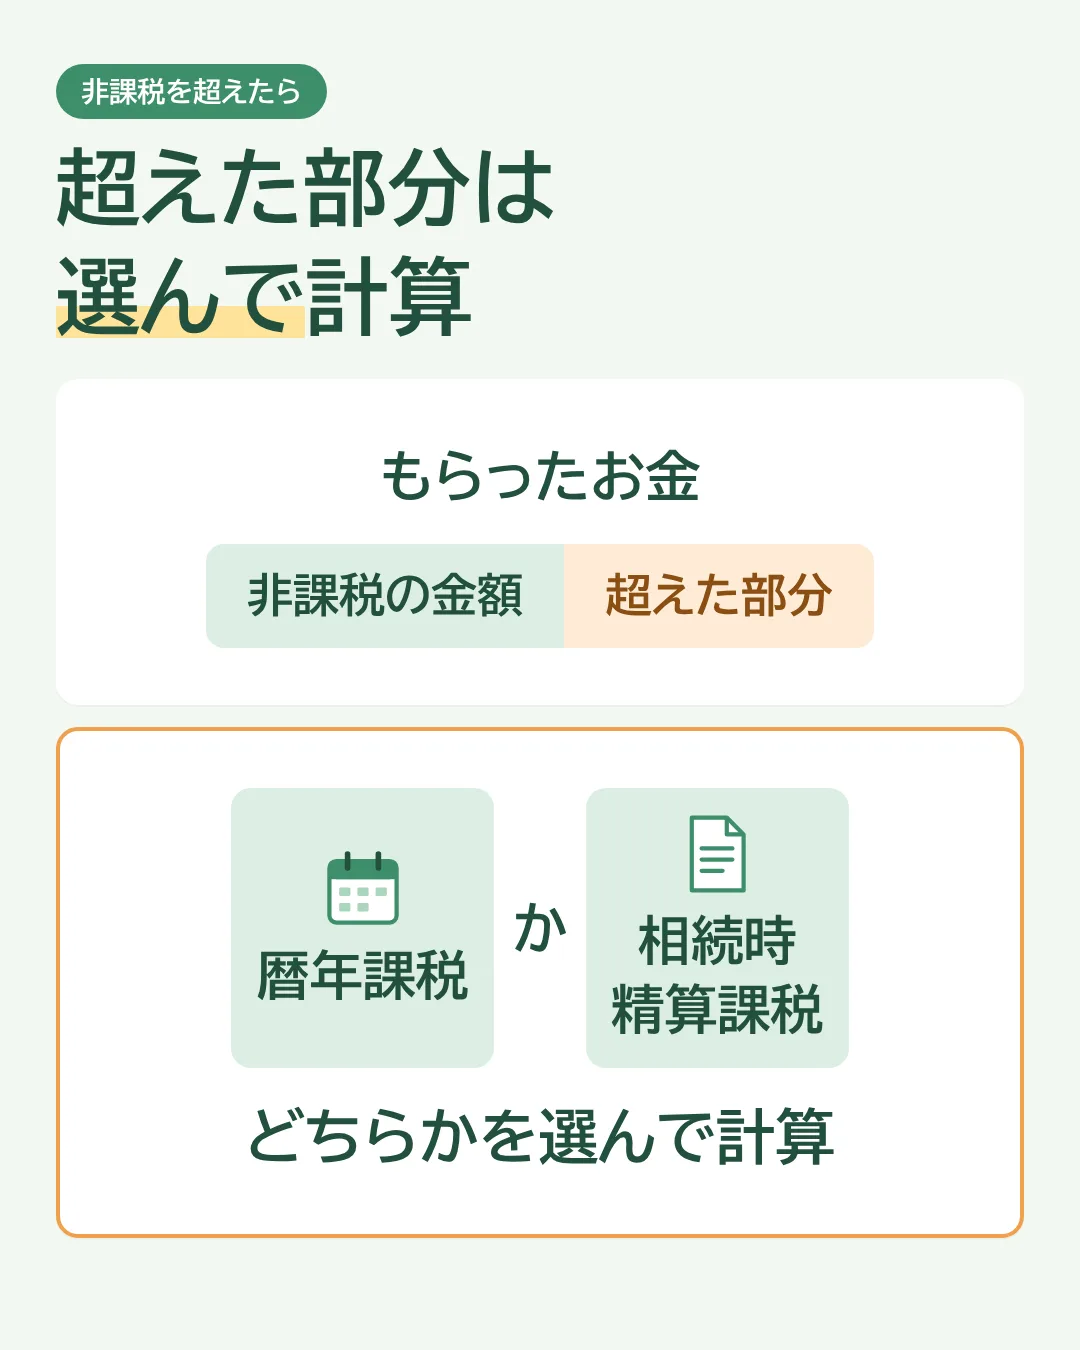
非課税となる金額を超えて贈与を受けた場合には、超えた部分について「暦年課税制度」または「相続時精算課税制度」のどちらかを選んで贈与税を計算します。
誰からの贈与が対象になる?
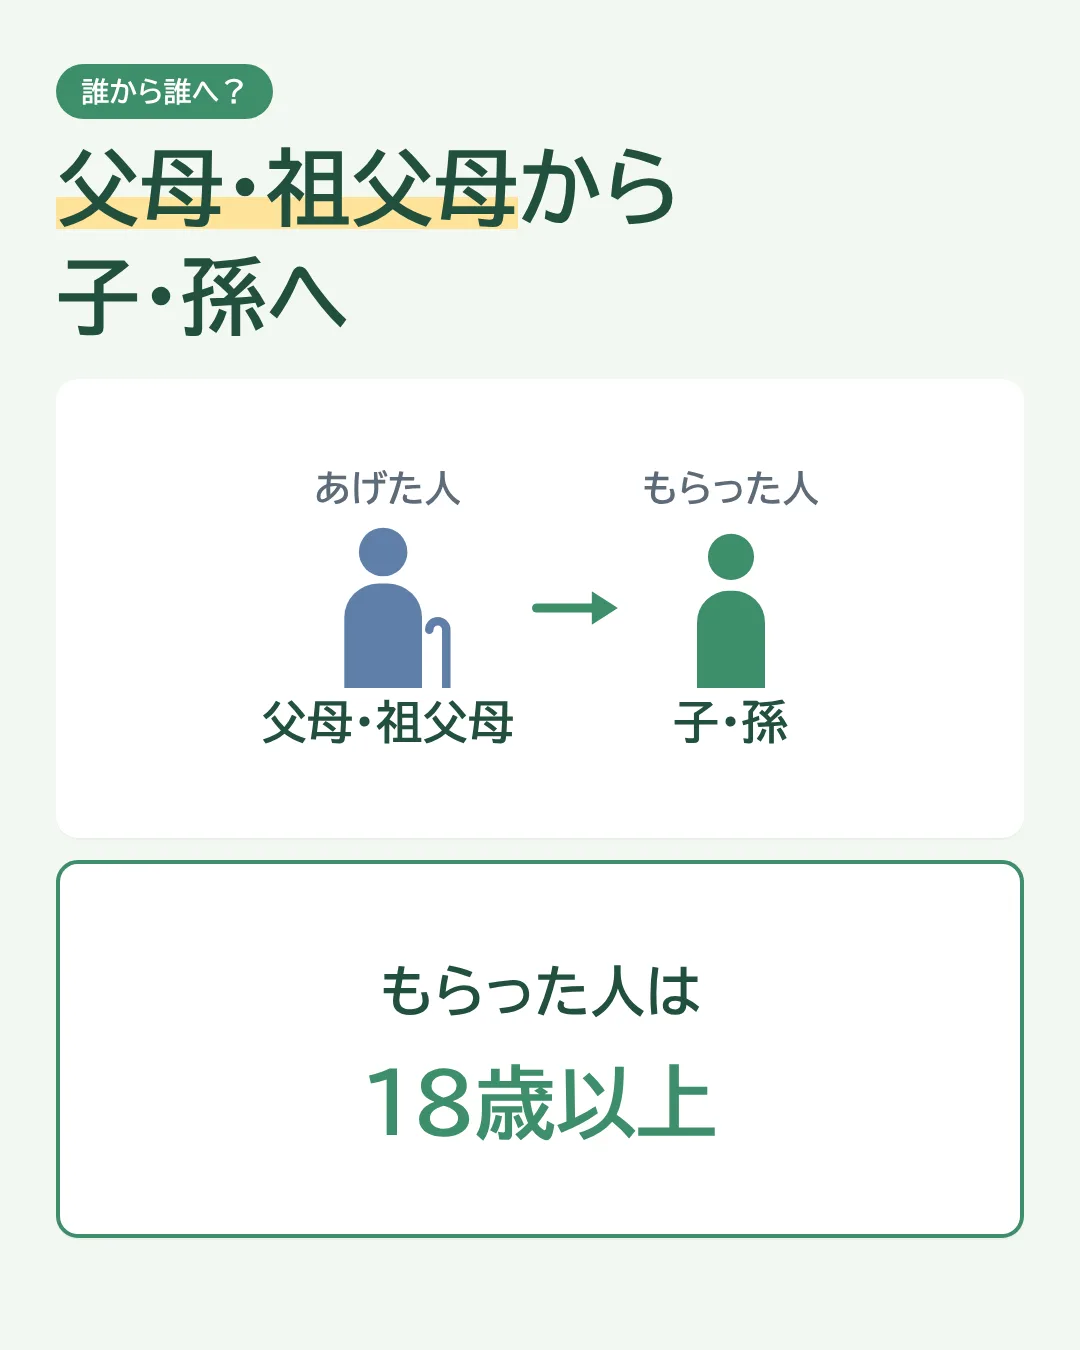
財産をあげる人は、
- 父母
- 祖父母
です。
財産をもらう人は、
- 18歳以上
- 子・孫
であることが要件となります。
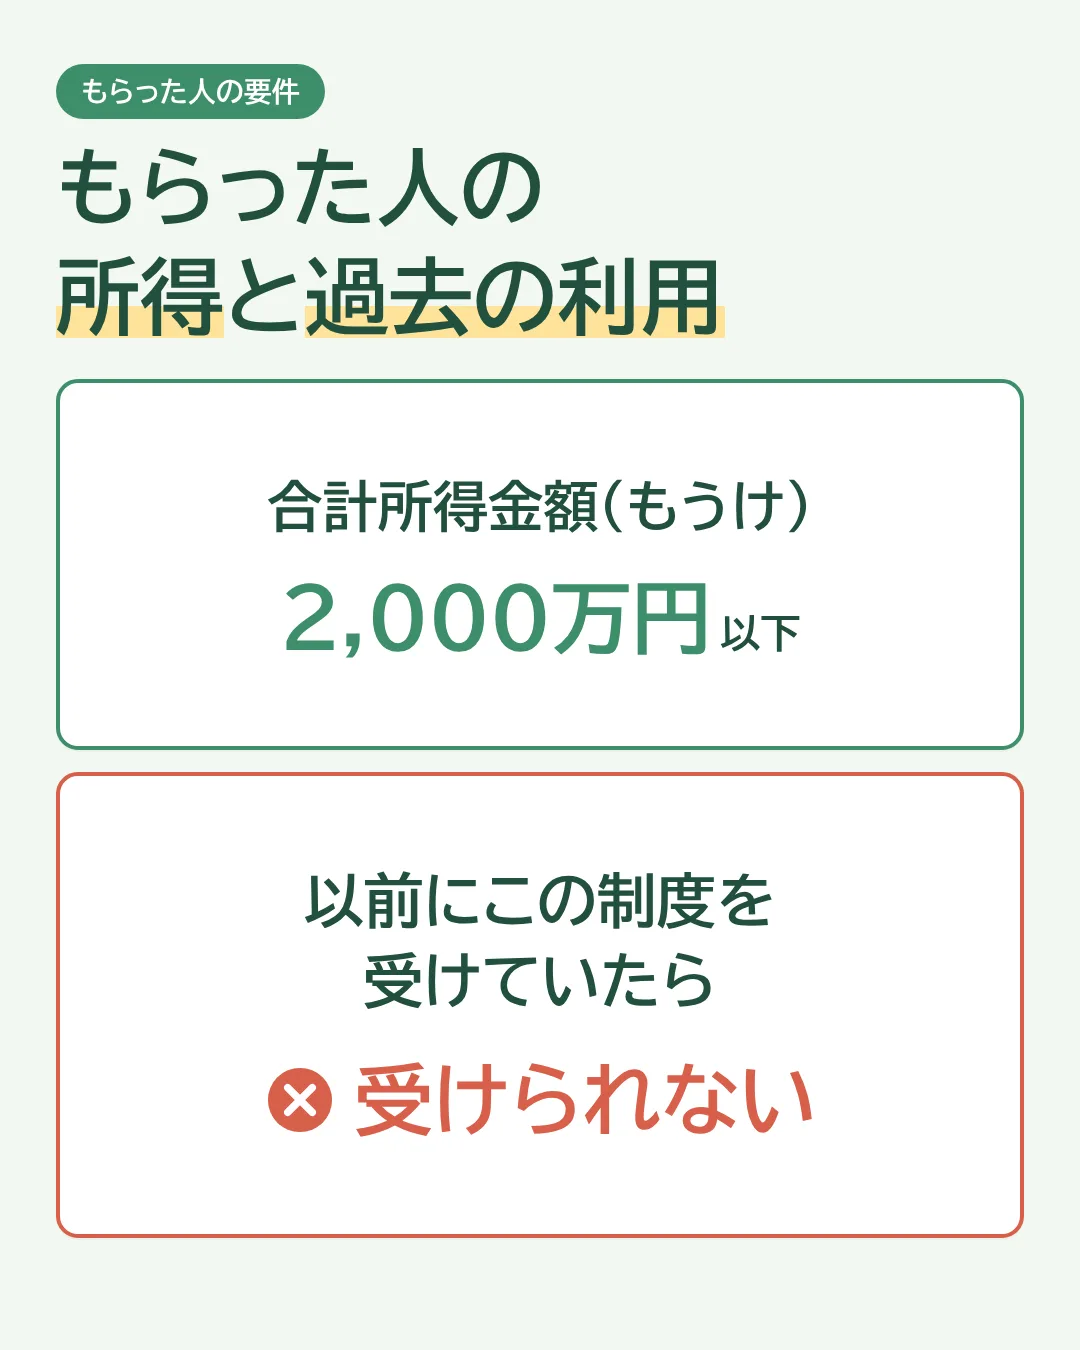
さらに、財産をもらった人の所得税の合計所得金額(もうけ)が、2,000万円以下であることも要件です。
以前にこの制度を利用している場合
以前に「住宅取得等資金贈与の非課税制度」を受けている場合は、受けることができません。
過去に住宅取得のための贈与を受けている場合には、この制度を利用していないか確認しておきましょう。
家屋にも要件があります
取得する家屋についても要件があります。
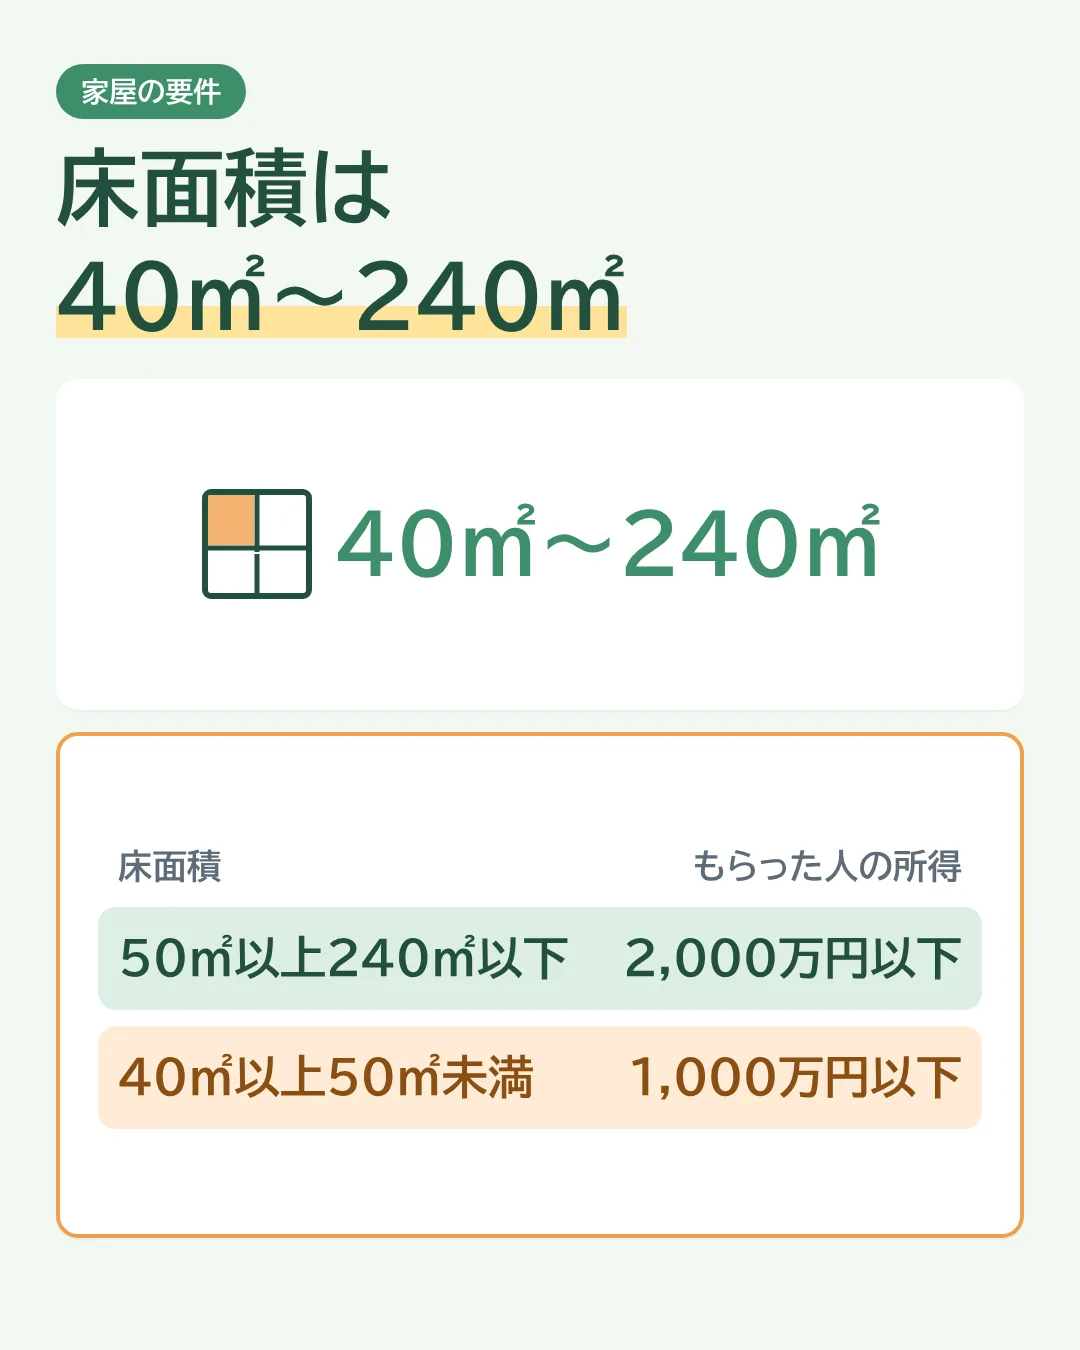
取得した家屋の床面積は、
40㎡~240㎡
とされています。
ただし、床面積が40㎡以上50㎡未満の場合は、財産をもらった人の合計所得金額が1,000万円以下であることが必要です。
| 床面積 | もらった人の合計所得金額 |
|---|---|
| 50㎡以上240㎡以下 | 2,000万円以下 |
| 40㎡以上50㎡未満 | 1,000万円以下 |
いつまでに住む必要がある?
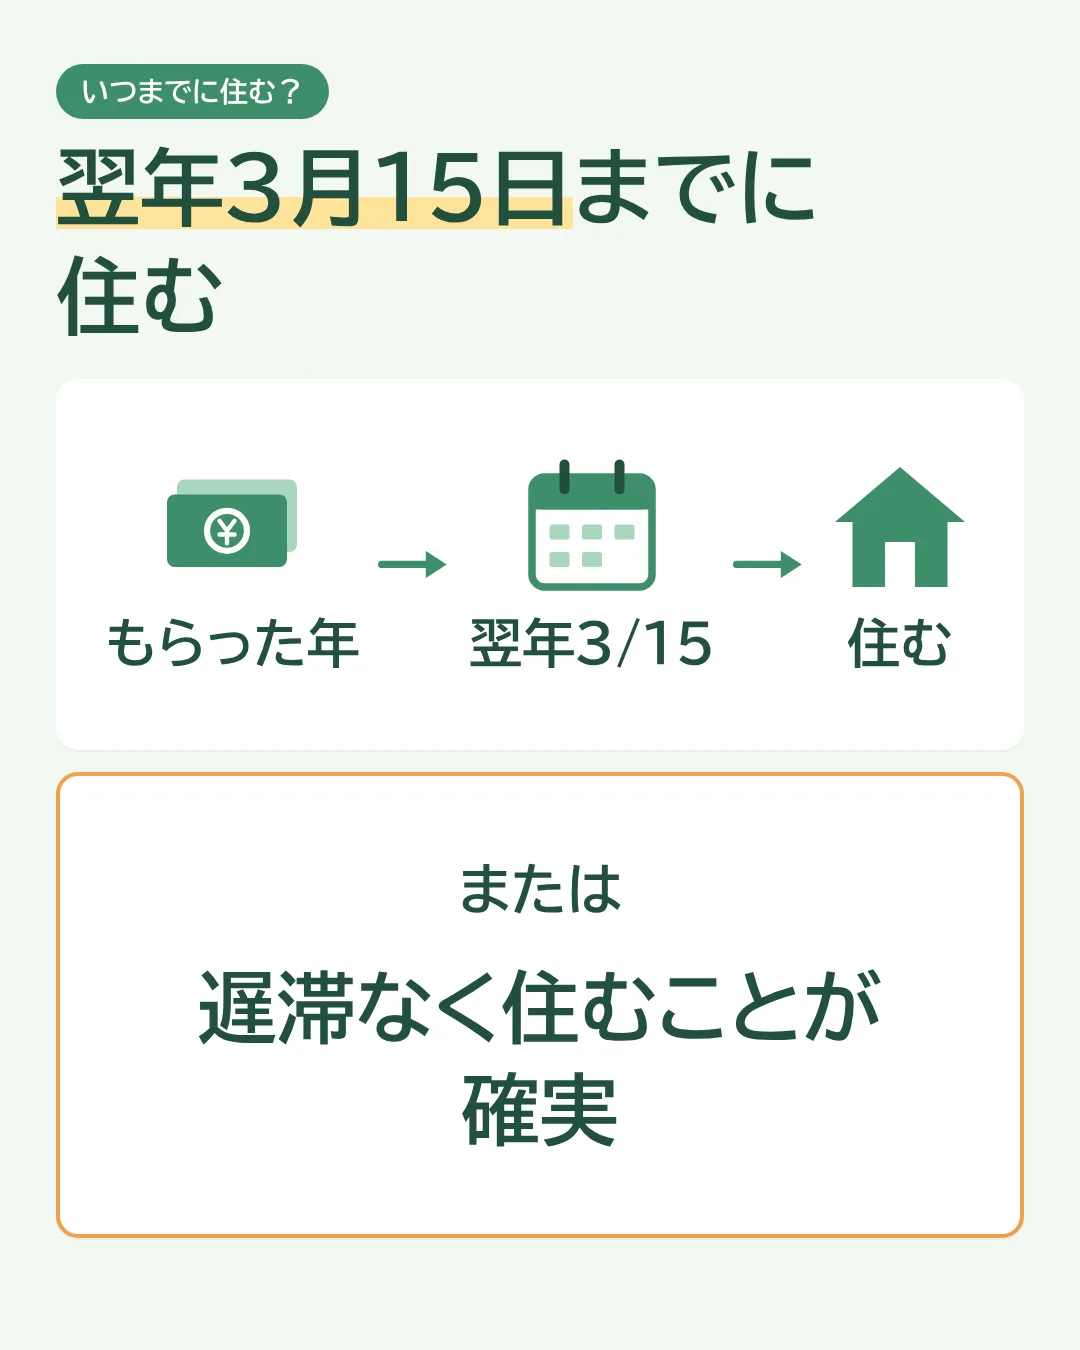
金銭の贈与を受けた場合には、
金銭をもらった年の翌年3月15日まで
に、その家屋に住む必要があります。
または、その後、遅滞なく住むことが確実であることが必要です。
住宅を取得しただけで終わりではなく、実際に住む時期についても確認しておきましょう。
手続きはいつする?
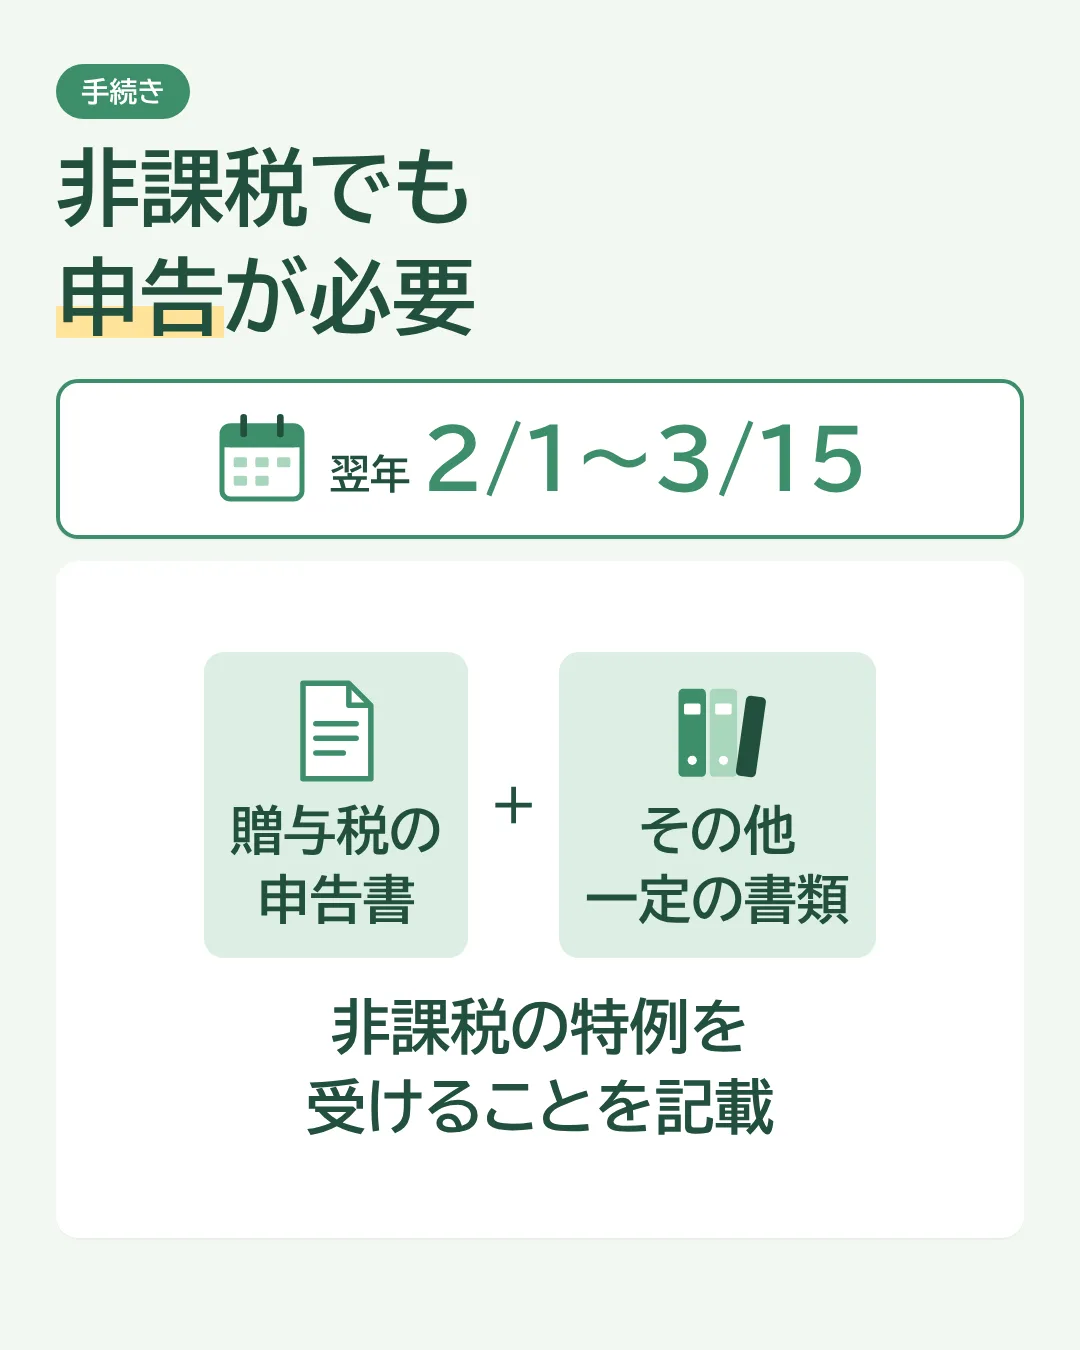
この制度を利用するためには、贈与税の申告手続きが必要です。
金銭をもらった年の翌年の
2月1日~3月15日
に、
- 非課税の特例の適用を受けることを記載した贈与税の申告書
- その他一定の書類
を提出します。
住宅ローン控除との関係にも注意
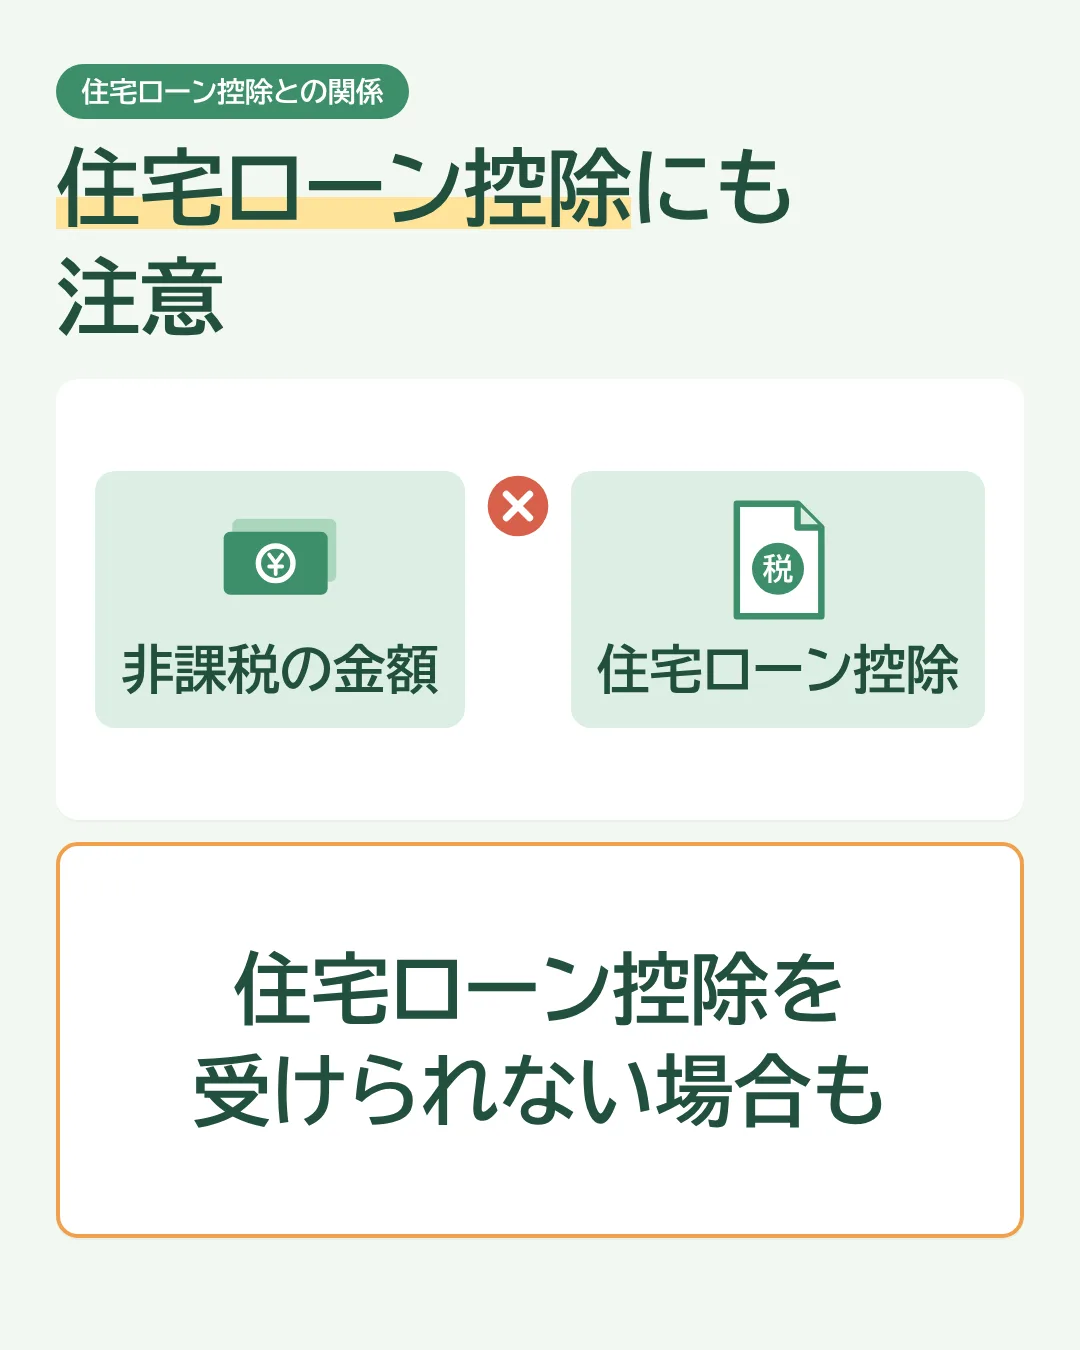
住宅を購入する場合には、所得税の住宅ローン控除を利用することもあります。
この規定を受けた非課税金額については、
所得税の住宅ローン控除を受けられない場合があります。
住宅取得等資金贈与の非課税制度だけを見るのではなく、住宅ローン控除との関係も確認しておくことが大切です。
まとめ
住宅取得等資金贈与の非課税制度を利用すると、一定の要件を満たした場合、住宅を取得するためにもらった金銭について贈与税が非課税となります。
ただし、
- 誰から誰への贈与なのか
- 財産をもらった人の所得
- 家屋の床面積
- いつまでに住むのか
- 贈与税の申告手続き
- 住宅ローン控除との関係
など、確認することがあります。
住宅は金額が大きいため、贈与をしてから制度を確認するのではなく、贈与を受ける前に、制度を利用できるか確認しておくことが大切です。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。