事業用でもあるし、生活用でもある支出について
仕事で使っているけど、プライベートでも使っている。
そんな支出って結構あります。
たとえば、
- 仕事にもプライベートにも使っている車
- 自宅で仕事をしている場合の電気代
- 自宅の固定資産税
- 仕事にも使っている電話やインターネット
こういった「事業用でもあるし、生活用でもある支出」は、どう考えればいいのでしょうか。
ポイントになるのが、事業割合です。
まずは基本
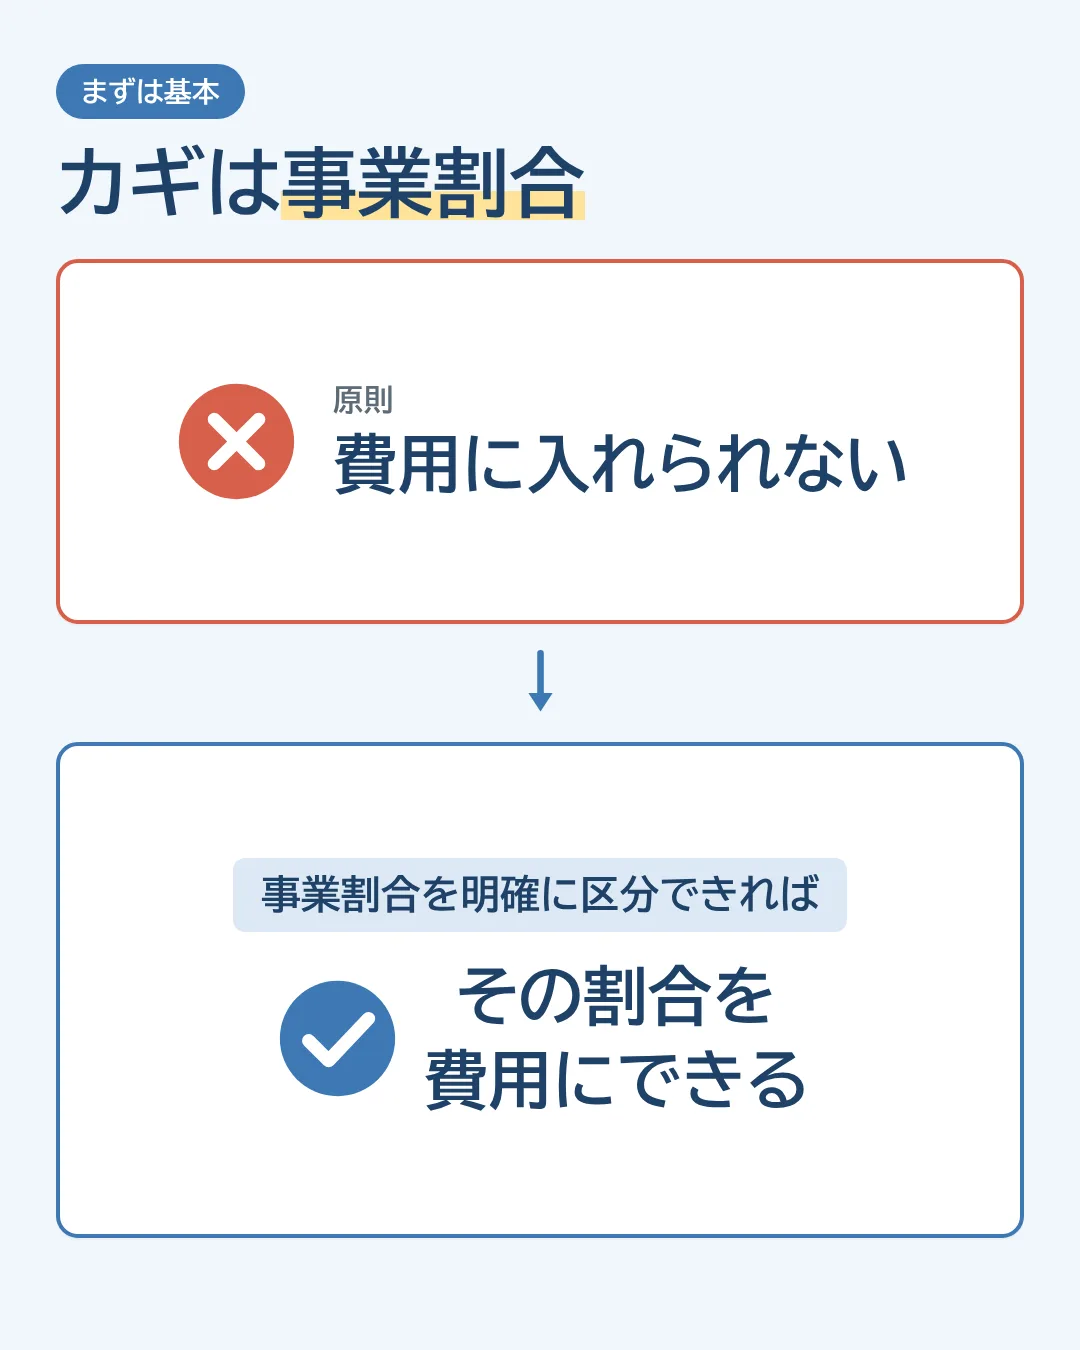
これらの費用は、原則として費用に入れることができません。
ただし、事業割合(事業に使っている割合)を明確に区分できれば、その割合を費用にすることができます。
事業割合とは?
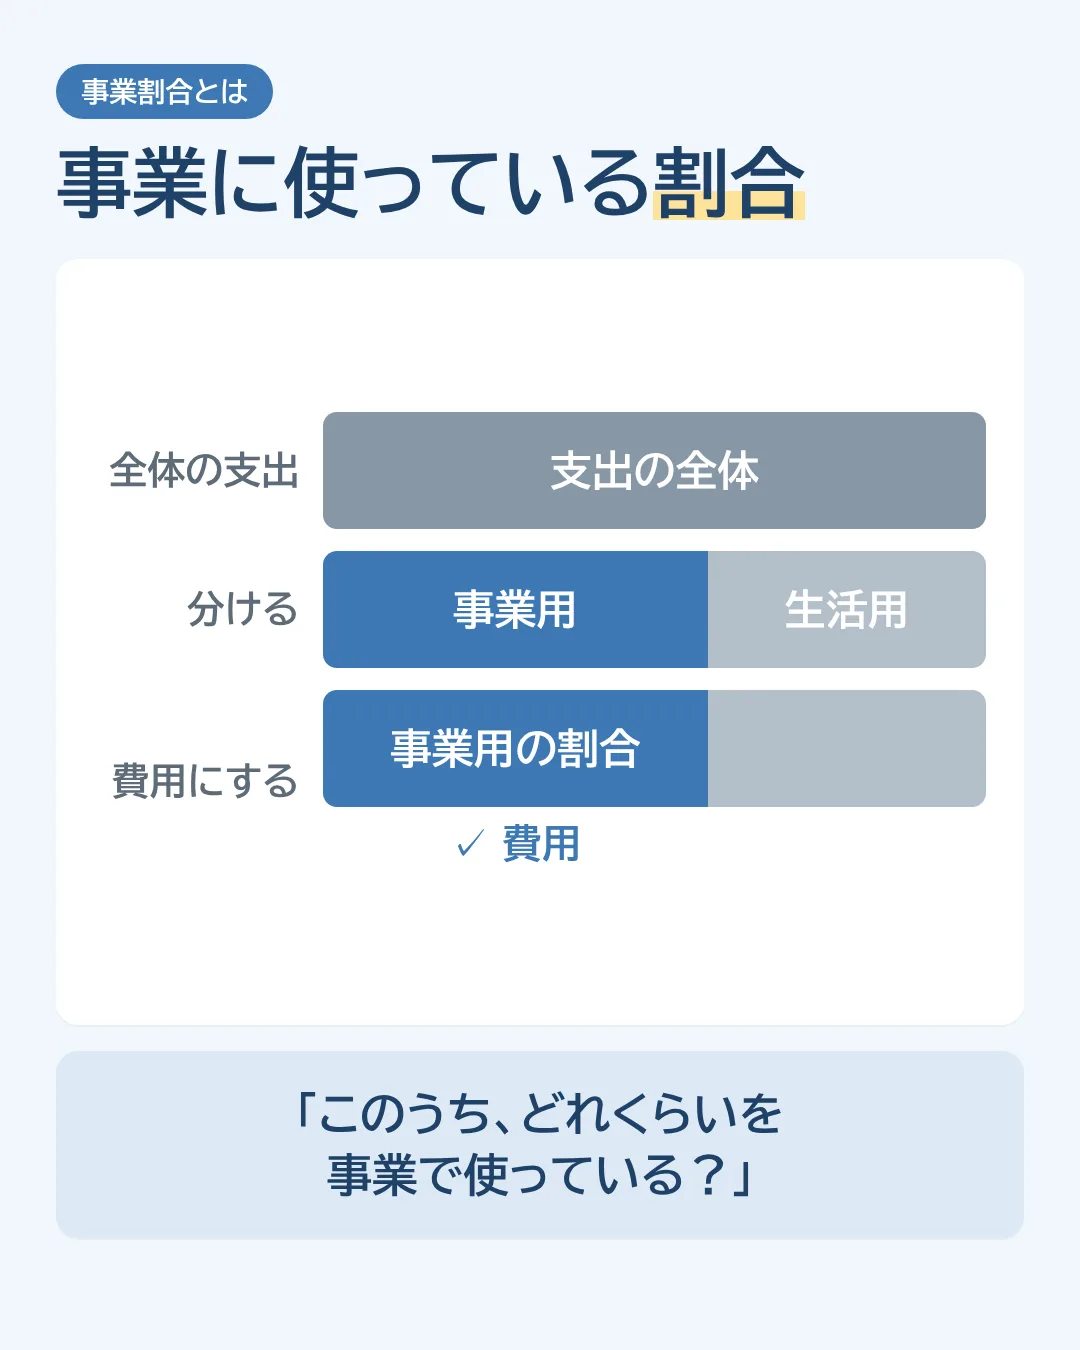
事業割合とは、
その支出のうち、事業に使っている割合
のことです。
つまり、
全体の支出
↓
事業用と生活用に分ける
↓
事業に使っている割合を費用にする
という考え方です。
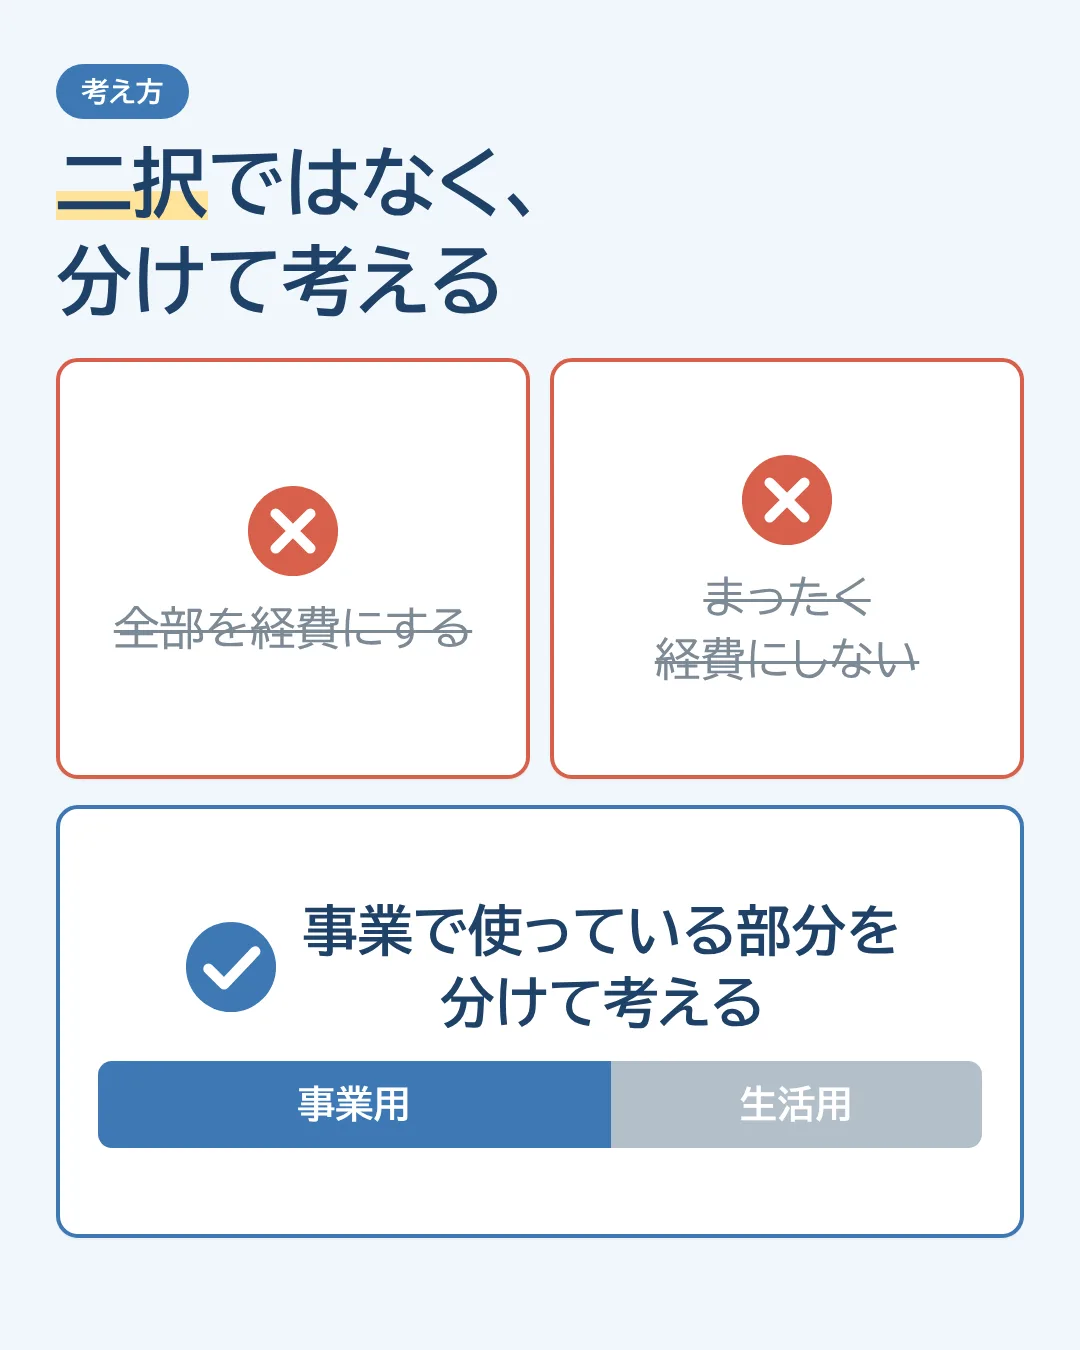
全部を事業の費用にするのではなく、
「このうち、どれくらいを事業で使っている?」
と考えてみます。
事業割合の考え方の例
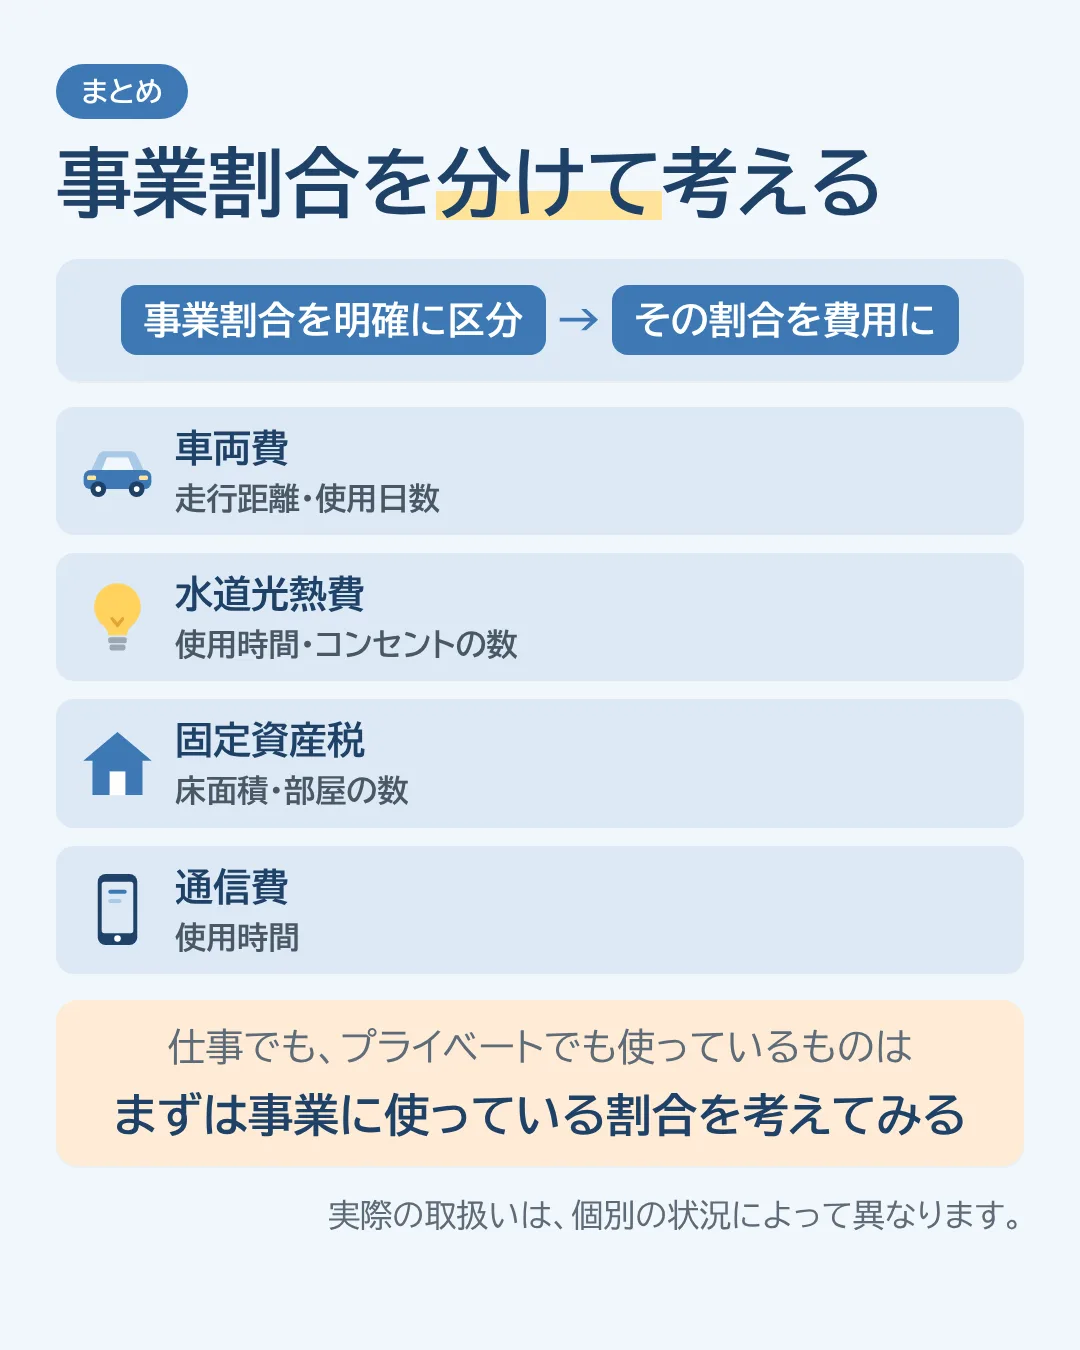
| 支出 | 対象になる支出の例 | 事業割合の考え方 |
|---|---|---|
| ①車両費 | ガソリン代、車検代、自動車保険、自動車税など | 走行距離や使用日数の割合 |
| ②水道光熱費 | 電気代など | 使用時間やコンセントの数 |
| ③固定資産税 | 自宅の固定資産税 | 床面積や部屋の数など |
| ④通信費 | 電話代、インターネット費用 | 使用時間 |
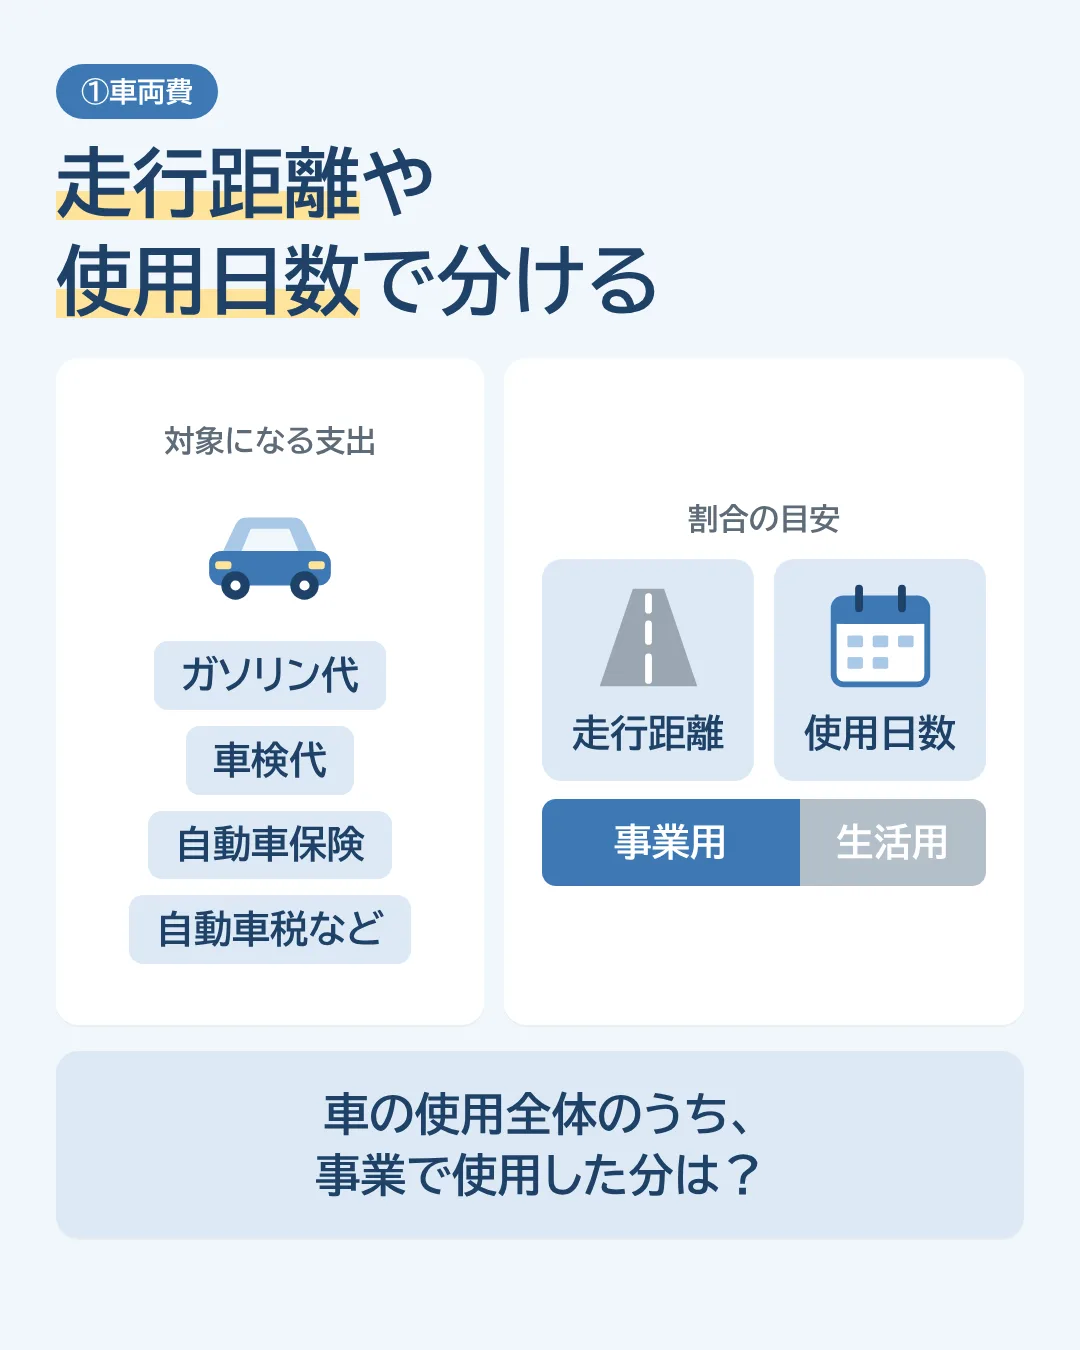
① 車両費
仕事にもプライベートにも同じ車を使っている場合。
事業割合を考える方法として、
- 走行距離
- 使用日数
などの割合があります。
対象になる支出は、
- ガソリン代
- 車検代
- 自動車保険
- 自動車税など
です。
車の使用全体のうち、事業で使用した分はどれくらいか?
と考えます。
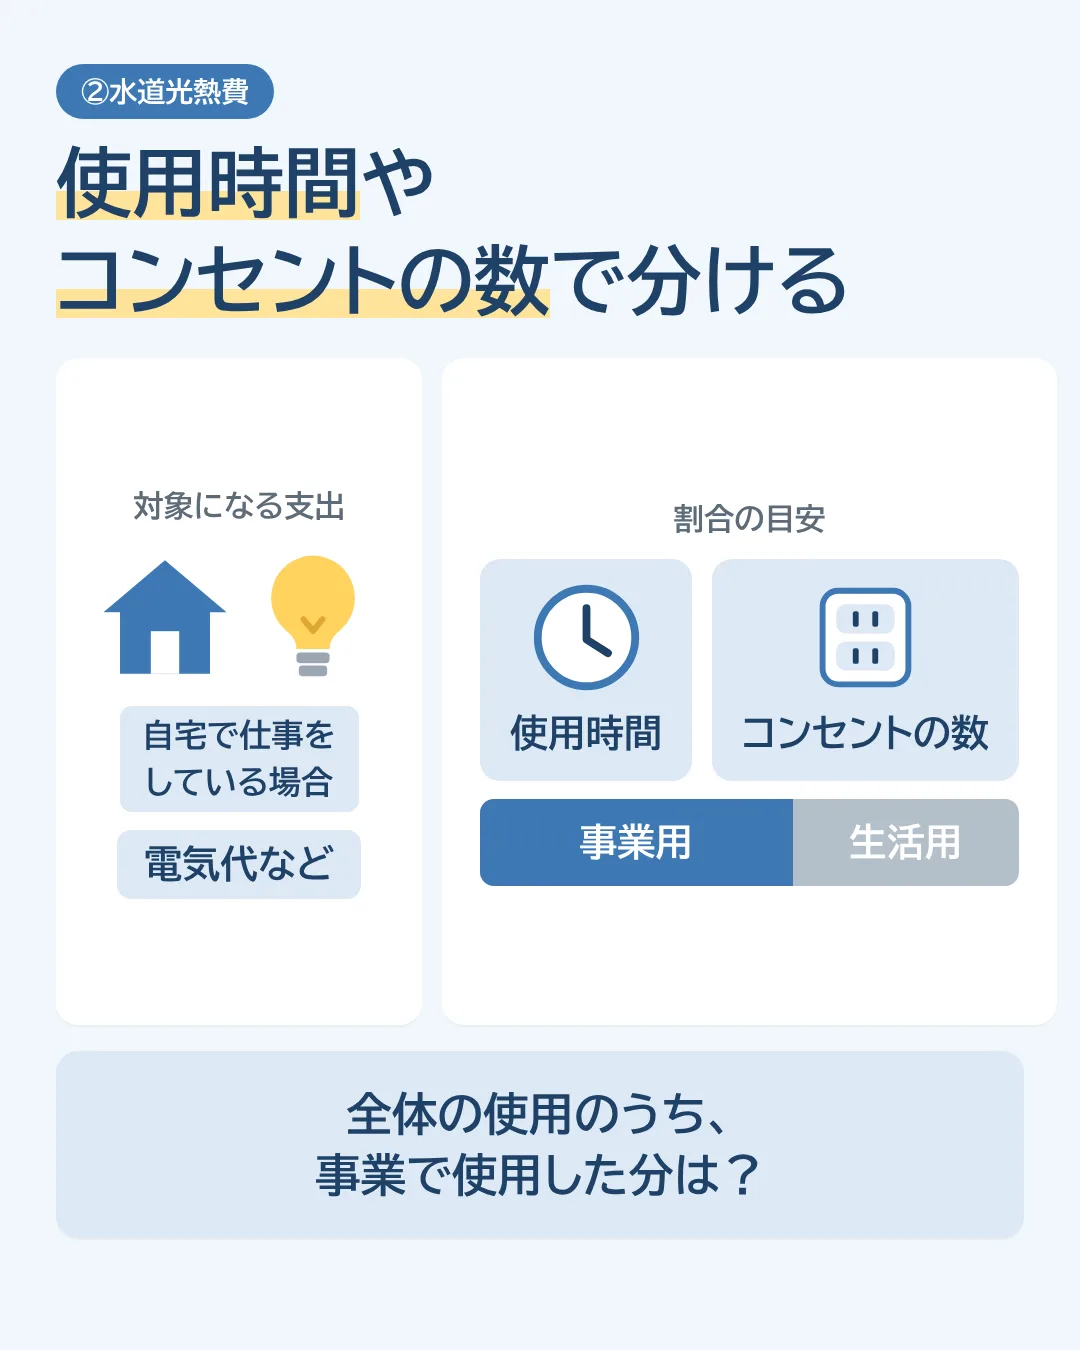
② 水道光熱費
自宅で仕事をしている場合には、電気代なども事業用と生活用の両方に関係することがあります。
事業割合を考える方法として、
- 使用時間
- コンセントの数
などがあります。
全体の使用のうち、事業で使用した分はどれくらいか?
と考えます。
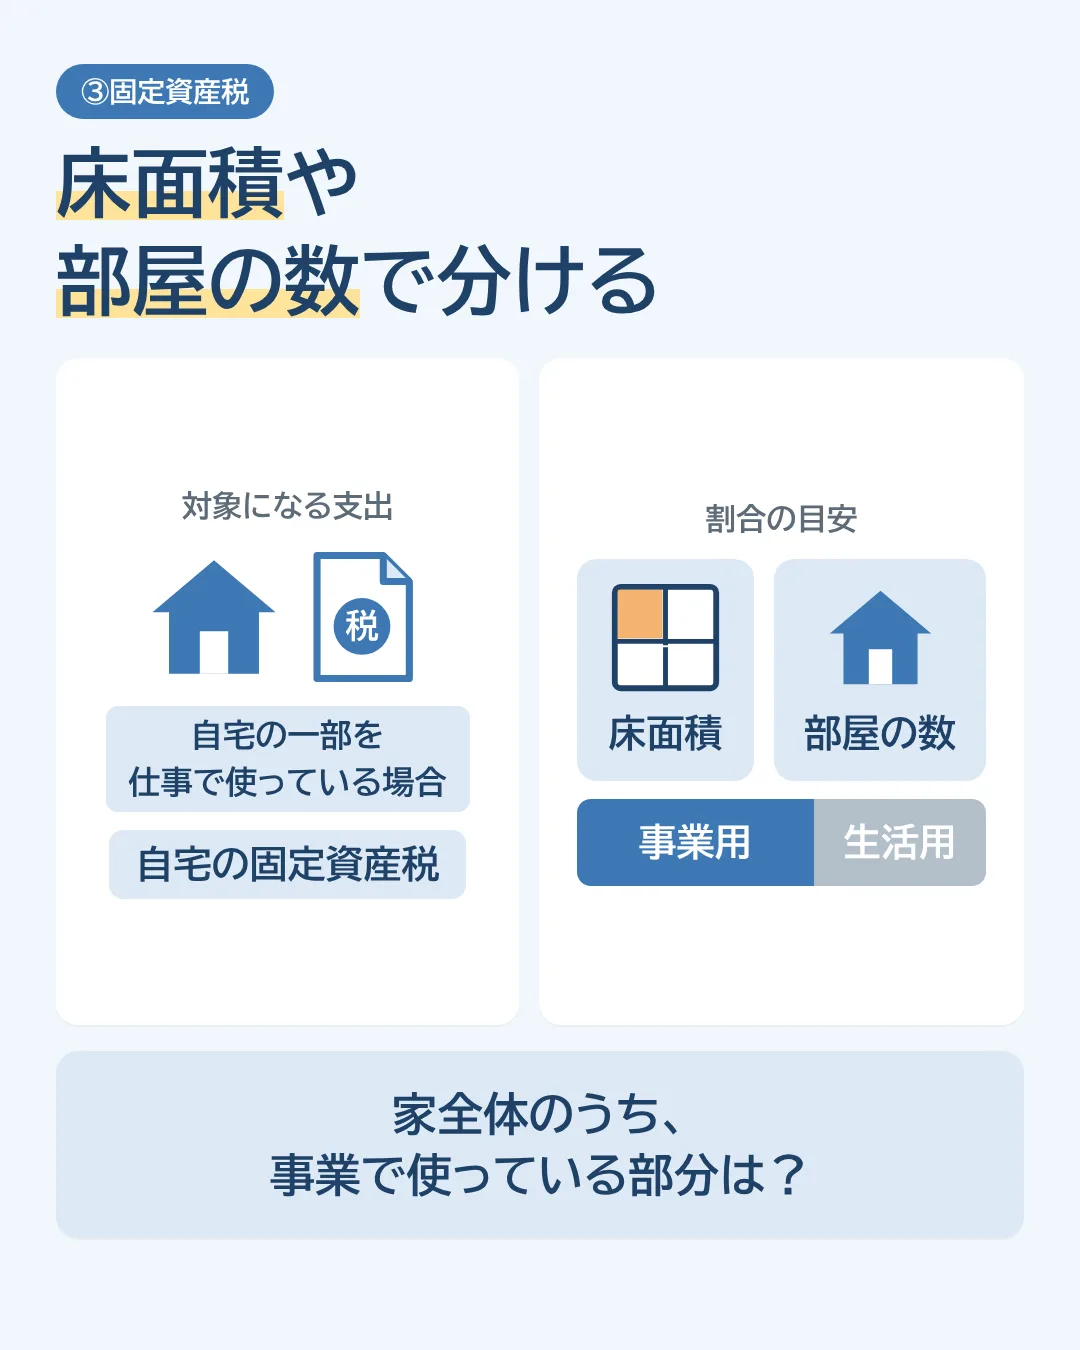
③ 固定資産税
自宅の一部を仕事で使っている場合には、固定資産税についても事業割合を考えます。
事業割合を考える方法として、
- 床面積
- 部屋の数
などがあります。
家全体のうち、事業で使っている部分はどれくらいか?
と考えます。
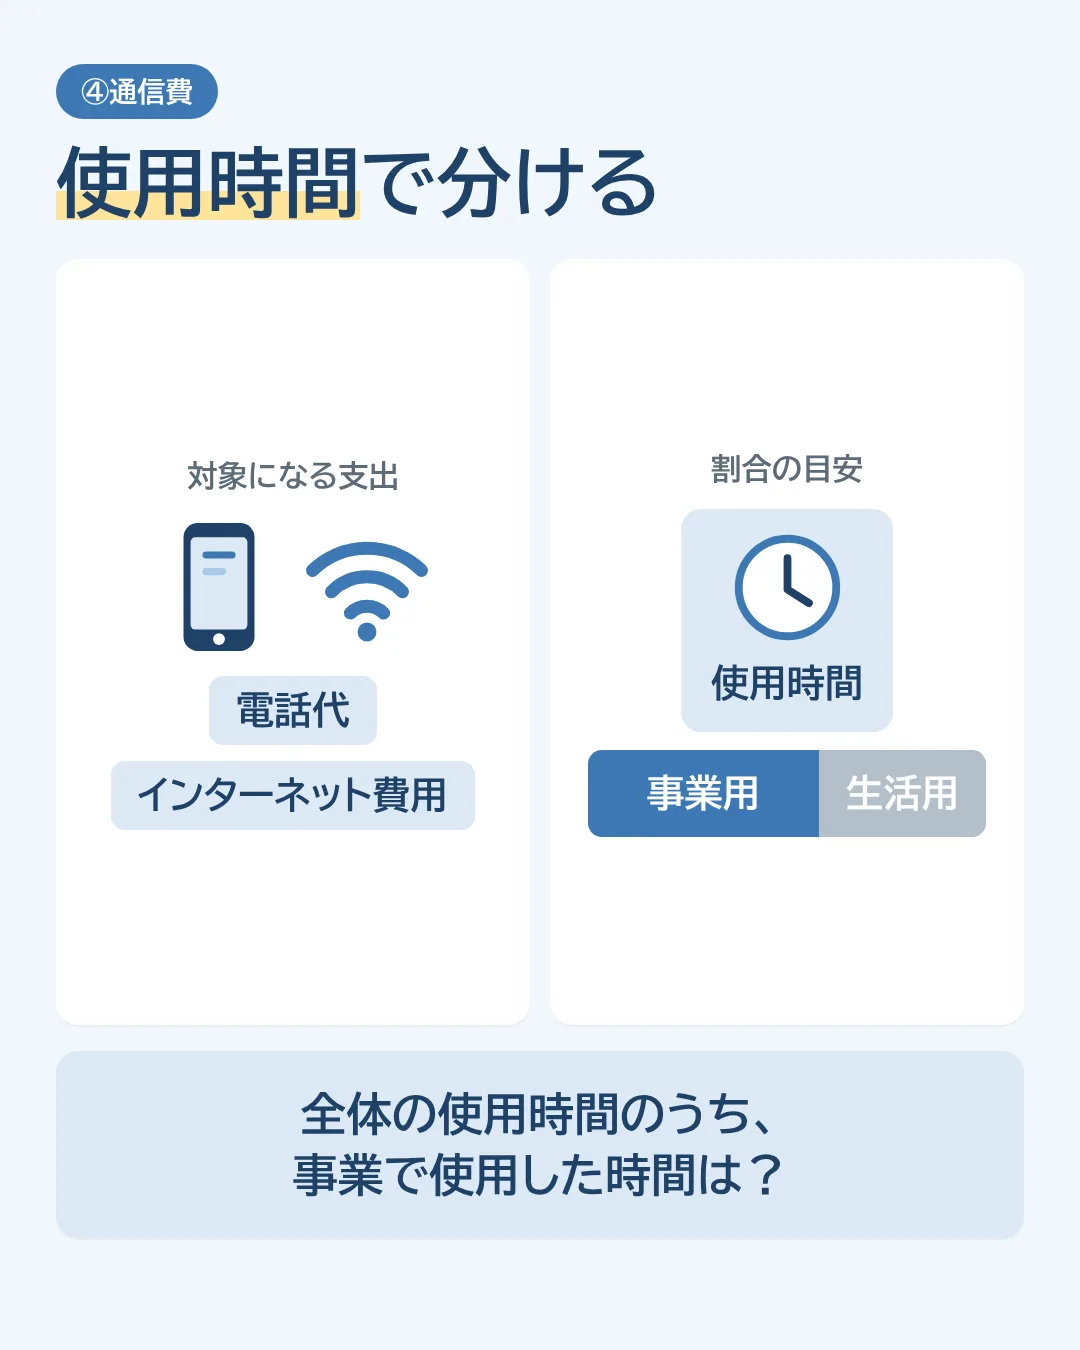
④ 通信費
電話やインターネットを、仕事にもプライベートにも使っている場合。
対象になる支出は、
- 電話代
- インターネット費用
などです。
通信費については、使用時間などから事業割合を考えます。
全体の使用時間のうち、事業で使用した時間はどれくらいか?
という考え方です。
まとめ
事業用でもあるし、生活用でもある支出は、
事業割合を明確に区分する
↓
事業に使っている割合を費用にする
という流れで考えます。
- 原則として費用に入れることはできないが、事業割合を明確に区分できれば、その割合を費用にできる
- 車両費は走行距離や使用日数、水道光熱費は使用時間やコンセントの数、固定資産税は床面積や部屋の数、通信費は使用時間などで考える
- 全部を経費にするか、まったく経費にしないか、の二択ではなく、事業で使っている部分を分けて考える
車、電気、自宅、電話、インターネットなど、
「仕事でも使っているけど、プライベートでも使っているな」
というものがあれば、まずは事業に使っている割合を考えてみましょう。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。