支出したら、その年の費用になる?
事業のためにお金を使ったからといって、必ずその年の「費用」になるとは限りません。
特に確認したいのは、次の3つです。
- 開業前の支出か
- 支出した金額はいくらか
- 青色申告か白色申告か
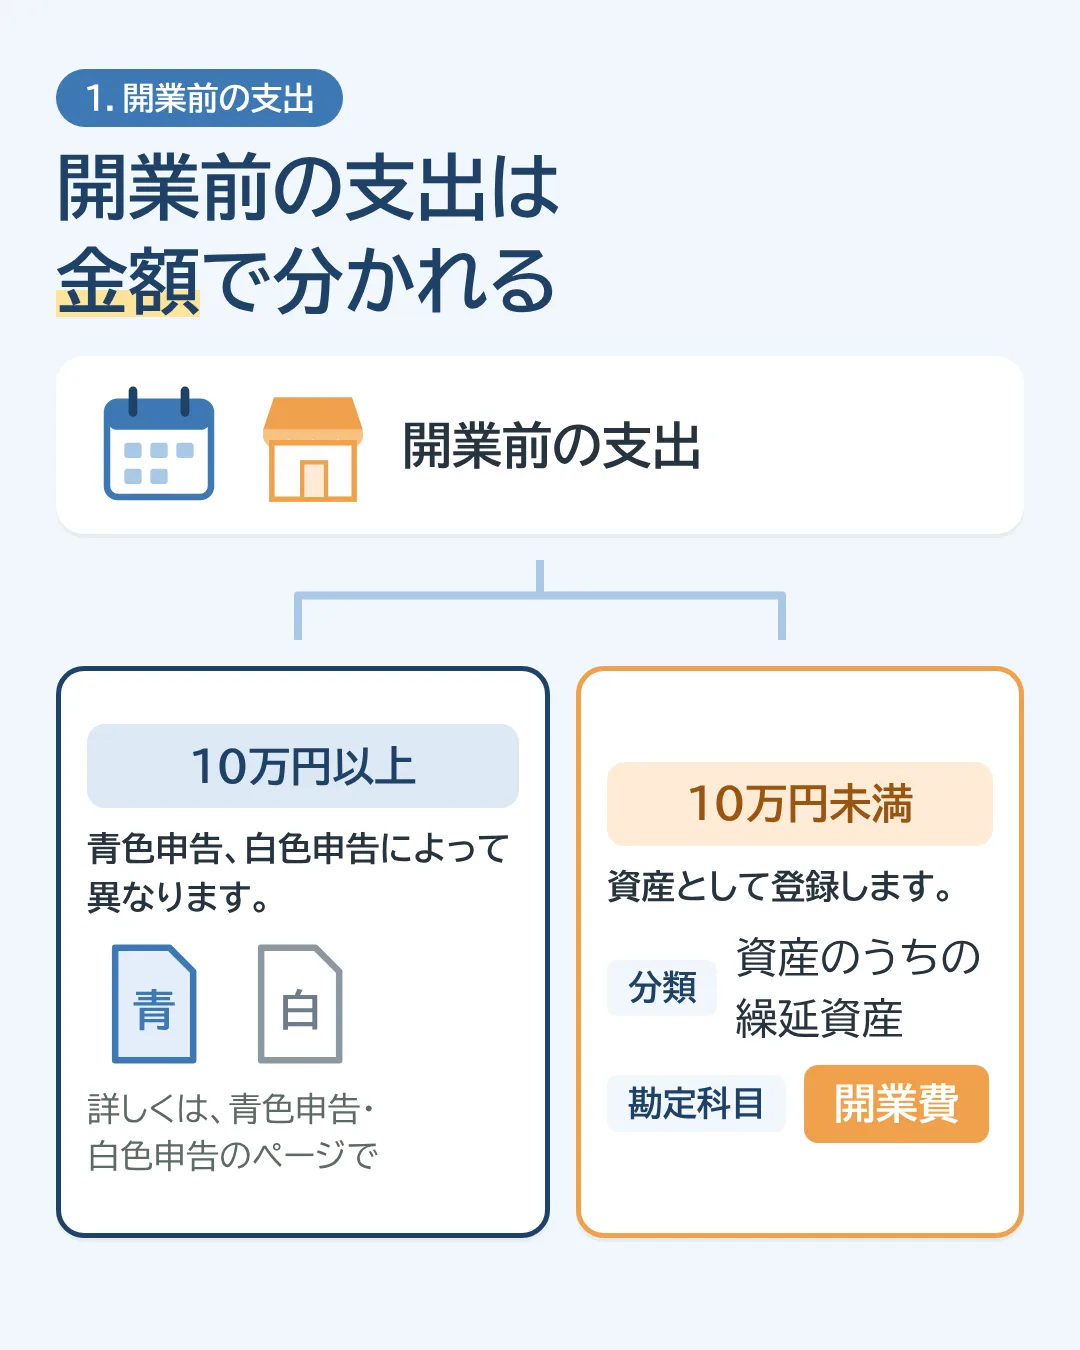
1. 開業前の支出
10万円以上の支出
青色申告、白色申告によって異なります。
詳しくは、下の「2. 青色申告の場合」「3. 白色申告の場合」をご覧ください。
10万円未満の場合
資産として登録します。
- 分類:資産のうちの繰延資産
- 勘定科目:開業費
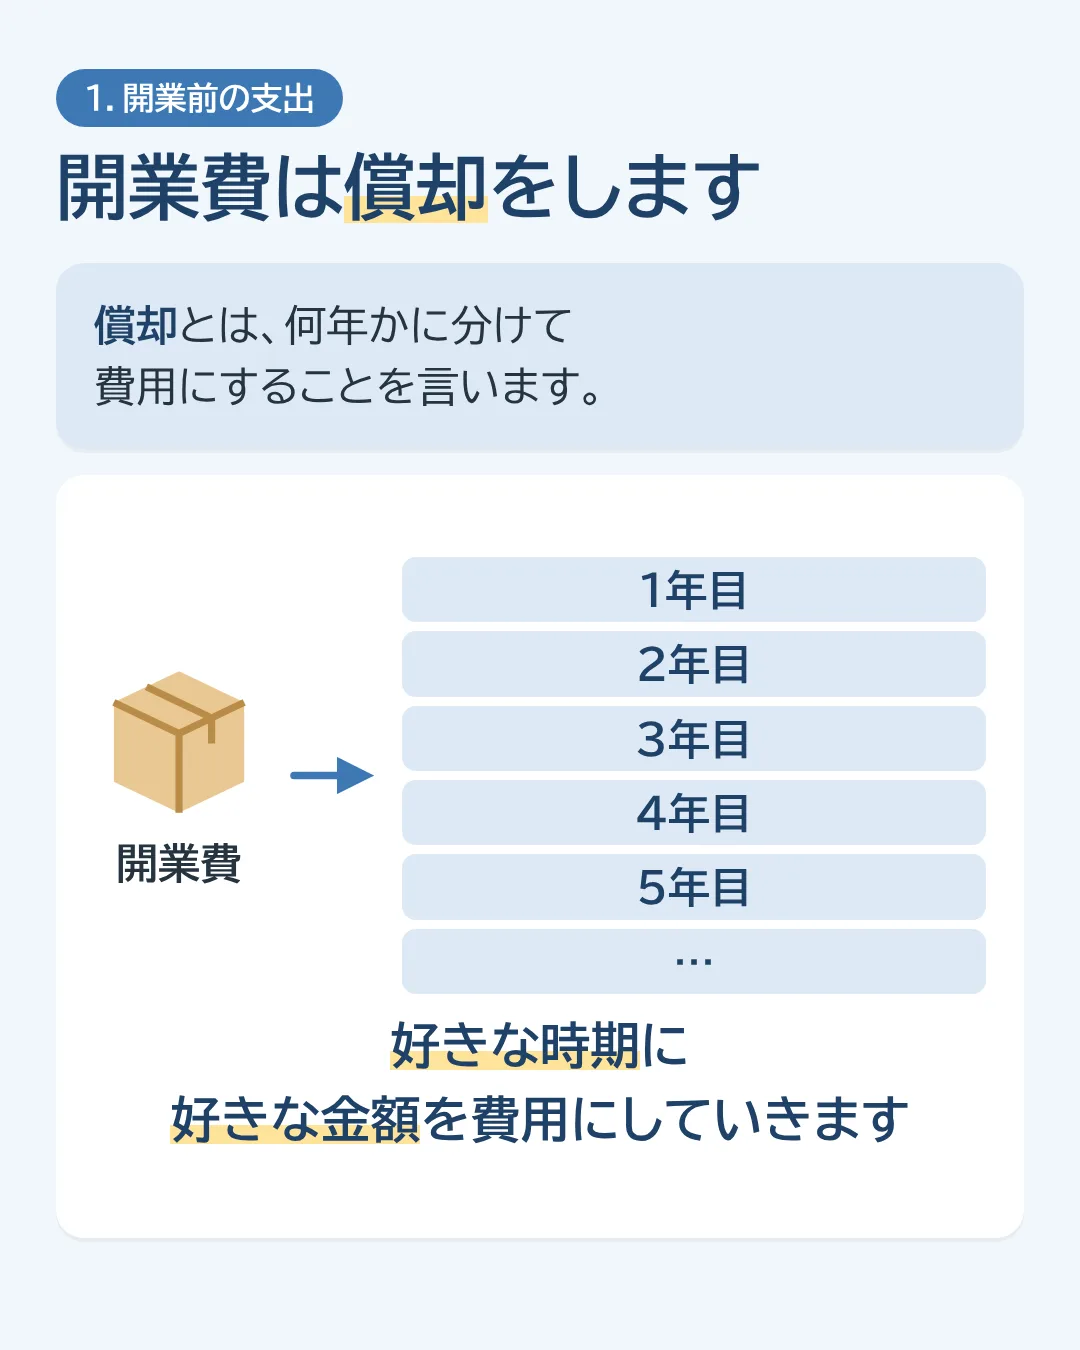
開業費は、償却をします。
※償却とは、何年かに分けて費用にすることを言います。
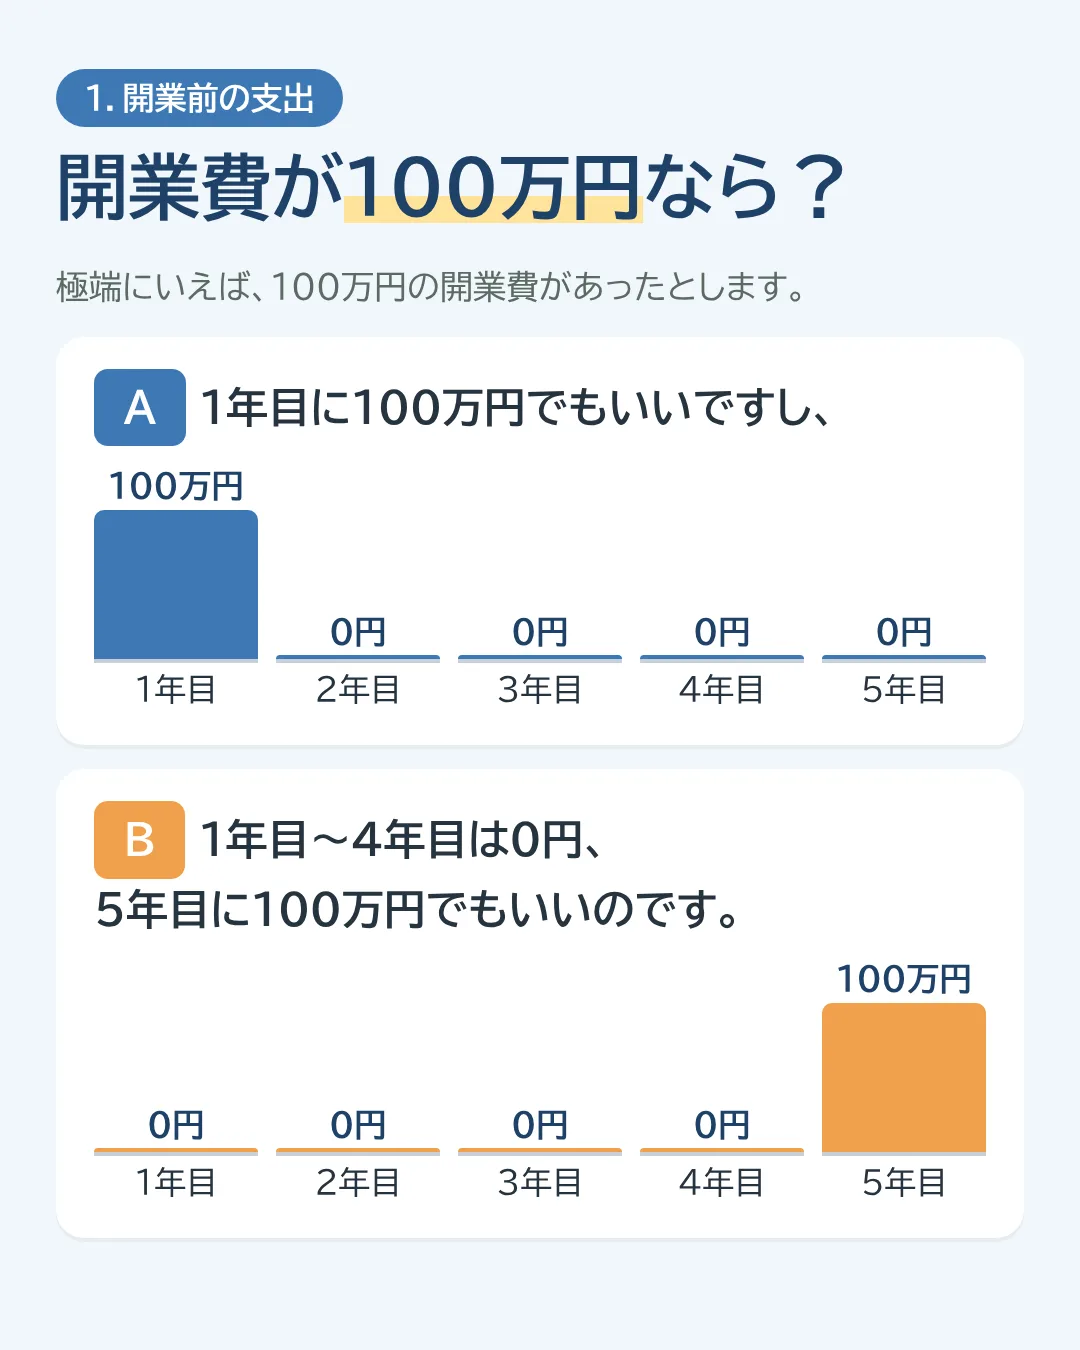
開業費は、好きな時期に好きな金額を費用にしていきます。
極端にいえば、100万円の開業費があったとします。
1年目に100万円でもいいですし、1年目~4年目は0円、5年目に100万円でもいいのです。
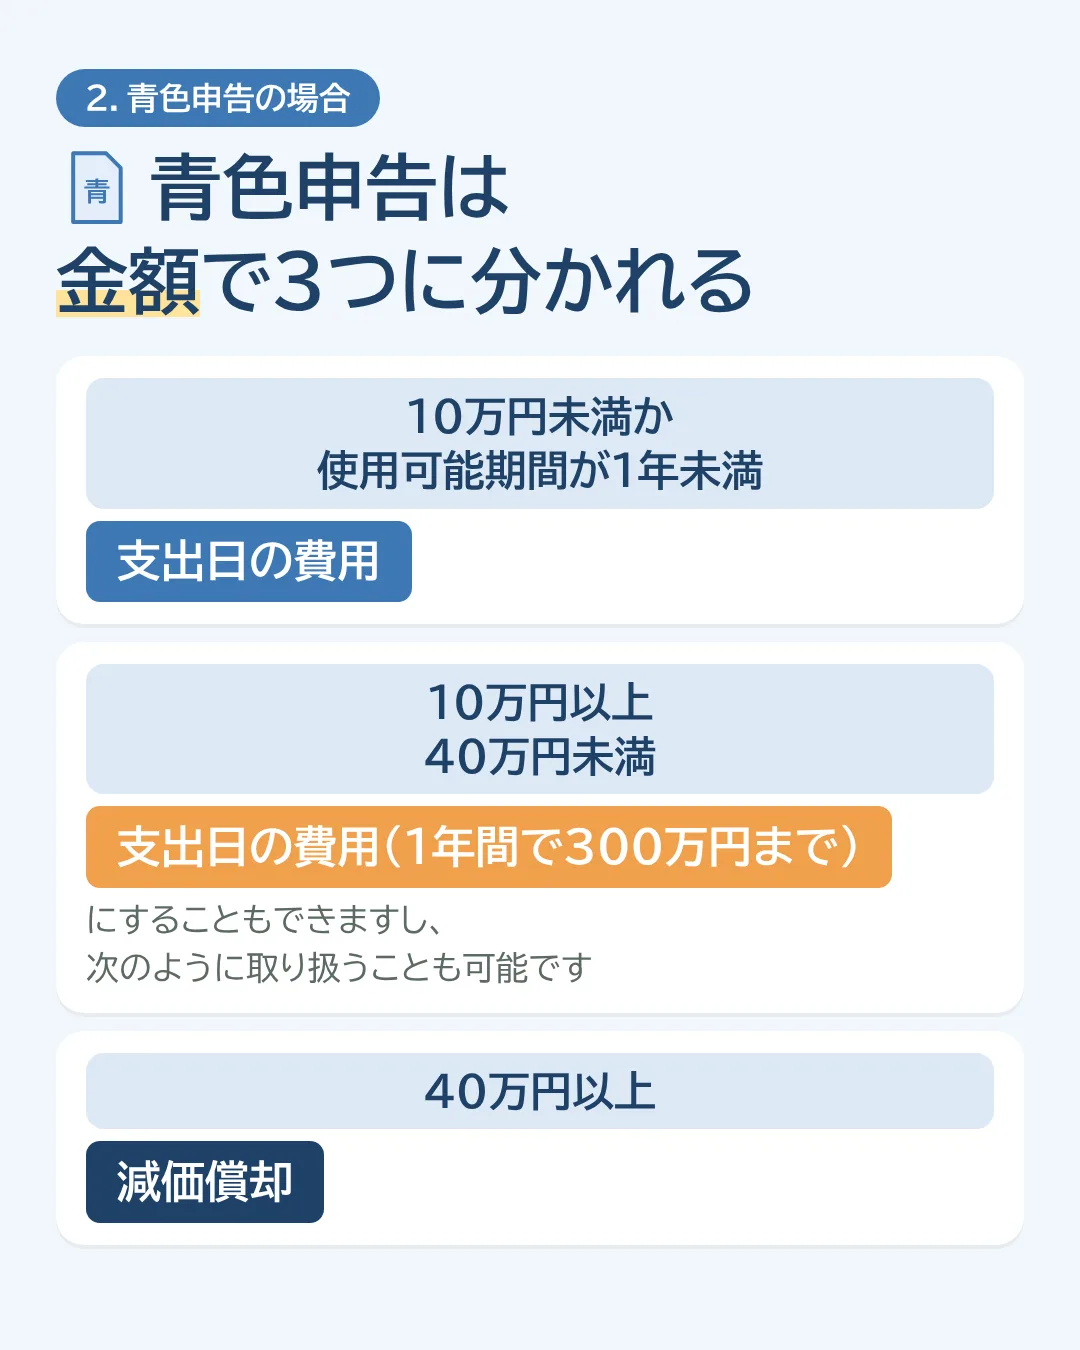
2. 青色申告の場合
- 10万円未満か使用可能期間が1年未満 … 支出日の費用
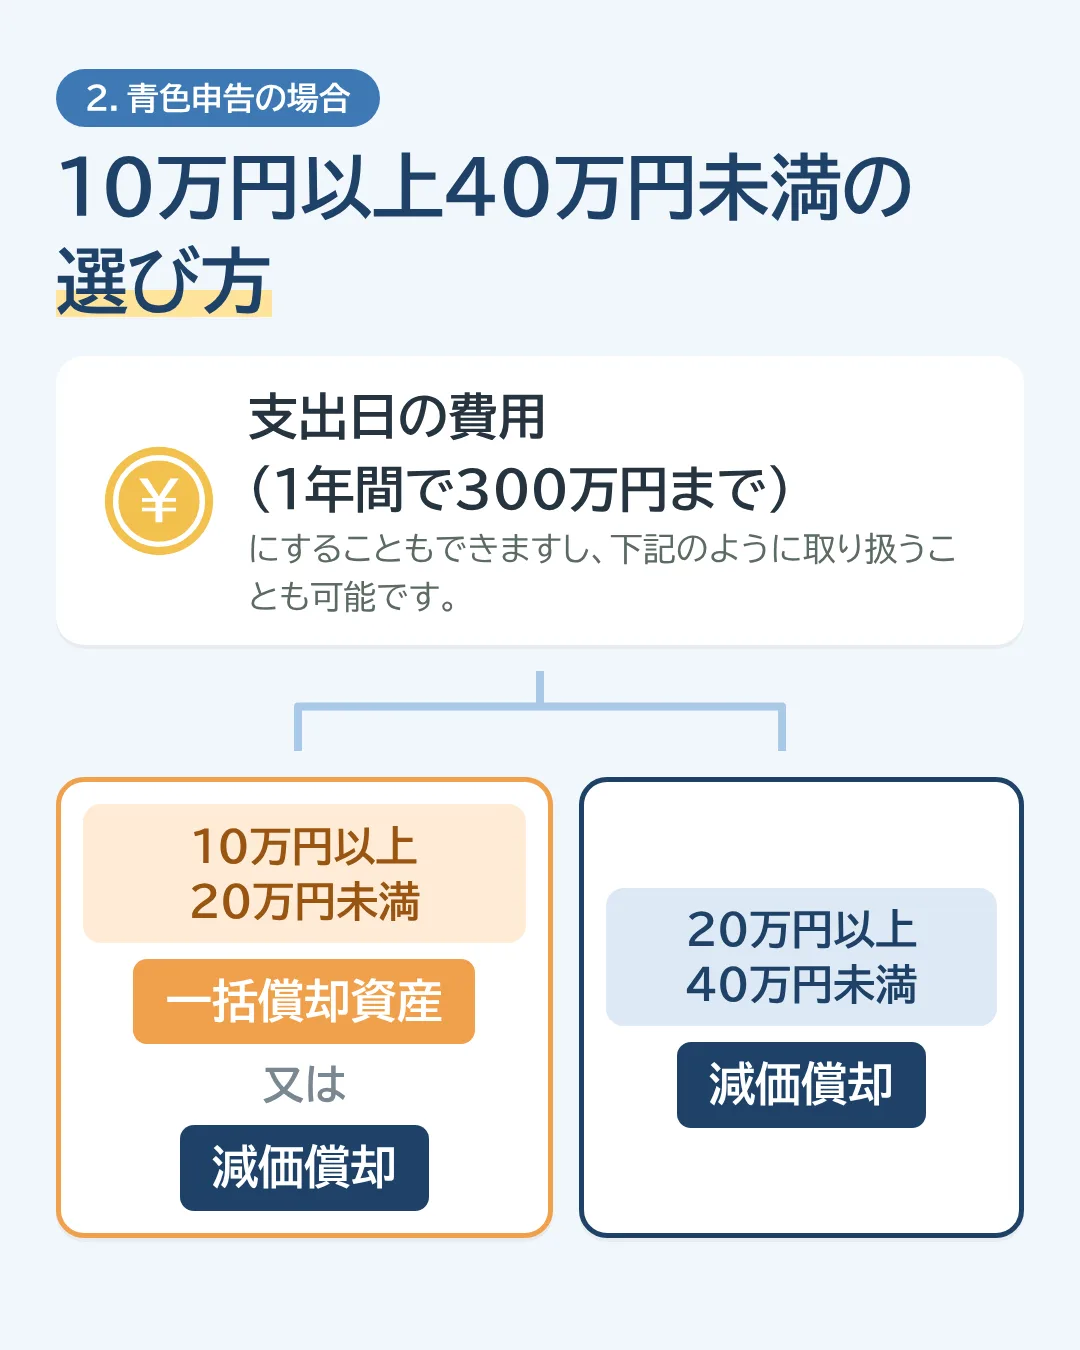
- 10万円以上40万円未満 … 支出日の費用(1年間で300万円まで)にすることもできますし、下記のように取り扱うことも可能です。
- 40万円以上 … 減価償却
10万円以上40万円未満の支出は、次のように取り扱うこともできます。
- 10万円以上20万円未満 … 一括償却資産又は減価償却
- 20万円以上40万円未満 … 減価償却
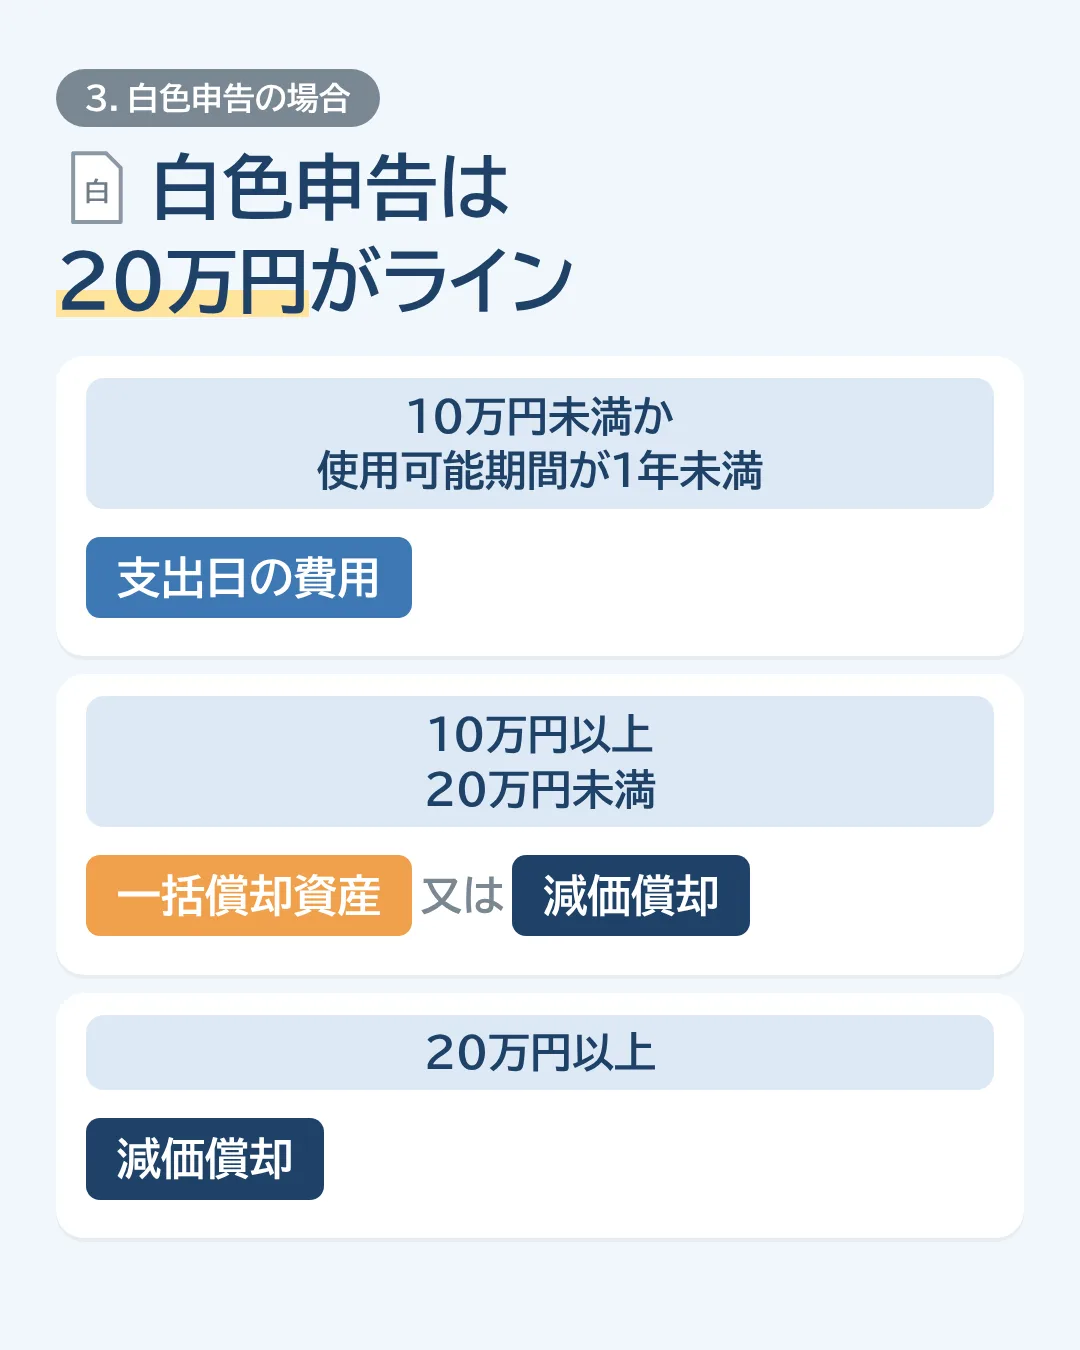
3. 白色申告の場合
- 10万円未満か使用可能期間が1年未満 … 支出日の費用
- 10万円以上20万円未満 … 一括償却資産又は減価償却
- 20万円以上 … 減価償却
金額ごとの取扱い(比較表)
| 支出額 | 青色申告 | 白色申告 |
|---|---|---|
| 10万円未満、または使用可能期間が1年未満 | 支出日の費用 | 支出日の費用 |
| 10万円以上20万円未満 | 支出日の費用(※)/一括償却資産/減価償却 | 一括償却資産/減価償却 |
| 20万円以上40万円未満 | 支出日の費用(※)/減価償却 | 減価償却 |
| 40万円以上 | 減価償却 | 減価償却 |
※1年間で300万円まで
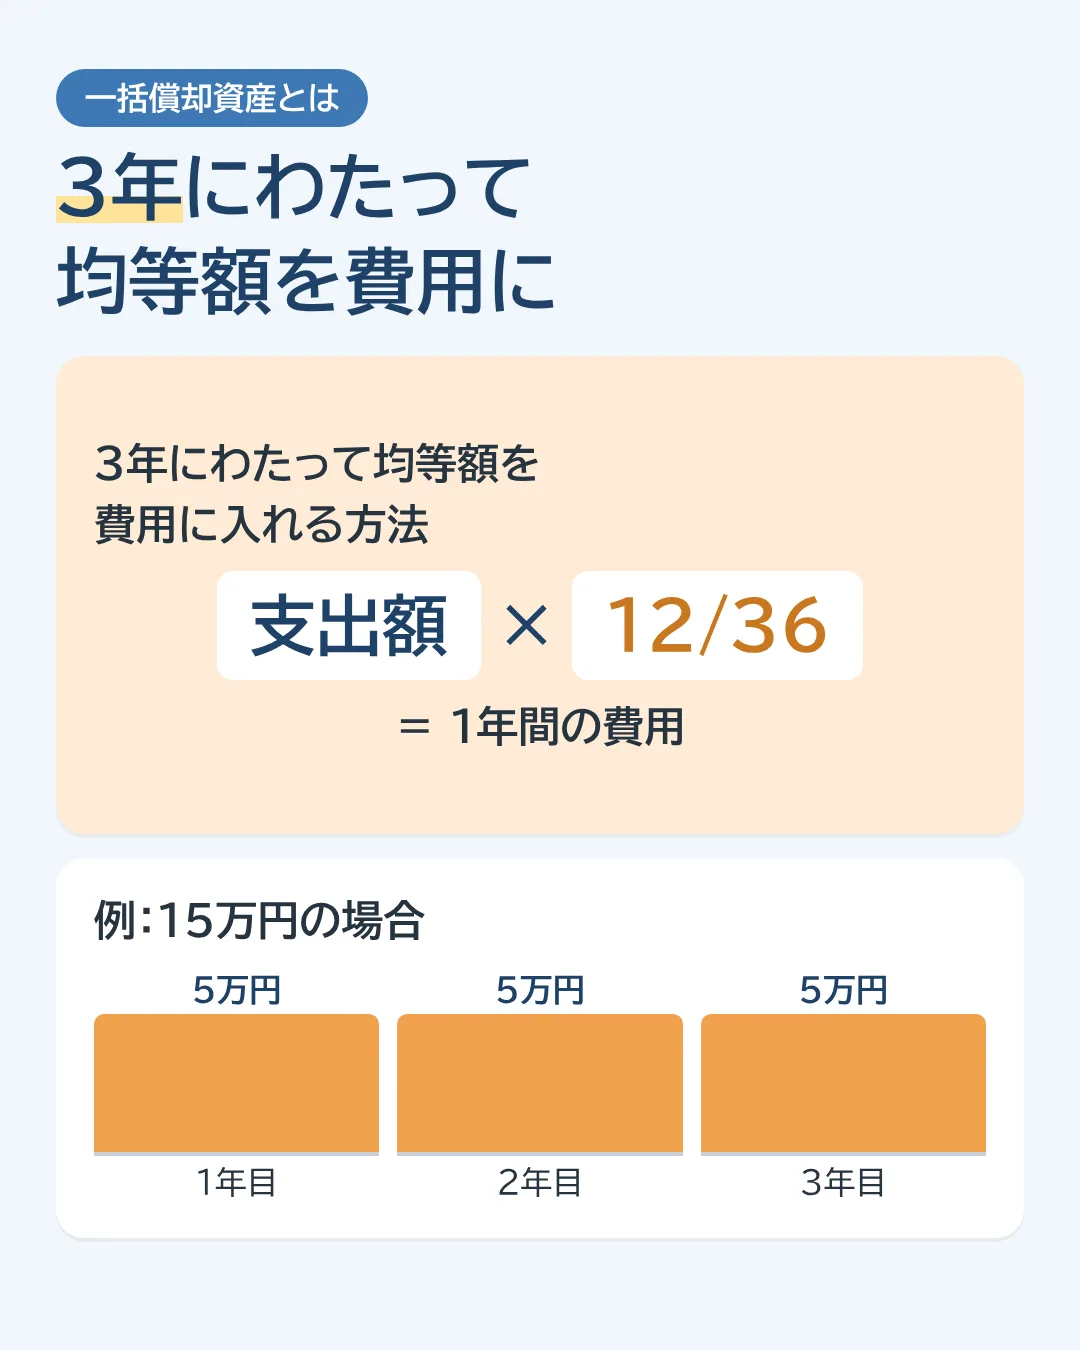
一括償却資産とは
3年にわたって均等額を費用に入れる方法です。
支出額×12/36が1年間の費用となります。
減価償却とは
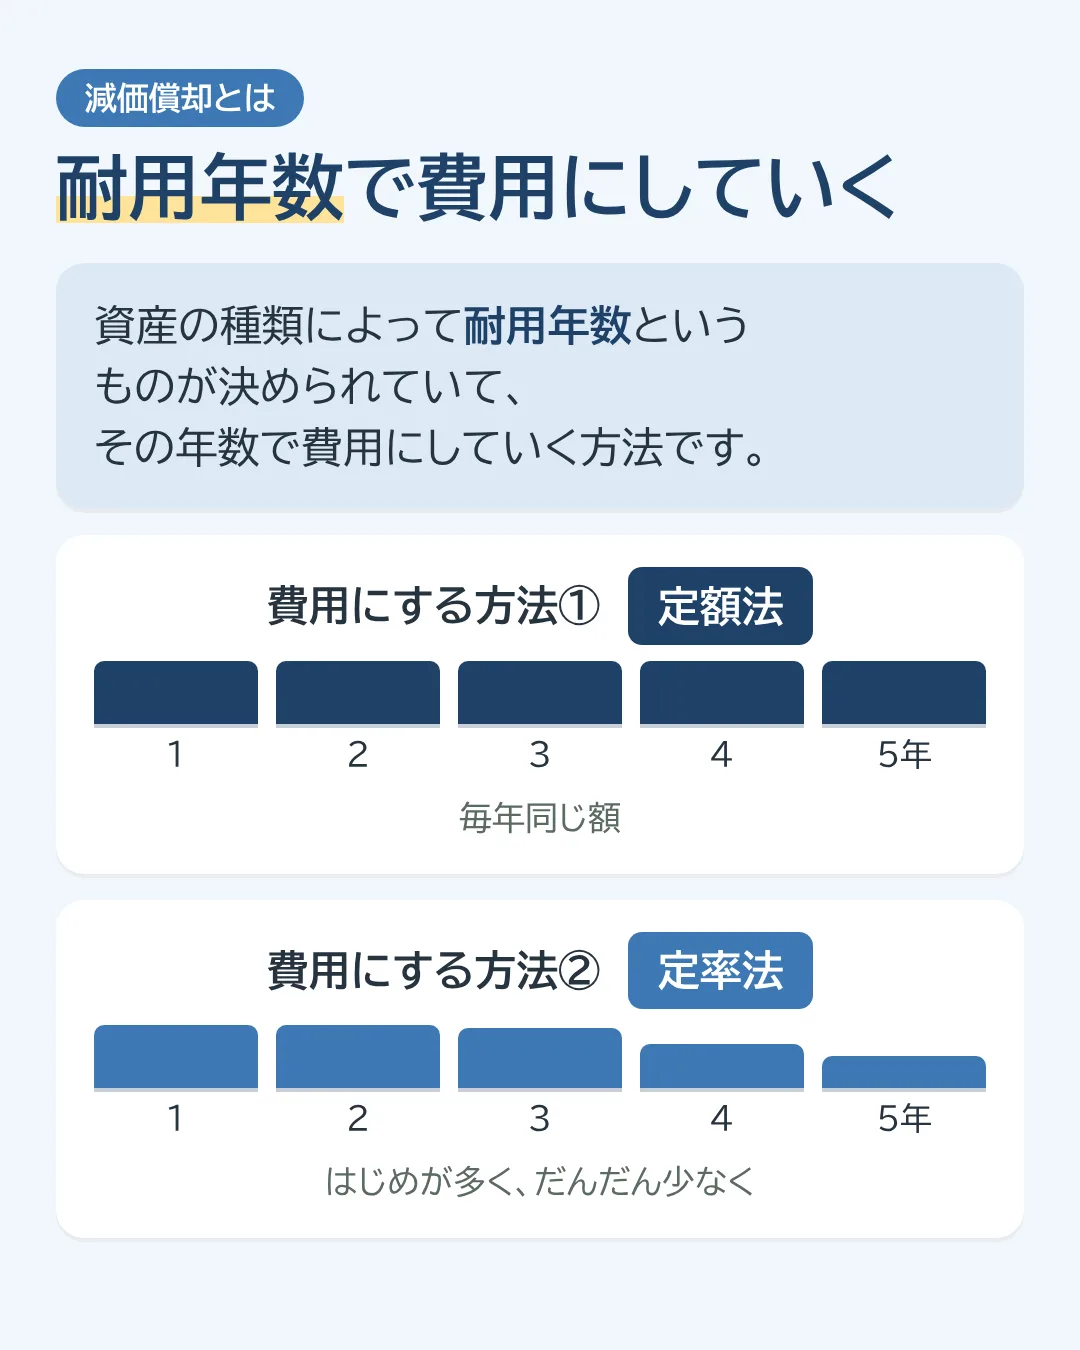
資産の種類によって耐用年数というものが決められていて、その年数で費用にしていく方法です。
費用にする方法には、定額法と定率法があります。
まとめ
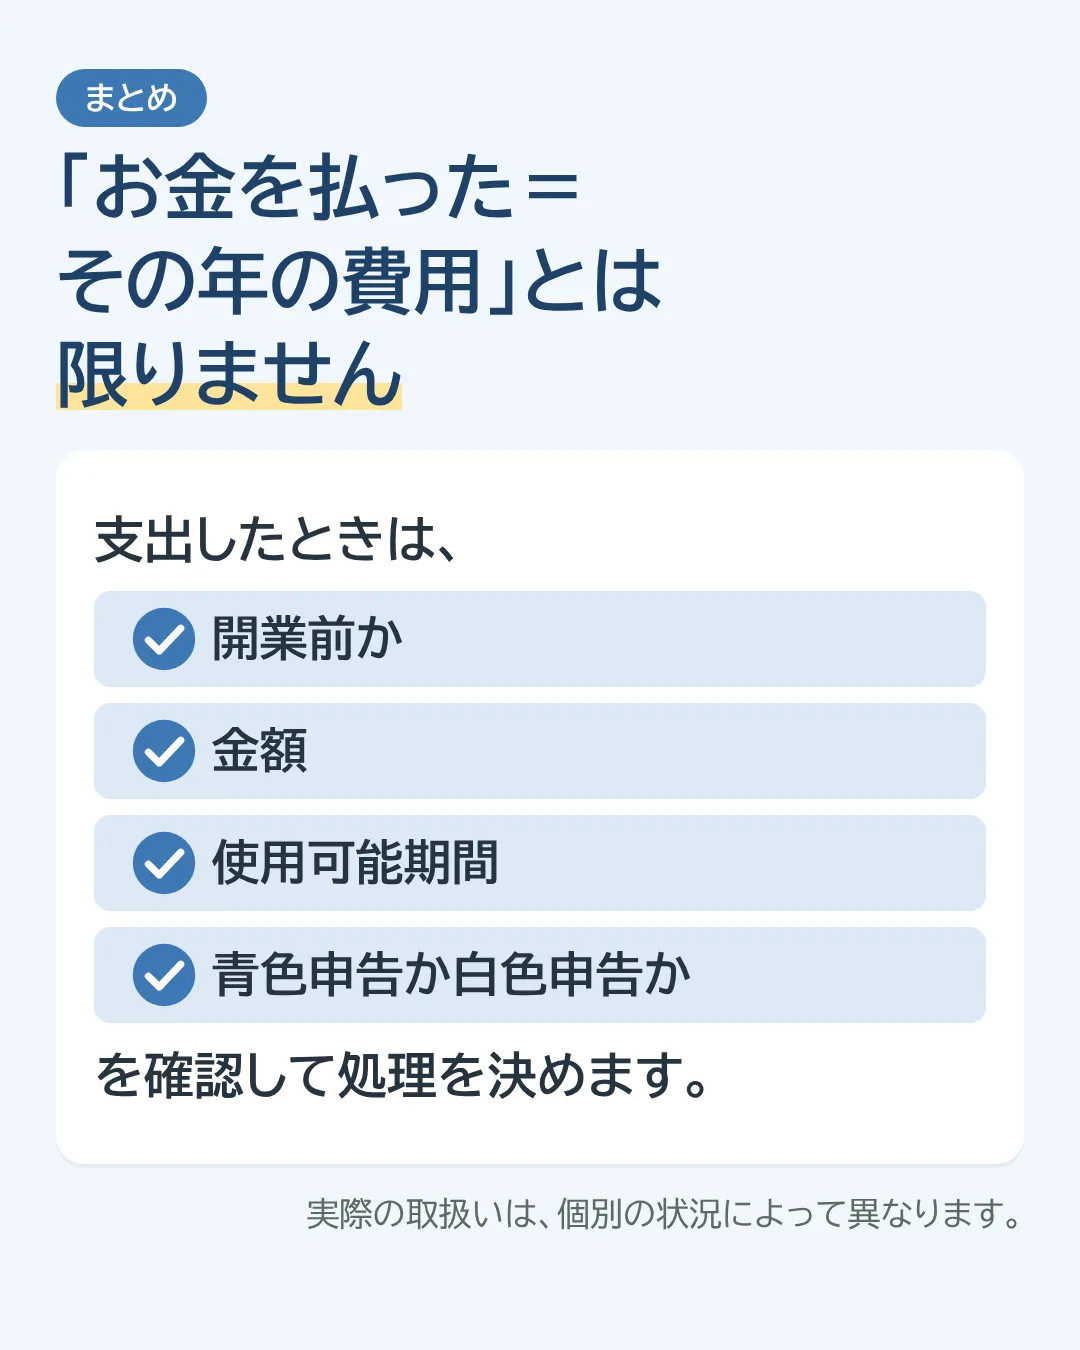
「お金を払った=その年の費用」とは限りません。
支出したときは、次を確認して処理を決めます。
- 開業前か
- 金額
- 使用可能期間
- 青色申告か白色申告か
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。