売上・仕入の計上時期とは?「お金が動いた日」ではなく「取引した日」が基準
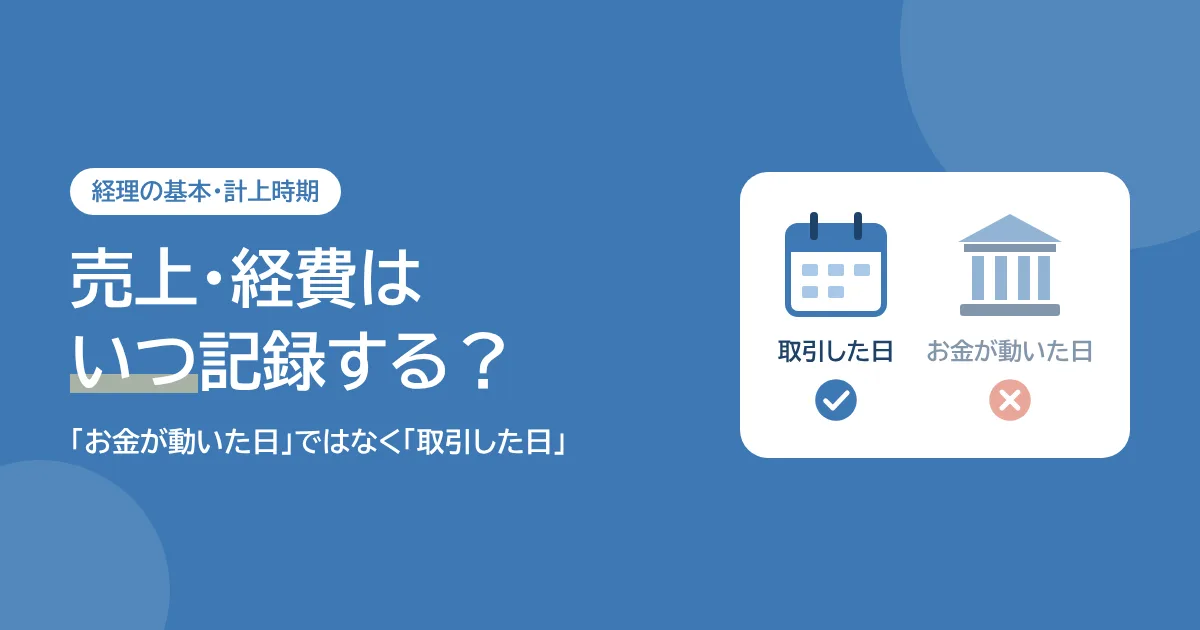
「売上は、入金された日に記録すればいい」
「経費は、お金を支払った日に記録すればいい」
経理を始めたばかりだと、そう思いやすい。
でも、収入や費用を記録する基準になるのは、基本的にお金が動いた日ではなく「取引した日」。
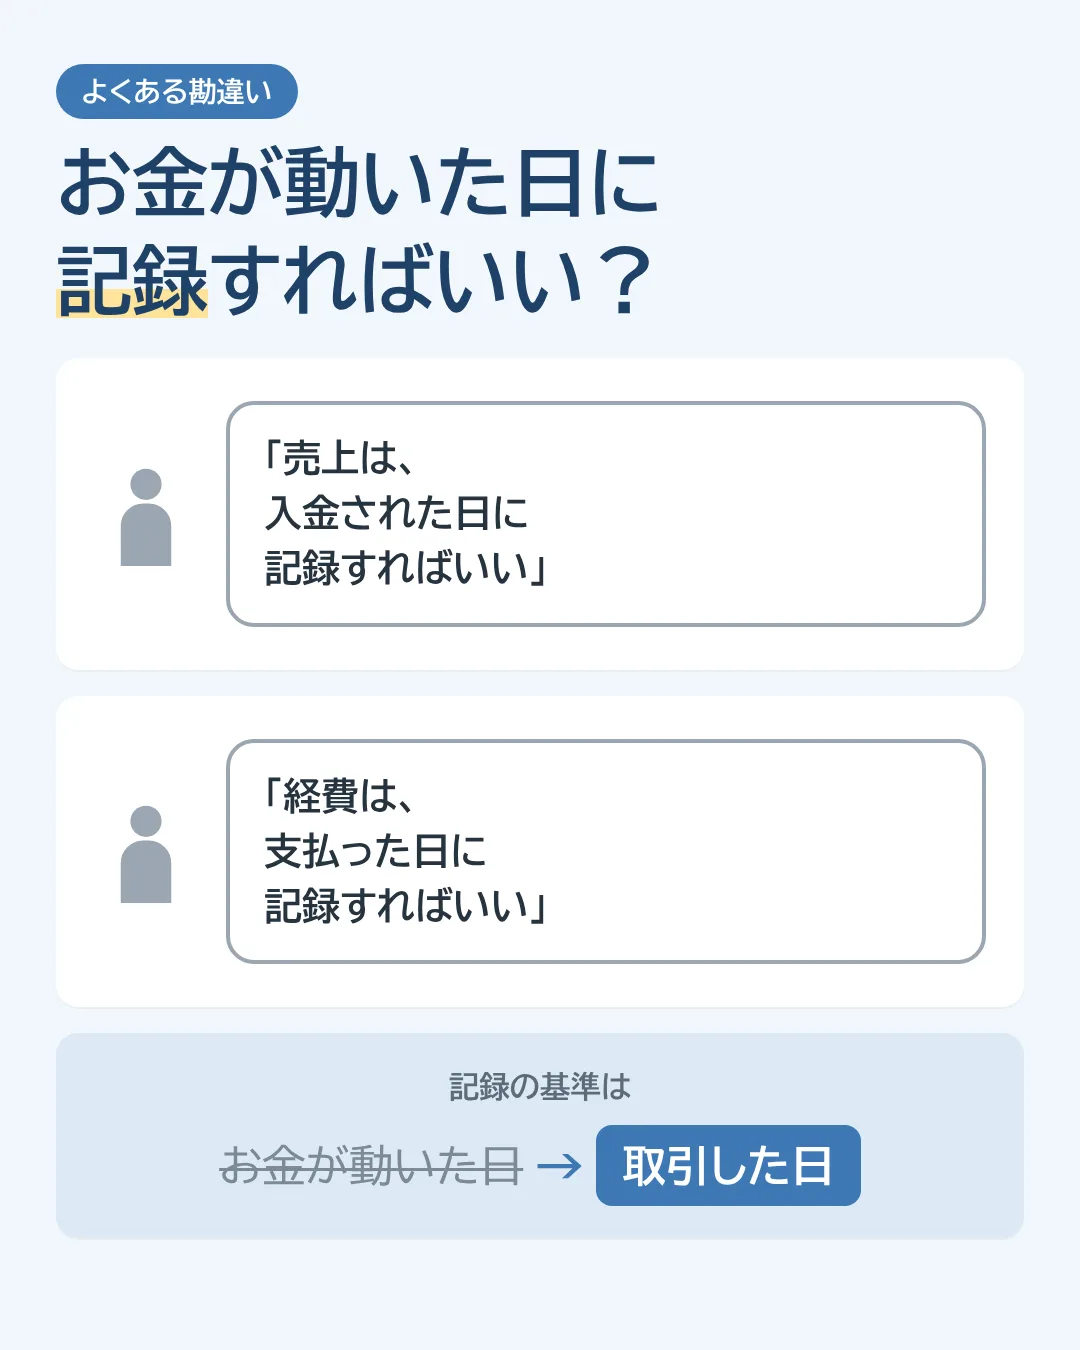
ここがわかると、「売掛金」や「買掛金」が何のためにあるのかも理解しやすくなる。
今回は、売上や経費をいつ記録するのかを整理してみる。
売上を記録するのは「入金された日」ではない
まずは売上から。
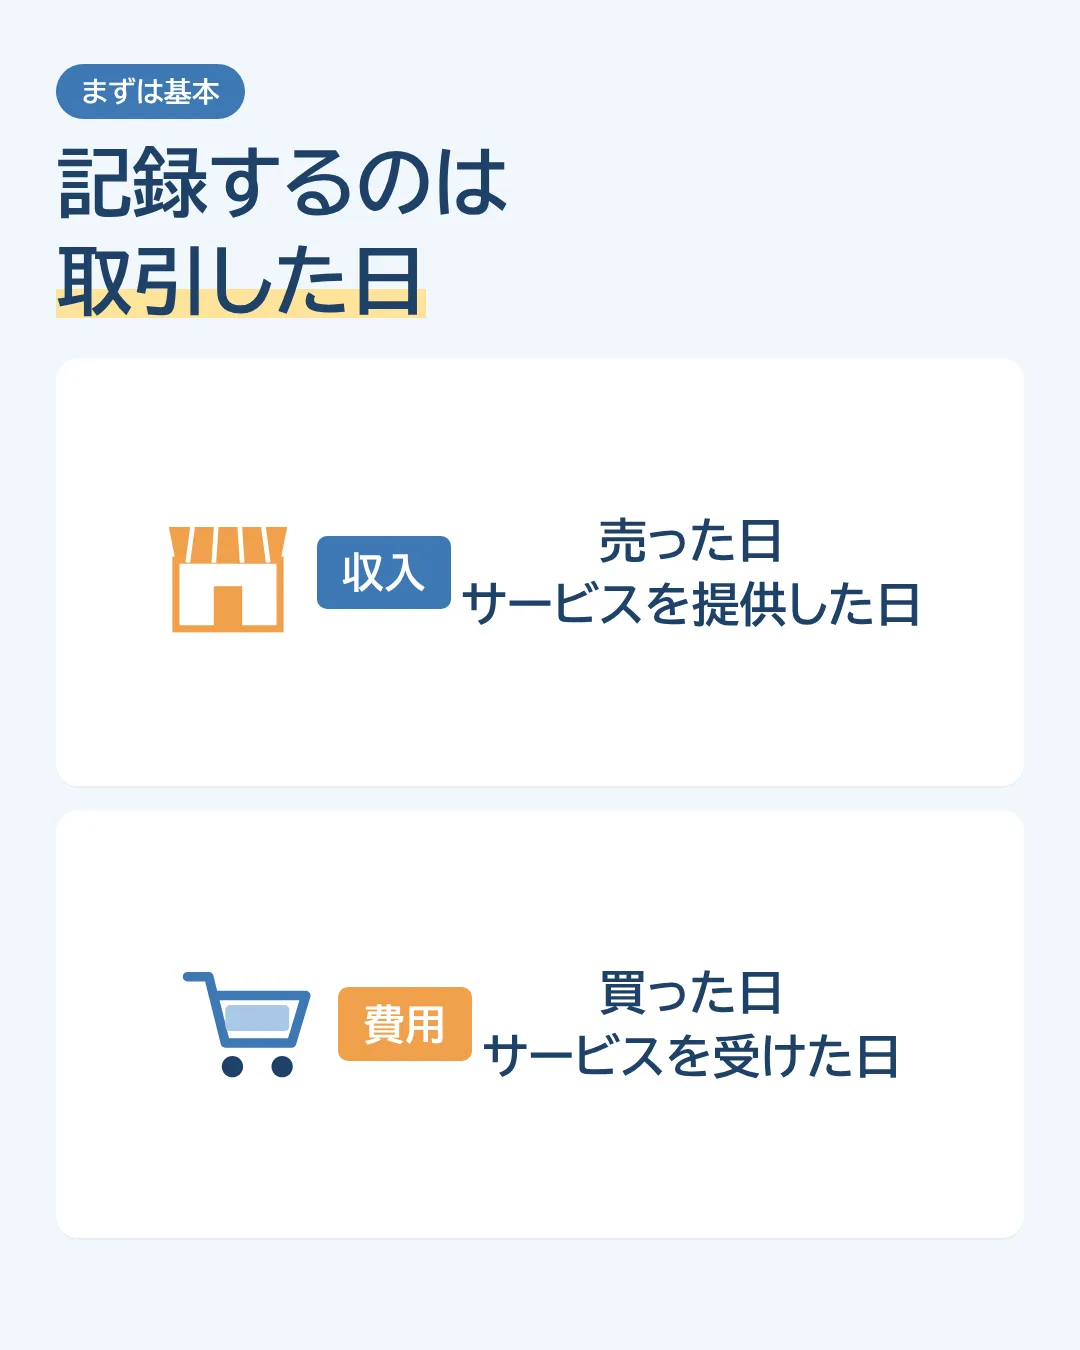
売上を記録するのは、お金が入ってきた日ではなく、
商品を売った日や、サービスを提供した日。
たとえば、
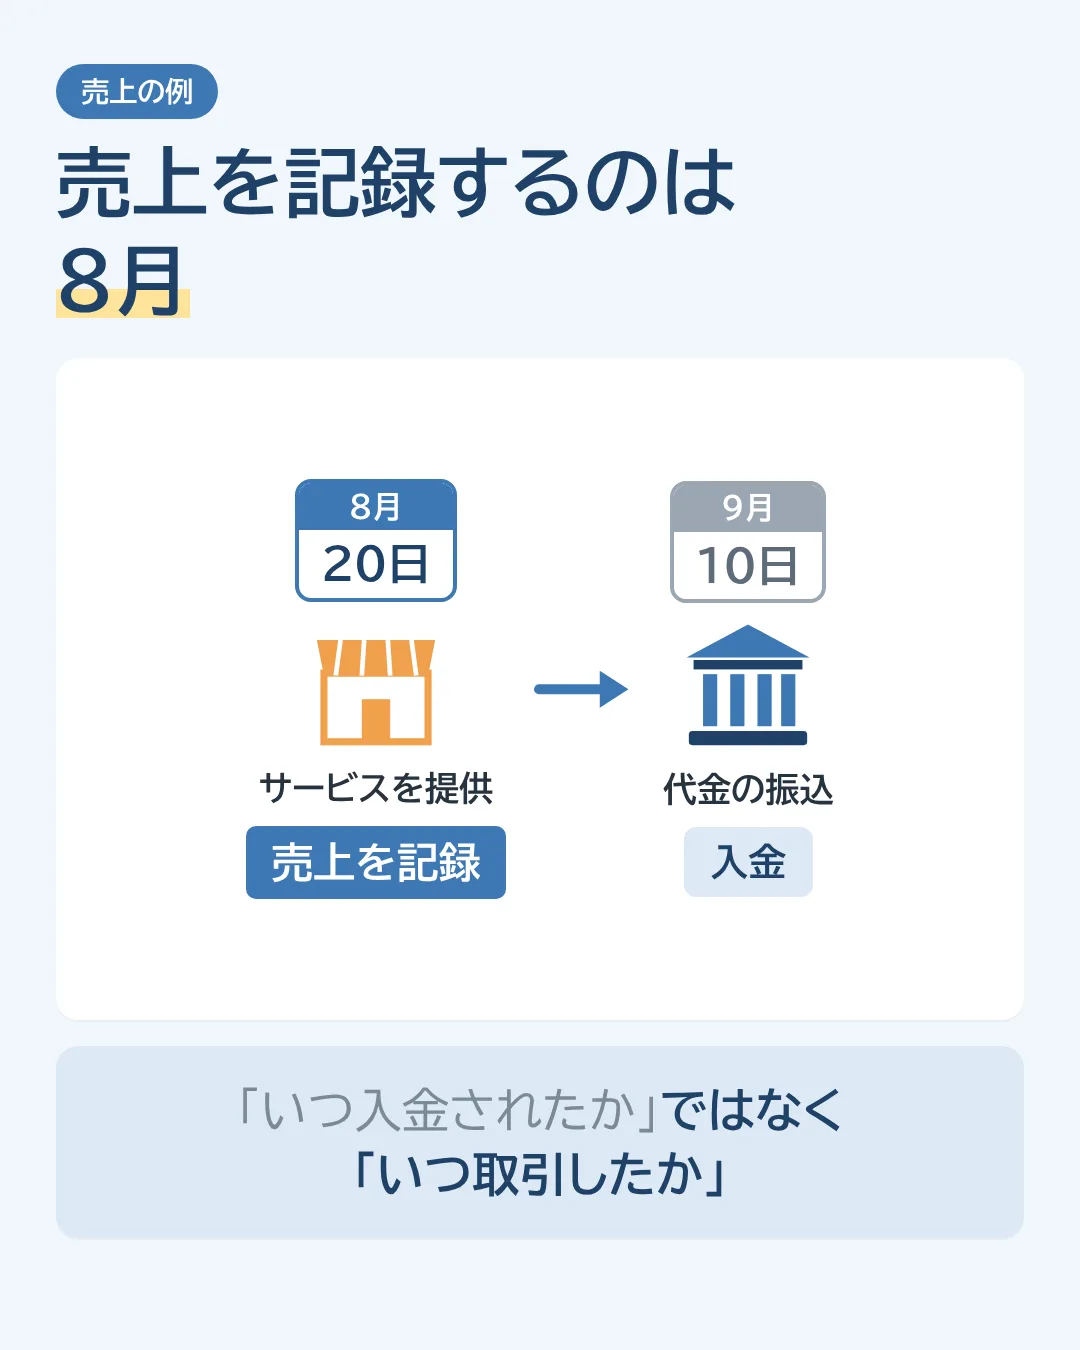
- 8月20日にサービスを提供した
- 代金が振り込まれるのは9月10日
という場合。
お金が入ってくるのは9月だけど、売上を記録するのは8月。
「いつ入金されたか」ではなく、「いつ取引したか」を見る。
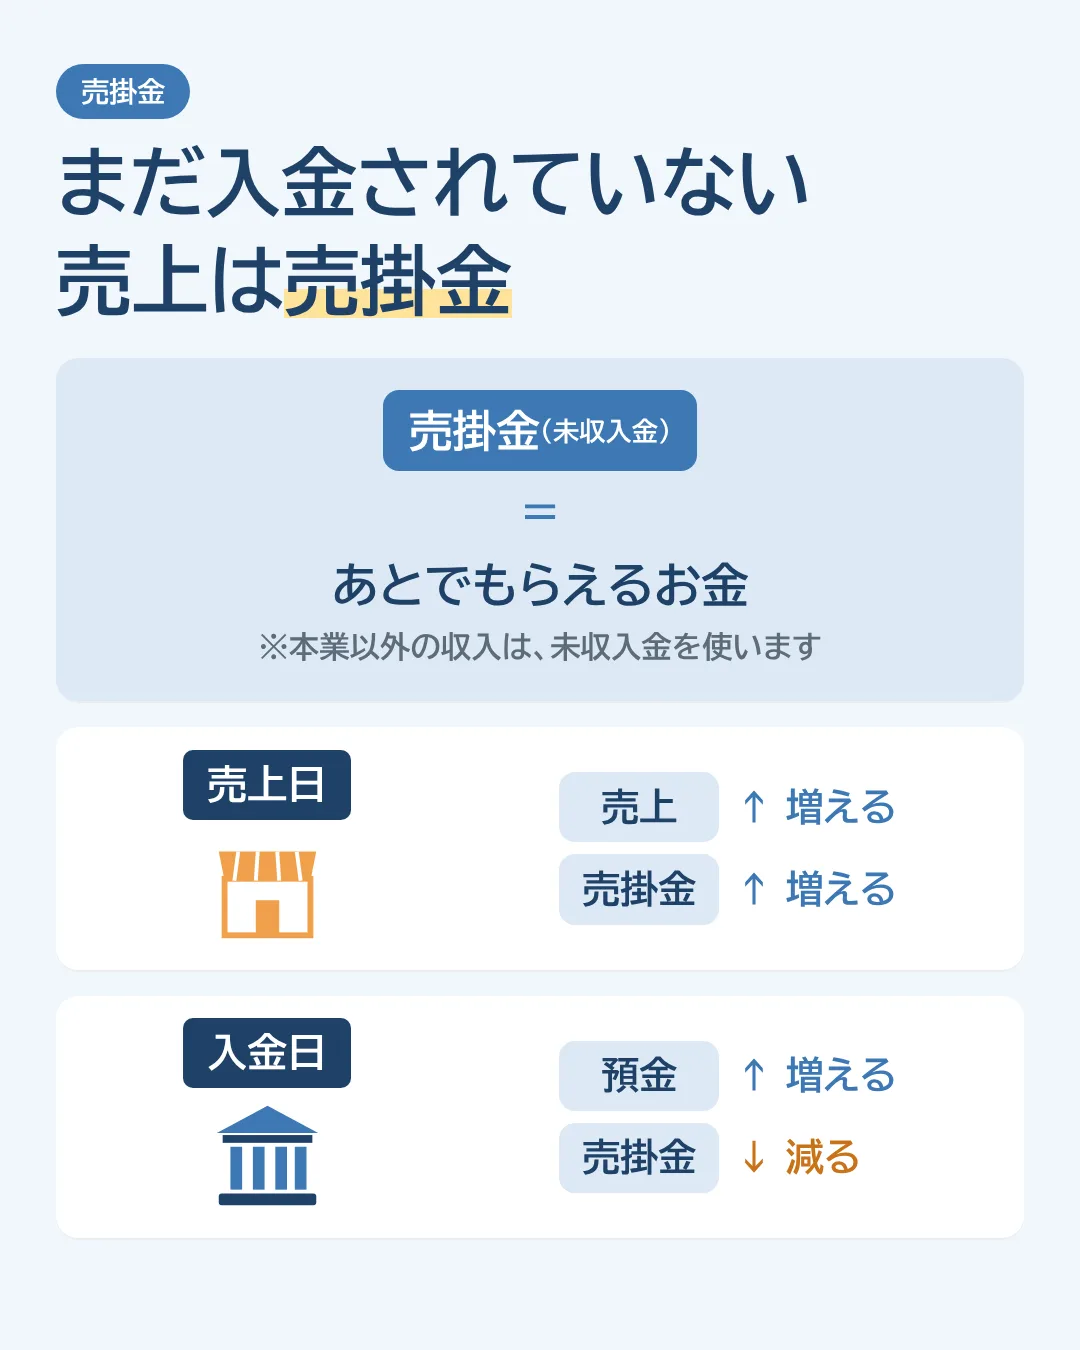
まだ入金されていない売上は「売掛金」
では、売上は記録したけれど、まだお金をもらっていない状態はどうするのか。
ここで登場するのが、
売掛金
という勘定科目。
売掛金は、
「あとでもらえるはずのお金」
と考えるとわかりやすい。
売上が発生したときには、売上を記録すると同時に売掛金を計上する。
その後、実際に入金されたら、
売掛金を減らして、預金を増やす。
| タイミング | 記録すること |
|---|---|
| 売上日 | 売上が増えた+売掛金が増えた |
| 入金日 | 預金が増えた+売掛金が減った |
本業以外の収入で、まだ入金されていないものは「未収入金」という勘定科目を使う。
その場で現金や預金で受け取った場合は、「現金・預金が増えた+売上が増えた」と記録する。
こうすることで、
「売上が発生した日」と
「実際にお金が入った日」
が違っていても、それぞれを記録できる。
経費も「支払った日」が基準ではない
経費も考え方は同じ。
費用を記録するのは、お金を支払った日ではなく、
モノを買った日や、サービスを受けた日。
たとえば、
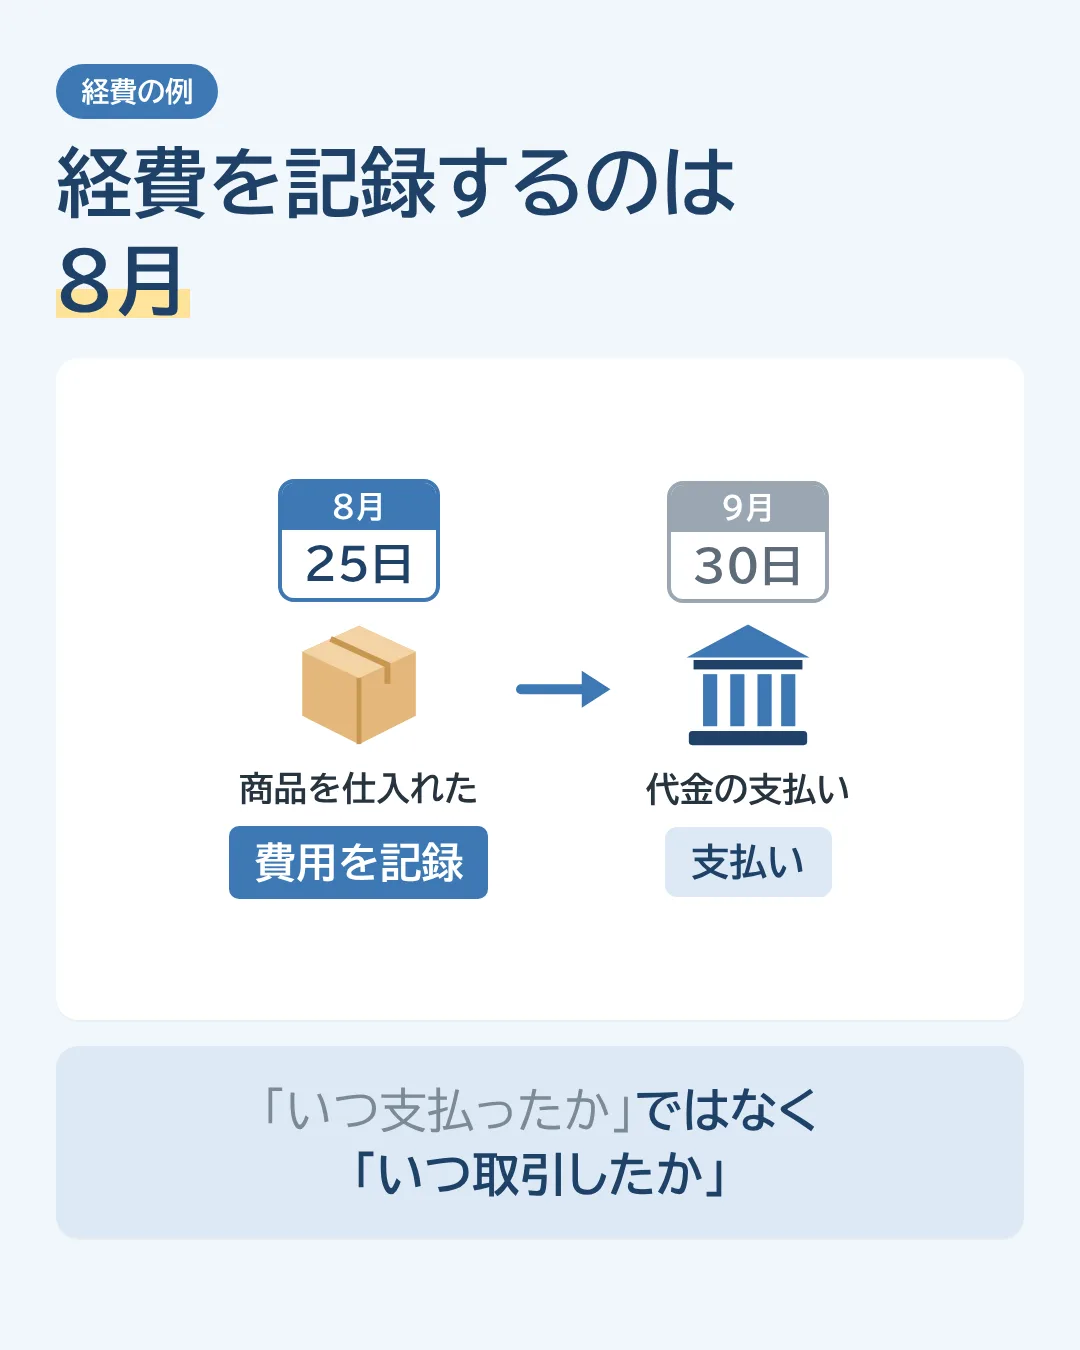
- 8月25日に商品を仕入れた
- 代金を支払うのは9月30日
という場合。
支払いは9月でも、費用を記録するのは8月。
こちらも、
「いつ支払ったか」ではなく、「いつ取引したか」
で考える。
まだ支払っていない費用は「買掛金」
モノを買ったりサービスを受けたりしたけれど、まだ代金を支払っていない。
そんなときに使うのが、
買掛金
という勘定科目。
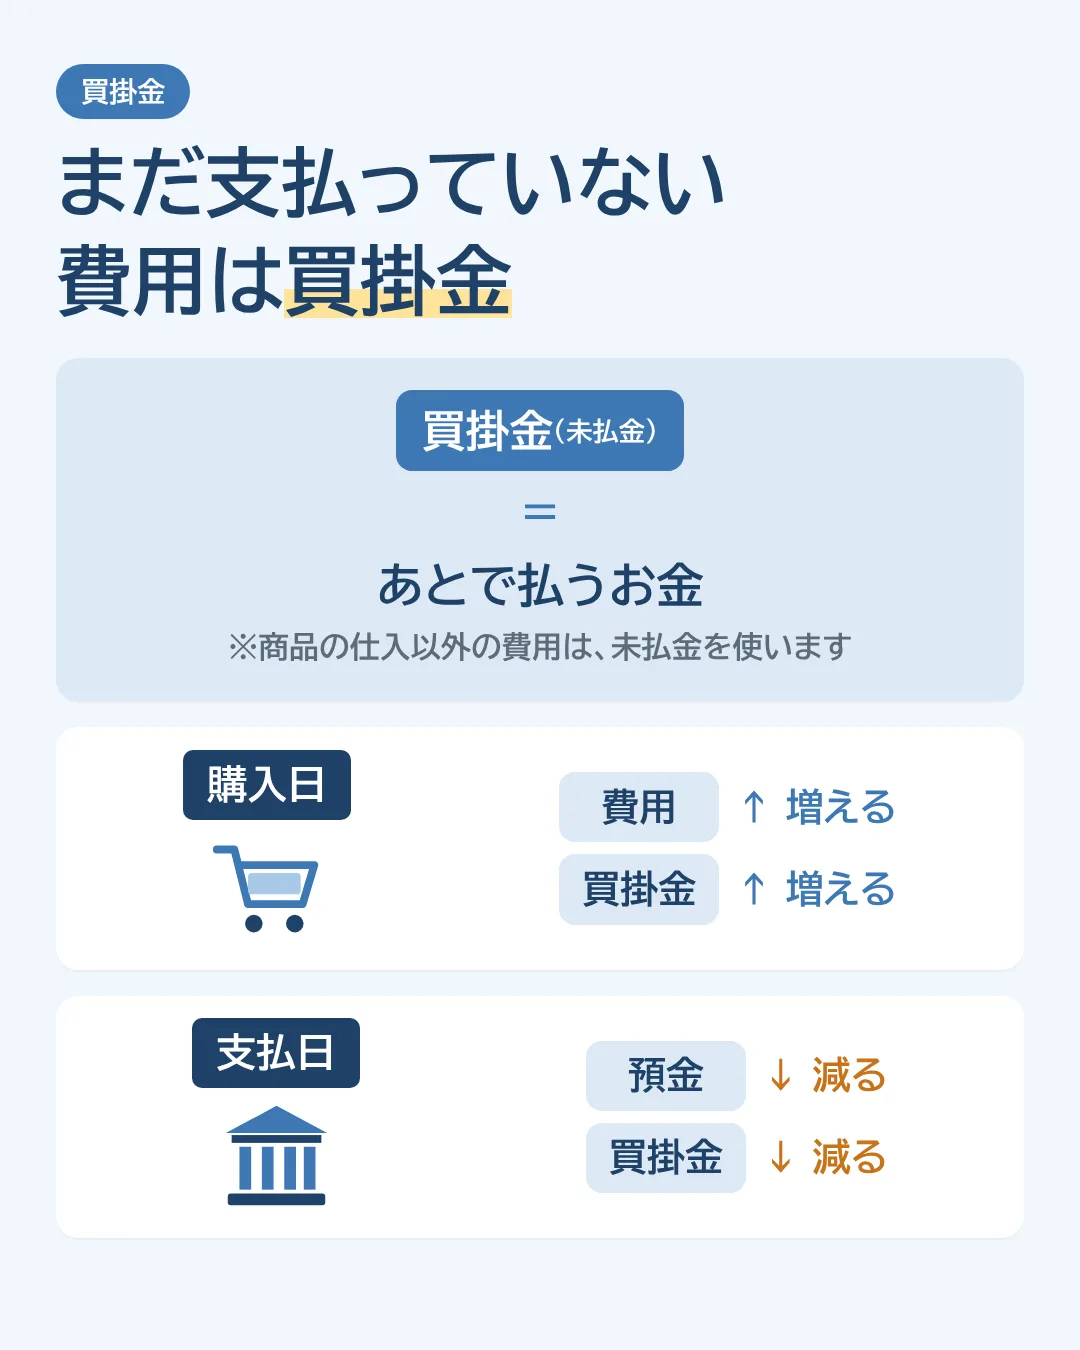
買掛金は、
「あとで払わなければいけないお金」
と考えるとわかりやすい。
モノを買った日やサービスを受けた日に費用を記録し、まだ支払っていない金額を買掛金として管理する。
その後、実際に支払ったら、
買掛金を減らして、預金を減らす。
| タイミング | 記録すること |
|---|---|
| 購入日 | 費用が増えた+買掛金が増えた |
| 支払日 | 預金が減った+買掛金が減った |
買掛金は、主に商品の仕入で使う勘定科目。仕入以外の費用で、まだ支払っていないものは「未払金」を使う。
売掛金と買掛金を並べてみる
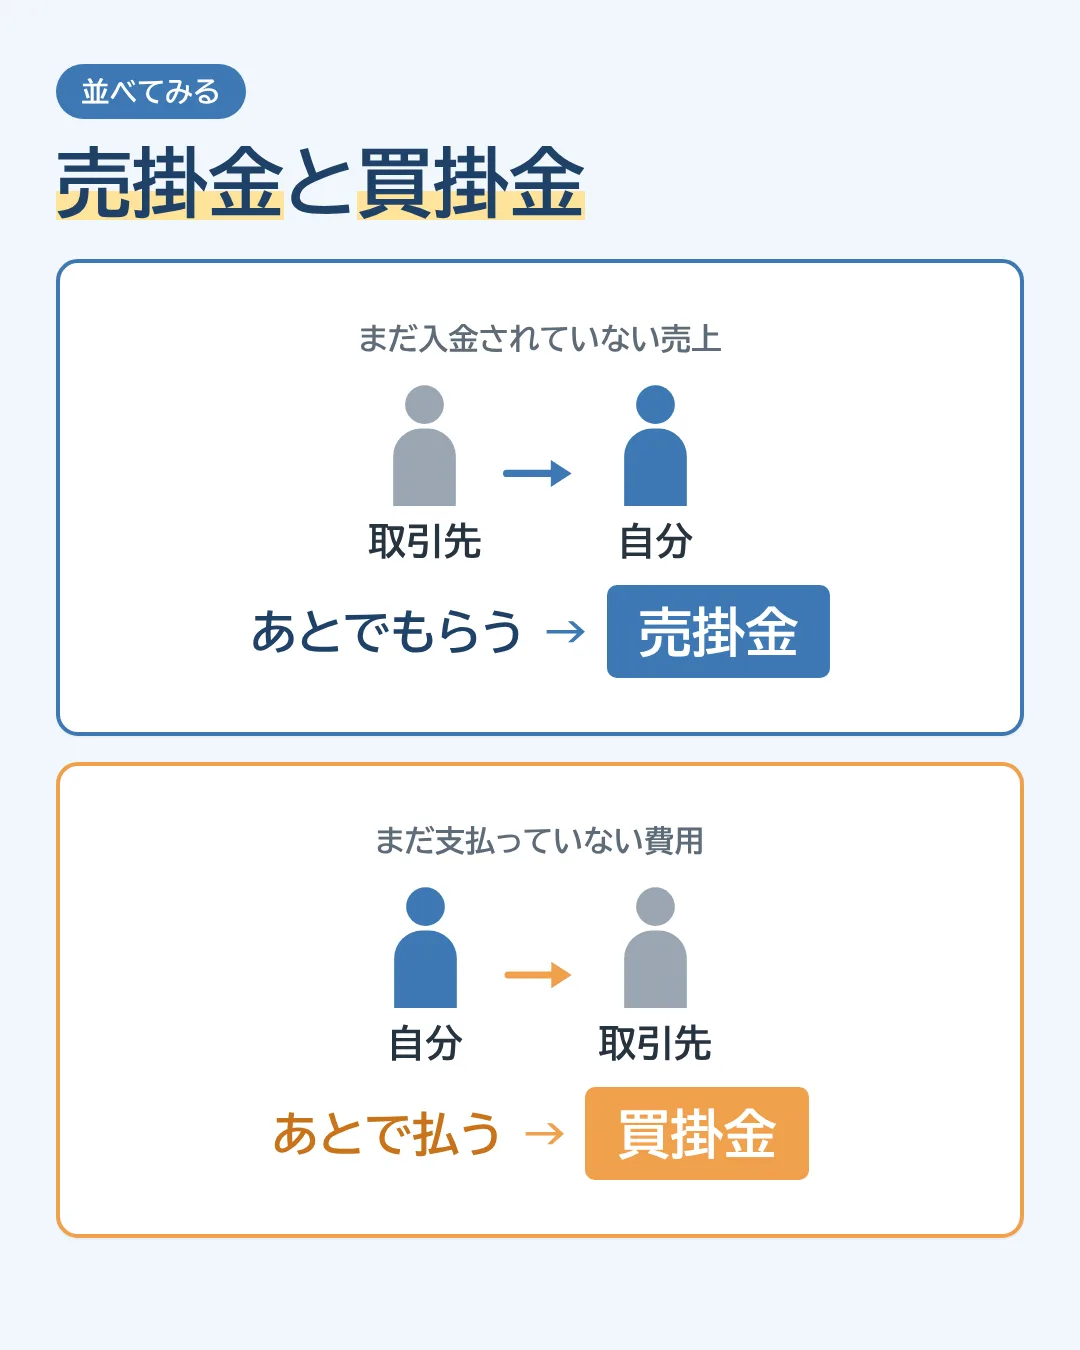
整理すると、こんな感じ。
| 状況 | 使う勘定科目 | 意味 |
|---|---|---|
| 売上は発生したが、まだ入金されていない | 売掛金(未収入金) | あとでもらえるお金 |
| 費用は発生したが、まだ支払っていない | 買掛金(未払金) | あとで払うお金 |
「売掛金」「買掛金」という言葉だけを見ると難しく感じるけれど、
あとでもらう → 売掛金
あとで払う → 買掛金
と考えると、少しわかりやすくなる。
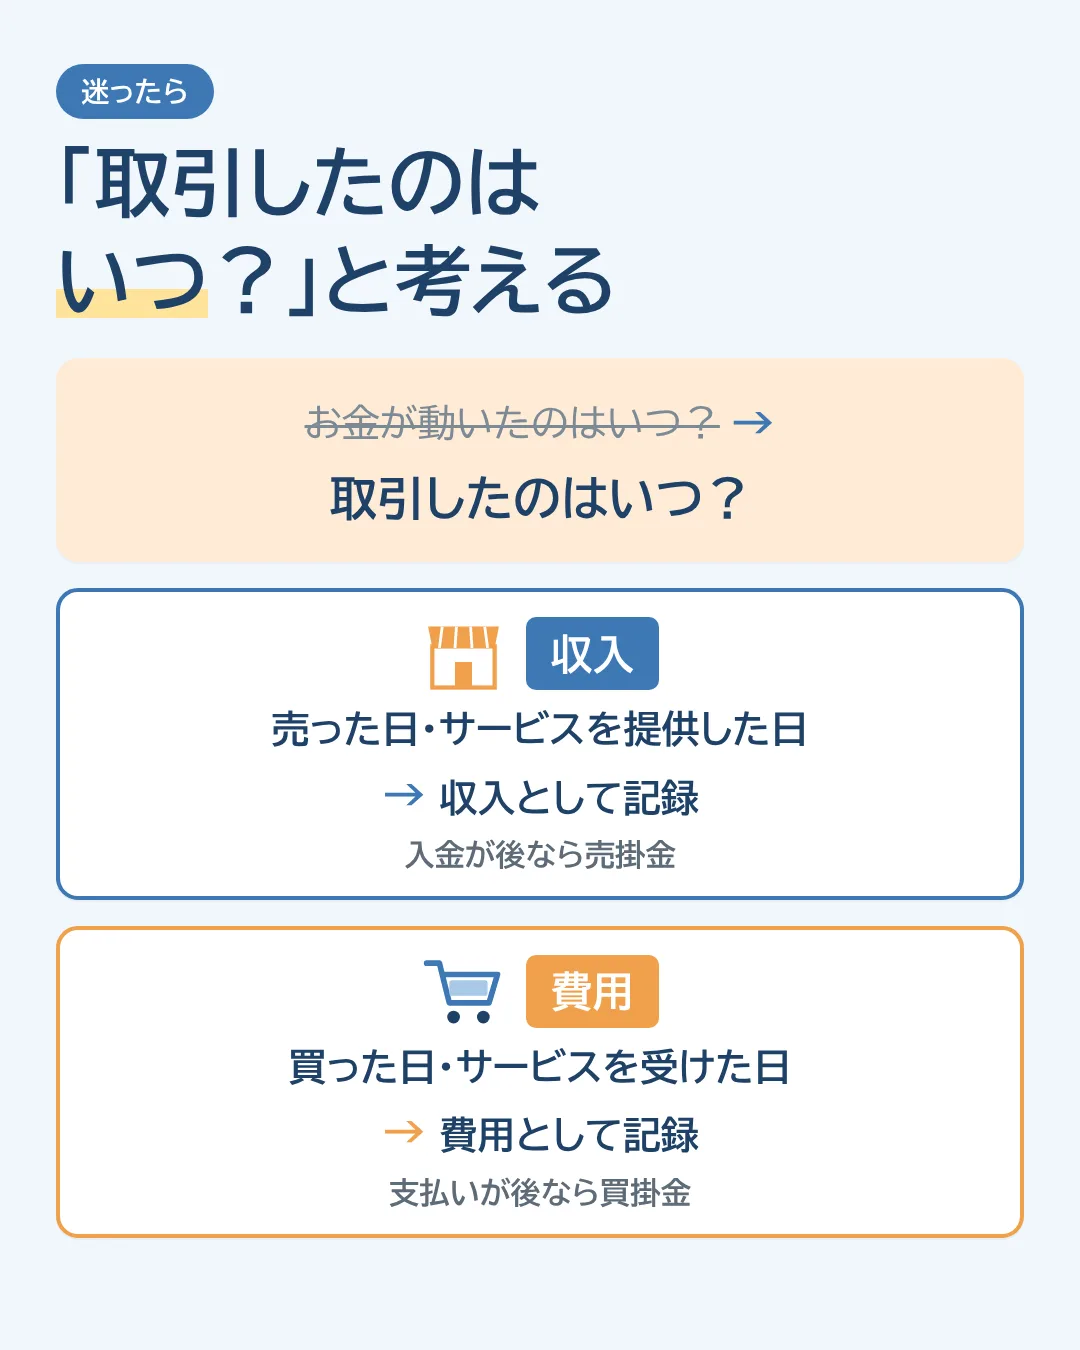
迷ったら「お金が動いたのはいつ?」ではなく「取引したのはいつ?」
記帳していて、
「これ、何月に入れればいいんだろう?」
と迷ったとき。
最初に通帳を見てしまうと、入金日や支払日を基準に考えたくなる。
そんなときは、
「お金が動いたのはいつ?」
ではなく、
「取引したのはいつ?」
と考えてみる。
収入の場合
売った日・サービスを提供した日
↓
収入として記録
入金が後なら、売掛金として管理する。
費用の場合
買った日・サービスを受けた日
↓
費用として記録
支払いが後なら、買掛金として管理する。
まとめ
今回のポイントはシンプル。
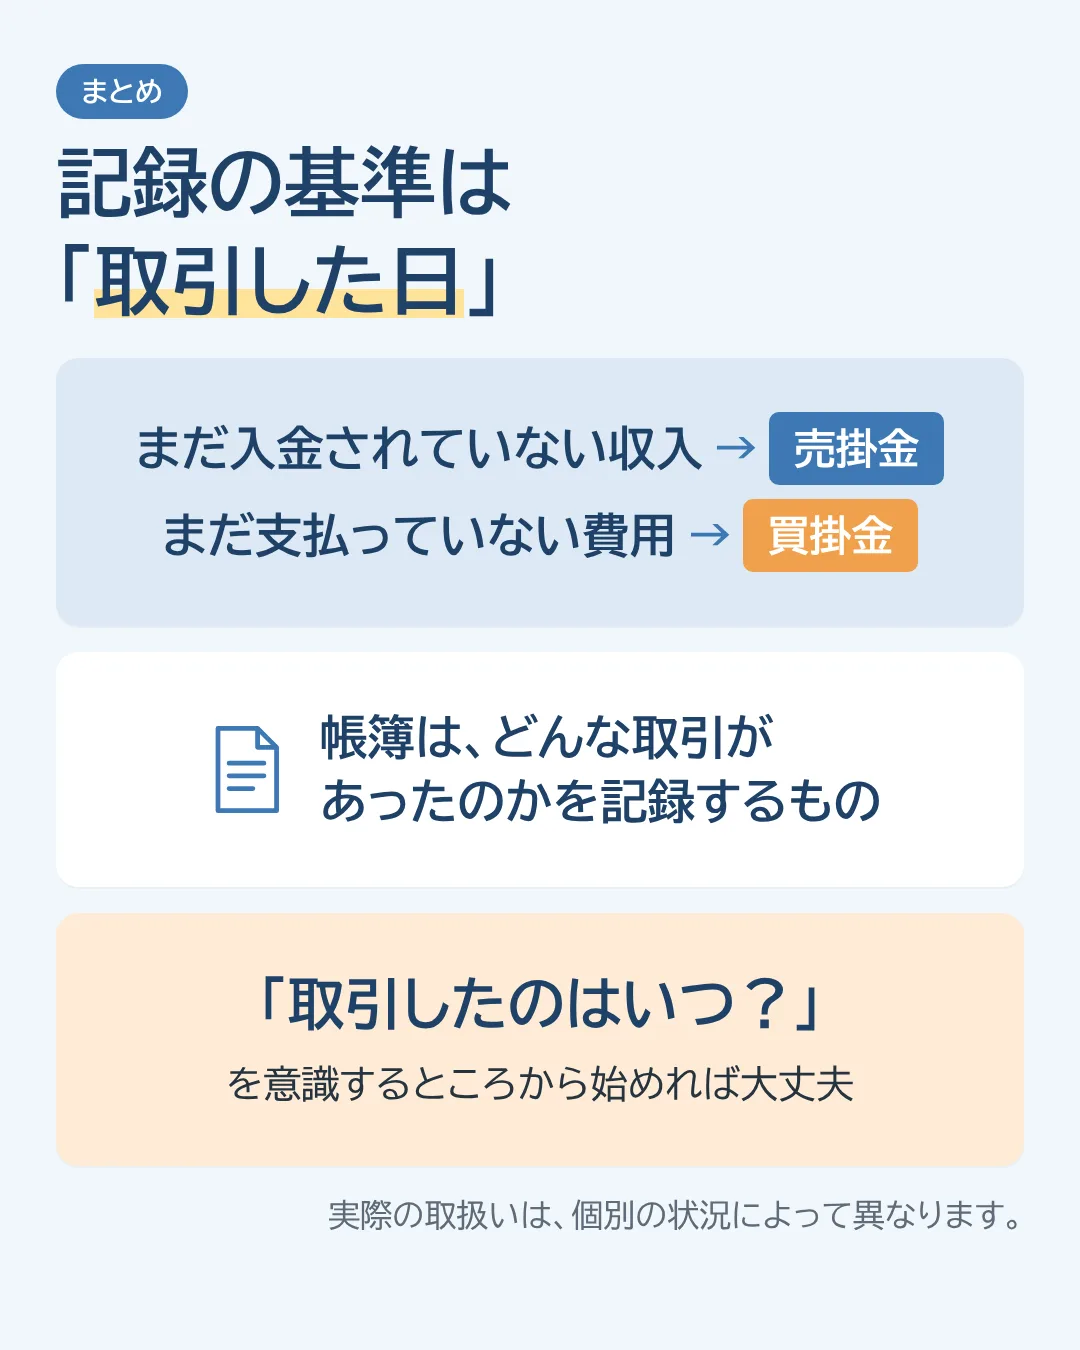
収入や費用を記録する基準は「取引した日」。
お金が動いた日ではない。
そして、
- まだ入金されていない収入 → 売掛金
- まだ支払っていない費用 → 買掛金
として管理する。
帳簿は、単に「お金が入った・出ていった」を記録するものではなく、どんな取引があったのかを記録するもの。
最初は少しややこしく感じても、
「取引したのはいつ?」
を意識するところから始めれば大丈夫。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。