結婚・子育て資金の一括贈与にかかる贈与税の非課税制度とは?
結婚や子育てには、まとまったお金が必要になることがあります。
そのため、父母や祖父母から、結婚や子育てのための資金をまとめてもらうこともあるかもしれません。
一定の要件を満たした場合には、「結婚・子育て資金の一括贈与にかかる贈与税の非課税制度」を利用できることがあります。
今回は、いくらまで非課税になるのか、どのような人が利用できるのか、手続きはどうするのか、使わなかったお金はどうなるのかなど、制度の概要をまとめます。
まずは基本:いくらまで非課税になる?
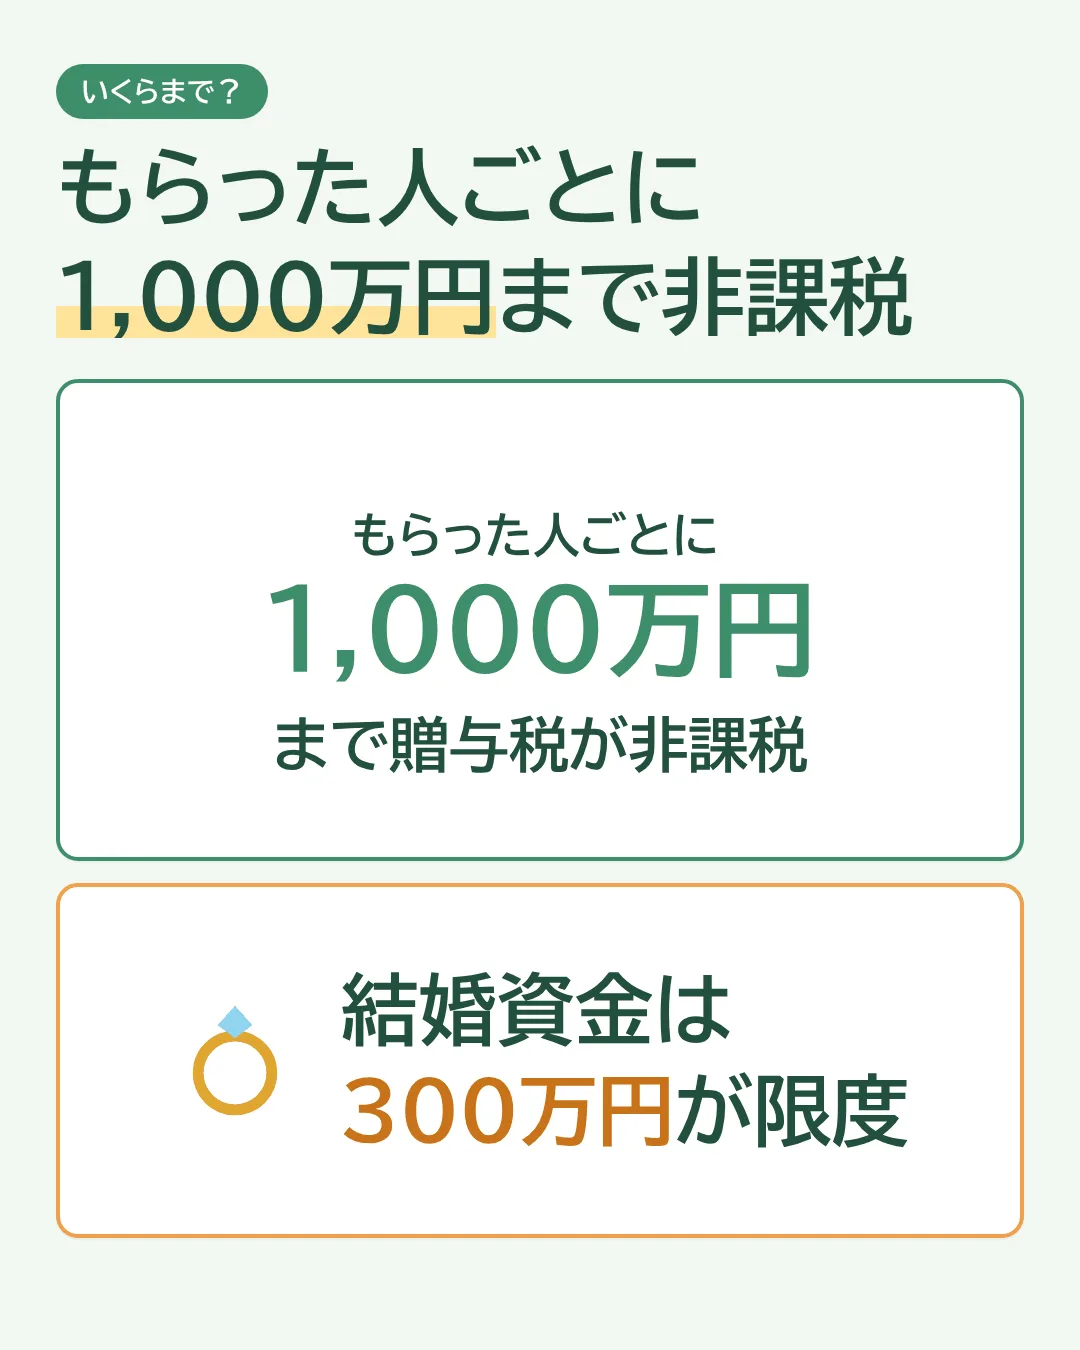
結婚資金、出産・子育て資金をもらった場合、1,000万円までが非課税となります。
もらった人ごとに、もらった金額1,000万円が限度です。
ただし、結婚資金は300万円が限度です。
だれから、だれへの贈与が対象?
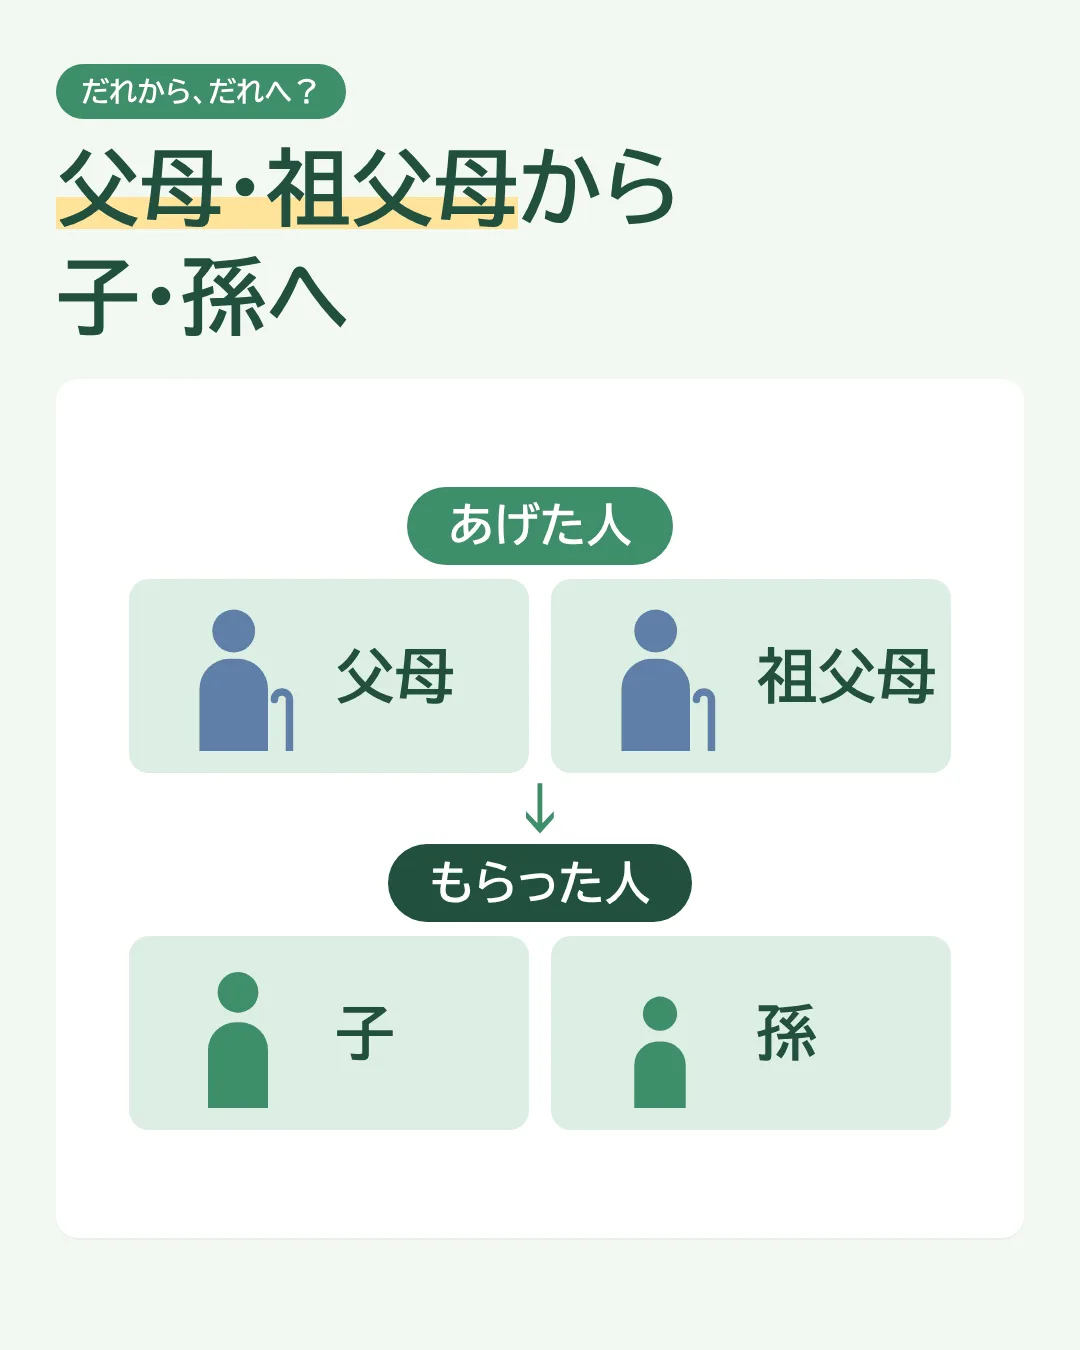
財産をあげた人は、
- 父母
- 祖父母
です。
財産をもらった人は、
- 子
- 孫
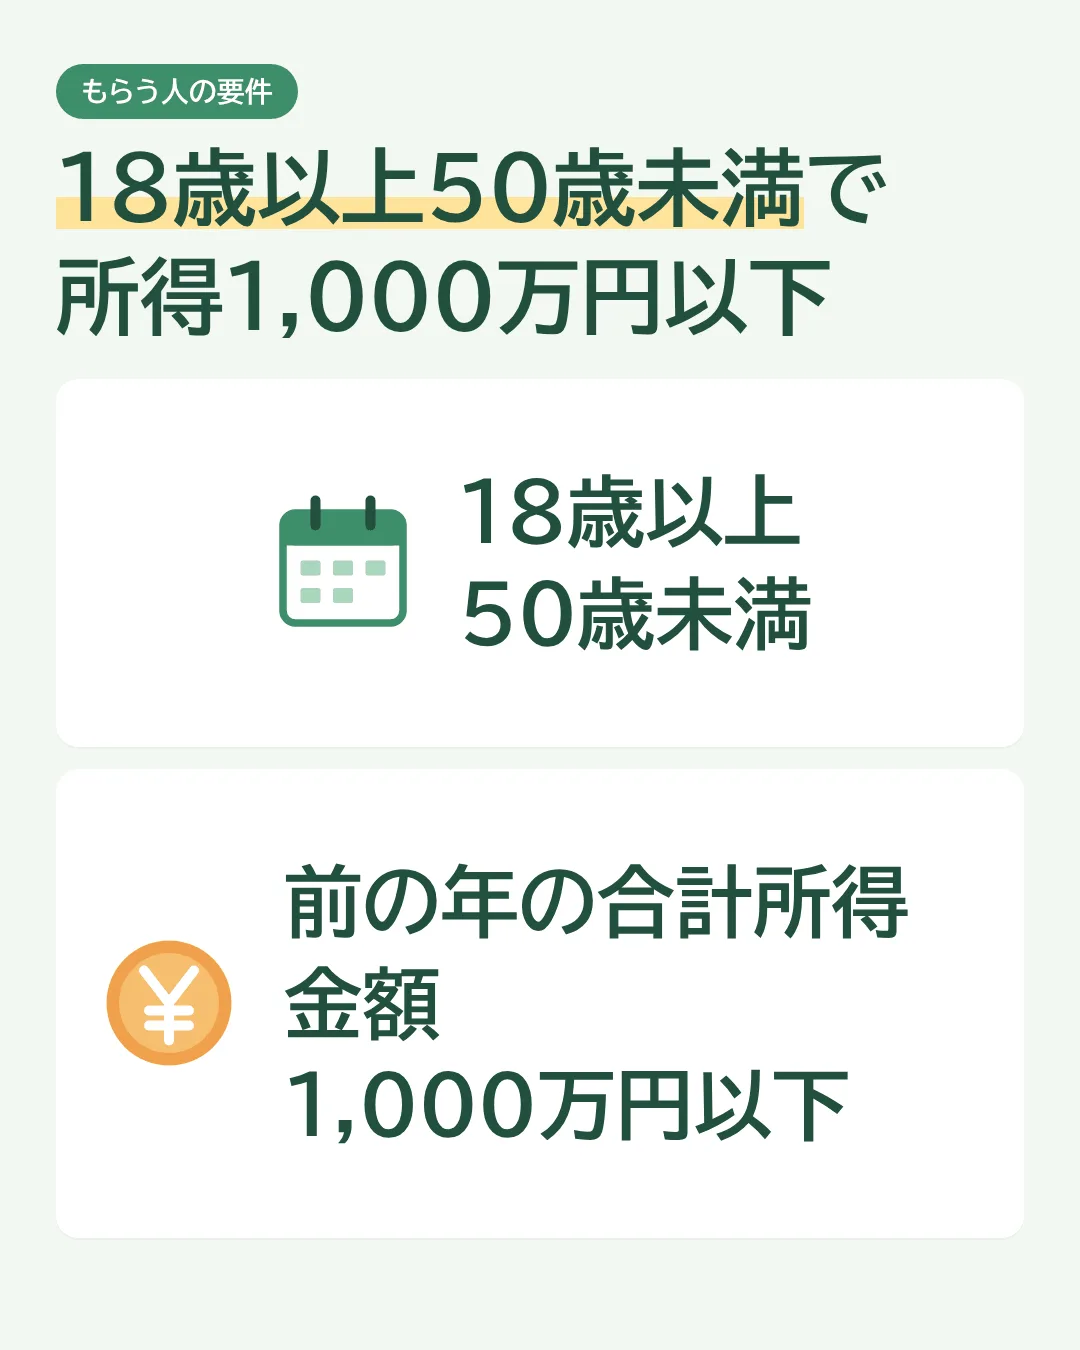
で、次の要件があります。
- 18歳以上50歳未満
- 所得税の、もらった年の前の年の合計所得金額(もうけ)が1,000万円以下
もらい方:金融機関等との契約が必要
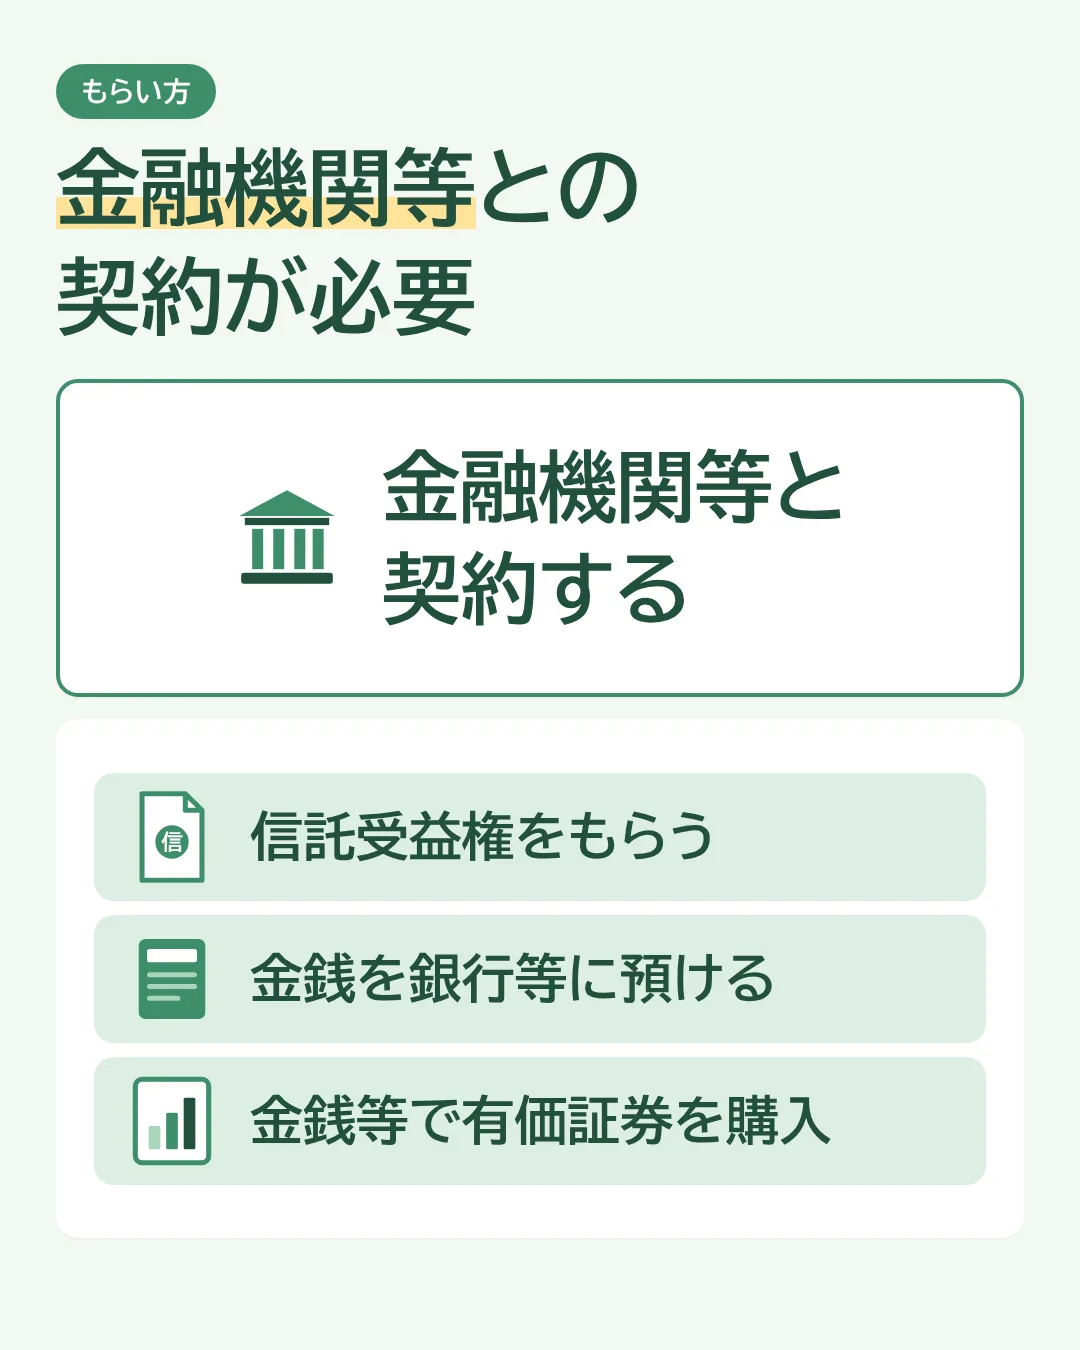
この制度を利用するためには、金融機関等との契約が必要です。
もらい方には、次の方法があります。
- 信託受益権をもらった場合
- 金銭をもらった場合
- 金銭を銀行等に預けた
- 金銭等で有価証券を購入した
もらった時の手続き
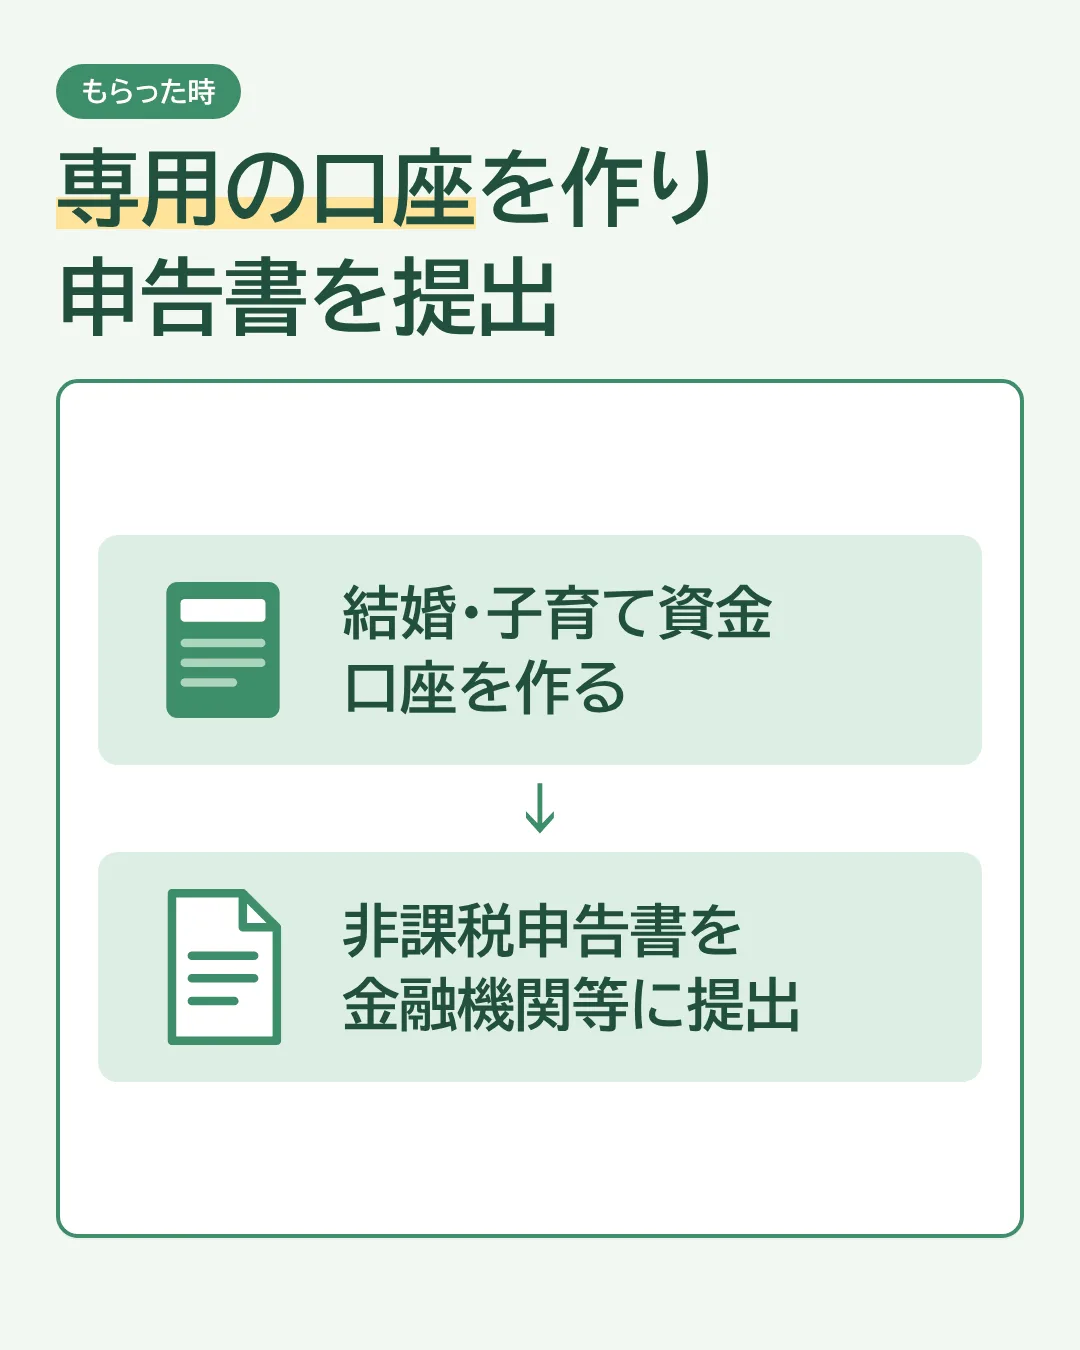
もらった時は、次の手続きを行います。
- 専用の結婚・子育て資金口座を作る
- 結婚・子育て資金非課税申告書を金融機関等に提出する
お金を使った時は?
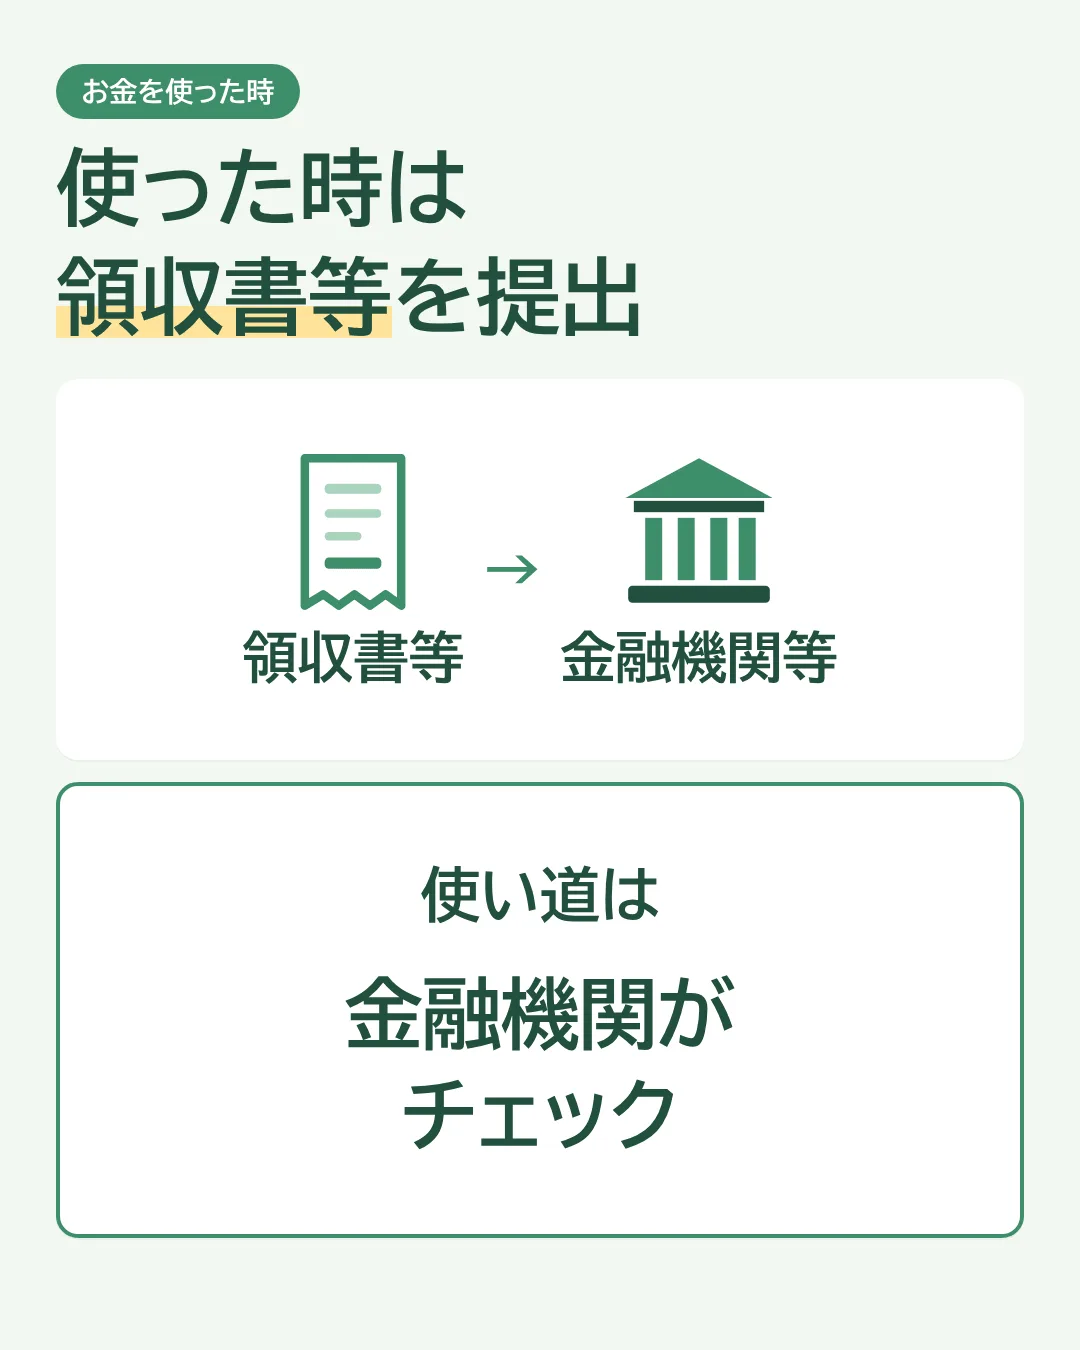
作った口座からお金を出して、結婚・子育て資金を支払った時は、
支払ったことを証明する領収書等を金融機関等に提出します。
使い道は、金融機関が領収書等をチェックします。
お金をあげた人が亡くなったら?
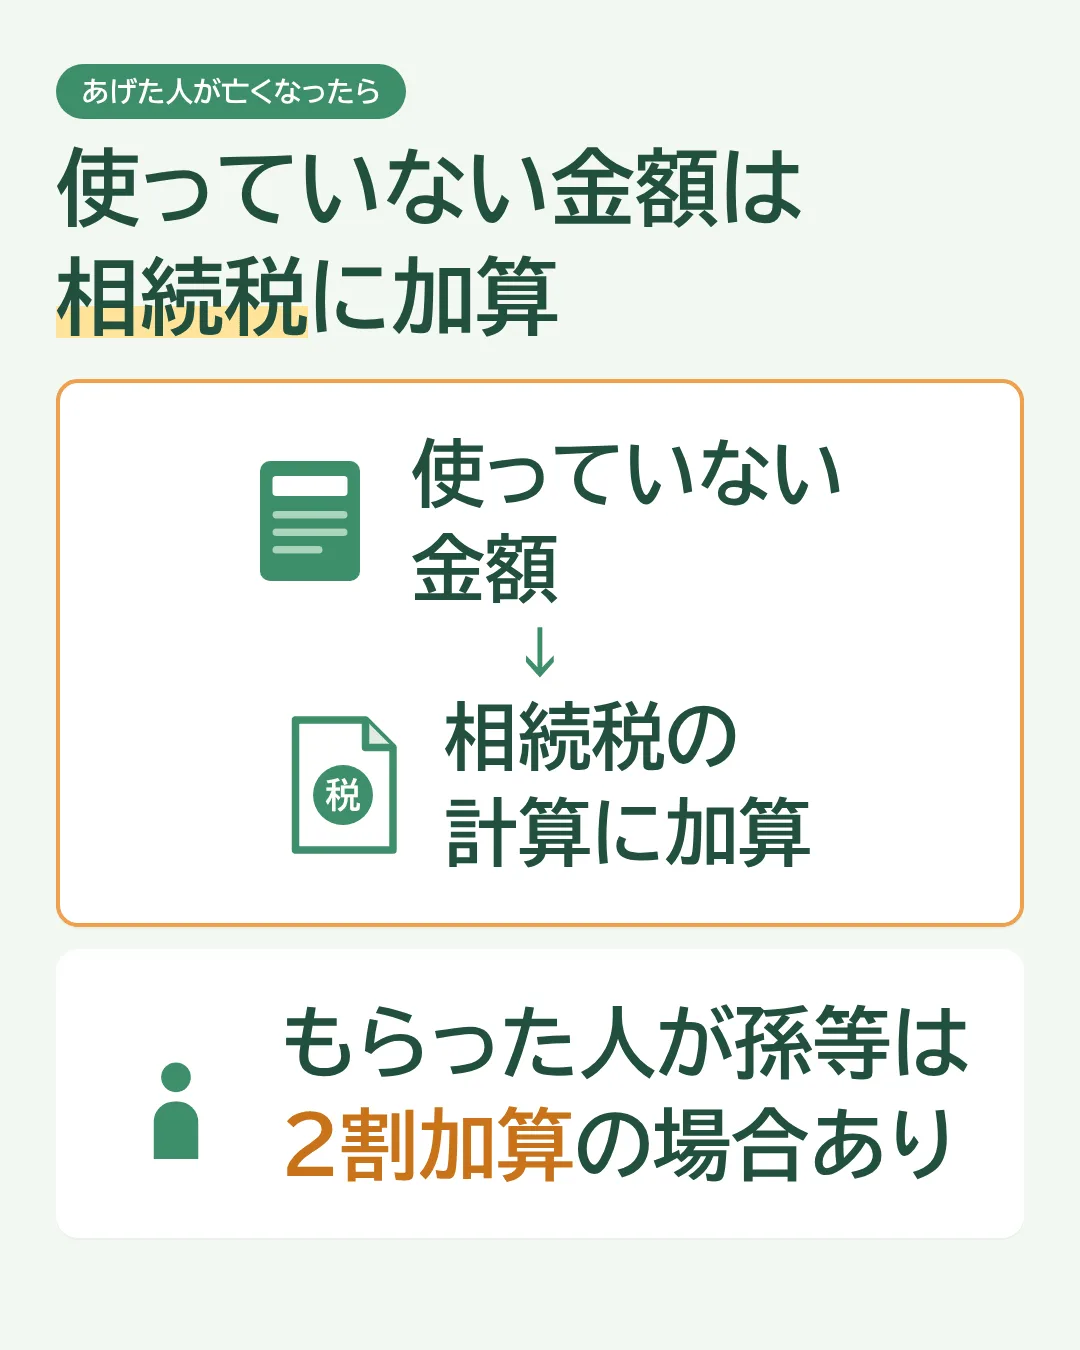
あげた人が亡くなった時に使っていない金額がある時は、
その使っていない金額は、相続税の計算に加算されます。
もらった人が孫等のときは、相続税の2割加算の対象となる場合があります。
契約が終了するのは?
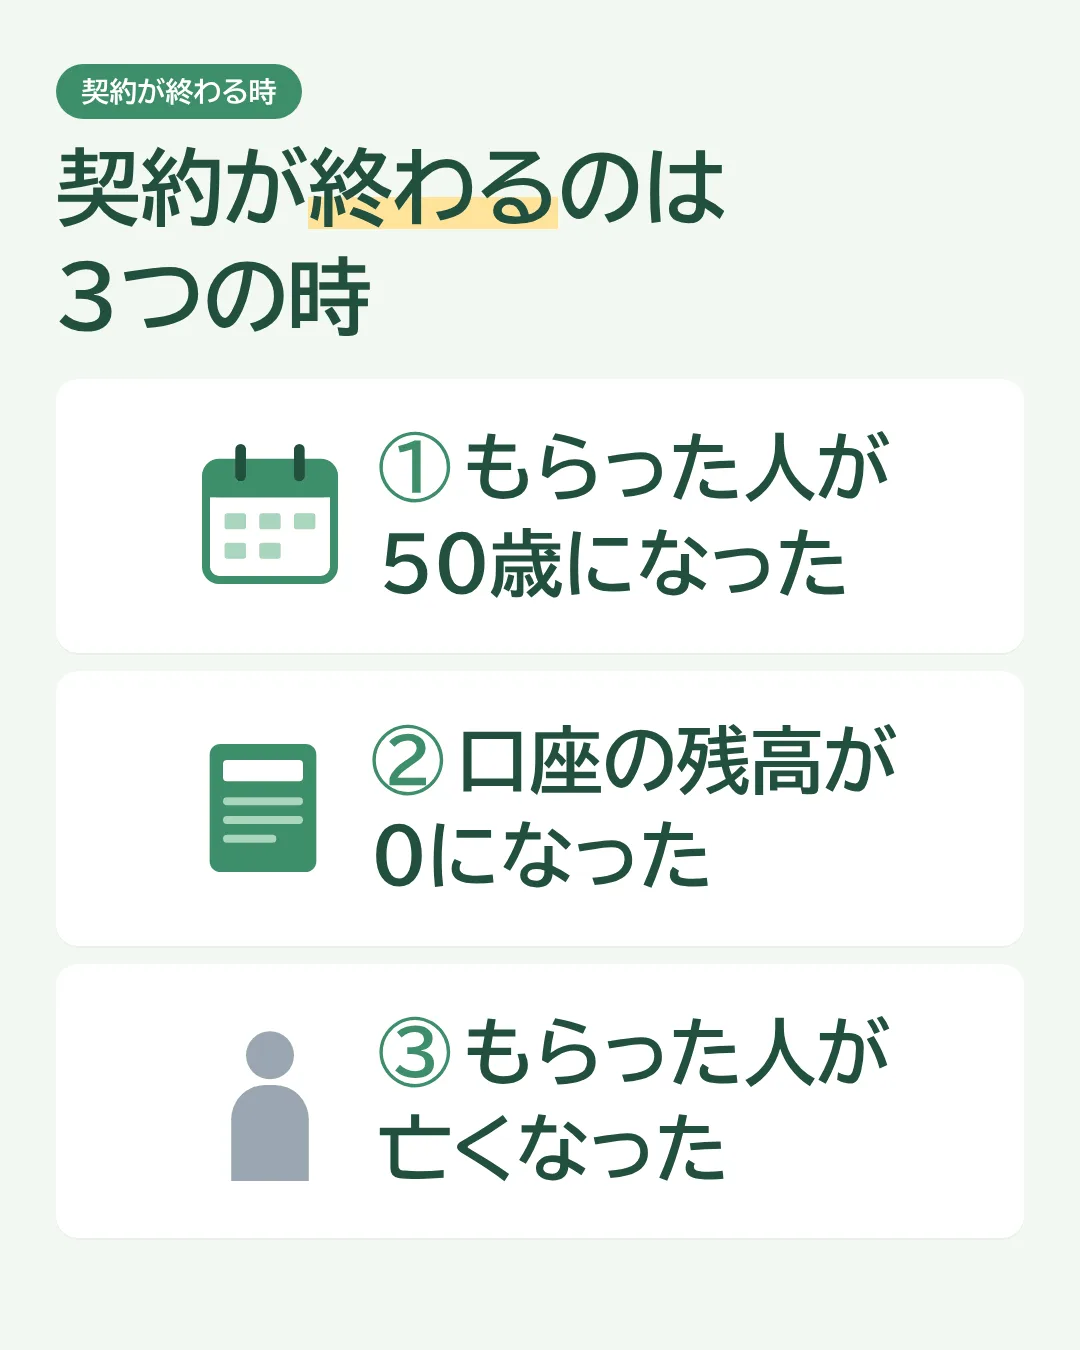
契約が終了するのは、次の3つの時です。
- もらった人が50歳になった
- 口座の残高が0になった(契約を終了する合意があった)
- もらった人が亡くなった
契約が終わった時にお金が残っていたら?
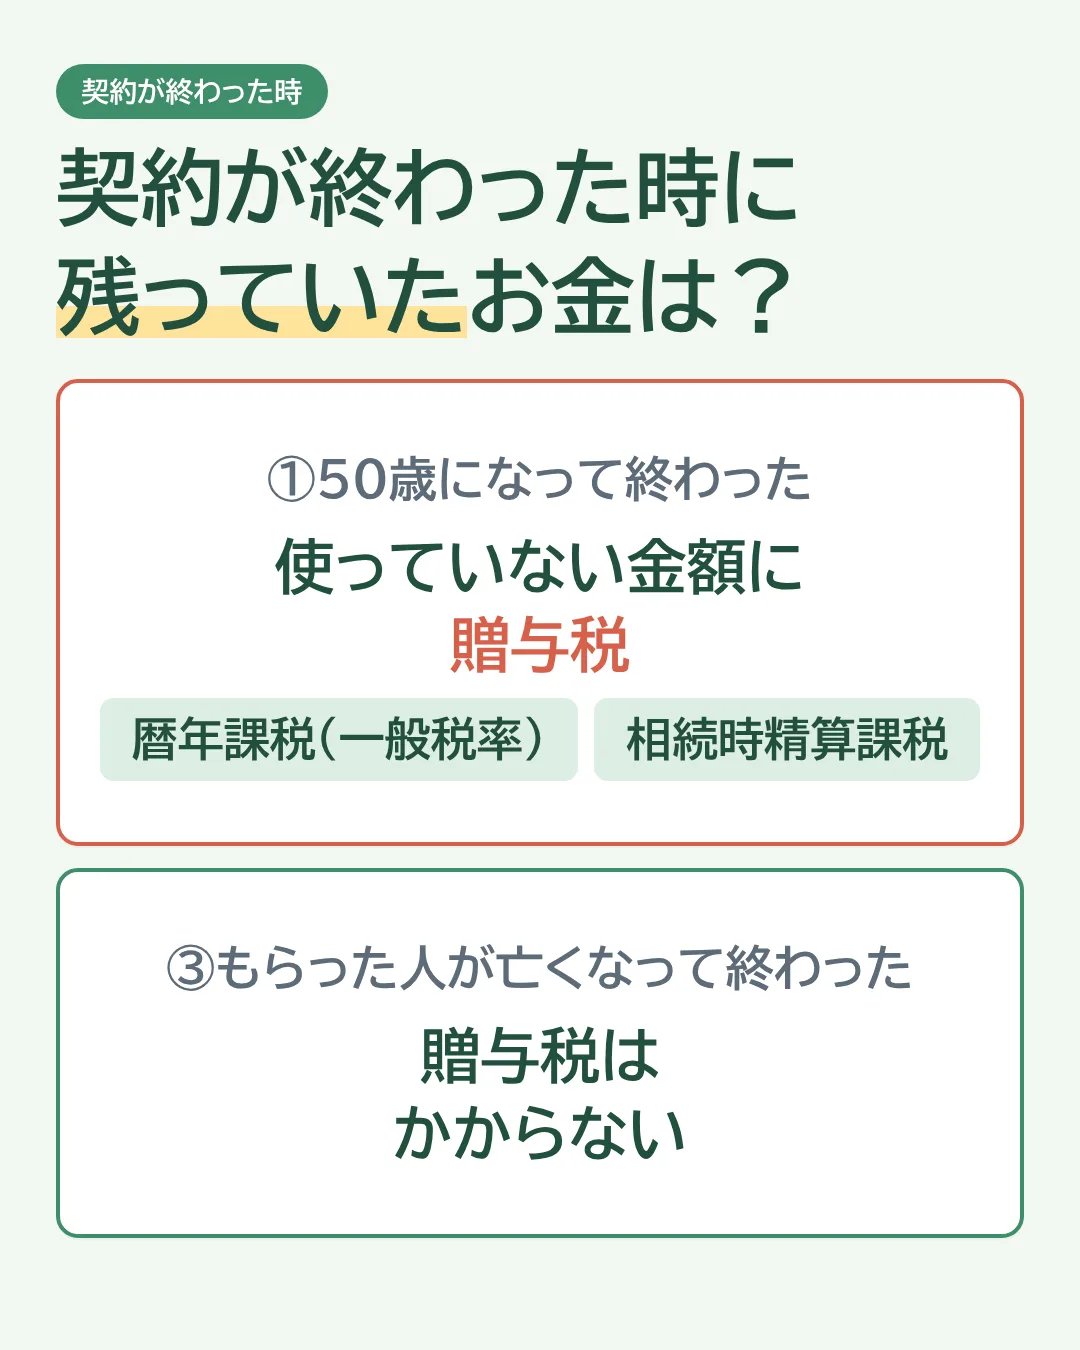
もらった人が50歳になって契約が終わった時に、使っていない金額があるときは、
使っていない金額に贈与税がかかります。
贈与税は、
- 暦年課税制度
- 相続時精算課税制度
のどちらかで計算します。
暦年課税制度で計算する場合は、一般税率を使って計算します。(特別税率を使って計算することはできません。)
一方、もらった人が亡くなって契約が終わった時は、残っていたお金に贈与税はかかりません。
使っていないお金の取扱い(まとめ表)
| こんな時 | 使っていない金額の取扱い |
|---|---|
| あげた人が亡くなった | 相続税の計算に加算(孫等は2割加算の対象となる場合あり) |
| もらった人が50歳になって契約が終わった | 贈与税がかかる(暦年課税制度は一般税率) |
| もらった人が亡くなって契約が終わった | 贈与税はかからない |
まとめ
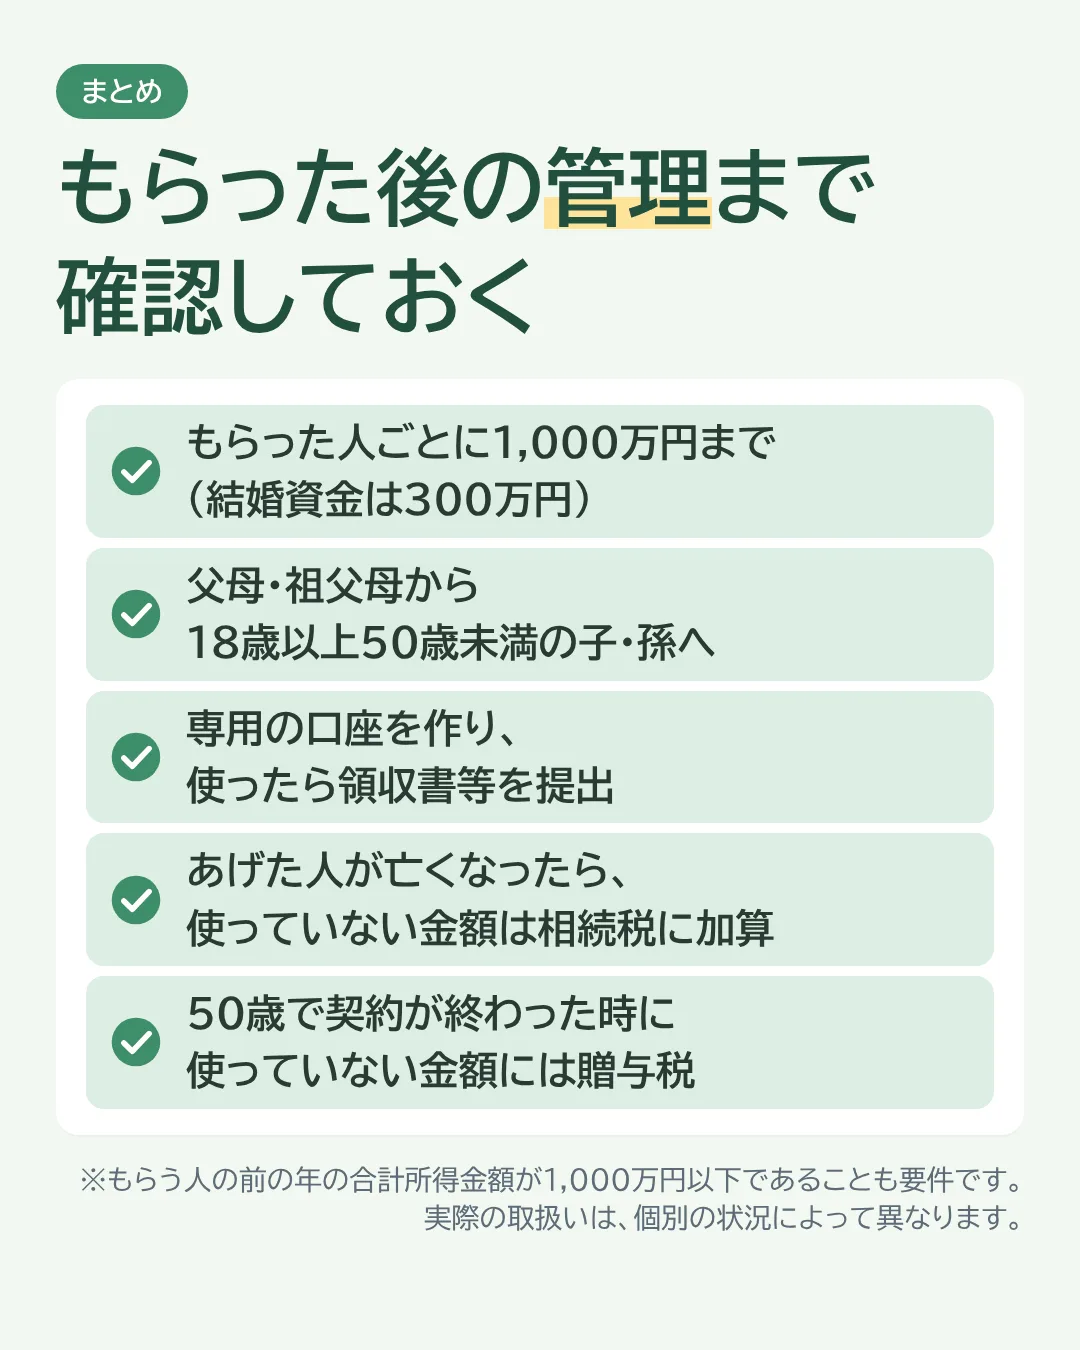
- もらった人ごとに1,000万円まで非課税(結婚資金は300万円まで)
- 父母・祖父母から、18歳以上50歳未満の子・孫への贈与が対象(前の年の合計所得金額1,000万円以下)
- 金融機関等と契約し、専用の口座を作って非課税申告書を提出
- お金を使った時は、領収書等を金融機関等に提出
- あげた人が亡くなった時や、50歳で契約が終わった時に使っていない金額があると、相続税や贈与税がかかることがある
この制度は「お金をもらえば終わり」というものではありません。もらった後のお金の管理や、残ったお金の取扱いまで含めて確認しておくことが大切です。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。