親の口座から子の口座へ100万円、これって贈与?
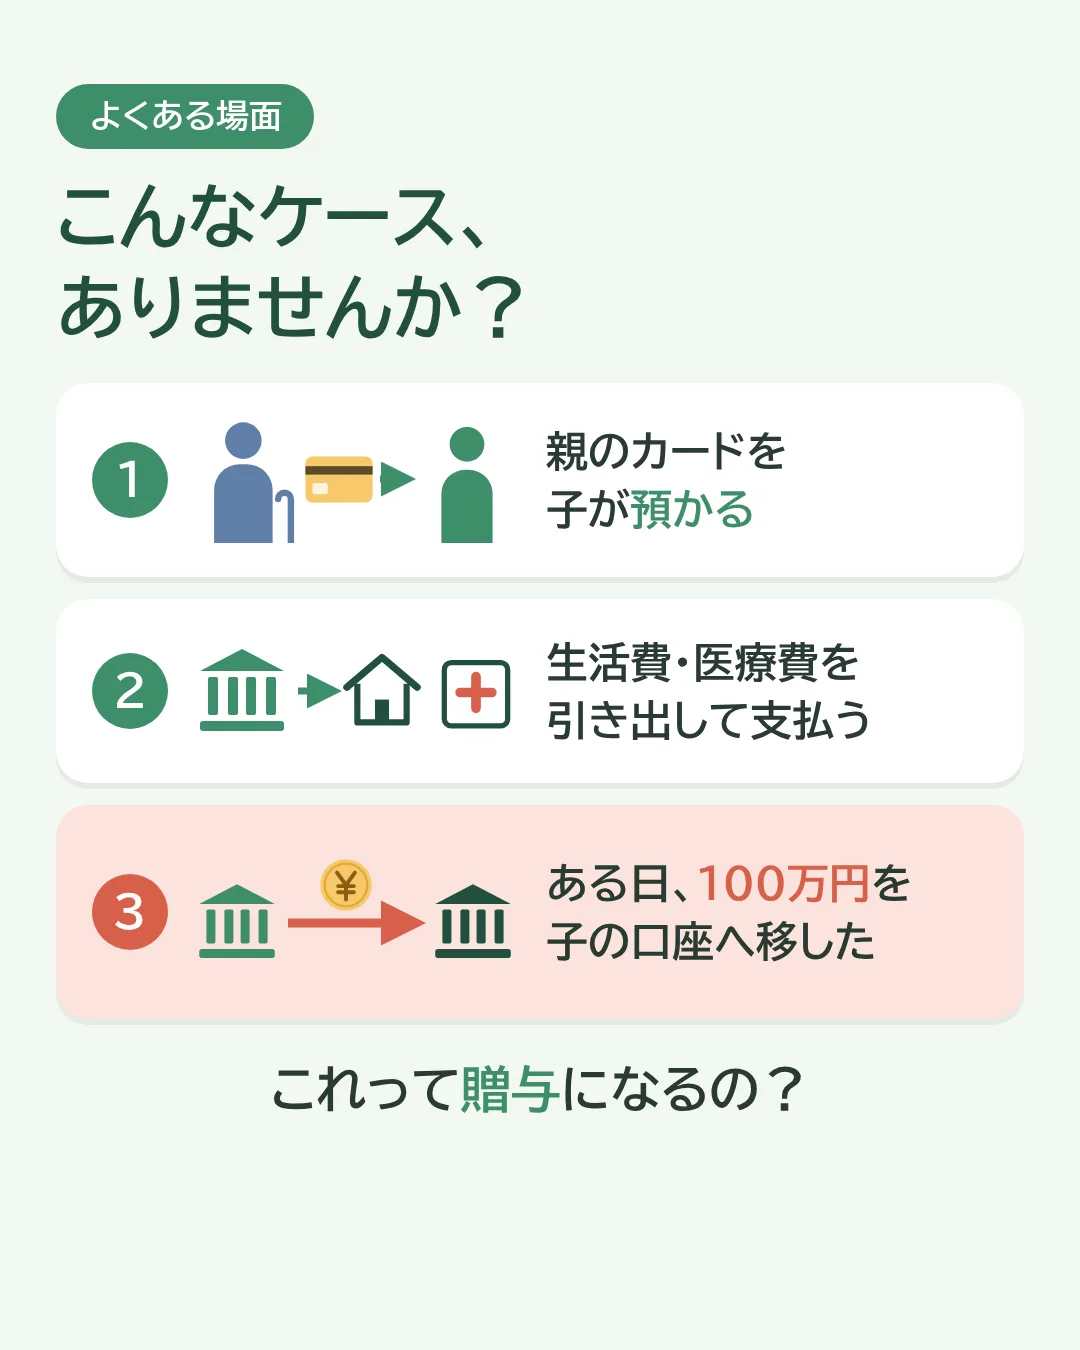
親のキャッシュカードを子が預かり、生活費や医療費を引き出すようになりました。
ある日、親の口座から100万円を引き出して、子の口座に移しました。
贈与ってどうなるの?
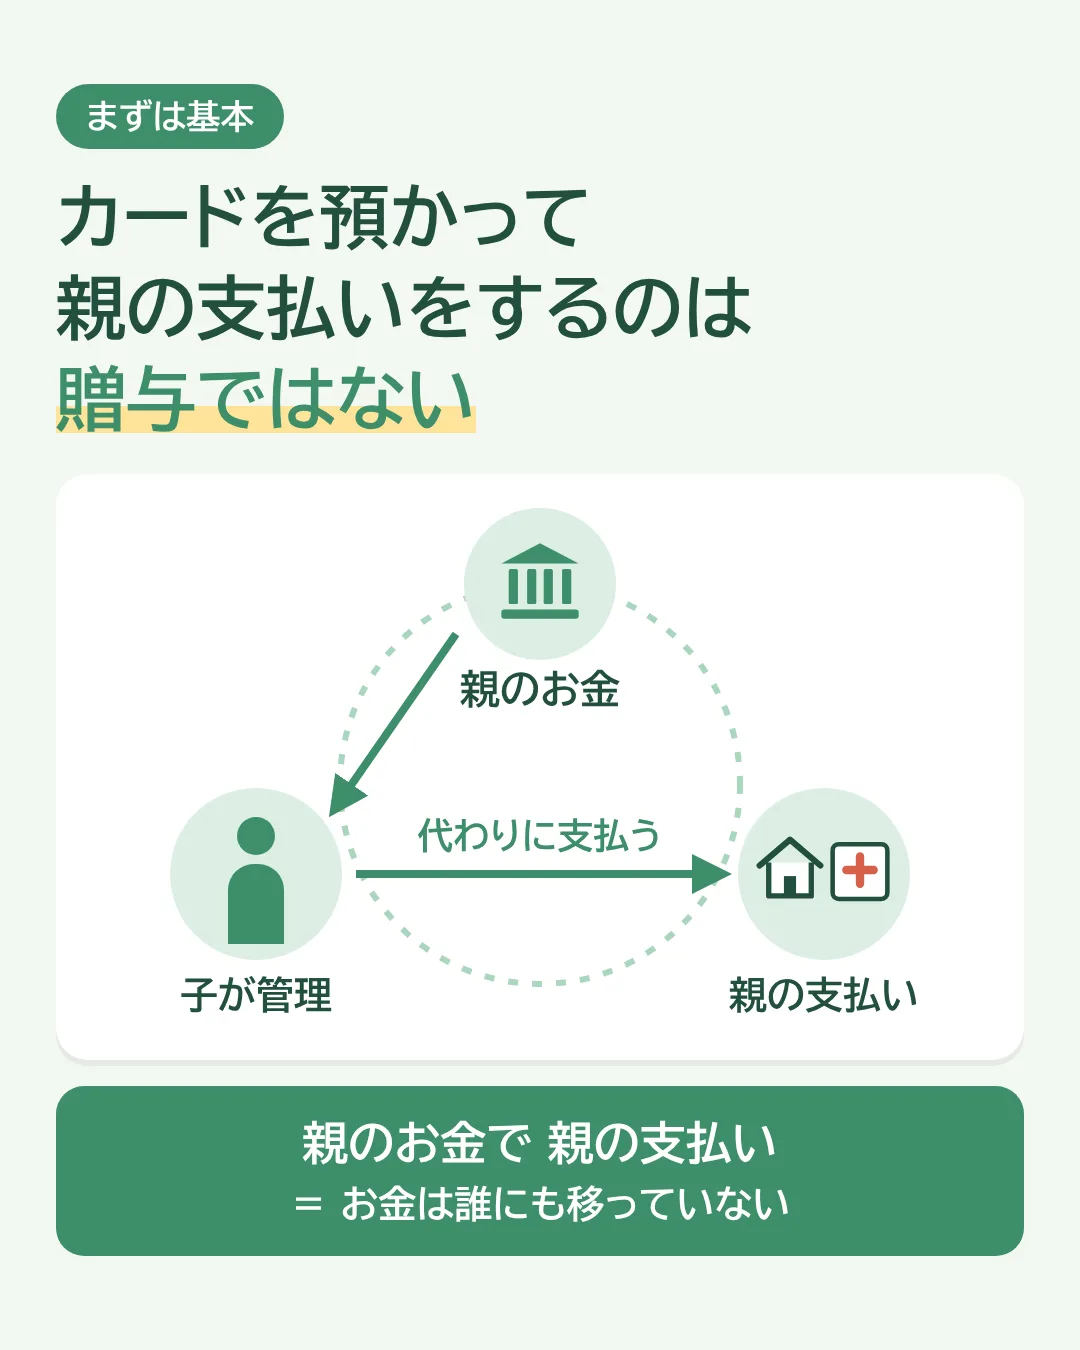
まずは基本:カードを預かって管理するだけなら贈与ではない
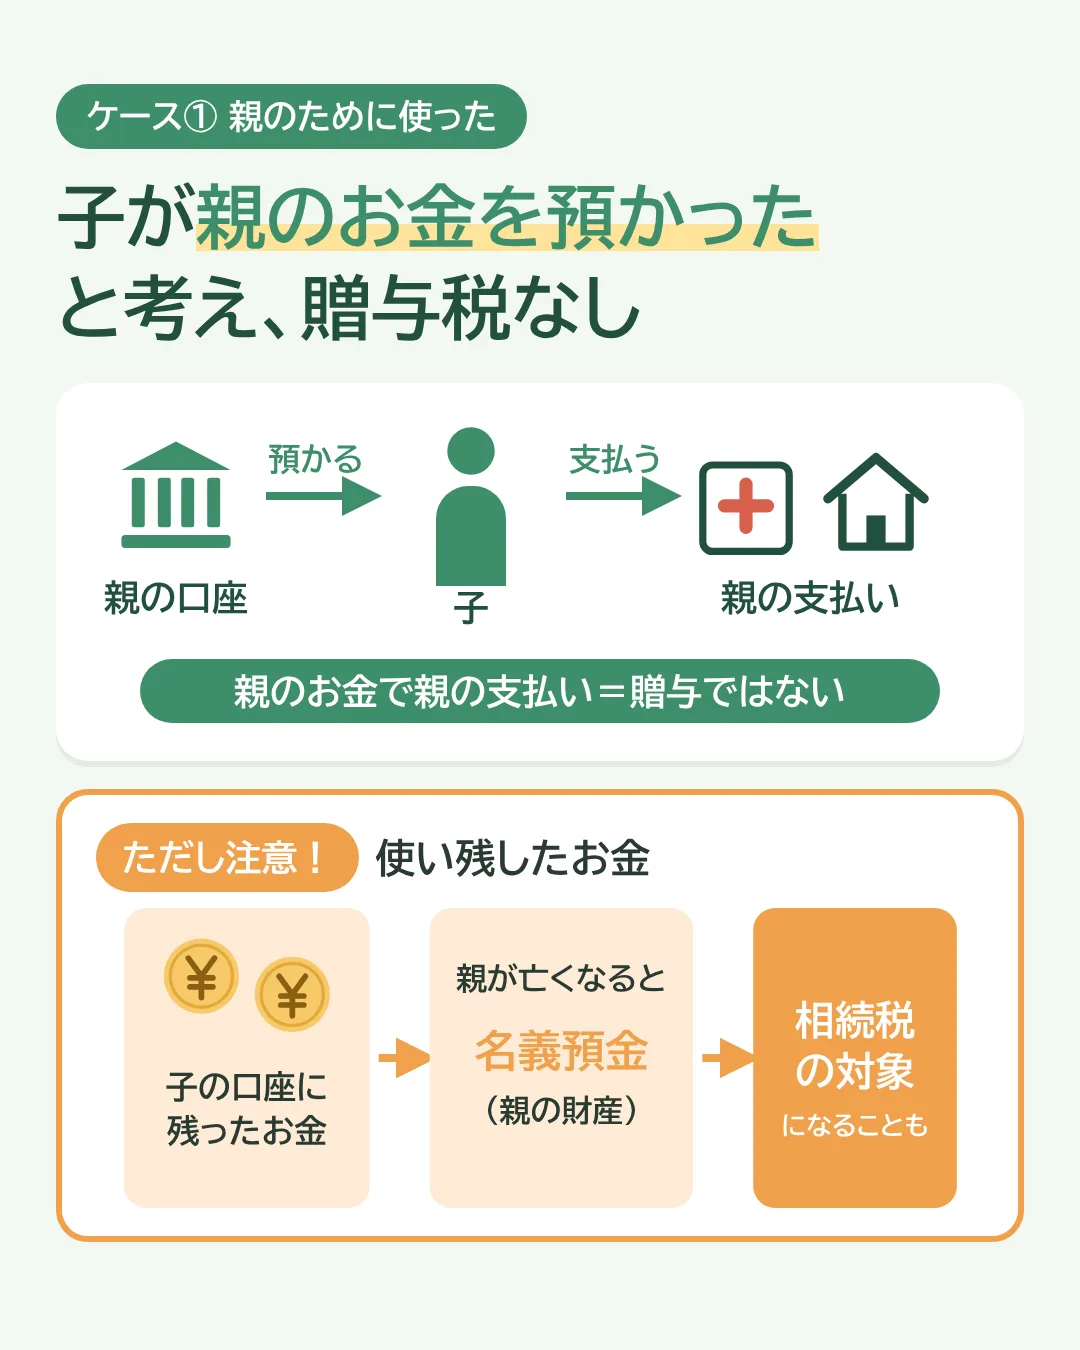
親のキャッシュカードを預かり管理しているだけの場合や、親の生活費や医療費を支払っている場合は、親のお金で親の支払をしているだけなので、贈与ではありません。
では、親の口座から子の口座に100万円を移した場合はどうなるでしょうか。
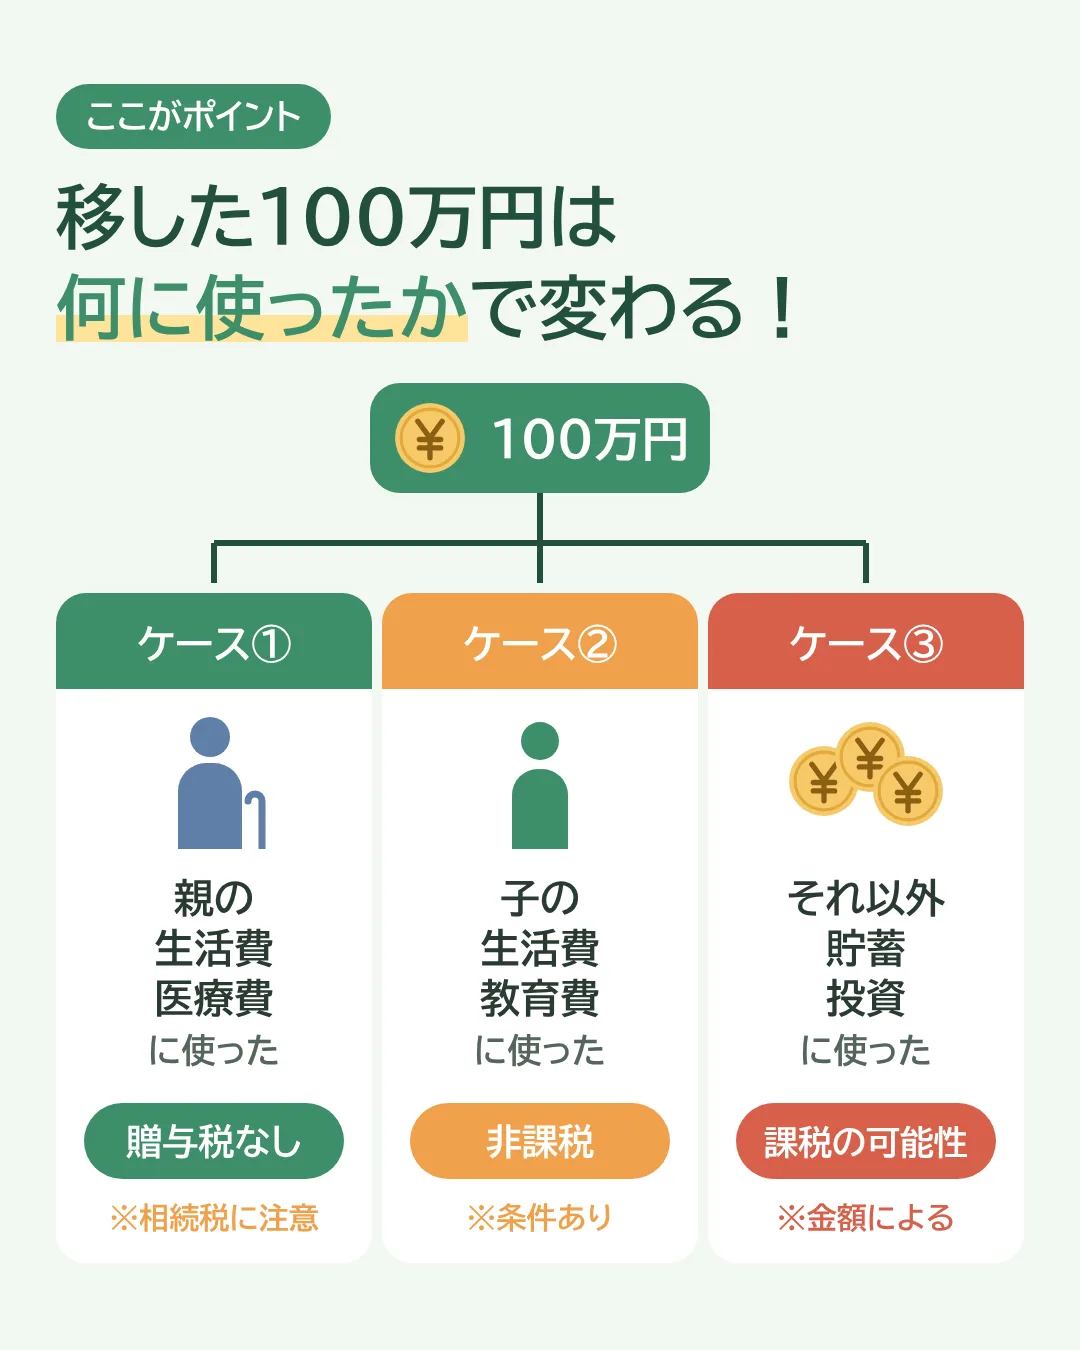
移したお金を何に使ったかによって、扱いが変わります。
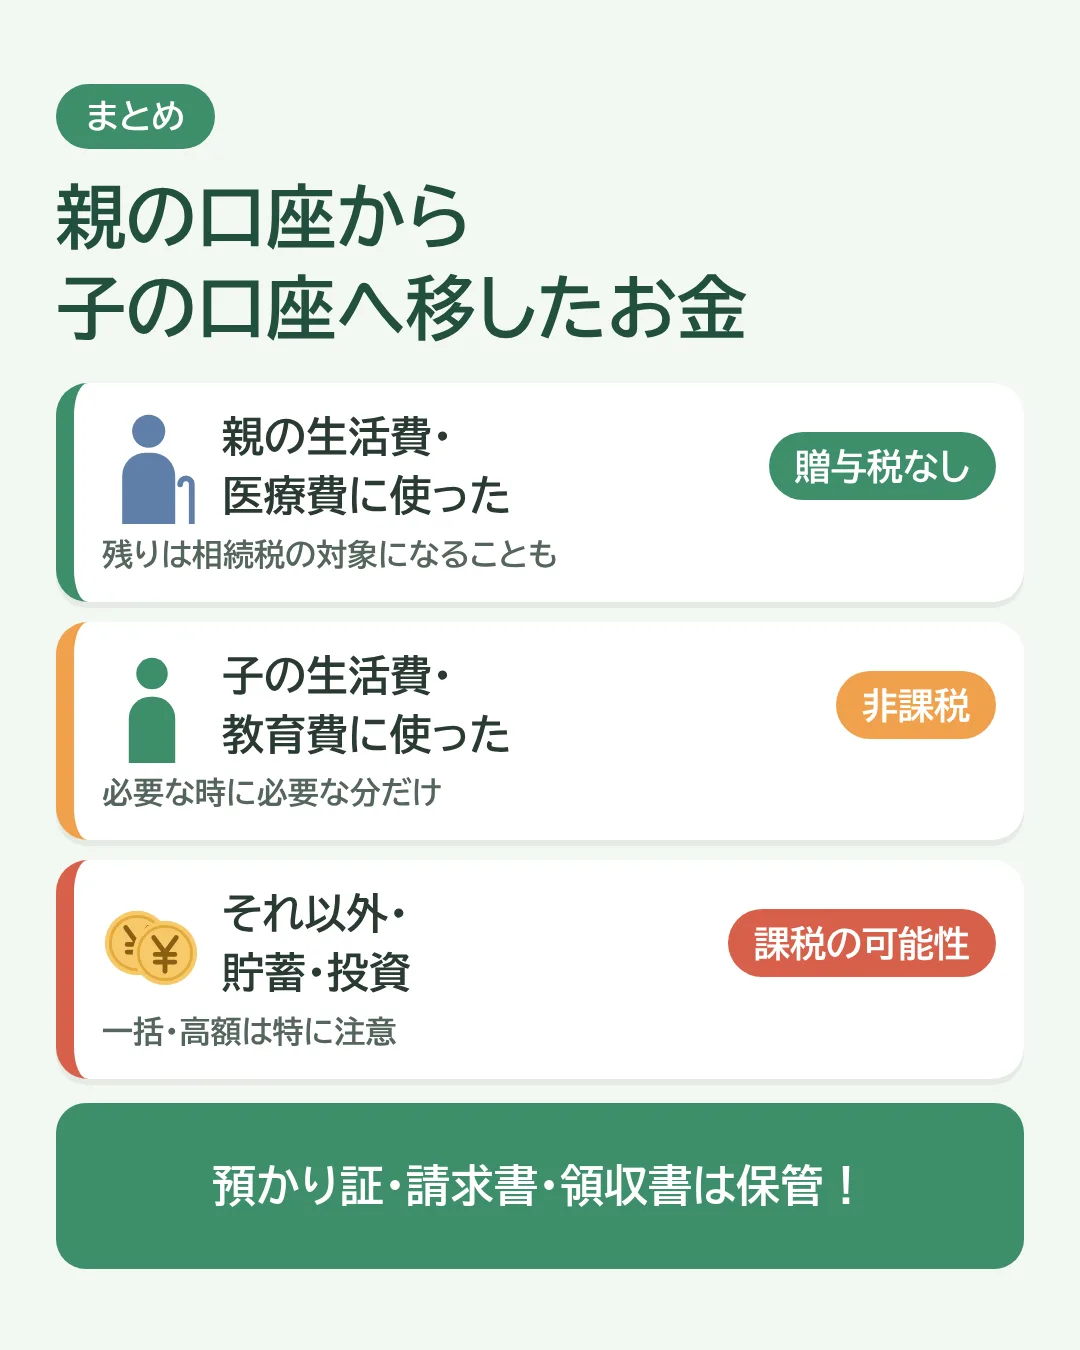
| 使い道 | 贈与税 | 注意点 |
|---|---|---|
| 親の生活費・医療費 | かからない | 残ったお金は相続税の対象になることも |
| 子の生活費・教育費 | 非課税 | 必要な時に必要な分だけ |
| それ以外・貯蓄・投資 | かかる可能性あり | 一括・高額は特に注意 |
ケース①:親の生活費や医療費の支払いをした場合
親の生活費や医療費の支払いをした場合、子が親からお金を預かったと考えます。
親のお金で親の支払をしただけなので、贈与税はかかりません。
注意:使い残したお金は「名義預金」になることも
ただ、子の口座に移したお金は、親が死亡した時、「名義預金(親の財産)」とみなされて相続税の計算の対象となることがあります。
安全に管理するためのポイント
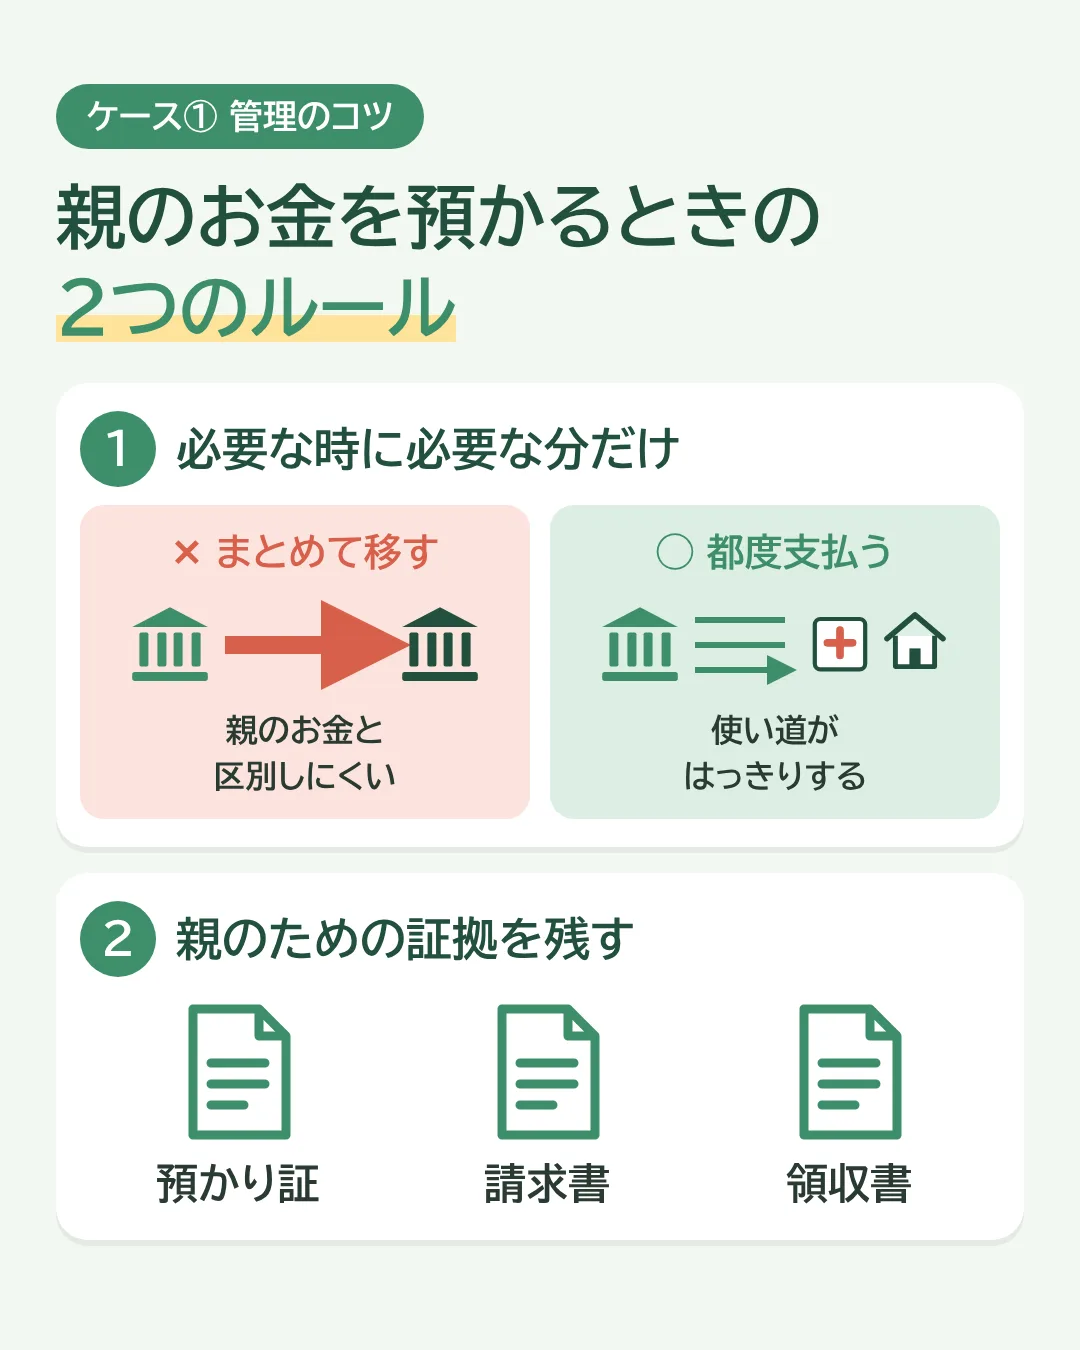
- 親の口座から、必要な時に必要な分だけを引き出すのが安全です。
- 預かり証・請求書や領収書など、親のために使ったという証拠を残しておきましょう。
ケース②:子の生活費に使った場合
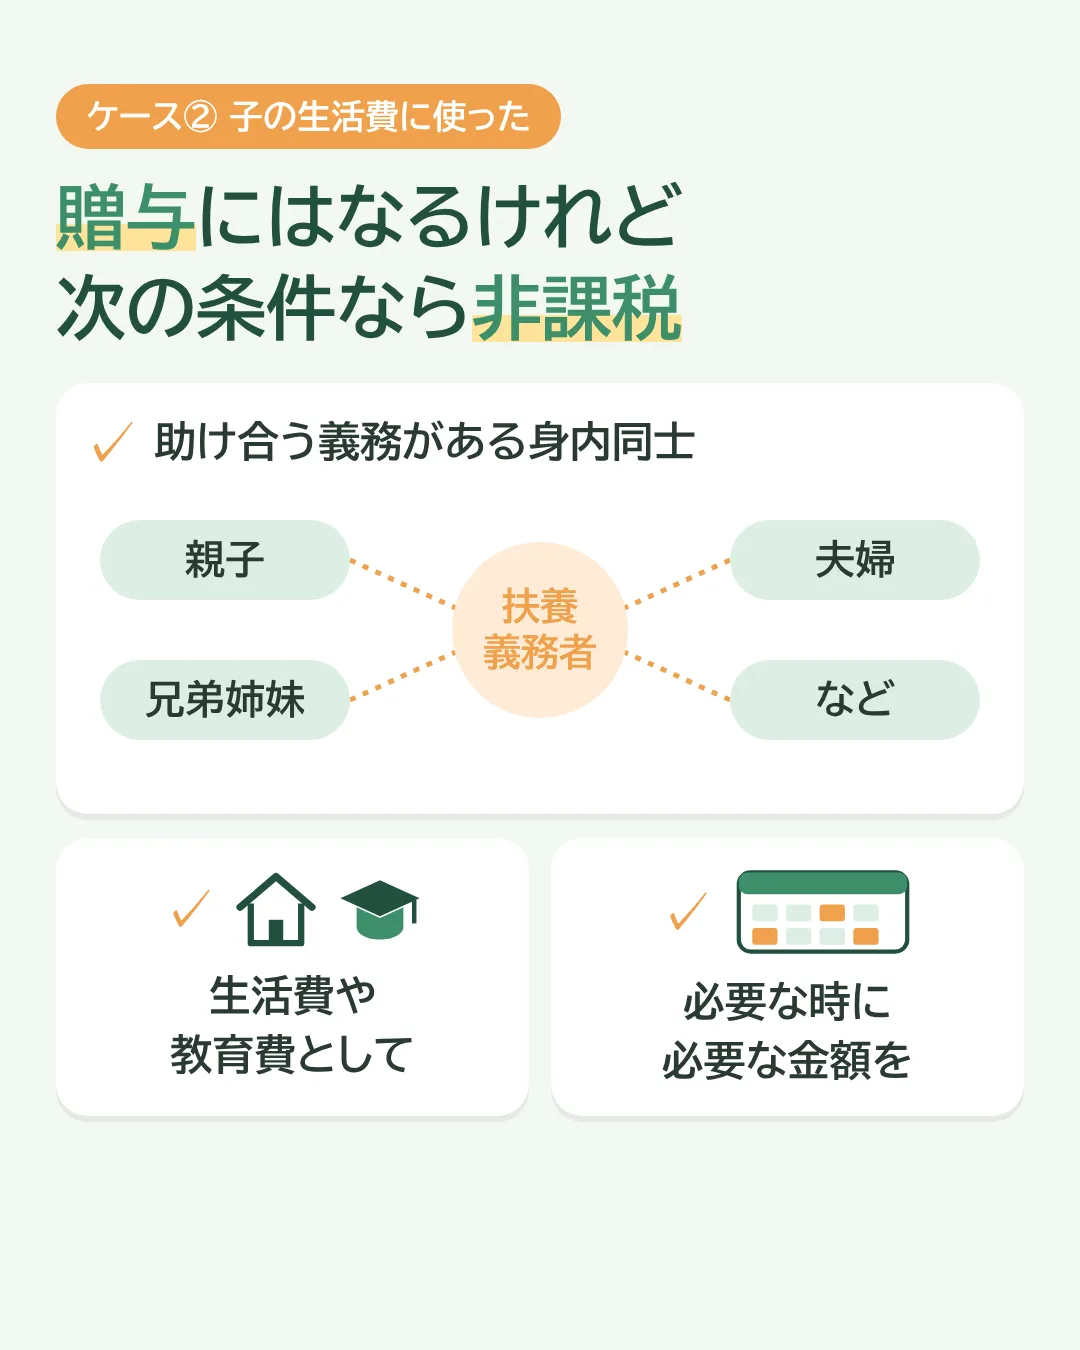
次の場合は、贈与という行為になりますが、贈与税は非課税です。
- 助け合う義務がある身内(親子・夫婦・兄弟姉妹など。法律では「扶養義務者」といいます)同士のやり取り
- 生活費や教育費として
- 必要なタイミングで必要な金額を移す
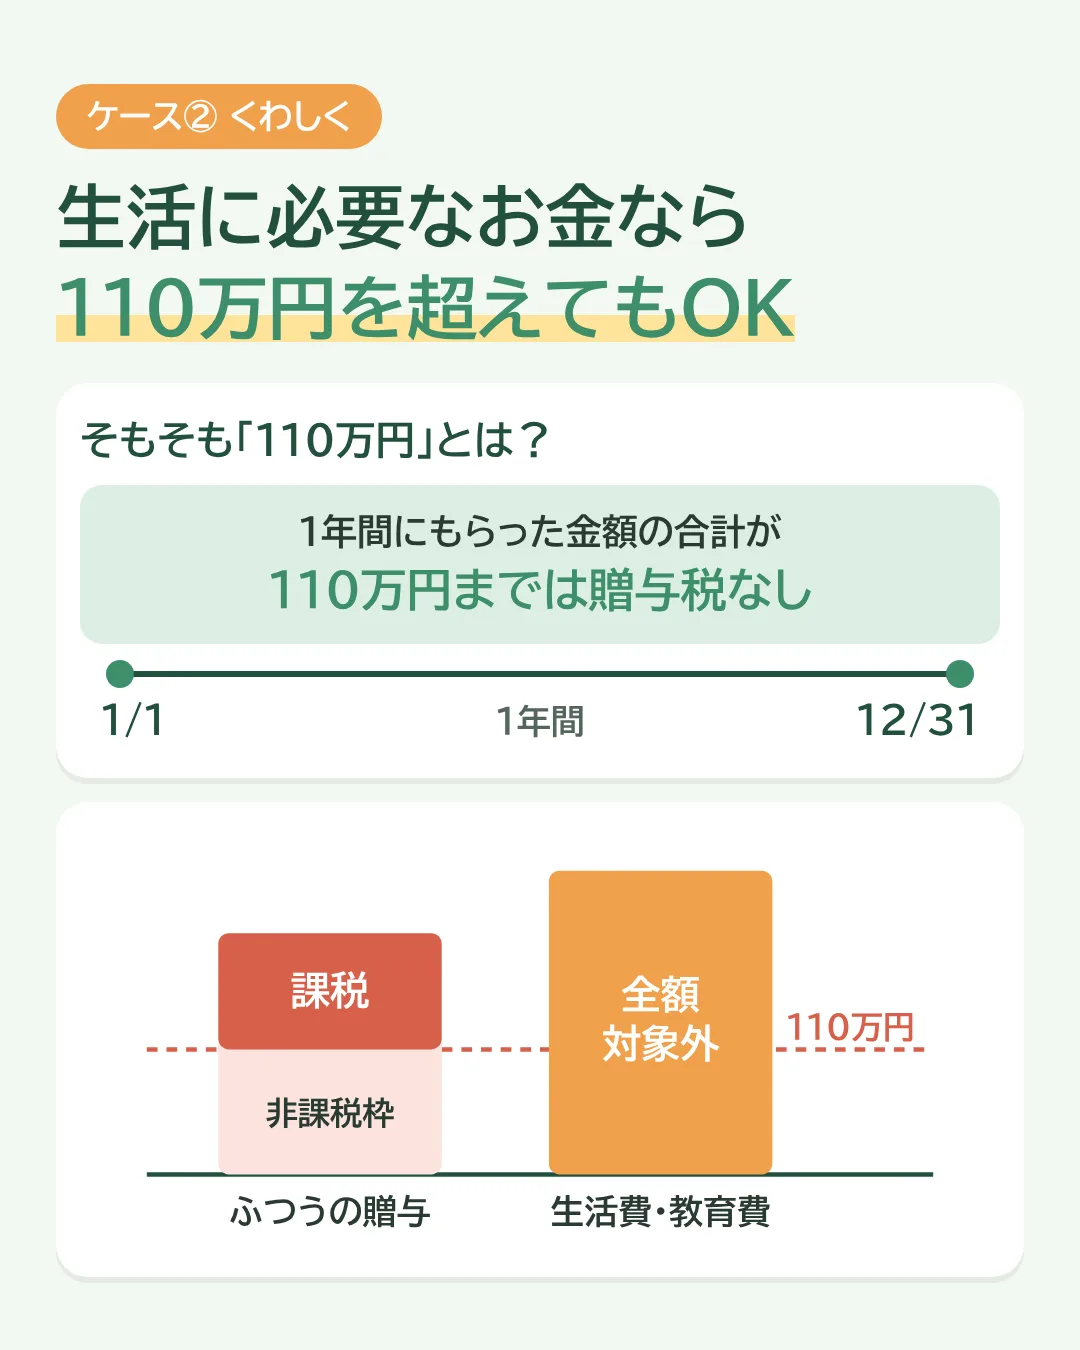
年間110万円を超えても、生活に必要であれば贈与税の計算対象とはなりません。
※贈与税は、年間(1月1日〜12月31日)にもらった金額が110万円までは税金がかかりません。
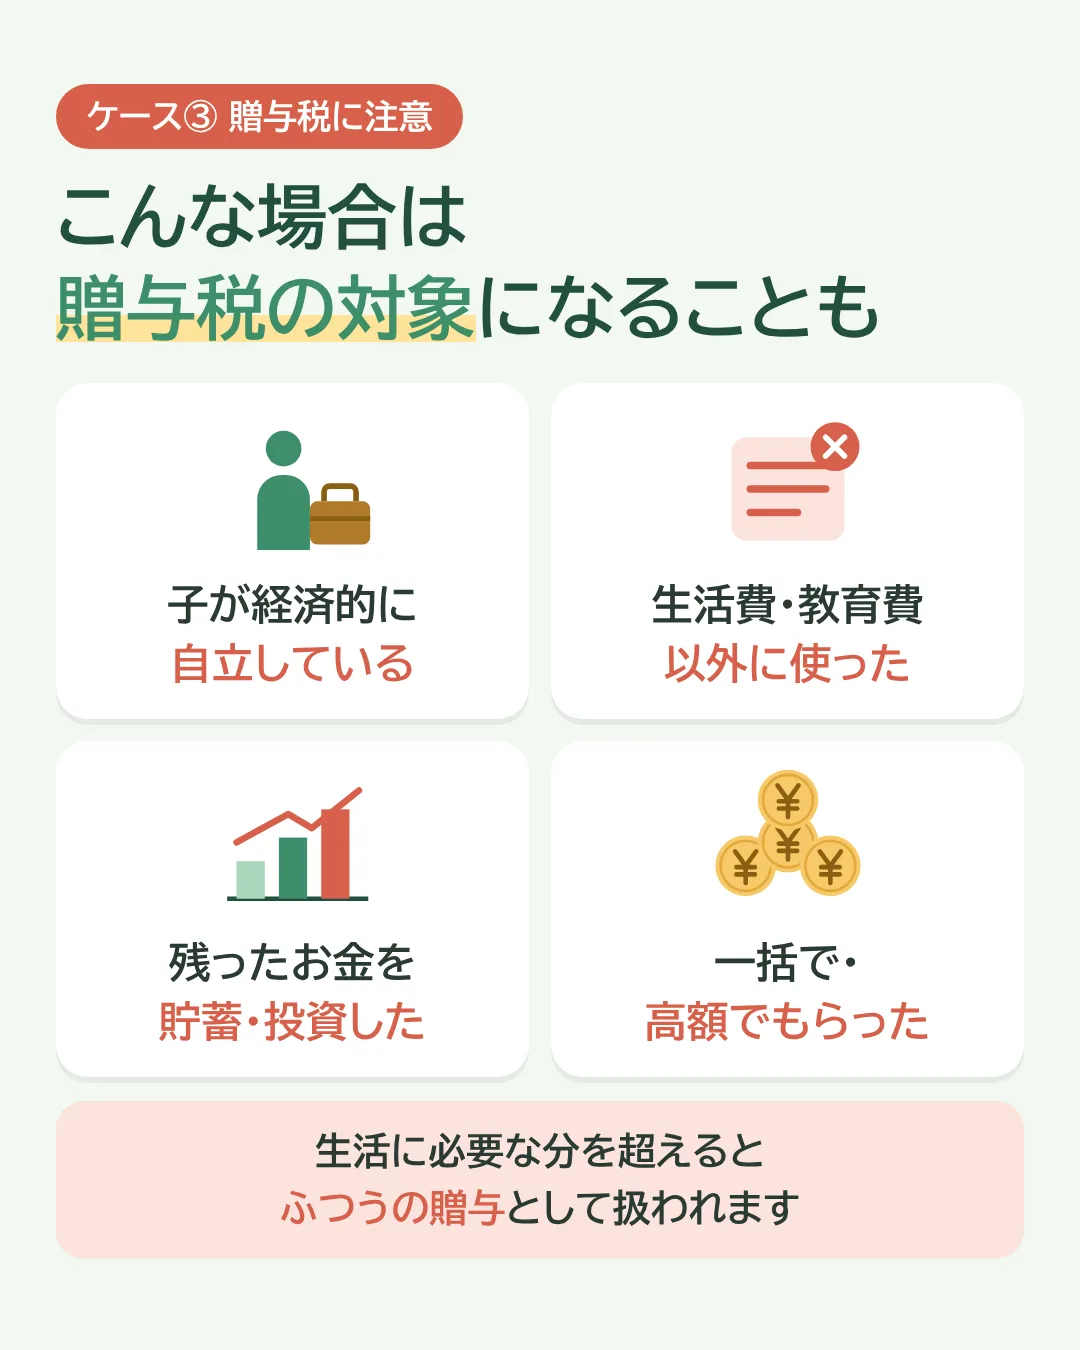
ケース③:贈与税の対象になる場合
次のような場合は贈与となります。
- 子が経済的に自立している場合
- 子が生活費や教育費以外に使用した場合
- 残ったお金を貯蓄したり投資したりした場合
一括でもらったり高額でもらったりした場合は、贈与税の計算対象となることがあります。
まとめ
- カードを預かって親の支払いをするだけなら、贈与ではありません。
- 親のために使ったお金は贈与税はかかりませんが、子の口座に残ったお金は相続税の対象になることがあります。
- 子の生活費・教育費として必要な分を移すのは非課税です。
- それ以外の使い道や、一括・高額での移動は贈与税に注意しましょう。
- 必要な時に必要な分だけ引き出し、預かり証・請求書・領収書を保管しておくことが大切です。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。