消費税はどうやって計算する?一般課税・簡易課税・2割特例をざっくり解説
消費税はよく話題になるけど、消費税を納める事業者は、実際にどんな計算をしているのでしょうか?
消費税の計算方法をざっくりと見ていきます。
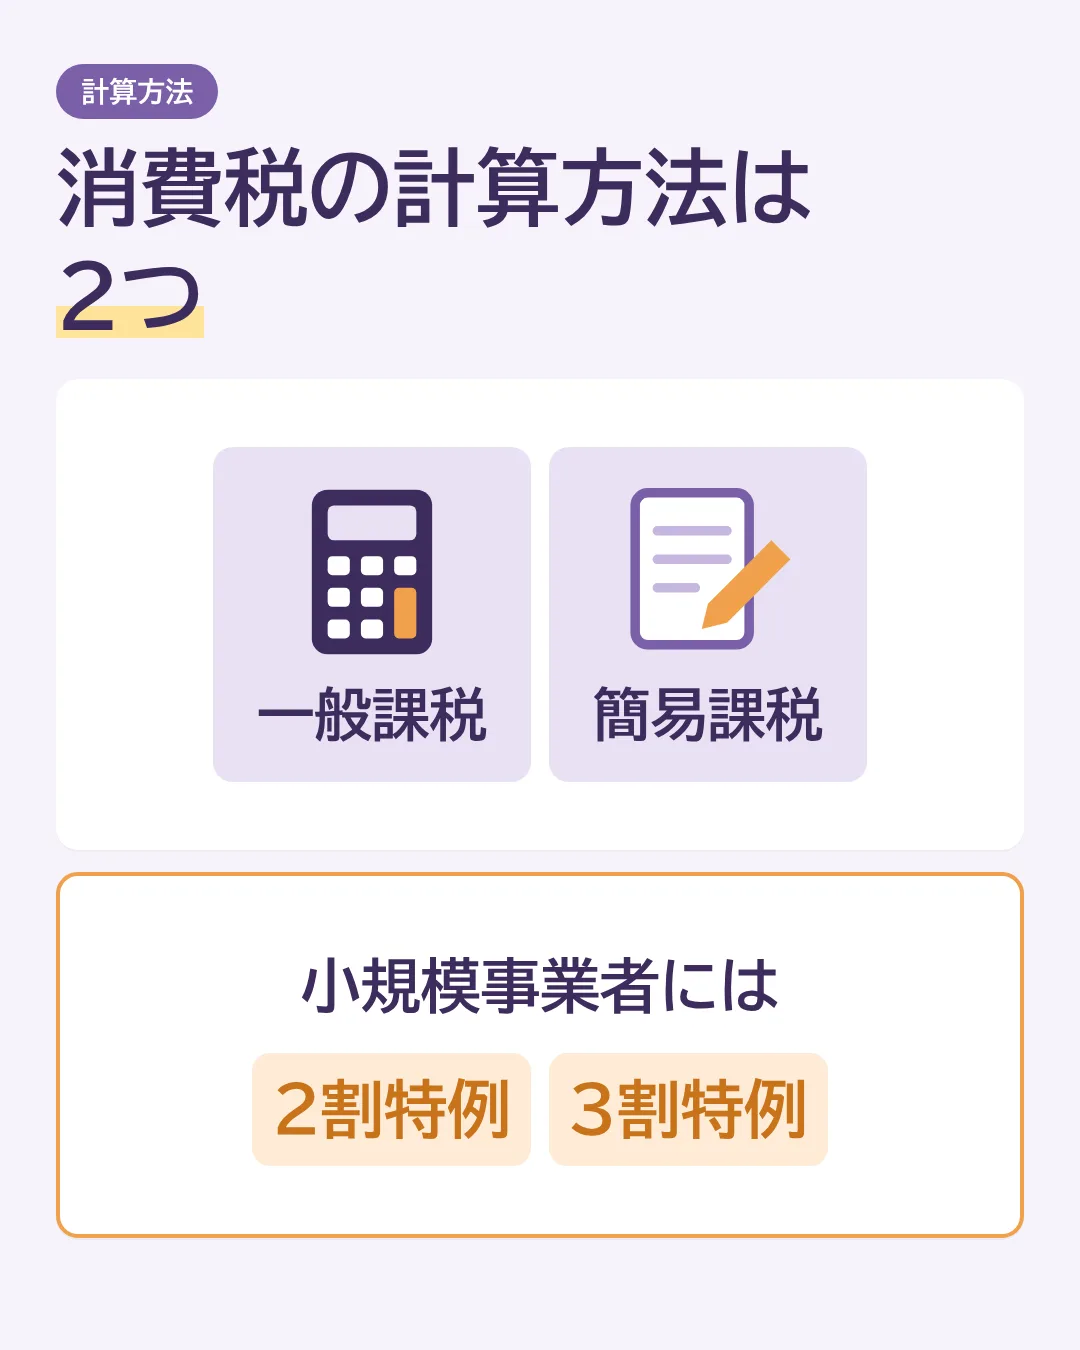
消費税の計算方法には、2つあります。
- 一般課税
- 簡易課税
そして、小規模事業者と言われる事業者には、2割特例・3割特例による計算方法があります。
まずは基本の計算式
まずは計算方法を見ていきましょう。
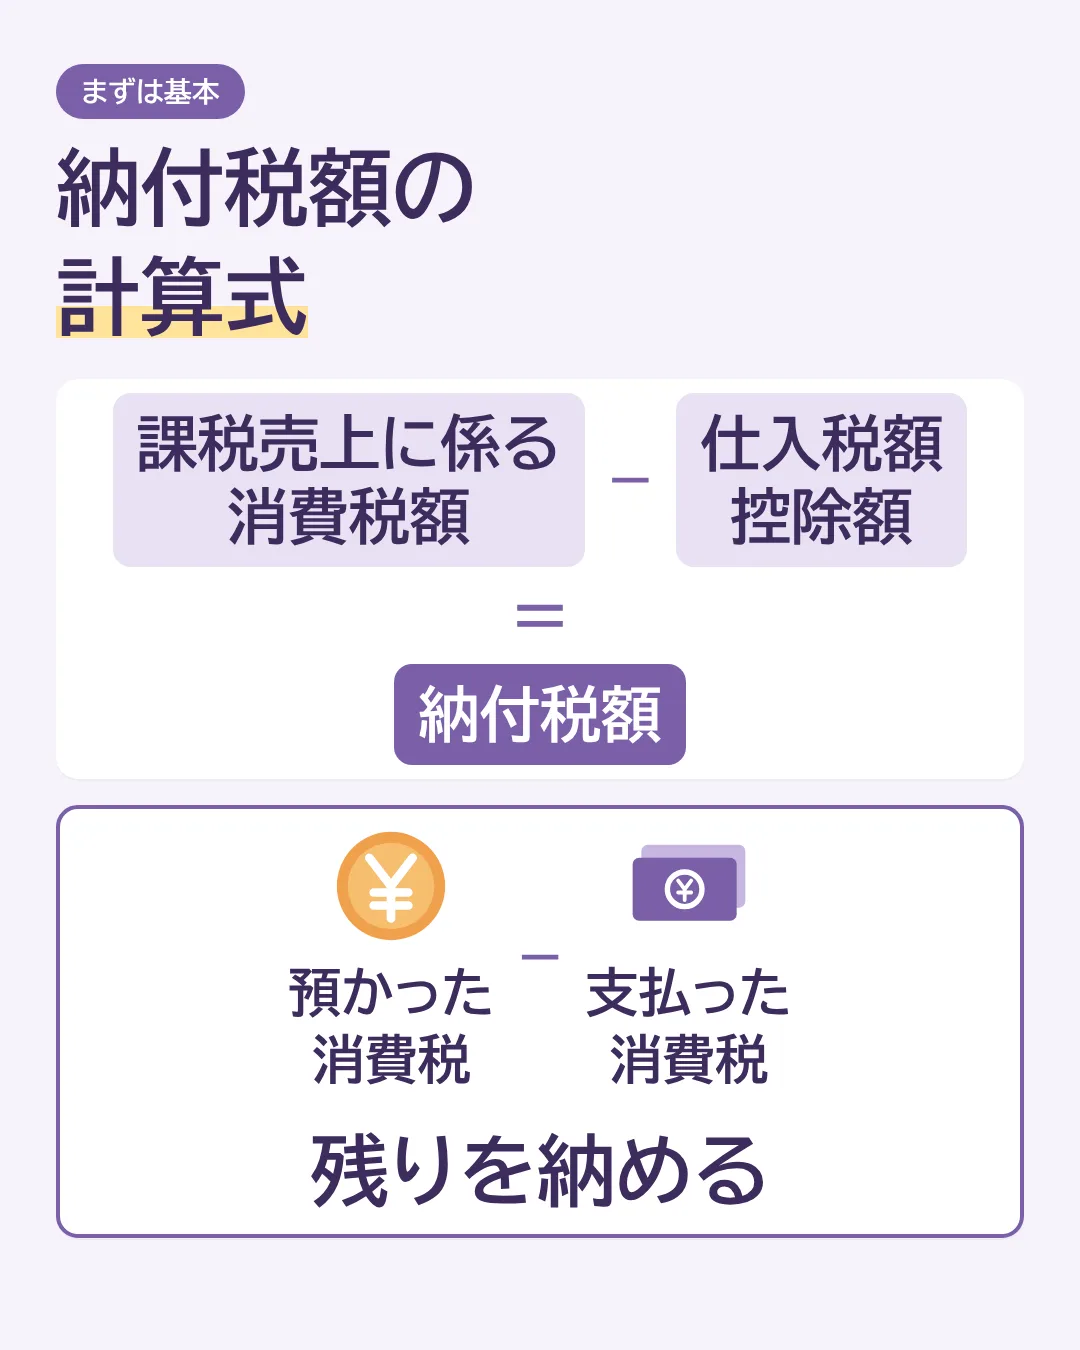
納付税額=課税売上に係る消費税額-仕入税額控除額
(お客様から預かった消費税から、仕入や経費で支払った消費税を差し引いて、残りを納めるイメージです。)
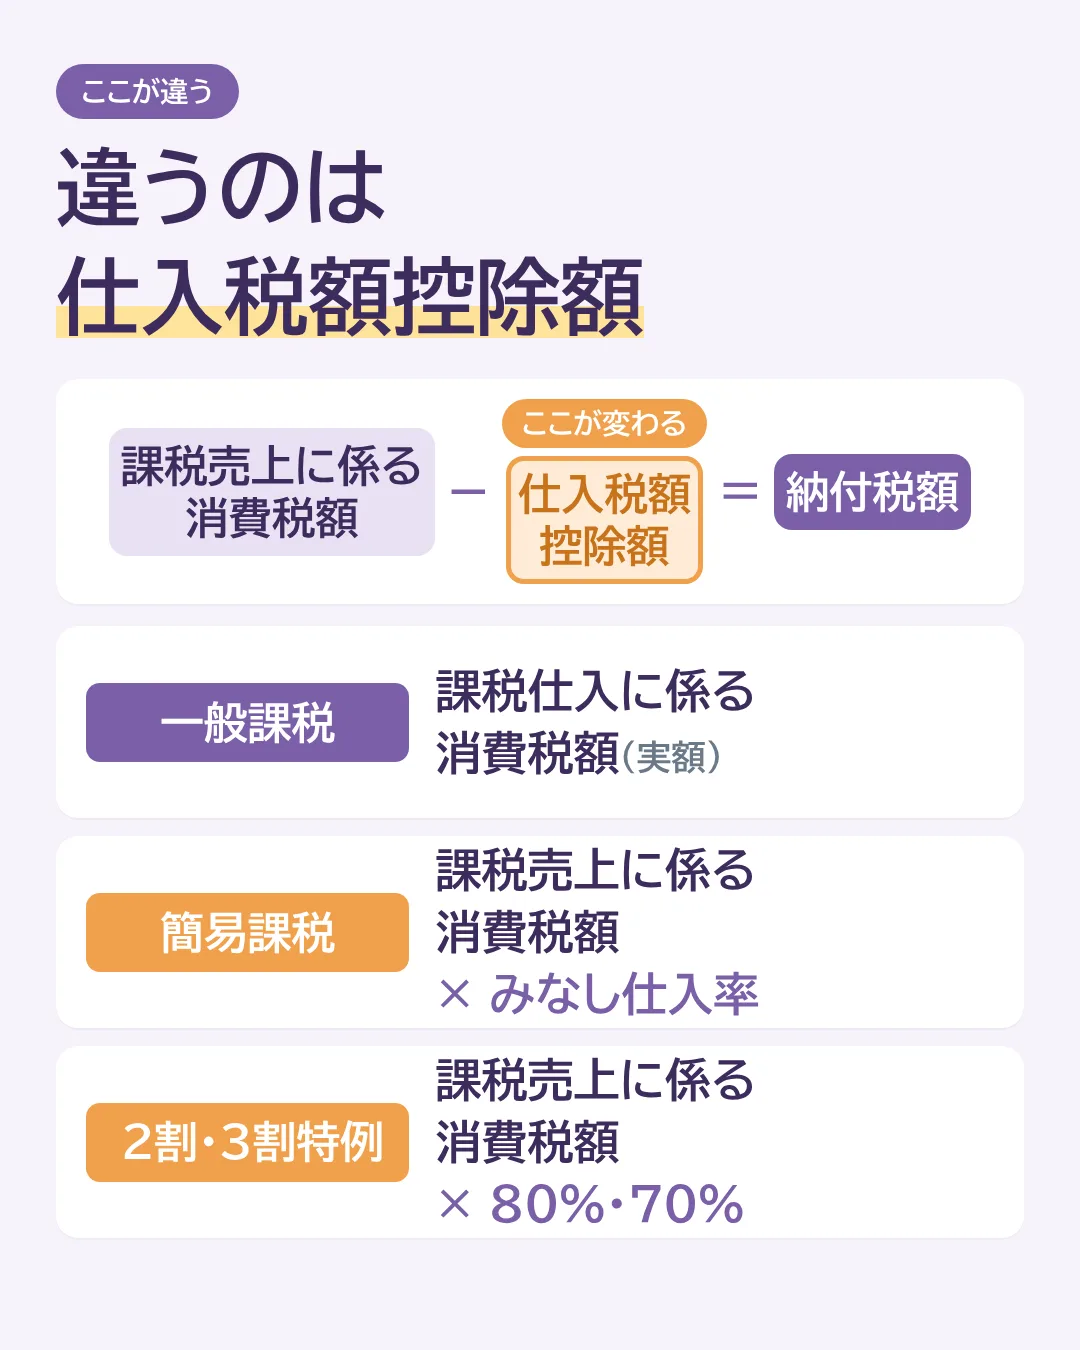
実は、この仕入税額控除額の計算方法が、一般課税、簡易課税、2割・3割特例によって違うのです。
| 計算方法 | 仕入税額控除額 |
|---|---|
| 一般課税 | 課税仕入に係る消費税額(実額) |
| 簡易課税 | 課税売上に係る消費税額×みなし仕入率(40%~90%) |
| 2割・3割特例 | 課税売上に係る消費税額×80%(2割特例)、70%(3割特例) |
一般課税
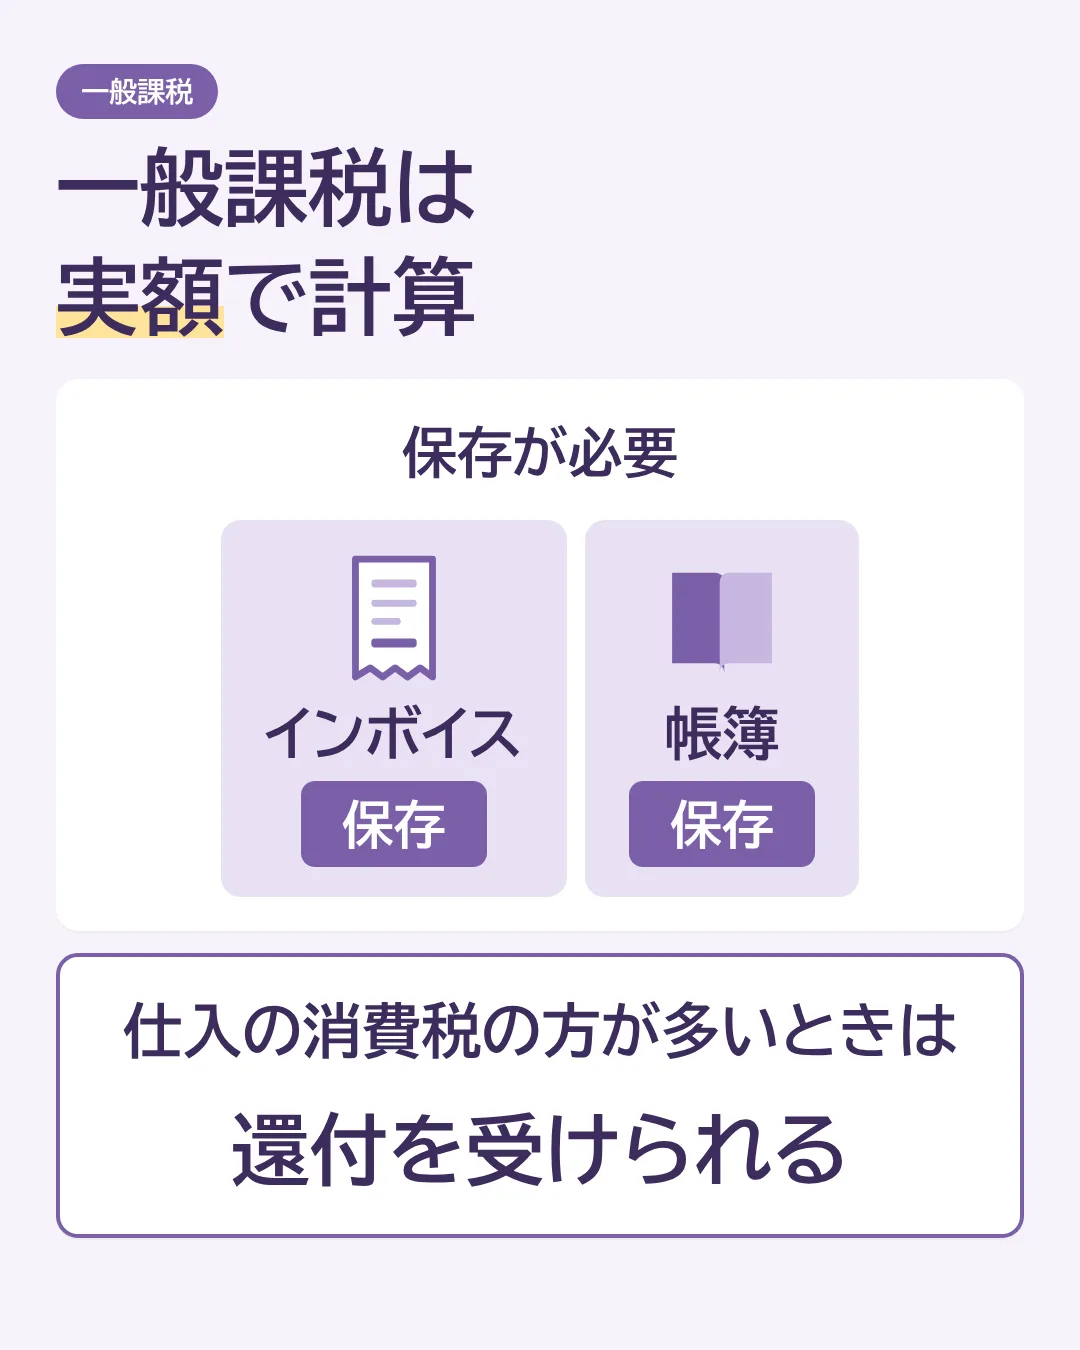
仕入税額控除額は、課税仕入に係る消費税額(実額)です。
納付税額=課税売上に係る消費税額-課税仕入に係る消費税額
実際に支払った消費税を差し引くので、仕入や経費の請求書(インボイス)と帳簿の保存が必要です。
仕入に係る消費税が売上に係る消費税より多い場合は、還付を受けることもできます。
簡易課税
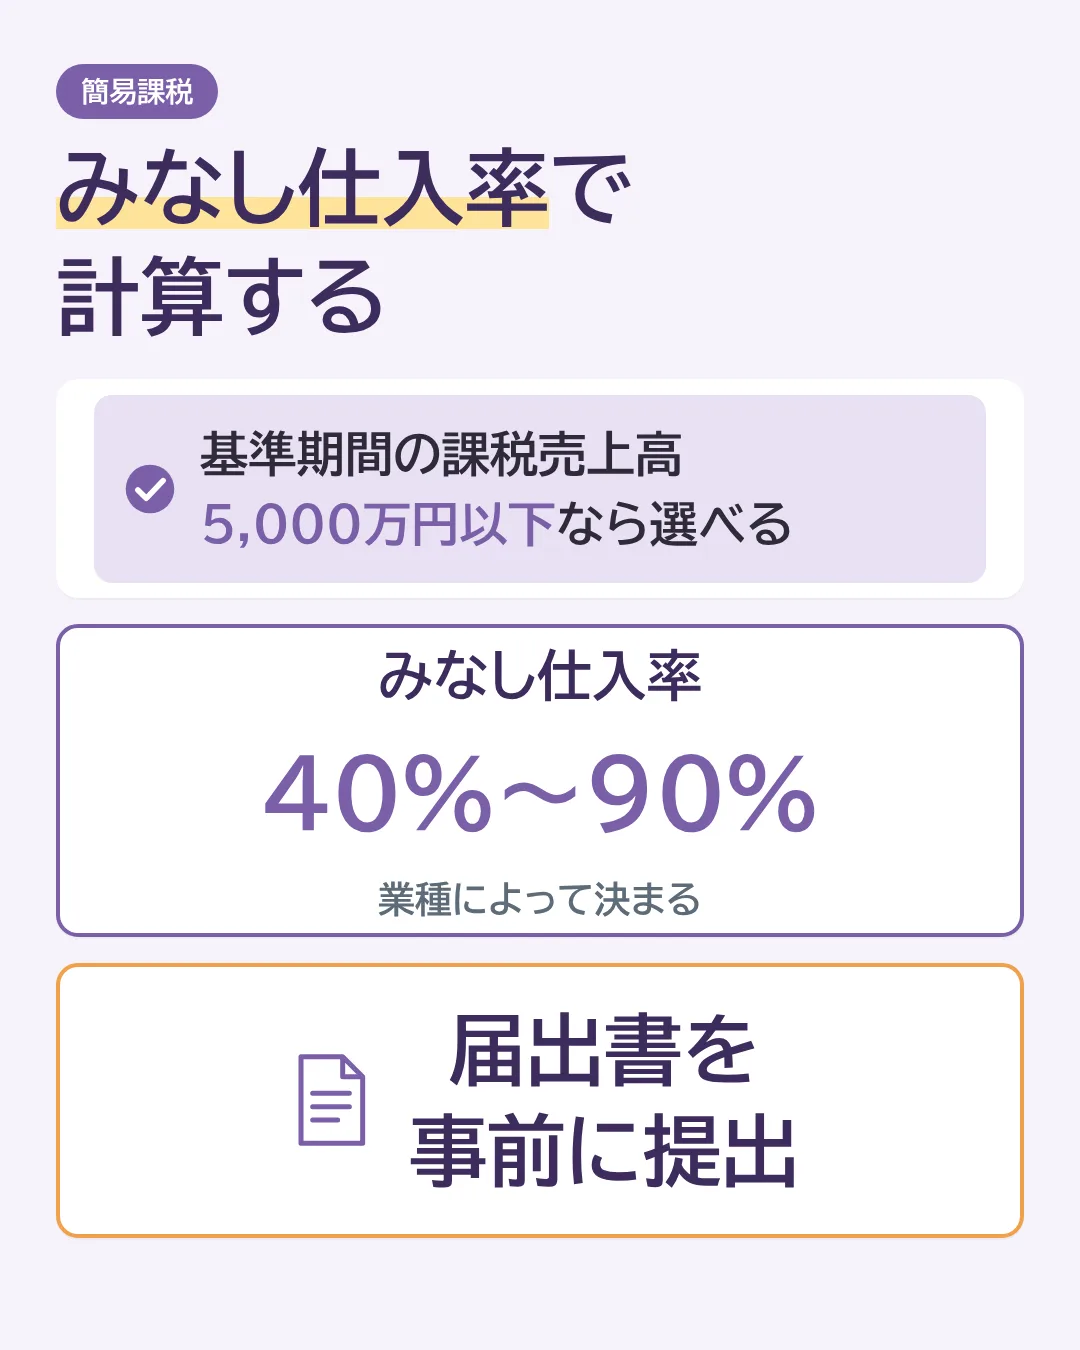
基準期間の課税売上高が5,000万円以下の事業者が選択できます。
※基準期間とは、個人事業者は前々年、法人は原則として前々事業年度のことです。
仕入税額控除額は、課税売上に係る消費税額×みなし仕入率です。
納付税額=課税売上に係る消費税額-課税売上に係る消費税額×みなし仕入率
みなし仕入率は、業種によって40%~90%の間で決まっています。
簡易課税を使うには、事前に「消費税簡易課税制度選択届出書」を提出しておく必要があります。
2割特例・3割特例
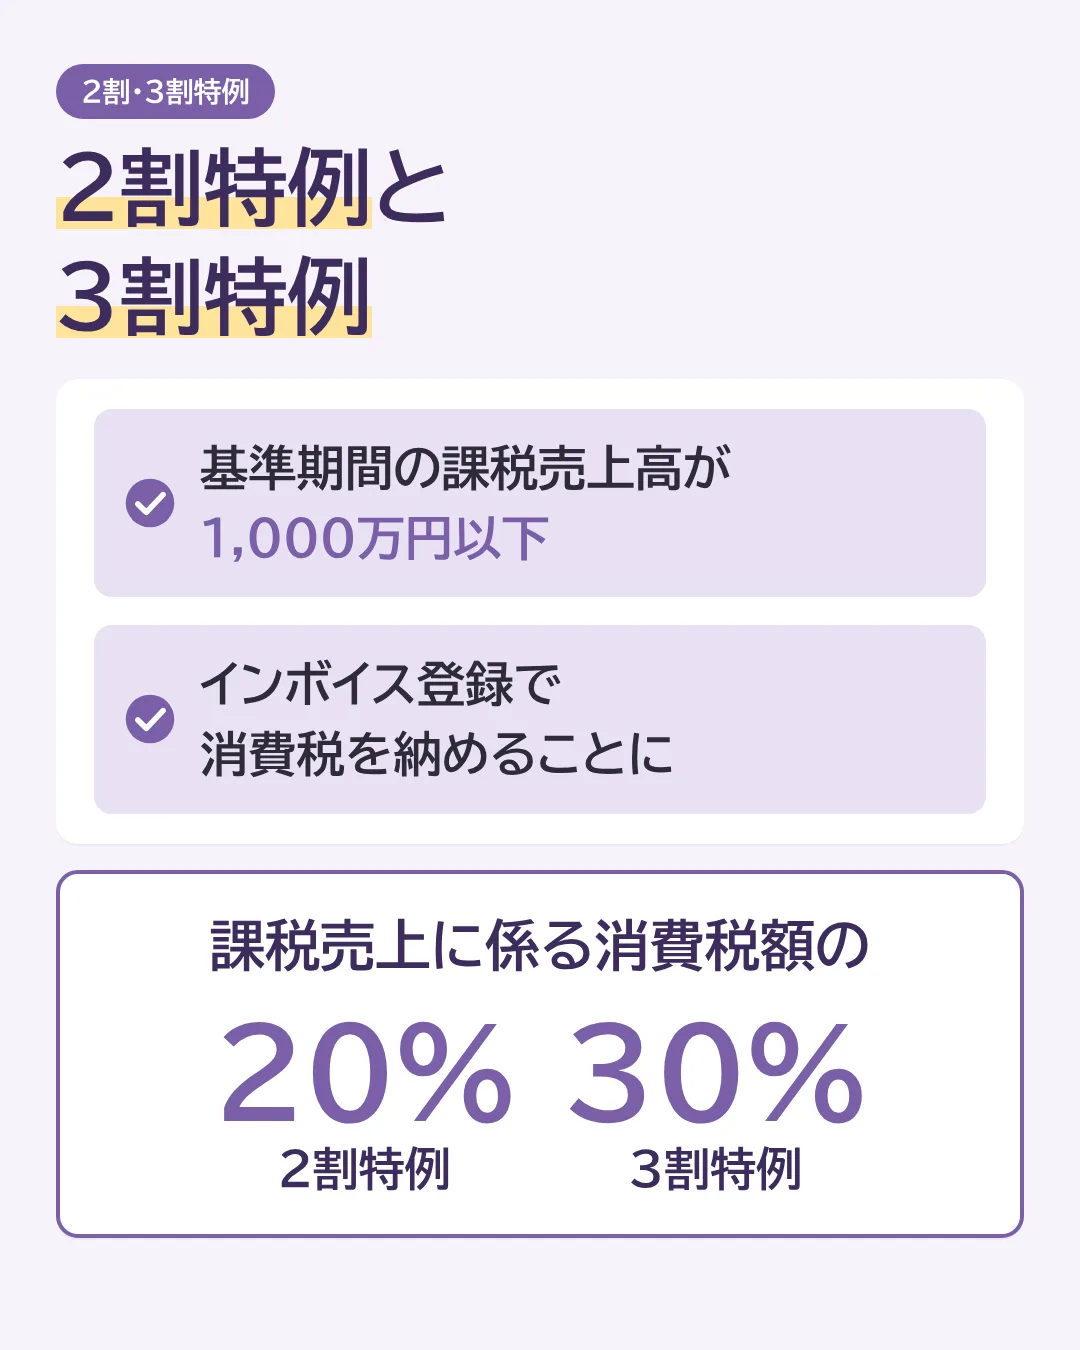
対象となるのは、インボイス制度をきっかけに消費税を納めることになった事業者です。
- 基準期間の課税売上高が1,000万円以下であること
- もともと消費税を納めなくてよかった事業者(免税事業者)が、インボイス発行事業者の登録をしたことで、消費税を納めることになった(課税事業者になった)こと
仕入税額控除額は、課税売上に係る消費税額×80%(2割特例)、70%(3割特例)です。
納付税額=課税売上に係る消費税額-課税売上に係る消費税額×80%(2割特例)、70%(3割特例)
納付する税額が、課税売上に係る消費税額の20%、30%になることから、2割特例、3割特例と言われています。
事前の届出は不要で、申告書にこの特例を適用する旨を書けば使えます。
2割特例が終わったら
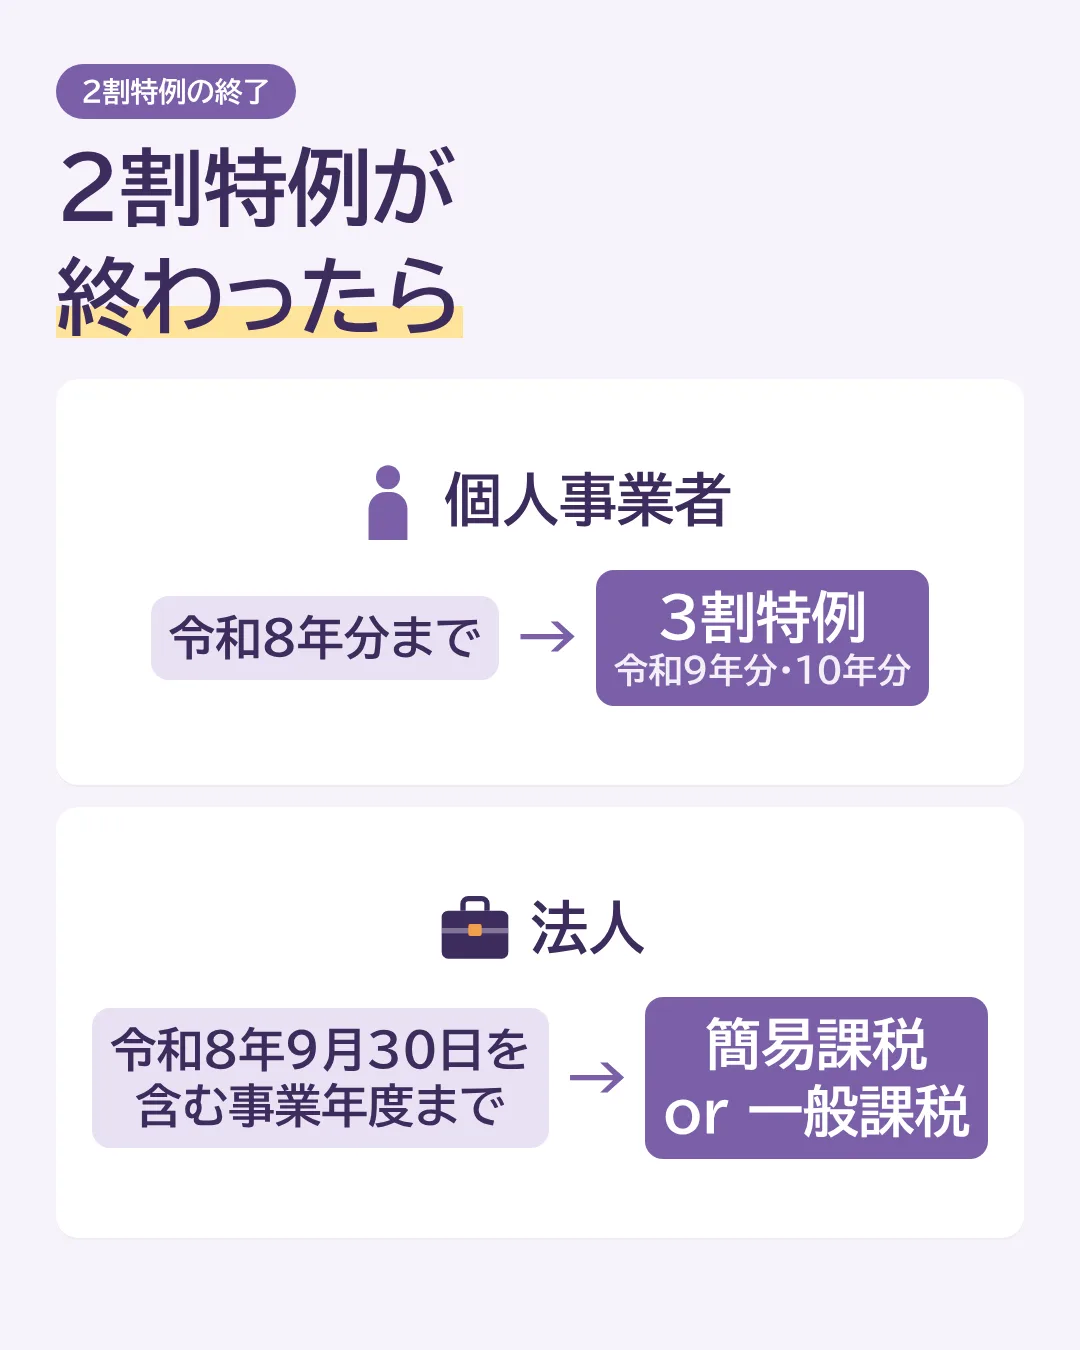
2割特例は、令和8年9月30日を含む課税期間で終了になります。
- 個人事業者:令和8年分(2026年1月~12月)まで
- 法人:令和8年9月30日を含む事業年度まで(例:3月決算法人なら2027年3月期まで)
特例が終了した場合は、次のようになります。
| 特例が終了した後 | |
|---|---|
| 個人事業者 | 3割特例(令和9年分・令和10年分の2年間) |
| 法人 | 簡易課税 or 一般課税 |
数字で比べると
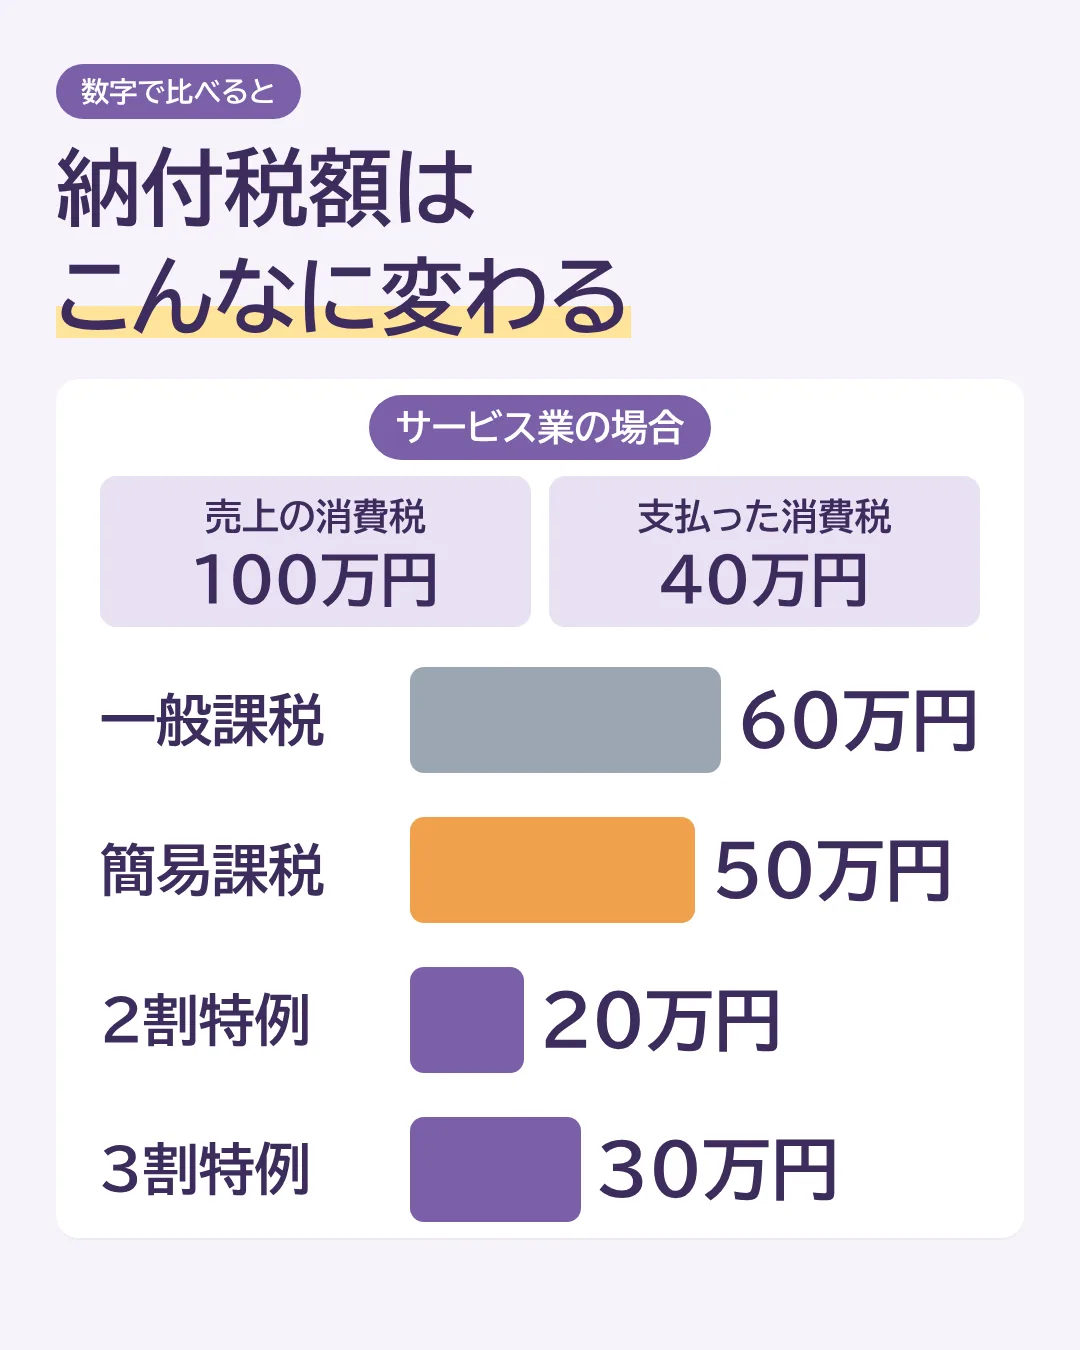
例えば、サービス業で、税抜の売上が1,000万円(消費税100万円)、仕入や経費で支払った消費税が40万円の場合
| 計算方法 | 計算 | 納付税額 |
|---|---|---|
| 一般課税 | 100万円-40万円 | 60万円 |
| 簡易課税 | 100万円-100万円×50%(第5種) | 50万円 |
| 2割特例 | 100万円-100万円×80% | 20万円 |
| 3割特例 | 100万円-100万円×70% | 30万円 |
同じ売上でも、計算方法によって納付税額がこんなに変わります。
※実際は国税(7.8%)と地方消費税に分けて計算しますが、ここではざっくり10%で計算しています。
まとめ
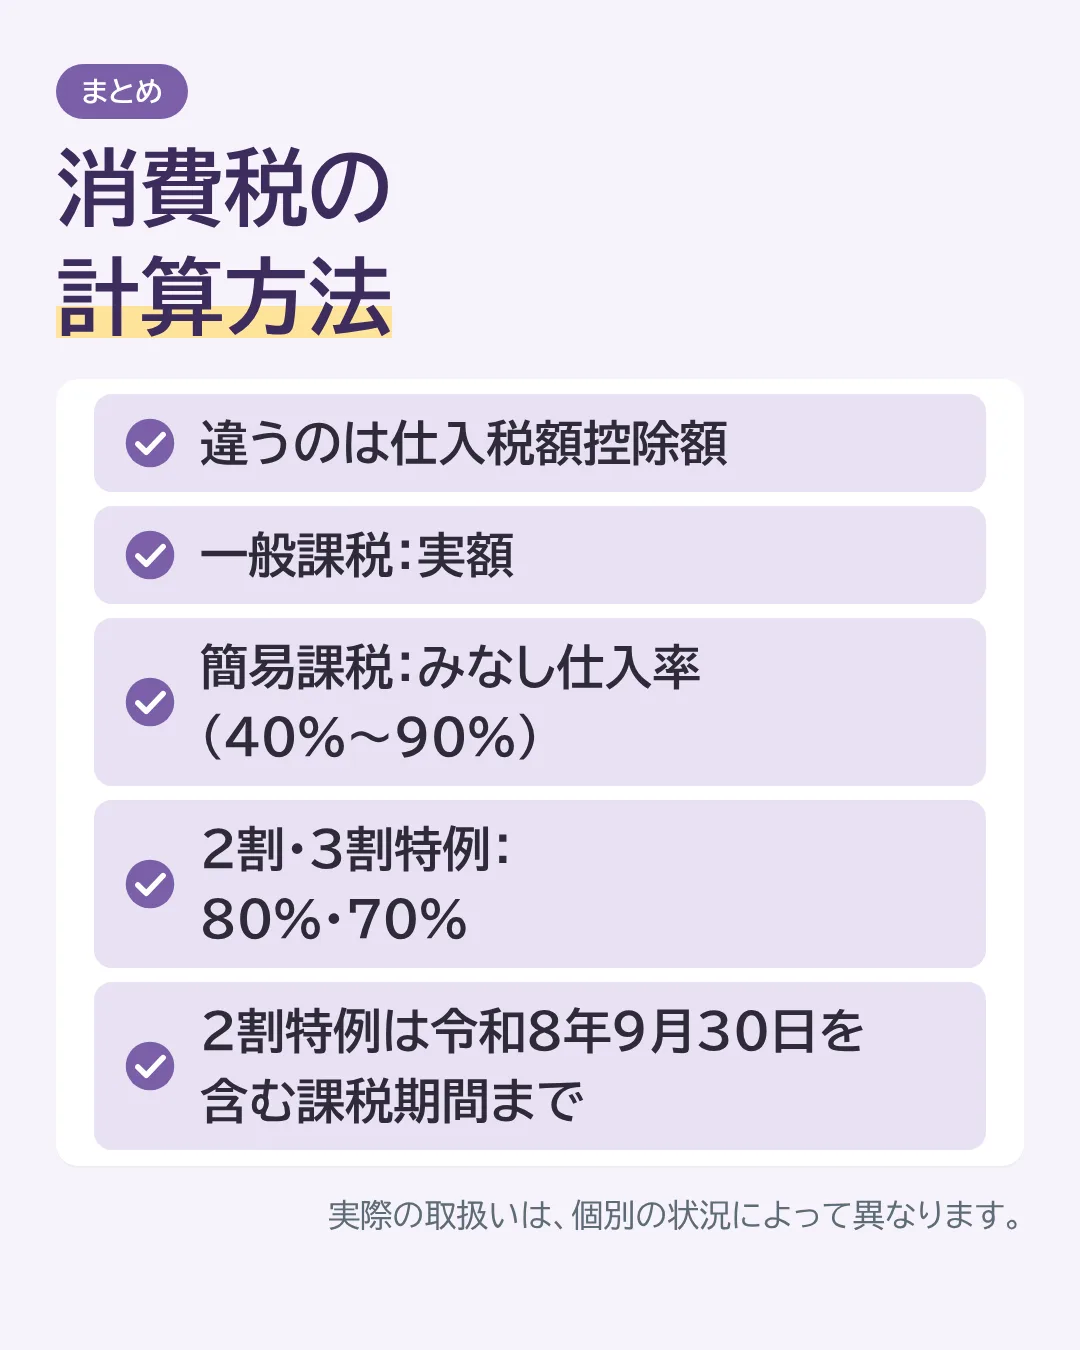
- 納付税額=課税売上に係る消費税額-仕入税額控除額
- 計算方法によって違うのは、仕入税額控除額の計算
- 一般課税は実額、簡易課税はみなし仕入率(40%~90%)、2割・3割特例は80%・70%
- 2割特例は令和8年9月30日を含む課税期間で終了。その後、個人事業者は3割特例、法人は簡易課税か一般課税
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。