相続税の申告、しなければいけない?
「相続税の申告をしなければいけない?」
最近、そんなご質問を受ける機会が増えました。
では、どんな時に相続税の申告をしなければいけないのでしょうか。
まずは基本
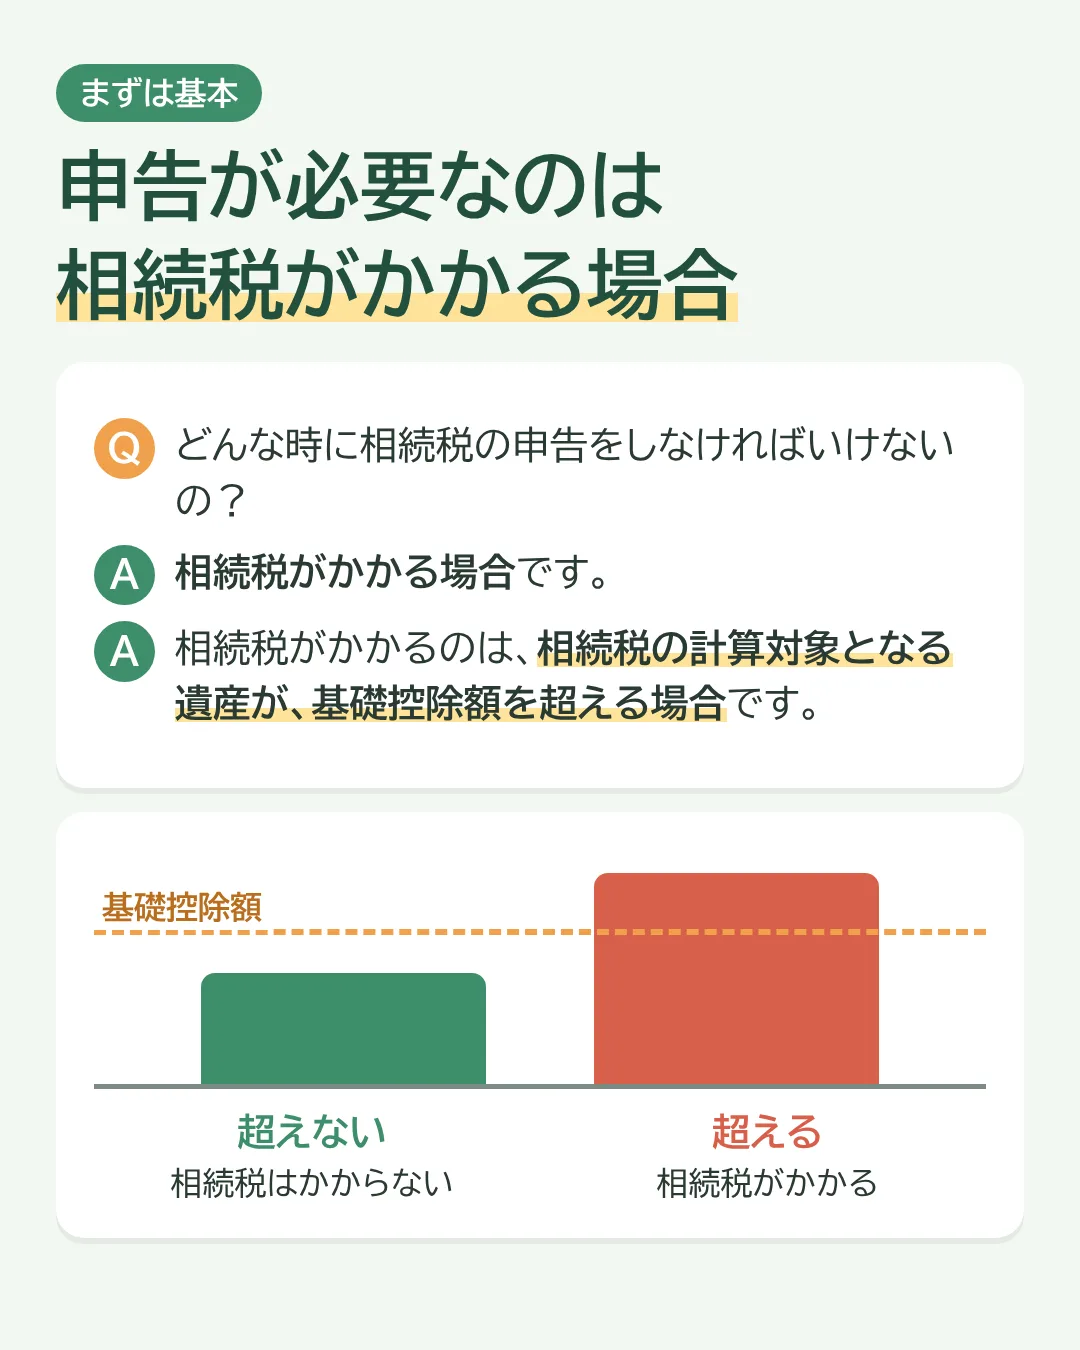
相続税がかかる場合です。
では、相続税がかかる場合とは、どんな場合でしょうか。
相続税の計算対象となる遺産が、基礎控除額を超える場合です。
相続税の計算は4つのステップ
相続税は、次の4つのステップで計算します。
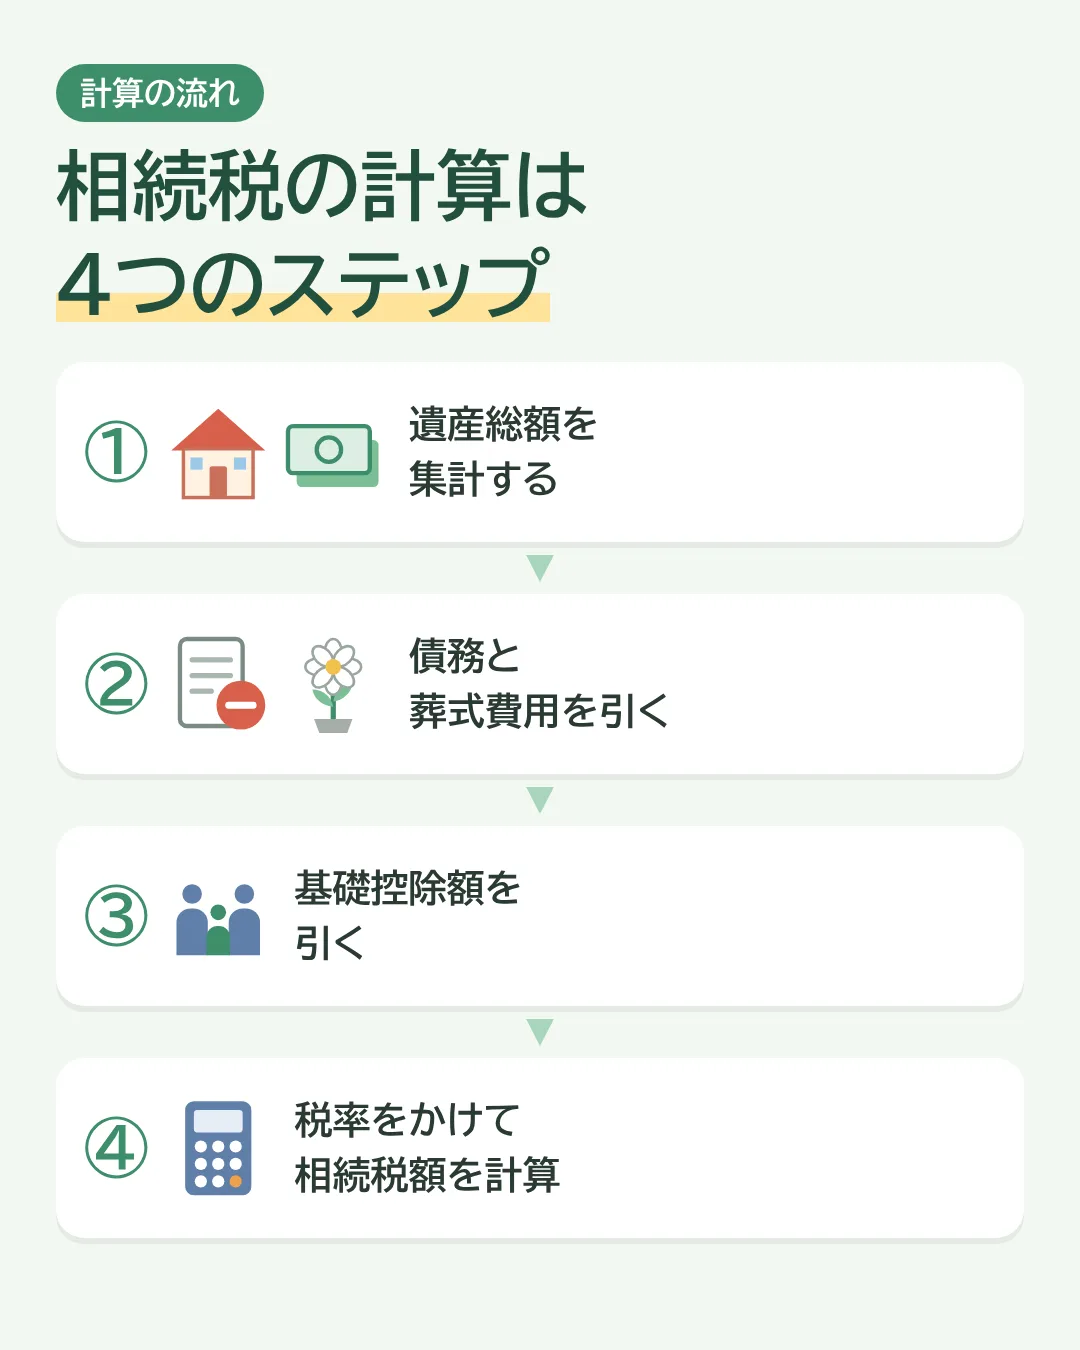
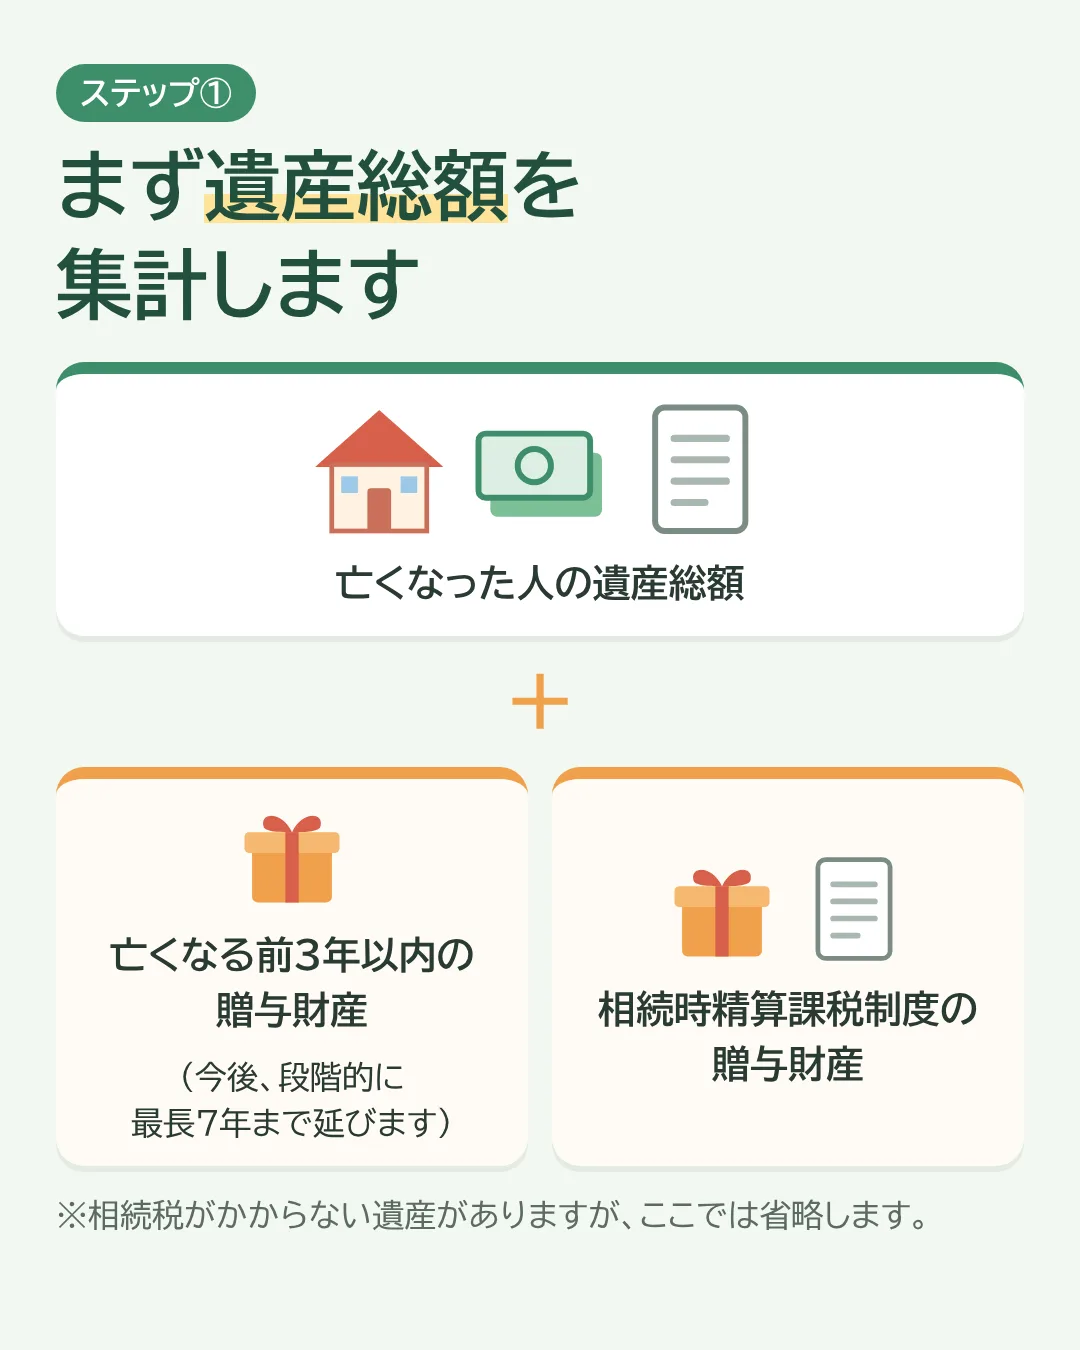
① まず亡くなった人の遺産総額を集計します
この場合、亡くなる前3年以内(今後、段階的に最長7年まで延びます)の贈与財産と、相続時精算課税制度の贈与財産をプラスします。
※相続税がかからない遺産がありますが、ここでは省略します。
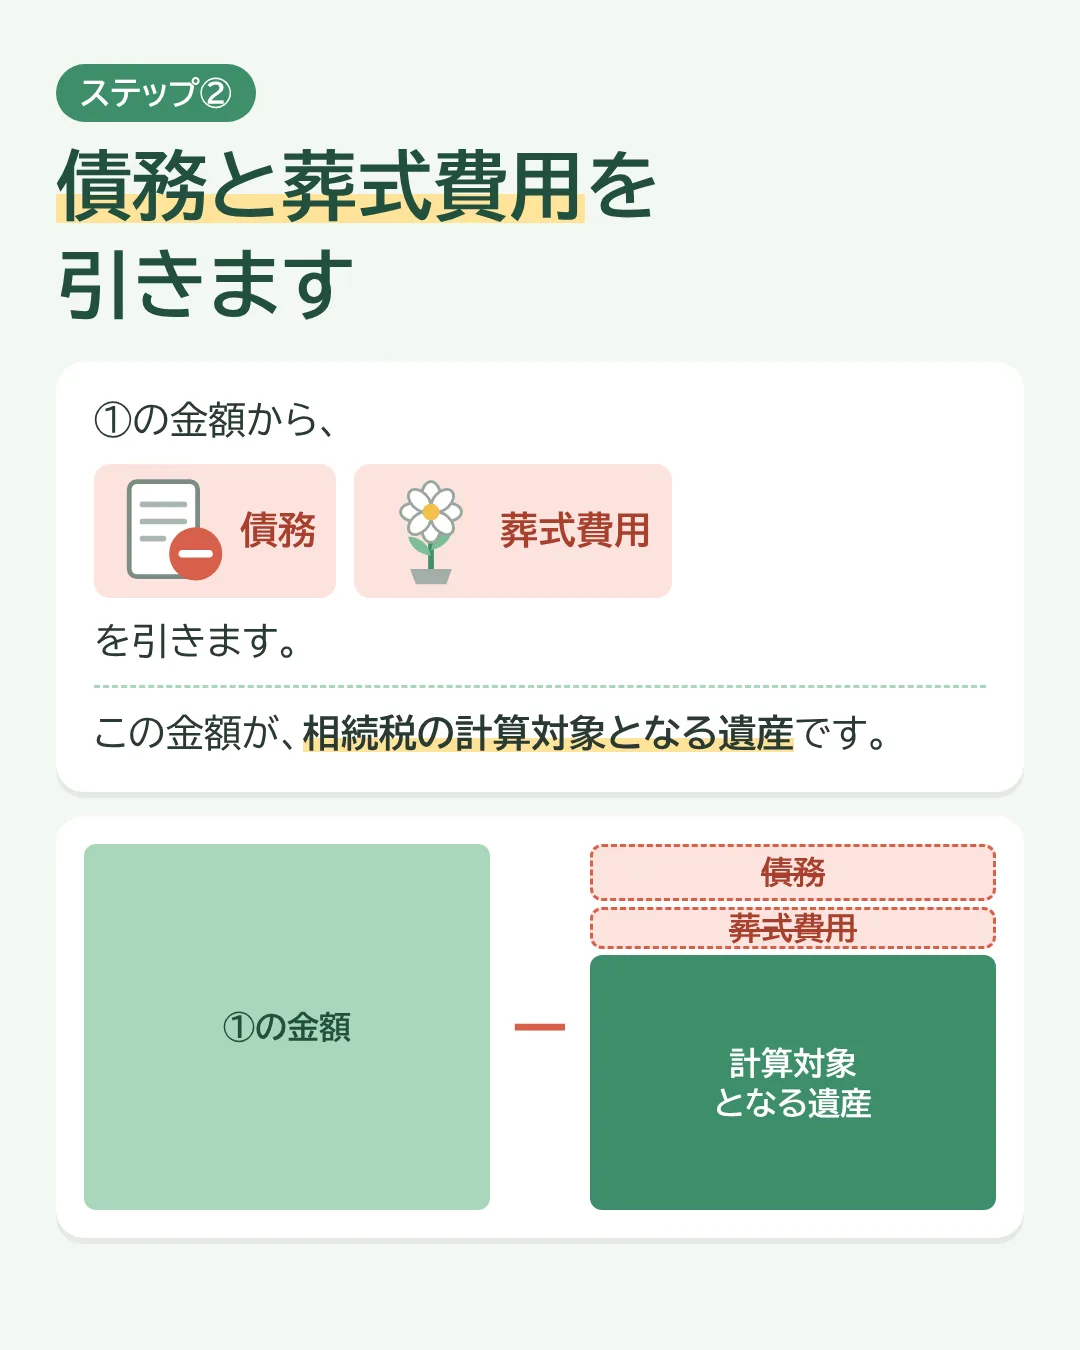
② ①の金額から債務と葬式費用を引きます
この金額が、相続税の計算対象となる遺産です。
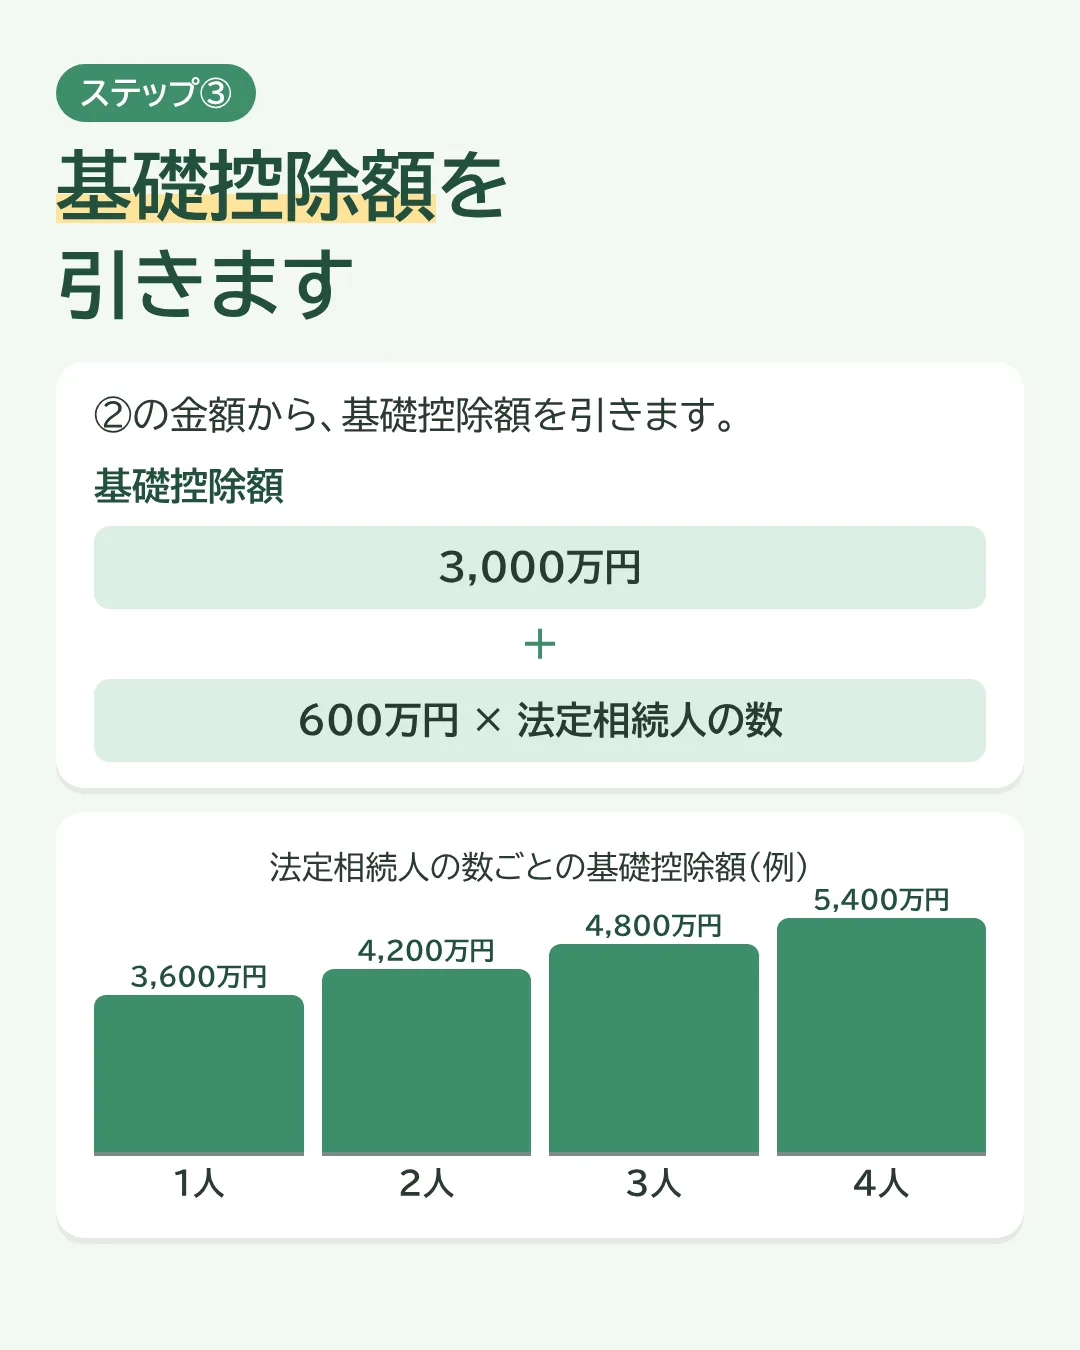
③ ②の金額から基礎控除額を引きます
基礎控除額は、3,000万円+600万円×法定相続人の数 です。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
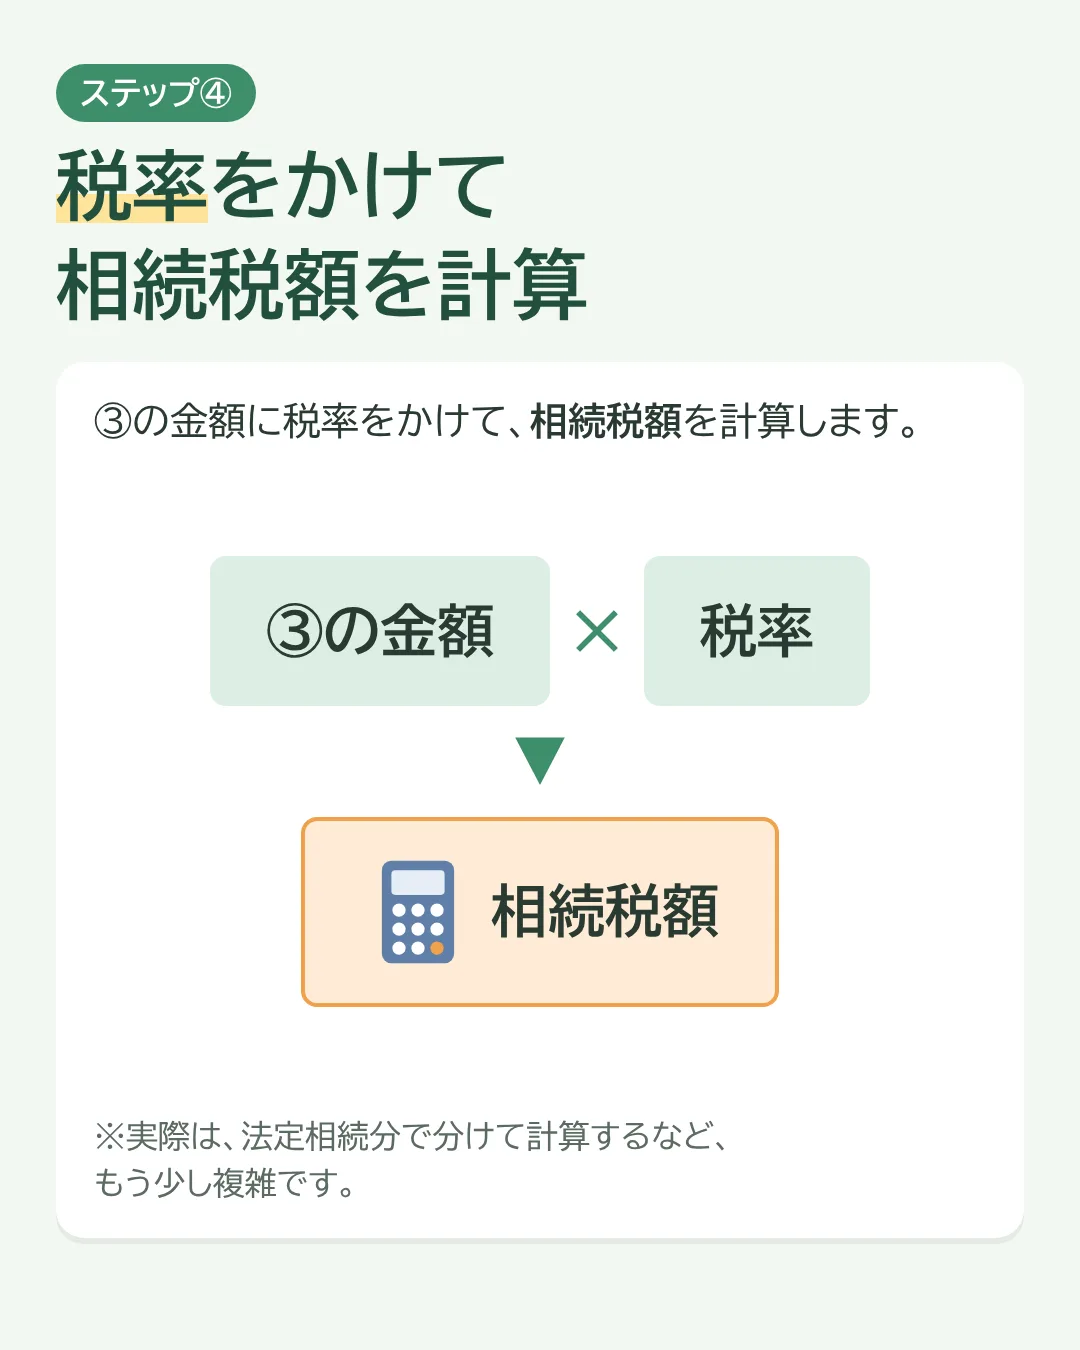
④ ③の金額に税率をかけて相続税額を計算します
③の金額に税率をかけて、相続税額を計算します。
申告が必要かどうか
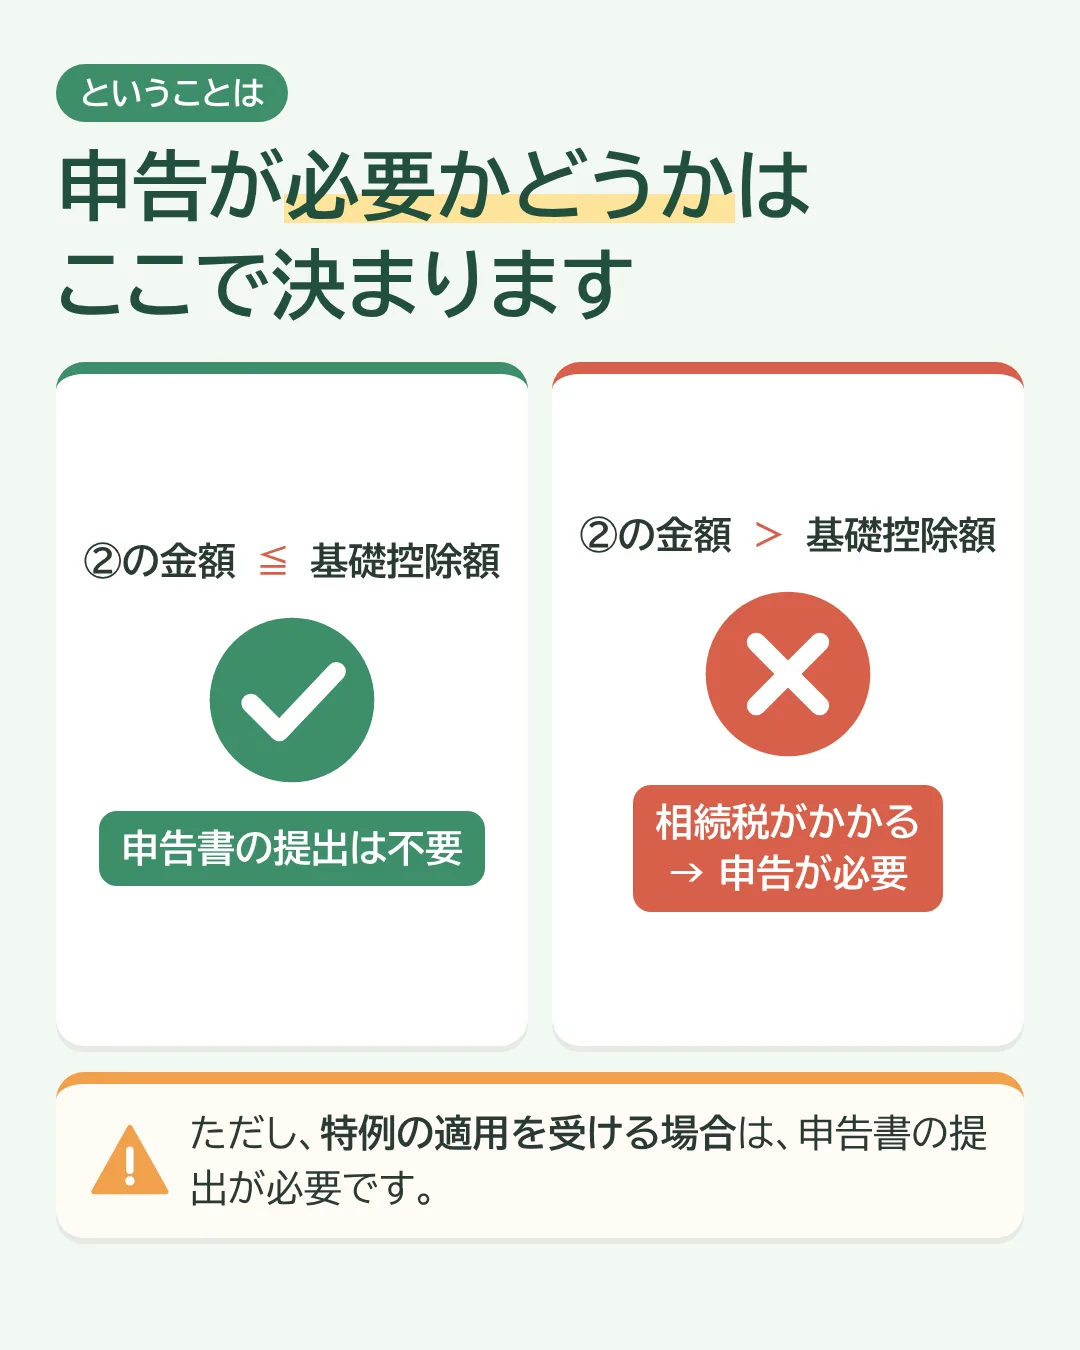
ということは、
②の金額≦基礎控除額の場合、申告書を提出する必要はありません。
(特例の適用を受ける場合、申告書の提出をする必要がありますが、ここでは省略します。)
今回のご質問
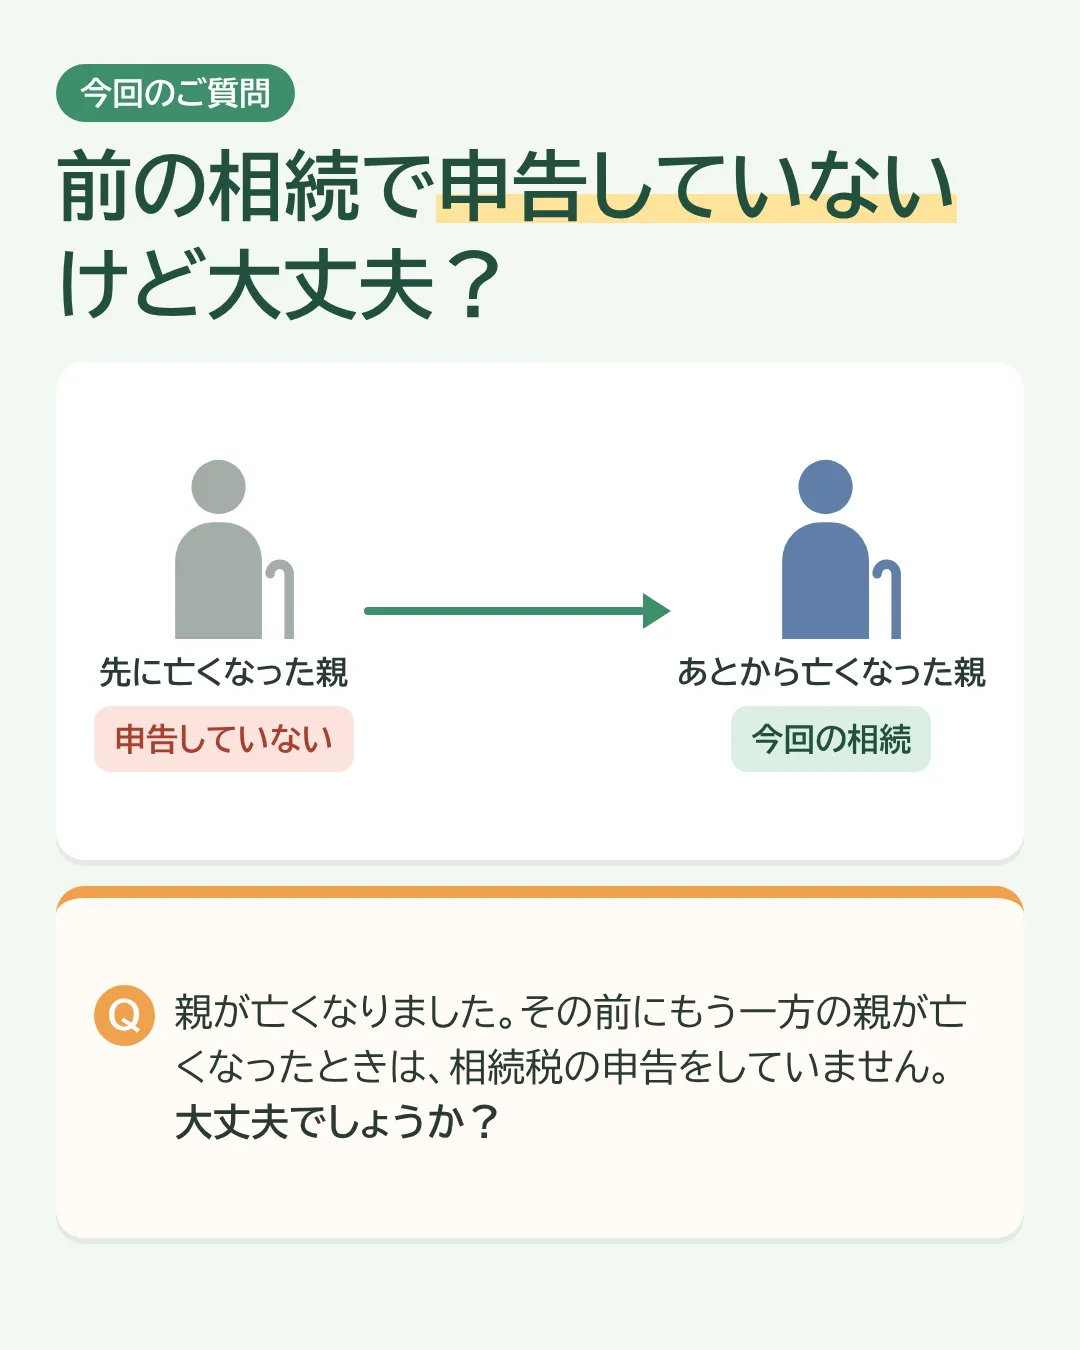
今回いただいたのは、「親が亡くなりました。その前にもう一方の親が亡くなったときは相続税の申告をしていませんが、大丈夫でしょうか?」というご質問です。
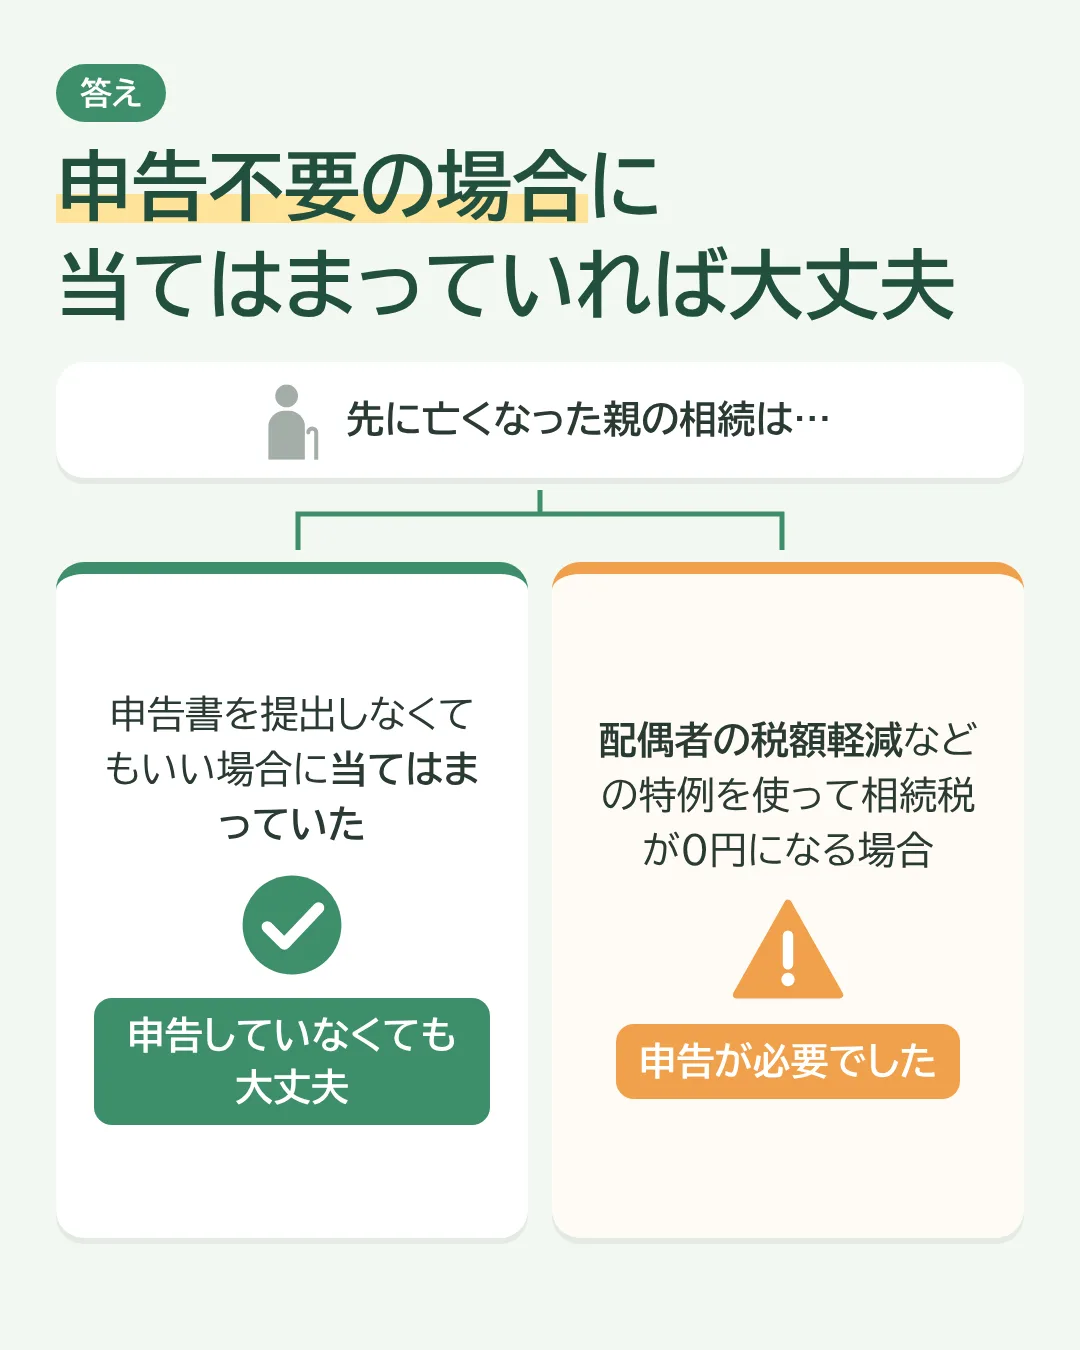
先に亡くなった親の相続が、申告書を提出しなくてもいい場合に当てはまっていたなら、申告していなくても大丈夫です。
ただし、配偶者の税額軽減などの特例を使って相続税が0円になる場合は、申告が必要でした。
注意点:相続登記
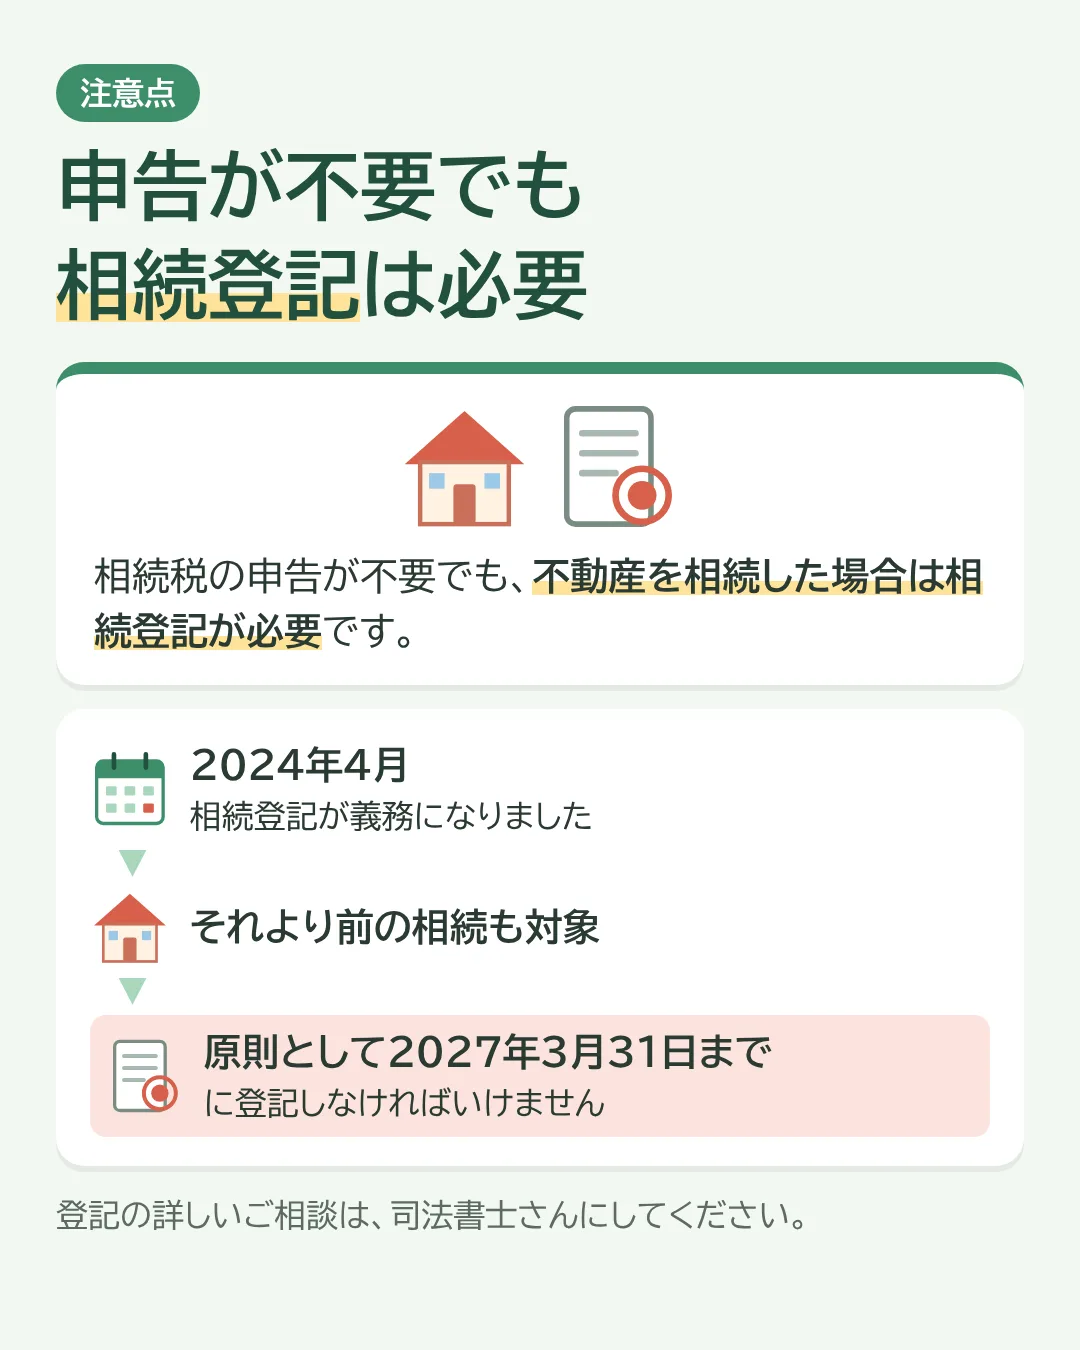
なお、相続税の申告が不要でも、不動産を相続した場合は相続登記が必要です。
2024年4月から義務になり、それより前の相続も、原則として2027年3月31日までに登記しなければいけません。
登記の詳しいご相談は、司法書士さんにしてください。
まとめ
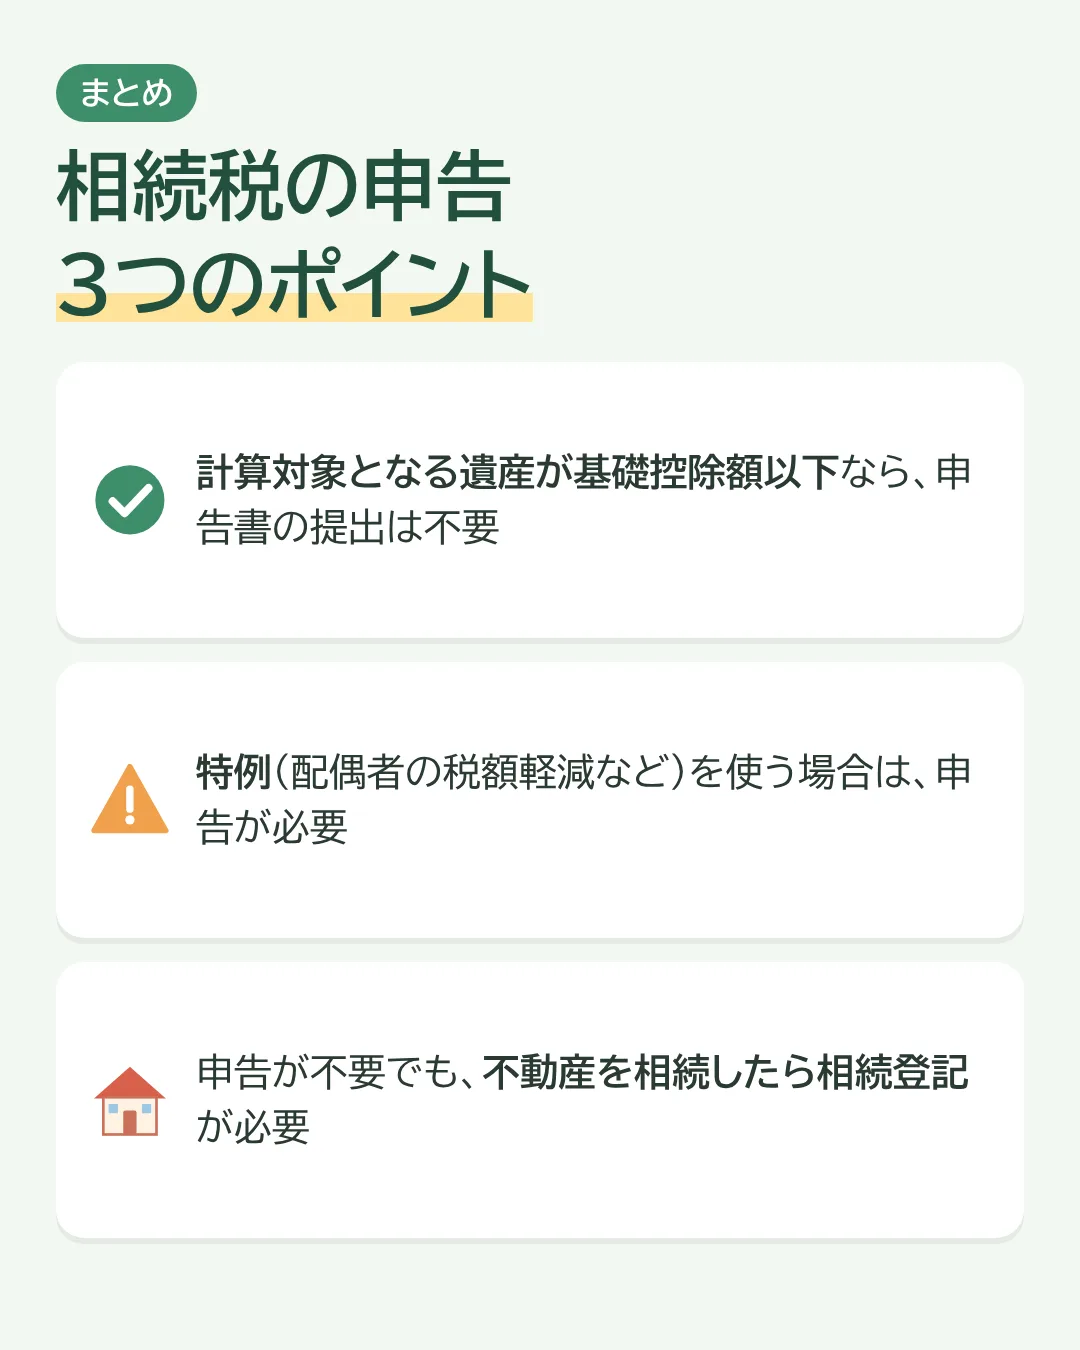
- 相続税の計算対象となる遺産が基礎控除額以下なら、申告書の提出は不要
- 配偶者の税額軽減などの特例を使う場合は、申告が必要
- 申告が不要でも、不動産を相続したら相続登記が必要
補足
暦年課税制度
- 生前贈与を足す期間は、2026年12月31日までの相続は亡くなる前3年以内、2027年~2030年の相続は2024年1月1日から亡くなった日まで、2031年以後の相続は亡くなる前7年以内です(3年より前の分は、合計100万円まで足しません)。
- 足すのは、相続や遺贈で財産をもらう人が受けた贈与だけです。
相続時精算課税制度
- 相続時精算課税の贈与は、2024年以降の分は、年110万円を引いた額を足します。
その他
- ④の相続税額は、実際には法定相続分で分けてから計算するなど、もう少し複雑です。
- 相続登記の期限は、原則として、不動産を相続したことを知った日から3年以内です。2024年3月以前の相続は、2024年4月1日とその日の遅いほうから3年以内です。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。