前もってお金をもらった・支払ったときはどうする?「前受金」「前渡金」「前払費用」
商品を渡したり、サービスの提供をする前に、お金を受け取ることがあります。
反対に、商品を受け取ったり、サービスの提供を受ける前に、お金を支払うこともあります。
このような場合、お金が動いたからといって、すぐに売上や経費になるとは限りません。
今回は、「前受金」と「前渡金」「前払費用」の基本について説明します。
先にお金をもらった場合
たとえば、次のような場合です。
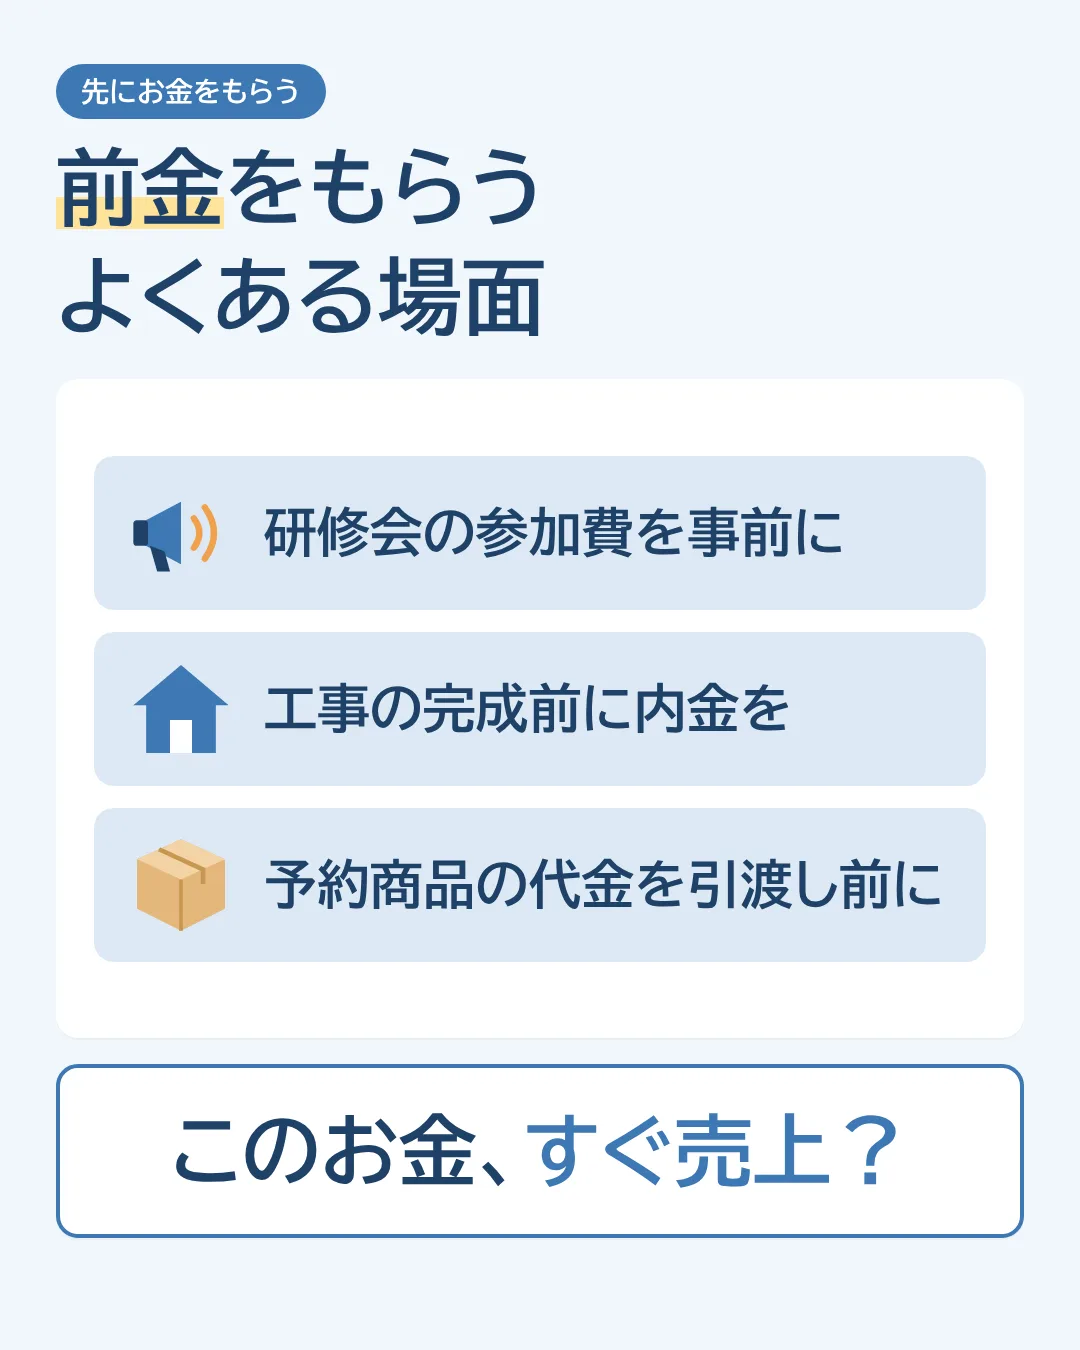
- 研修会の参加費を事前に受け取った
- 工事が完成する前に内金を受け取った
- 予約商品の代金を引渡し前に受け取った
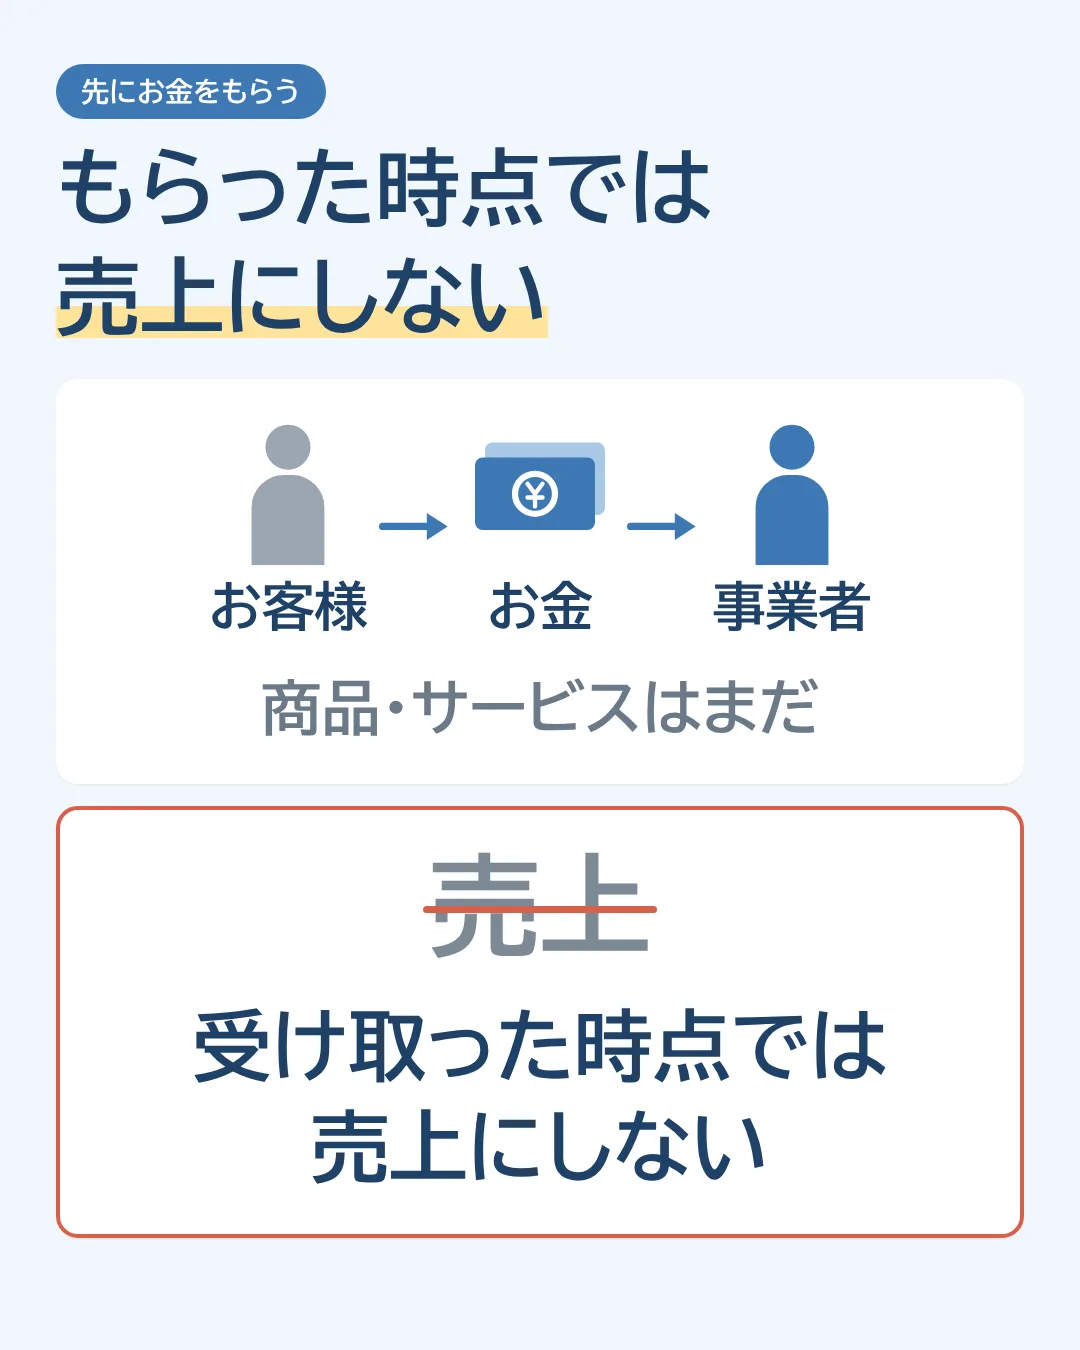
お金は受け取っていますが、まだ商品を渡したり、サービスの提供は終わっていません。
この時点では、売上にはしません。
「前受金」で処理します
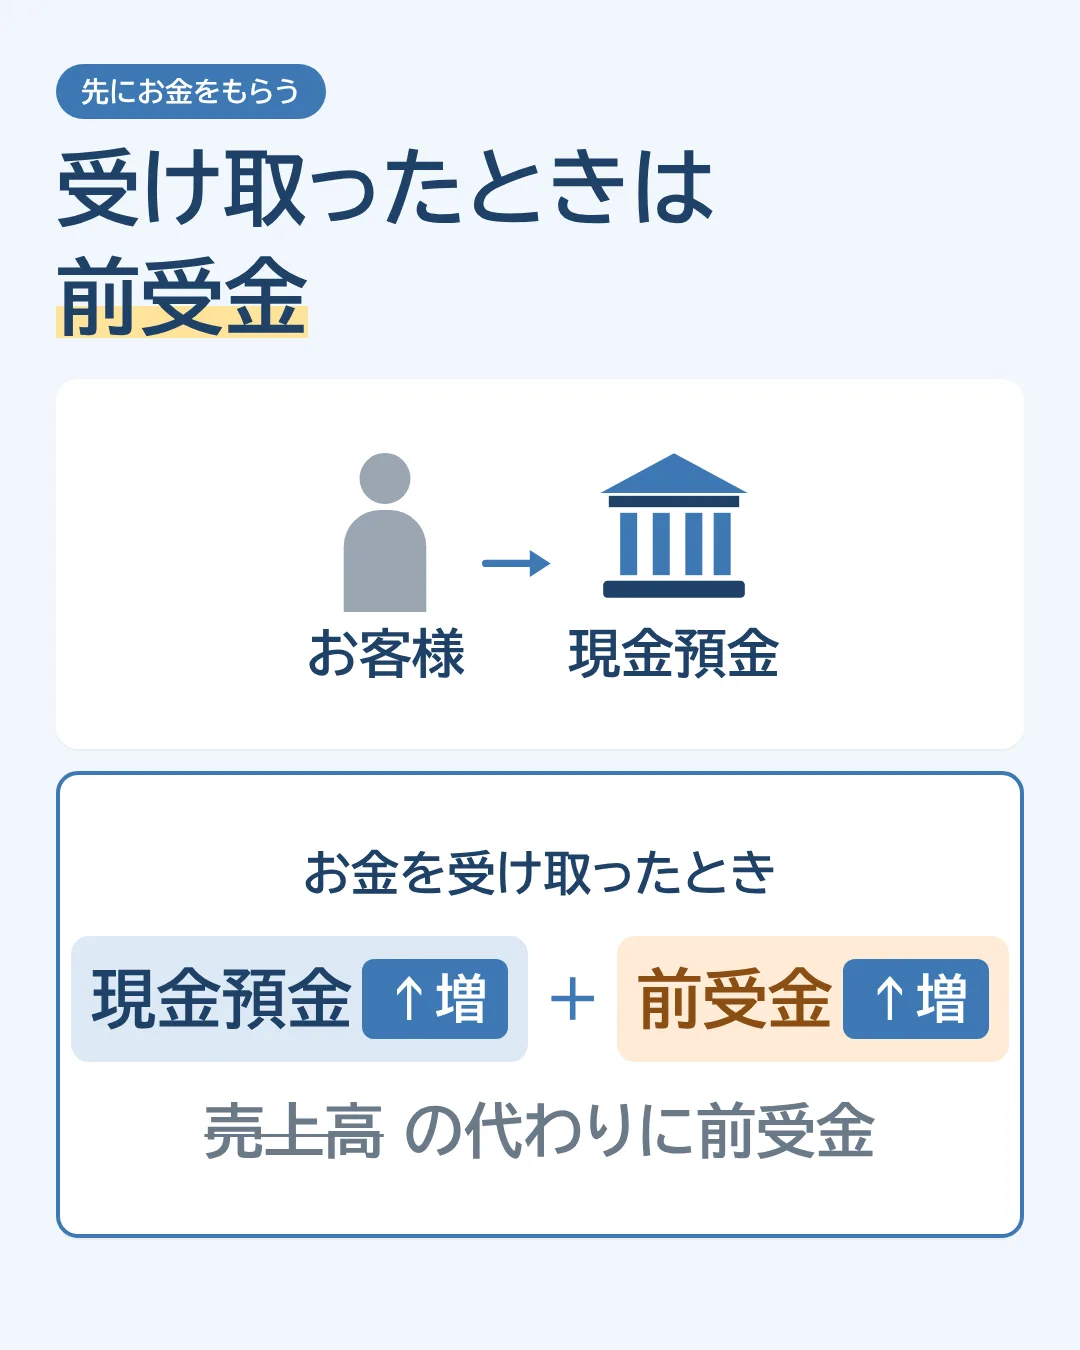
お金を受け取ったときは、現金預金を増やします。
一方、まだ商品を渡したり、サービスの提供が終わっていないため、売上高を増やすのではなく、「前受金」を増やします。
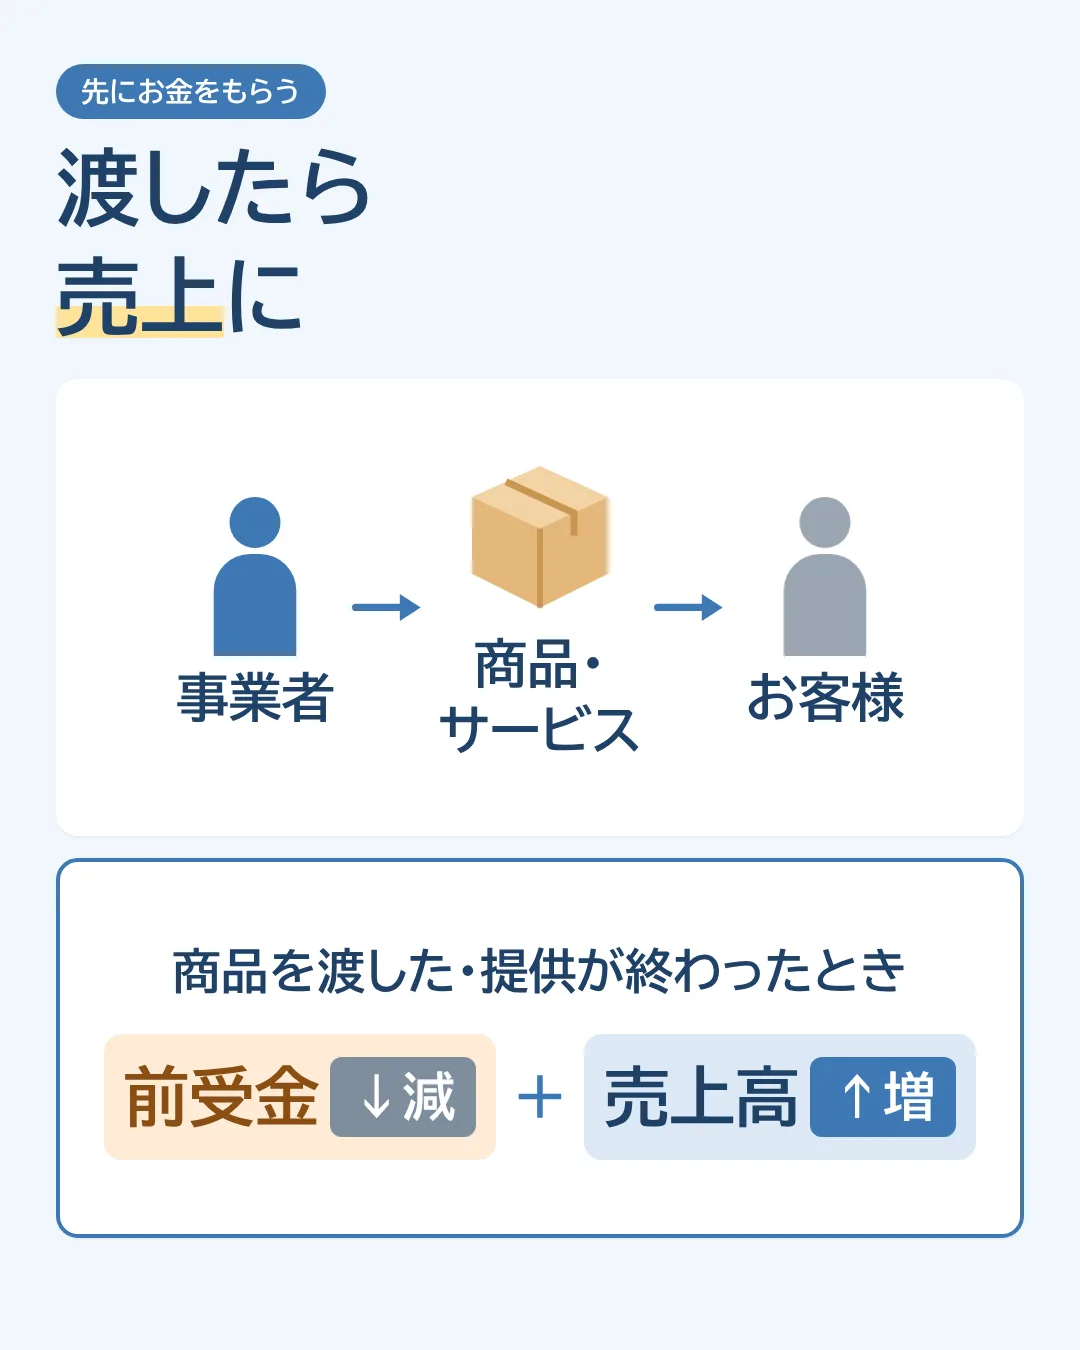
そして、商品を渡したり、サービスの提供が終了した時点で、
- 前受金を減らす
- 売上高を増やす
という処理をします。
つまり、先にお金を受け取った場合は、
お金を受け取る → 前受金 → 商品・サービスを提供する → 売上
という流れになります。
先にお金を支払った場合は?
商品を受け取る前や、サービスの提供を受ける前に、お金を支払うこともあります。
この場合も、考え方は同じです。
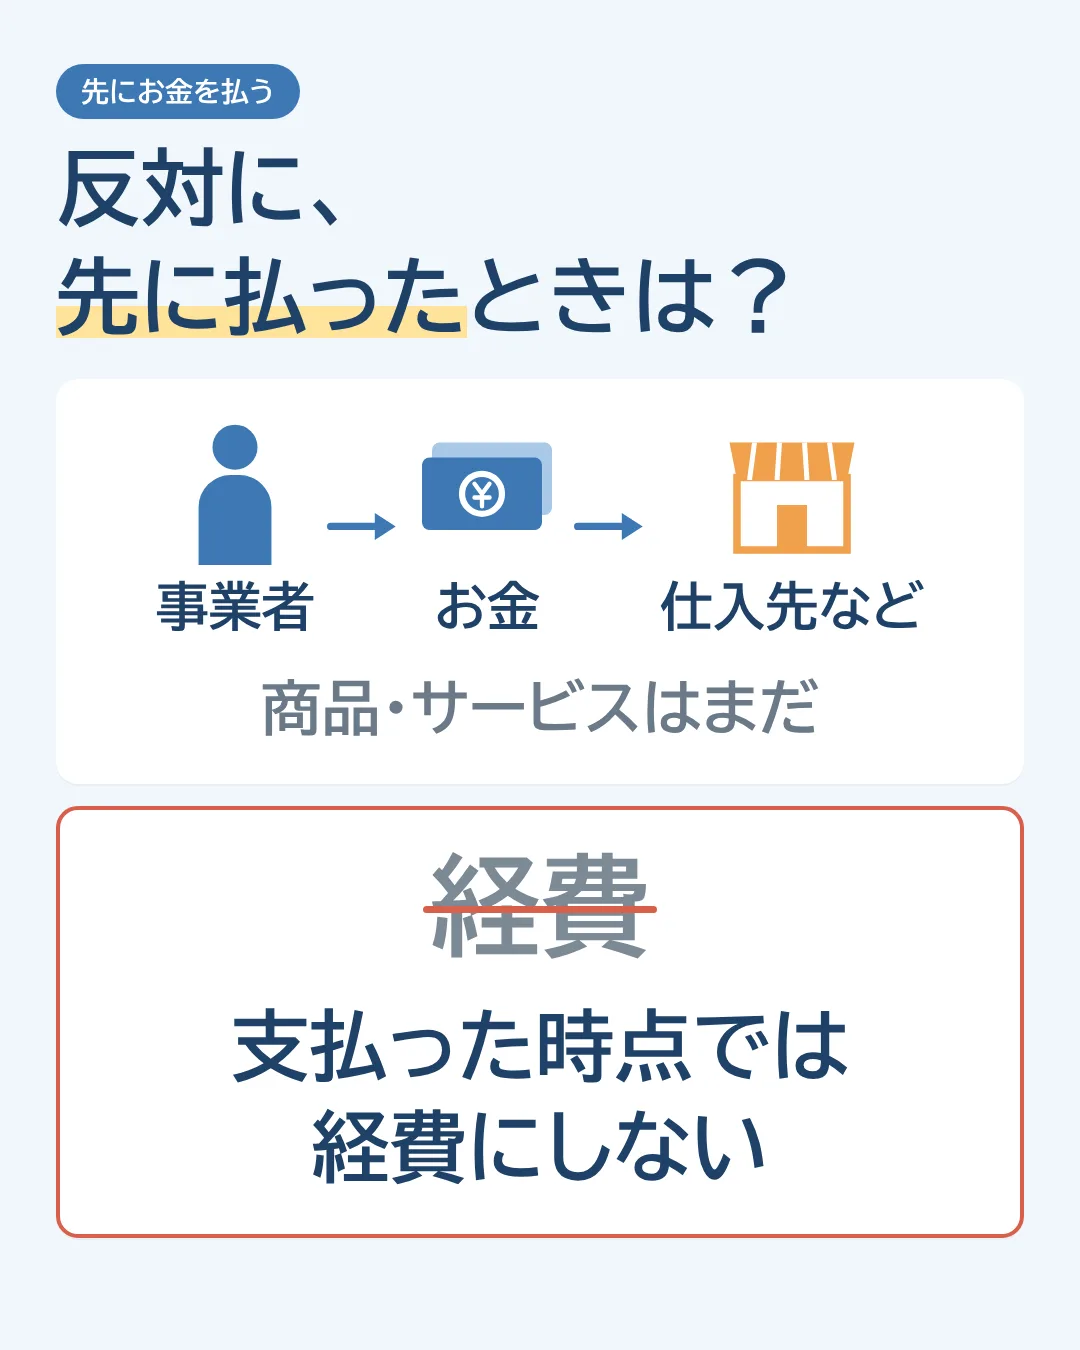
お金は支払っていますが、まだ商品を受け取ったり、サービスの提供を受けていません。
そのため、支払った時点では、まだ経費にはしません。
「前渡金」「前払費用」で処理します
お金を支払ったときは、現金預金を減らします。
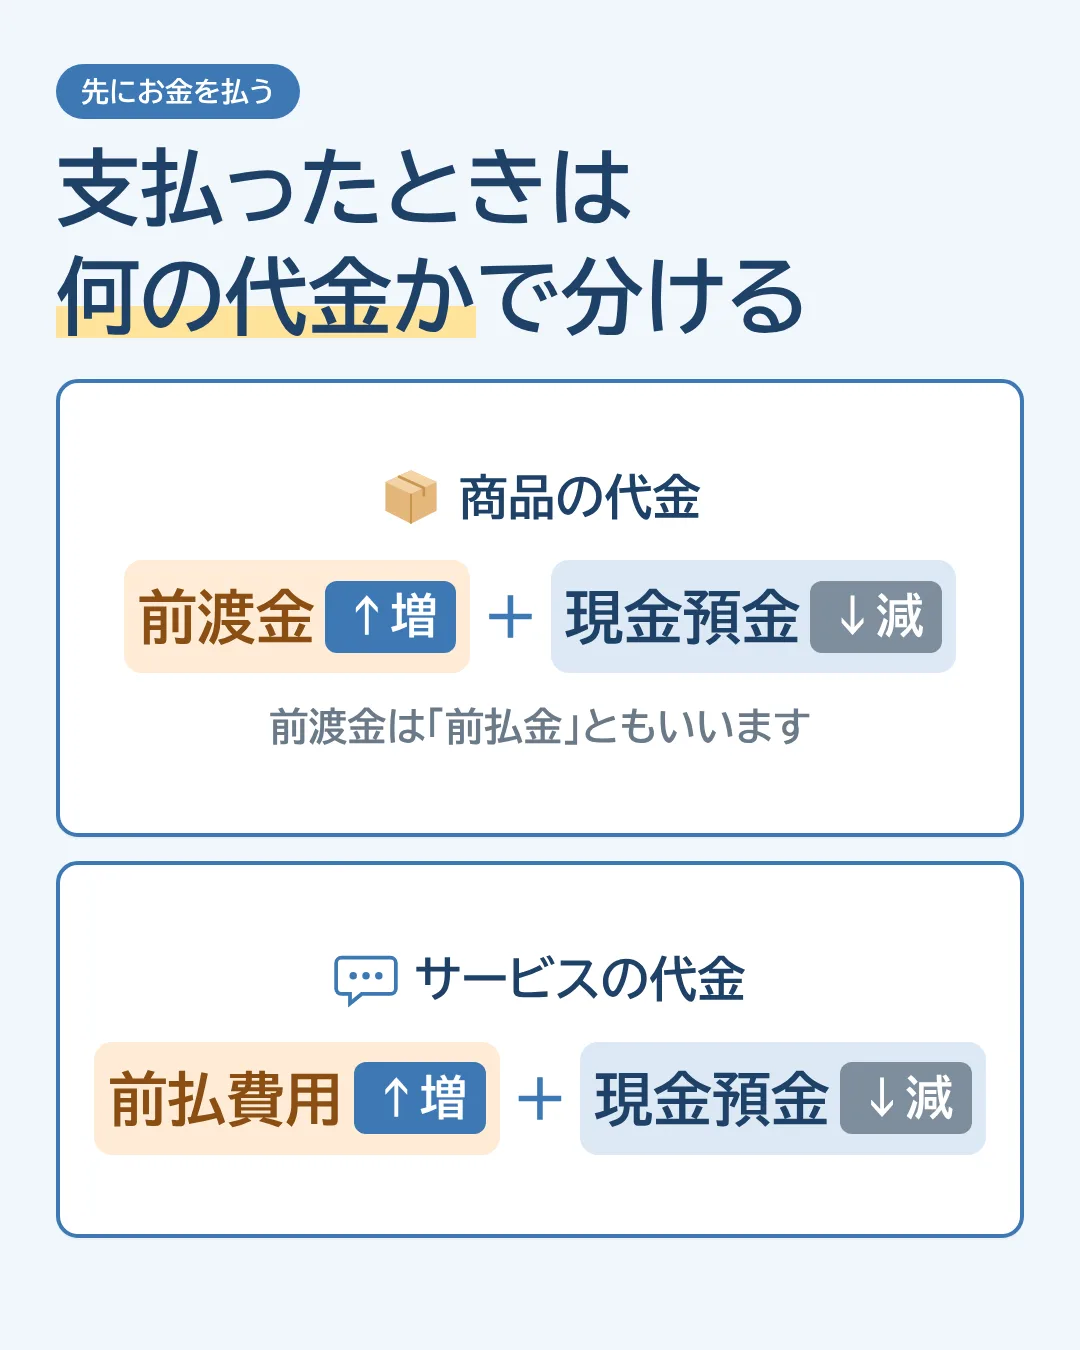
そして、経費を増やす代わりの勘定科目は、何の代金を支払ったかで分けます。
- 商品の代金を先に支払った場合は、「前渡金」を増やします。(前渡金は「前払金」ともいいます)
- サービスの代金を先に支払った場合は、「前払費用」を増やします。
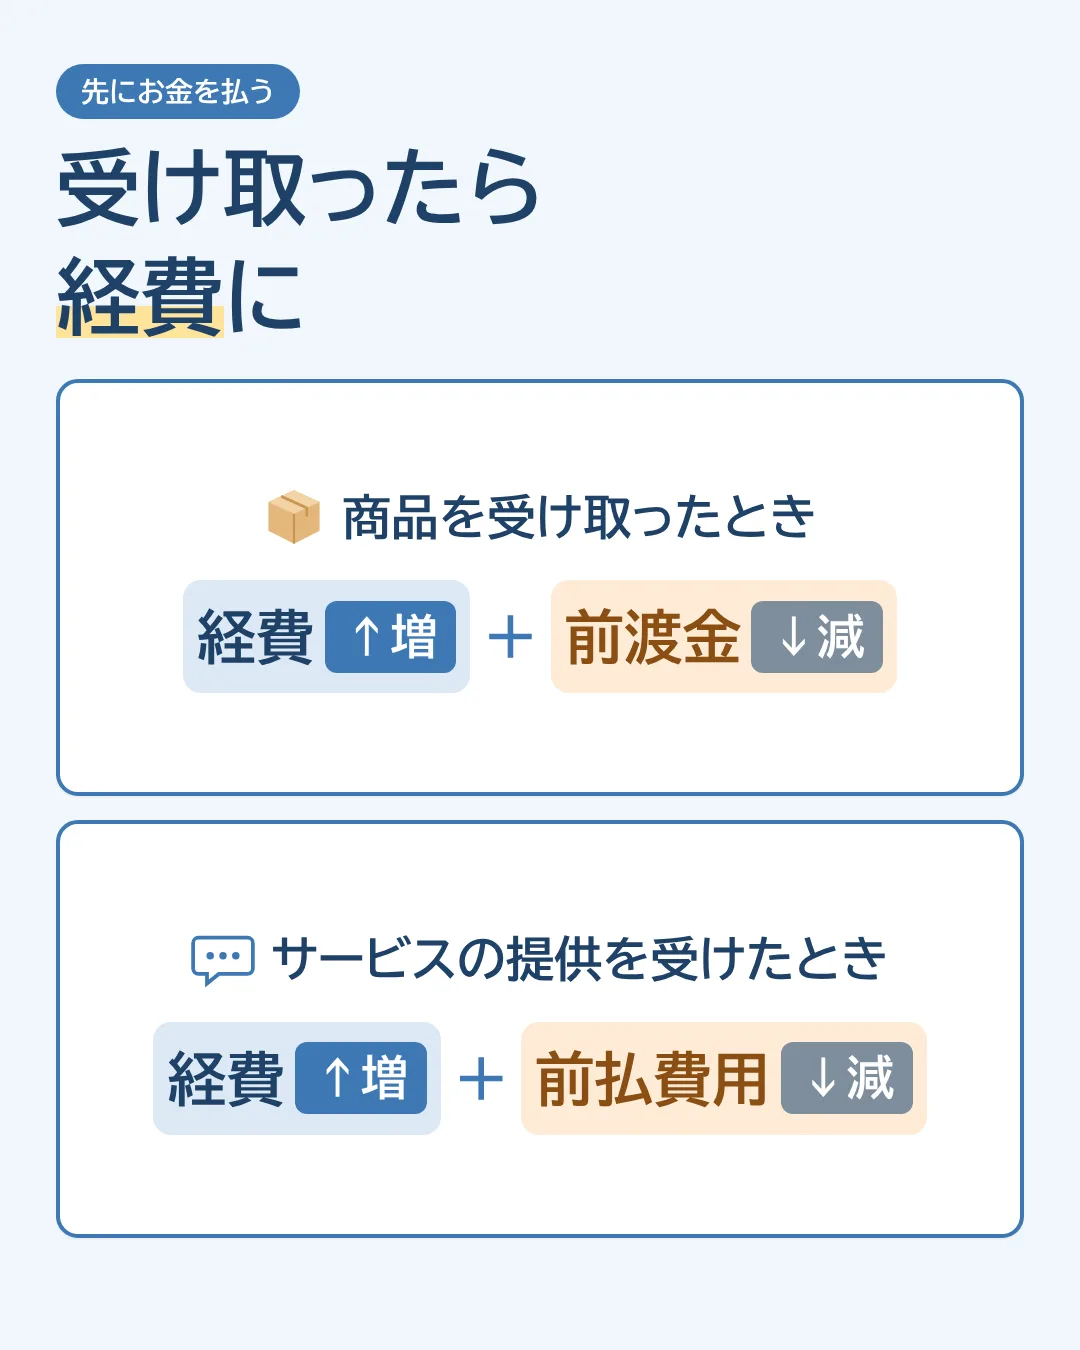
その後、商品を受け取ったり、サービスの提供を受けた時点で、
- 前渡金(または前払費用)を減らす
- 経費を増やす
という処理をします。
つまり、
お金を支払う → 前渡金・前払費用
↓
商品・サービスを受ける → 経費
という流れです。
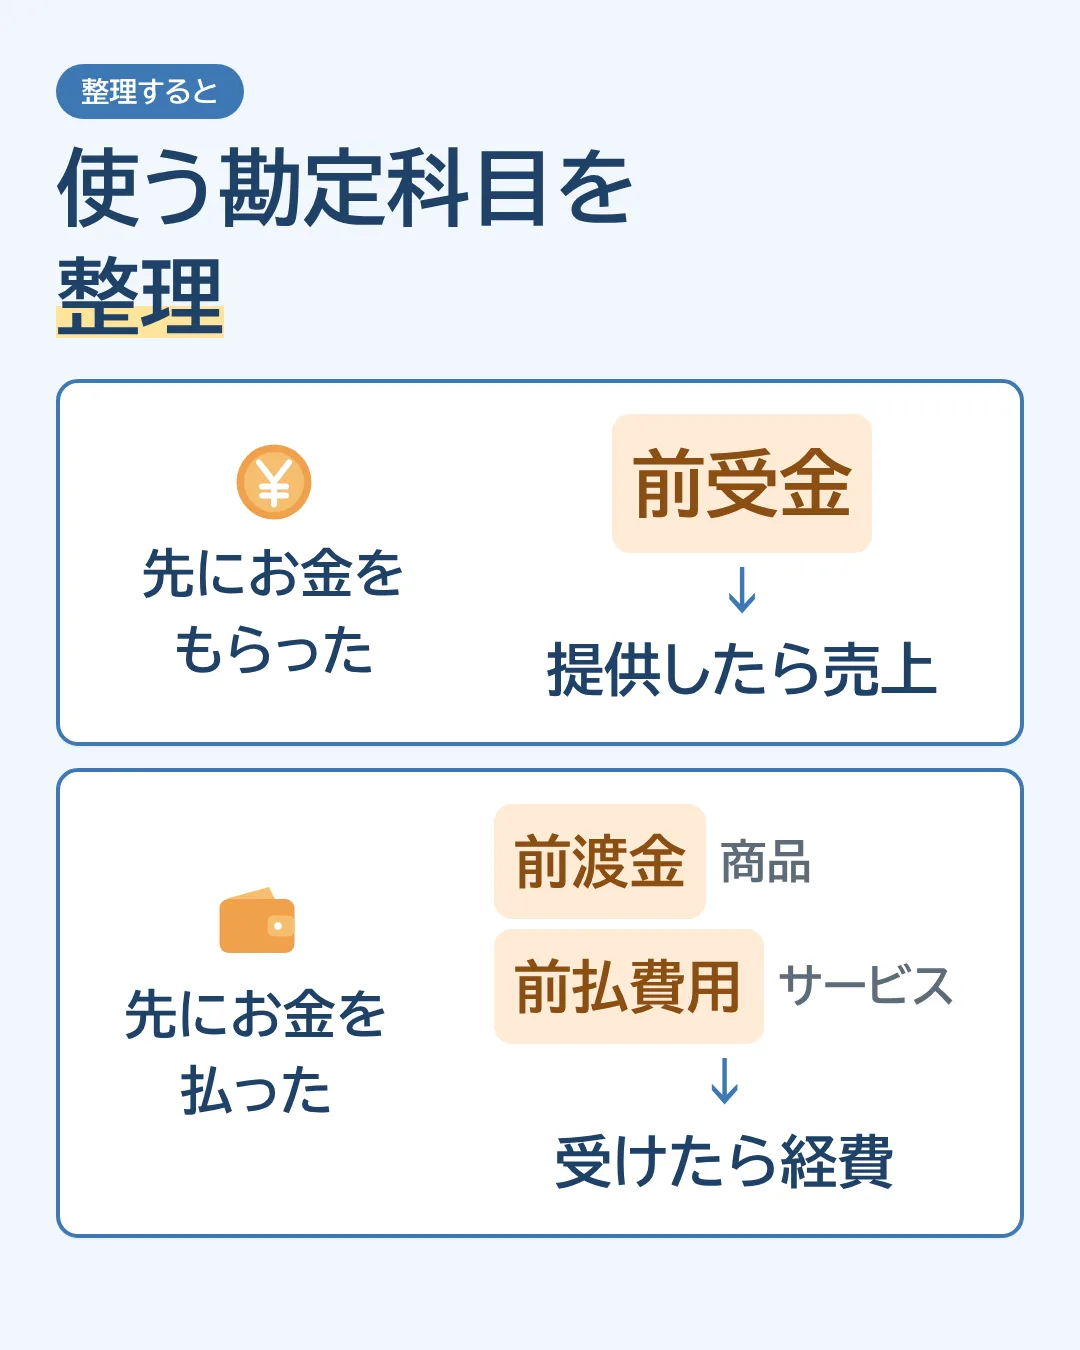
使う勘定科目の整理
整理すると、次のようになります。
| 先にお金をもらった場合 | 先にお金を支払った場合 | |
|---|---|---|
| 状況 | まだ商品やサービスを提供していない | まだ商品やサービスを受けていない |
| お金が動いたとき | 「前受金」で処理する | 商品は「前渡金」、サービスは「前払費用」で処理する |
| 受け渡しが済んだとき | 売上へ | 経費へ |
まとめ
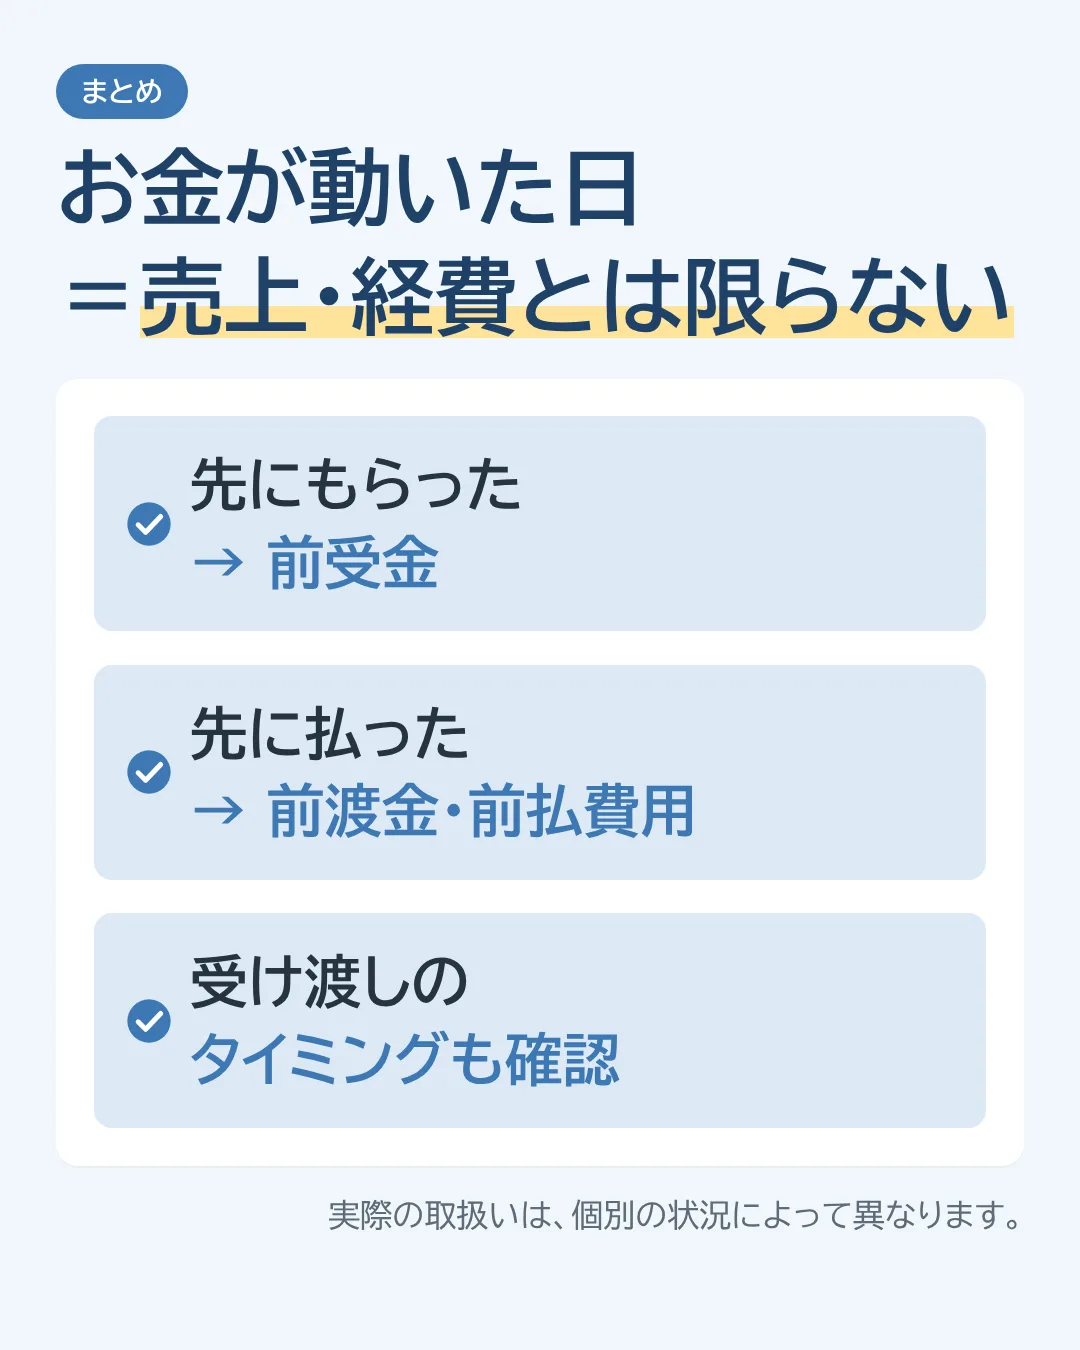
お金が動いたからといって、すぐに売上や経費になるとは限りません。
- 先にお金をもらった場合は「前受金」
- 先にお金を支払った場合は、商品なら「前渡金」、サービスなら「前払費用」
を使って処理することがあります。
お金を受け取った日や支払った日だけでなく、商品やサービスの受け渡しのタイミングも確認しましょう。
なお、前払費用には、「短期前払費用」という例外もあります。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。