暦年課税とは?贈与税の計算方法と注意点をわかりやすく解説
財産をもらったときに、気になるのが贈与税。
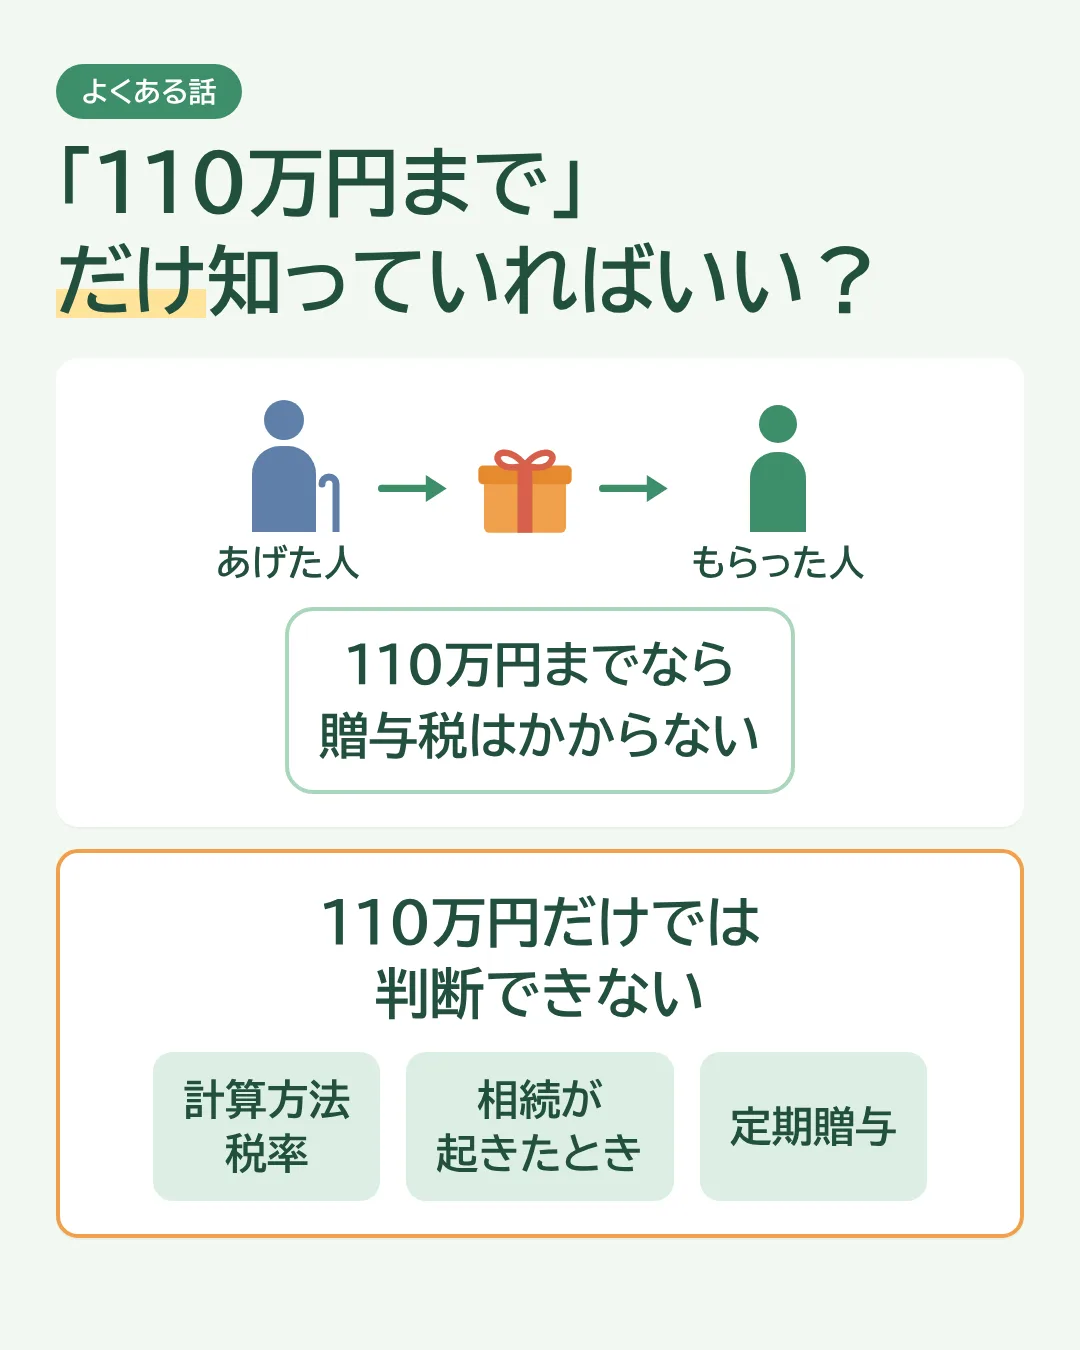
「110万円までなら贈与税はかからない」
という話を聞いたことがある人も多いと思います。
でも、暦年課税は110万円だけ知っていればいい、というわけではありません。
今回は、贈与税の計算方法のひとつである「暦年課税」について、
- 贈与税の計算方法
- 贈与税の税率
- 相続が発生したときの取扱い
- 毎年110万円以下の贈与
- 定期贈与
を順番に見ていきます。
暦年課税の計算方法
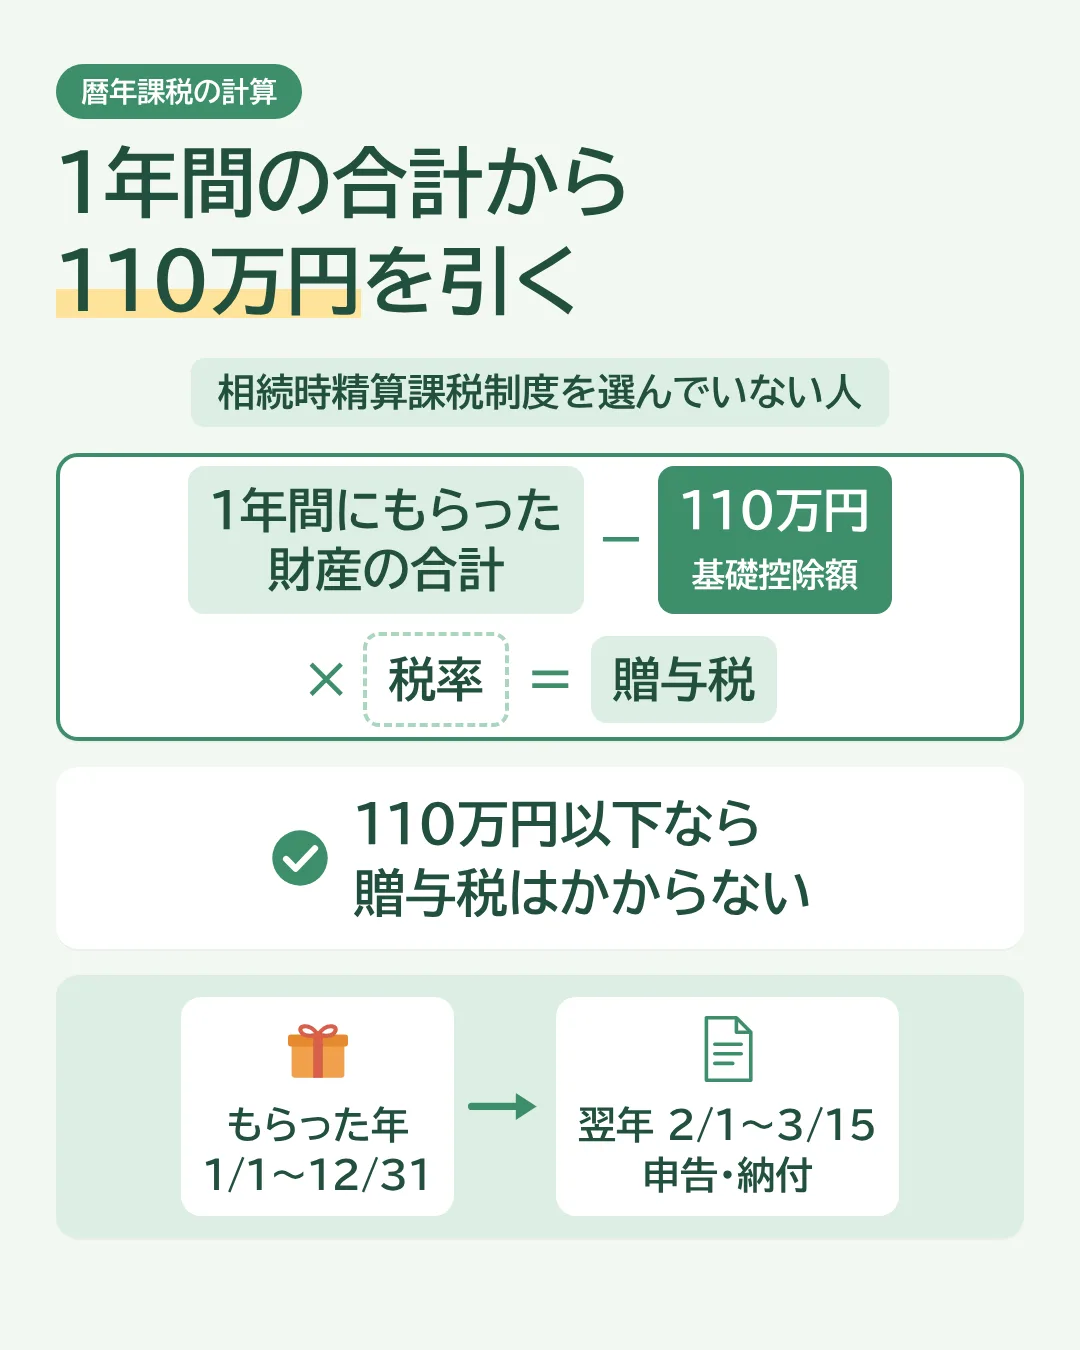
財産をもらった場合で、相続時精算課税制度を選んでいない人は、暦年課税で贈与税を計算します。
暦年課税では、1月1日から12月31日までの1年間に受け取った財産の合計額をもとに贈与税を計算します。
計算方法は、
1年間に受け取った財産の合計額
- 110万円(基礎控除額)
残った金額に贈与税の税率をかけて、贈与税を計算します。
つまり、1年間にもらった財産の合計額が110万円以下であれば、贈与税はかかりません。
贈与税の税率には2種類あります
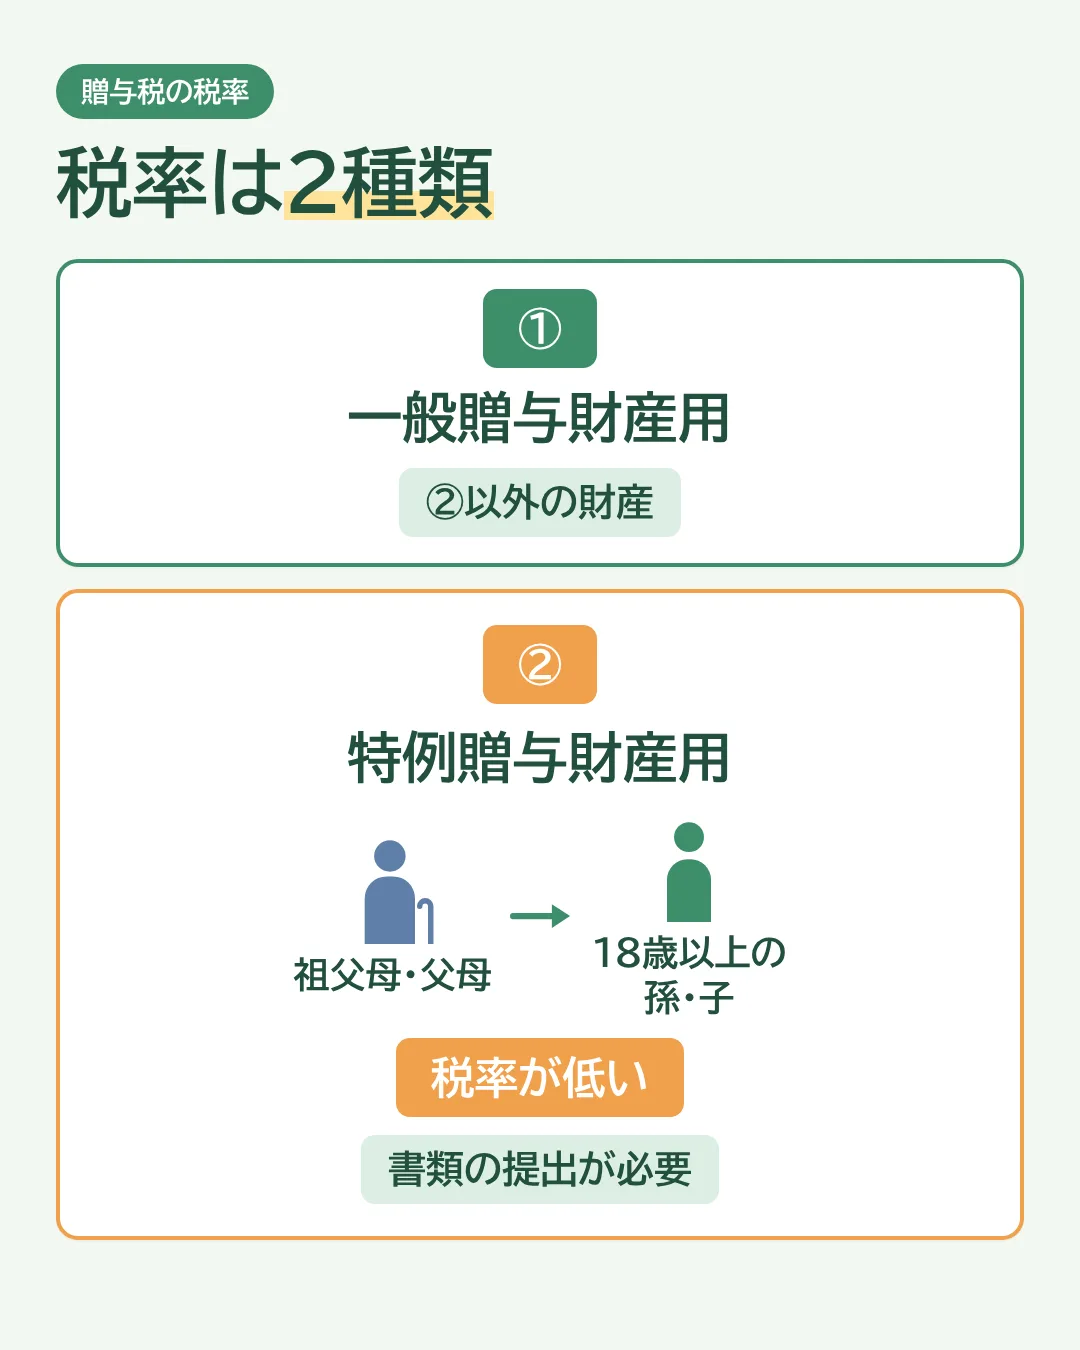
暦年課税の贈与税率には、
- 一般贈与財産用
- 特例贈与財産用
の2種類があります。
一般贈与財産用
特例贈与財産用の適用を受ける財産以外に使用する税率です。
特例贈与財産用
祖父母や父母から、18歳以上の孫や子が財産をもらった場合に使用します。
一般贈与財産用の税率より低くなっています。
なお、この規定を受けるためには、一定の書類の提出が必要です。
贈与税の申告・納付期限
原則として、財産をもらった年の翌年2月1日から3月15日までです。
相続が発生したときは注意が必要です
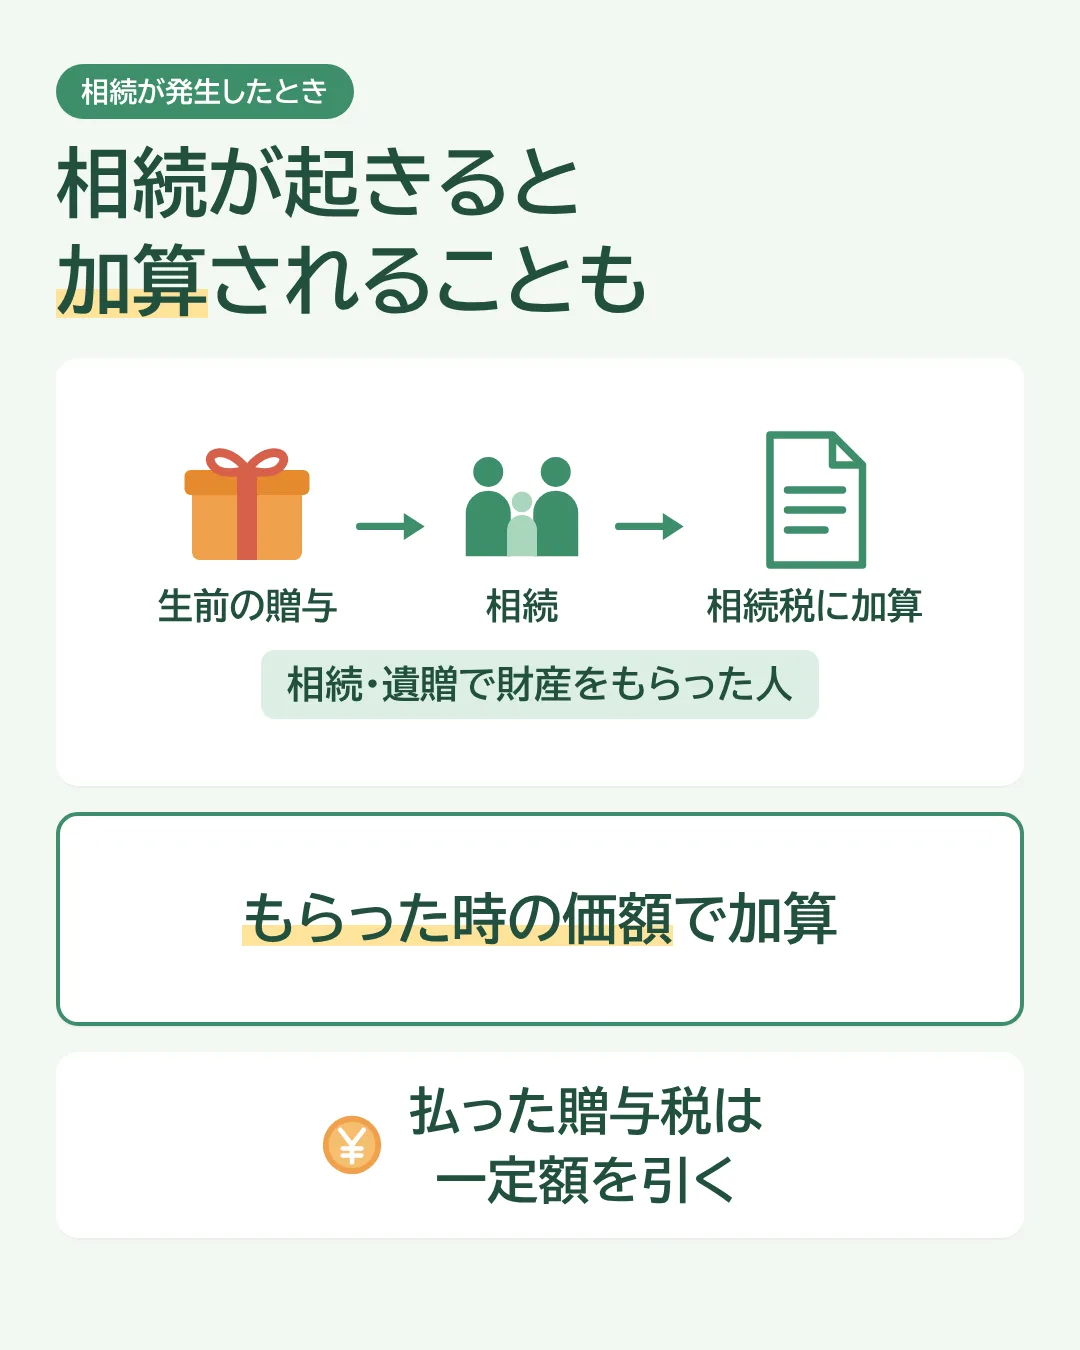
暦年課税で贈与をしていても、その後に相続が発生すると、贈与した財産が相続税の計算に関係してくる場合があります。
相続や遺贈で財産をもらった人が、生前にもらった財産のうち、一定の期間内の贈与は、相続税の計算に加算されます。
このとき相続税の計算に加算されるのは、
贈与でもらった時の価額
です。
相続税に加算される期間
相続税の計算に加算される期間は、相続が発生した時期によって異なります。
| 相続が発生した日 | 相続税の計算に加算される贈与 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日から令和12年12月31日まで | 令和6年1月1日から死亡の日までの間 |
| 令和13年1月1日以降 | 相続開始前7年以内 |
相続開始前3年以内とは、死亡の日から遡って3年前の日から死亡の日までの間です。7年以内も同じ考え方です。
なお、相続開始前3年より前の期間にもらった財産は、その合計額から100万円を引いた金額が加算されます。
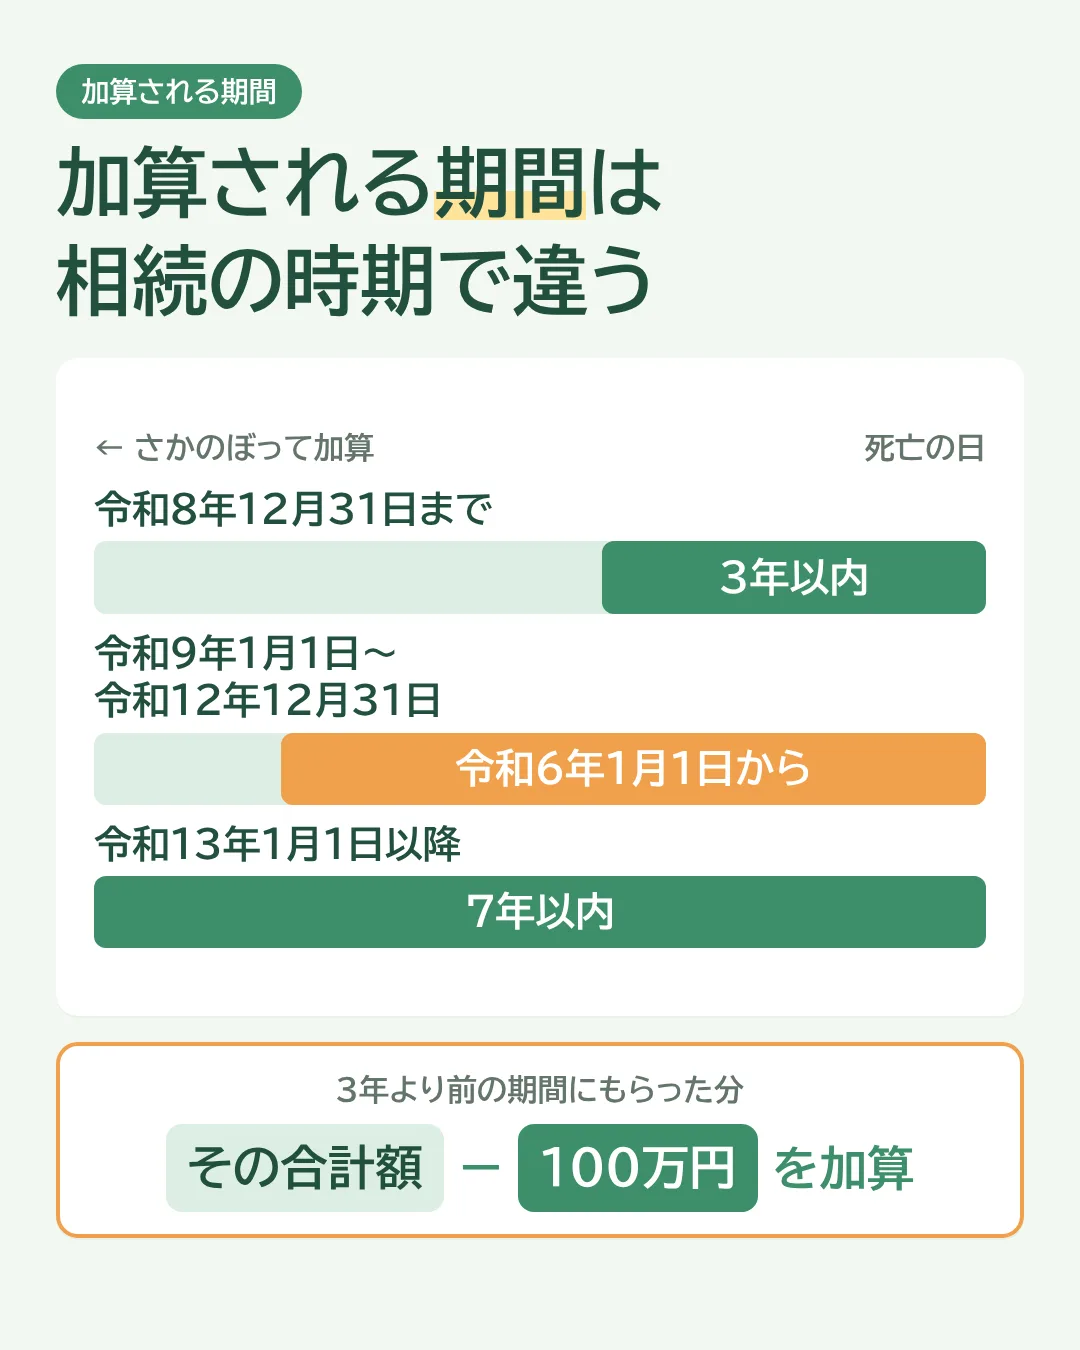
また、贈与を受けたときに贈与税を支払っている場合は、相続税の計算のときに一定の金額を考慮して引きます。
110万円以下でも相続税の計算に加算されることがあります
ここは少し注意したいところです。
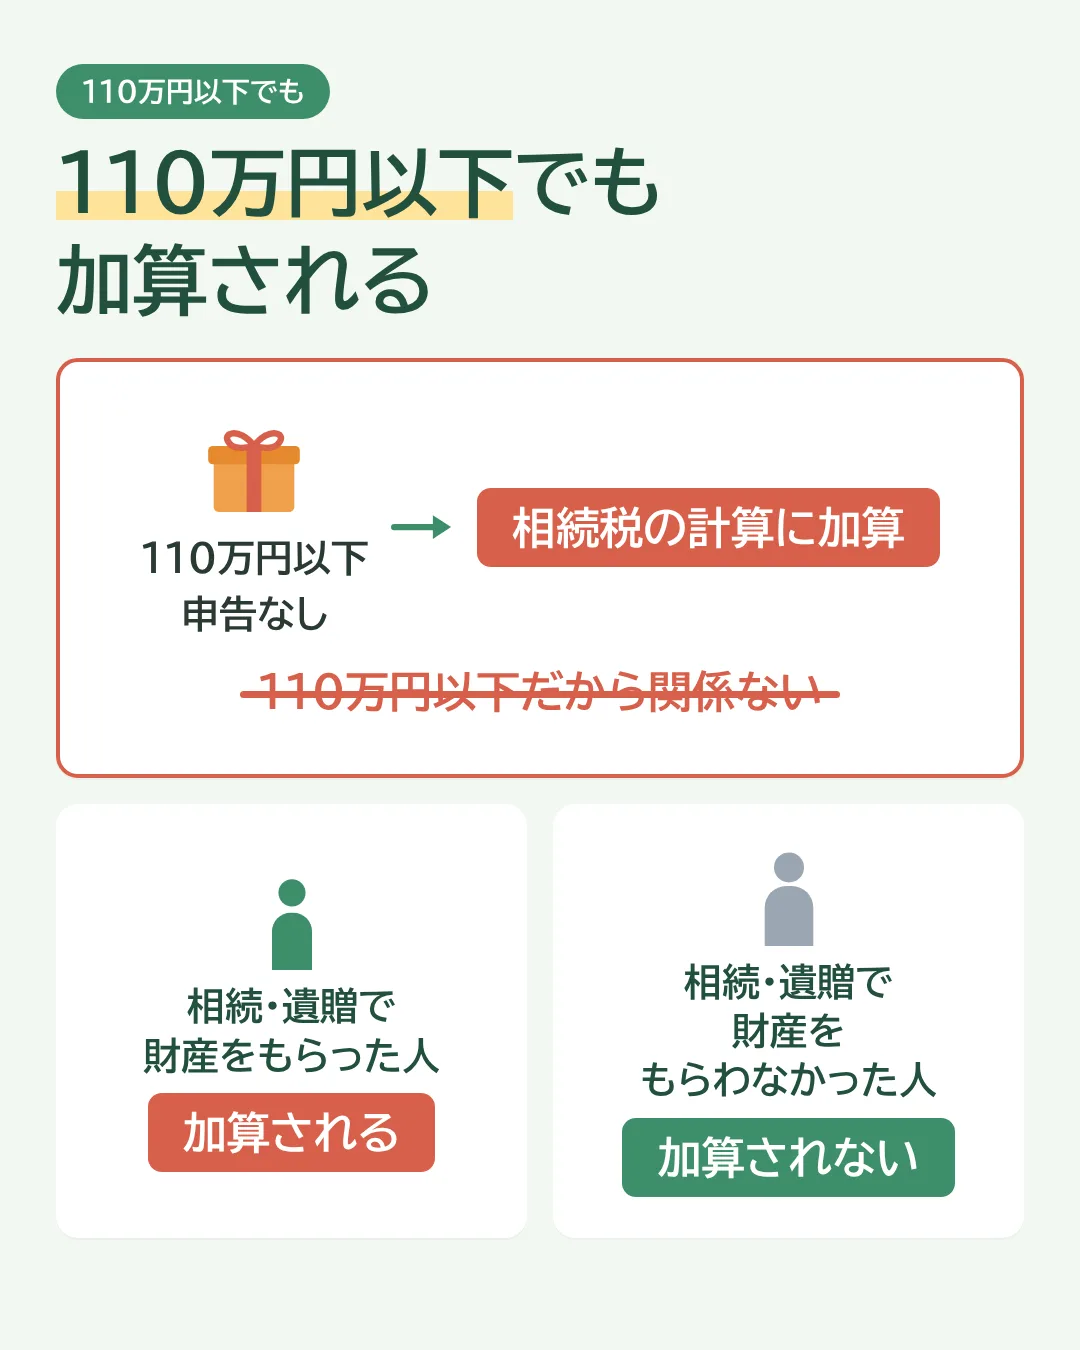
贈与を受けた財産が110万円以下で、贈与税の申告をしていない場合でも、相続税の計算に加算されます。
「110万円以下だから関係ない」
とは限りません。
一方、相続や遺贈で財産をもらわなかった人が生前にもらった財産は、相続税の計算に加算されることはありません。
毎年110万円以下なら大丈夫?
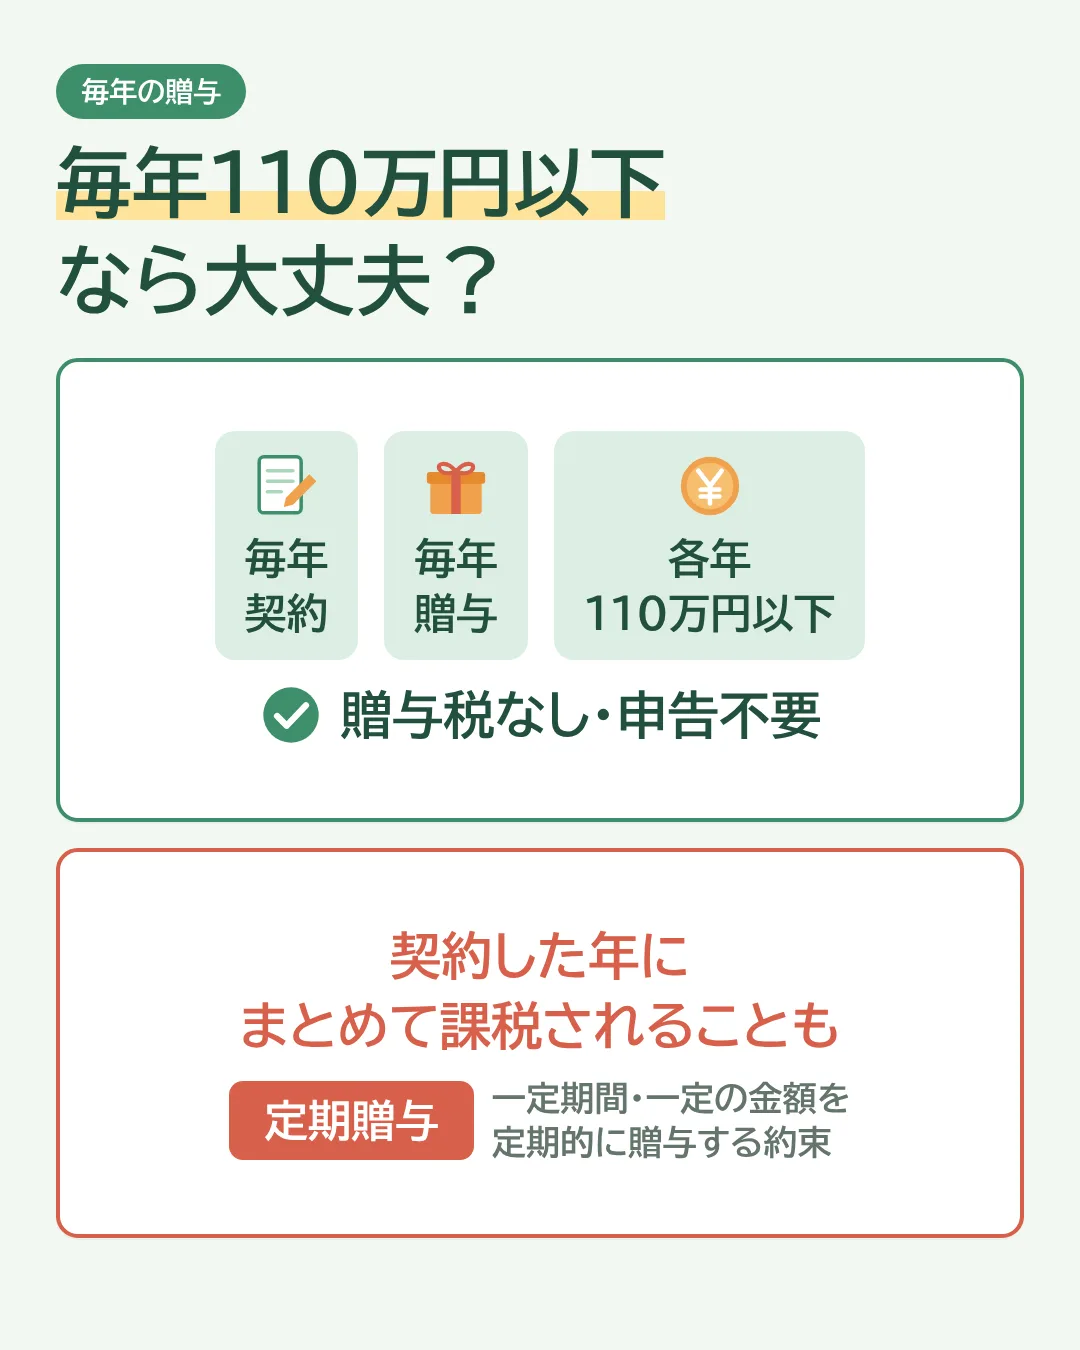
毎年贈与契約をして、毎年贈与が行われ、各年の贈与財産の価額の合計額が110万円以下であれば、贈与税はかからないので申告しなくてもかまいません。
ただし、ここにも注意点があります。
毎年110万円以下の贈与であっても、契約をした年に総額に対してまとめて贈与税が課税される場合があります。
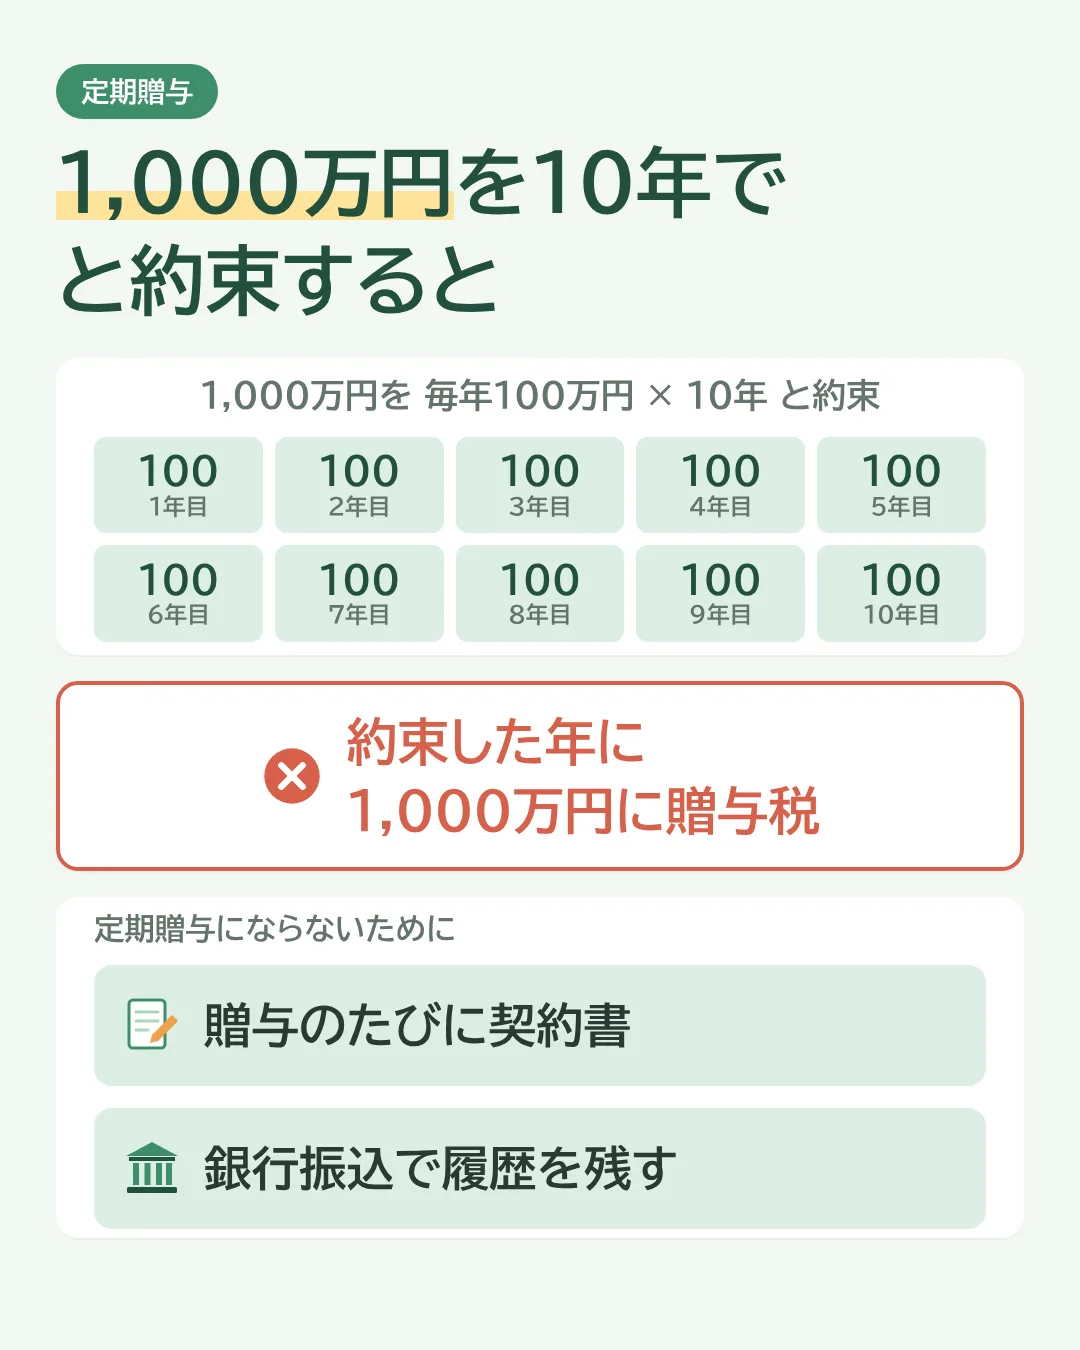
これを「定期贈与」といいます。
定期贈与とは?
定期贈与とは、
一定期間にわたり、一定の金額を定期的に贈与すると約束する契約
です。
たとえば、
1,000万円を毎年100万円ずつ10年間、贈与を受けることを約束した場合
毎年100万円ずつ贈与しているように見えます。
しかし、最初から「1,000万円を10年間に分けてもらう」という約束をしているため、
約束した年に1,000万円に対して贈与税が計算されます。
定期贈与にならないために
定期贈与にならないために、
- 贈与を行うごとに、贈与契約書を作成する
- 銀行に振込等をし、履歴を残す
といった方法があります。
まとめ
| 項目 | ポイント |
|---|---|
| 計算方法 | 1年間の合計 - 110万円 に税率をかける |
| 税率 | 一般贈与財産用・特例贈与財産用の2種類 |
| 申告・納付 | 翌年2月1日〜3月15日 |
| 相続が発生したとき | 一定期間内の贈与は相続税の計算に加算(110万円以下でも) |
| 定期贈与 | 一定額を定期的に贈与する約束は、約束した年にまとめて課税 |
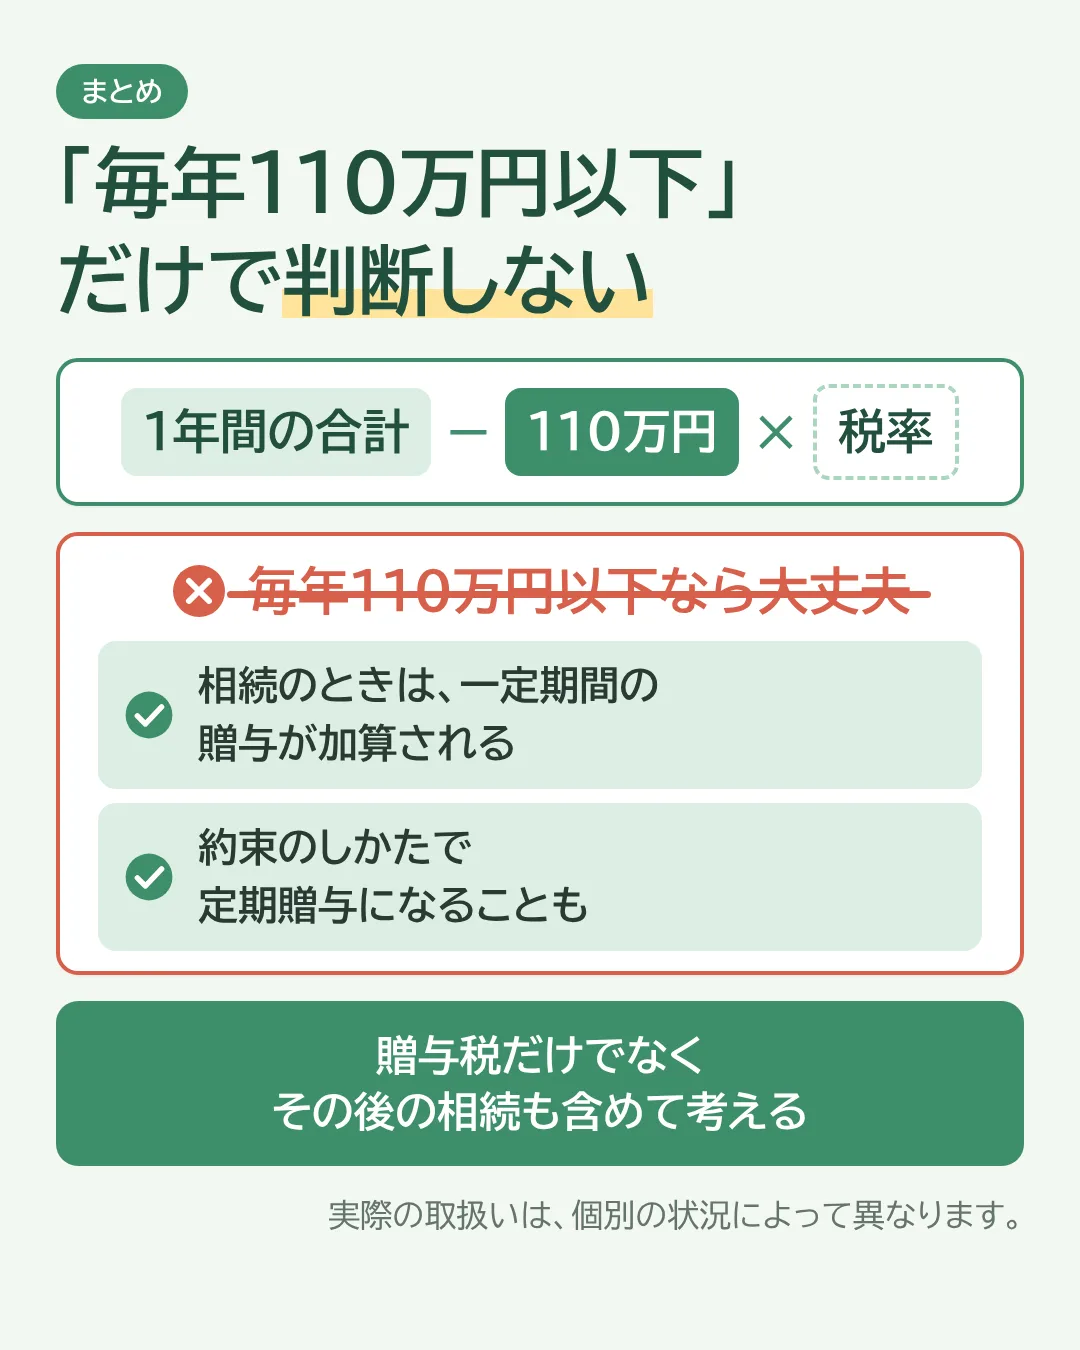
暦年課税では、1年間にもらった財産から110万円の基礎控除額を引いて贈与税を計算します。
ただし、
「毎年110万円以下なら大丈夫」
と、それだけで判断するのは注意が必要です。
相続が発生した場合には、一定期間内の贈与が相続税の計算に加算されることがあります。
また、毎年110万円以下の贈与でも、最初から一定期間にわたって一定額を贈与する約束をしている場合には、定期贈与として扱われる場合があります。
贈与を考えるときは、贈与税だけを見るのではなく、その後の相続も含めて考えておきたいところです。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。