財産をもらったら贈与税の申告は必要?贈与税の制度をザックリ解説
「親や祖父母から財産をもらったんだけど、贈与税の申告ってどうすればいいの?」
最近、そんな質問をいただくことがあります。
贈与税にはいくつかの制度があり、どの制度を使うかによって計算方法も変わります。
さらに、一定の要件を満たすことで使える非課税制度もあります。
今回は、贈与税の制度について、まずは全体像がわかるようにザックリまとめます。
贈与税の計算方法は2つ
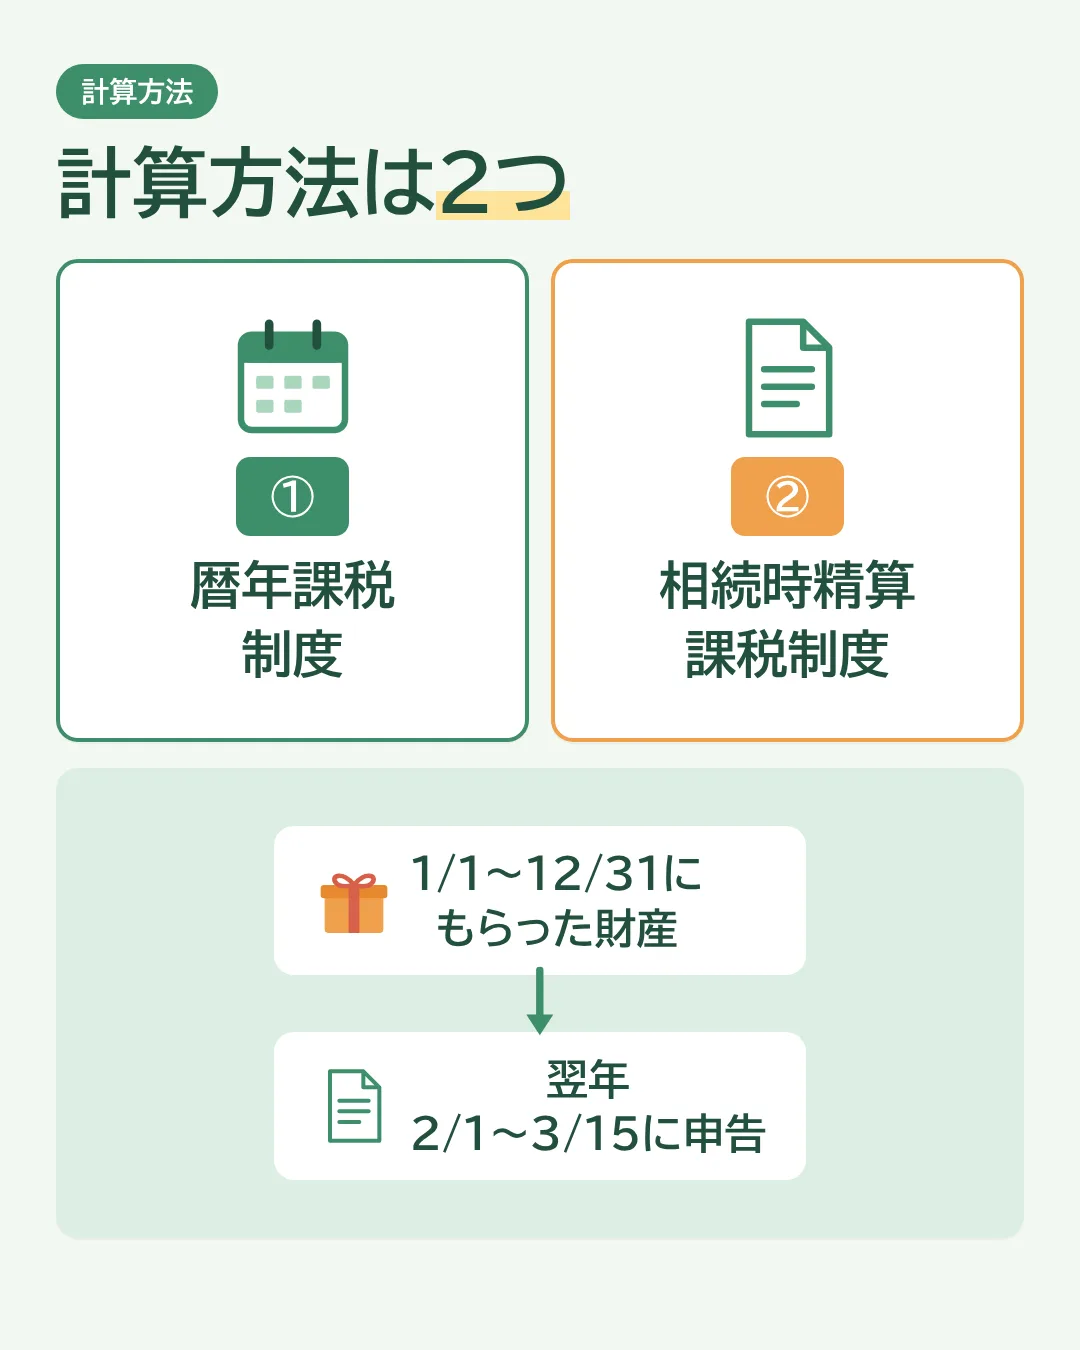
贈与税の計算方法には、
- 暦年課税制度
- 相続時精算課税制度
の2つがあります。
1月1日から12月31日までの1年間にもらった財産について、翌年の2月1日から3月15日までに申告します。
それぞれ簡単に見ていきましょう。
① 暦年課税制度
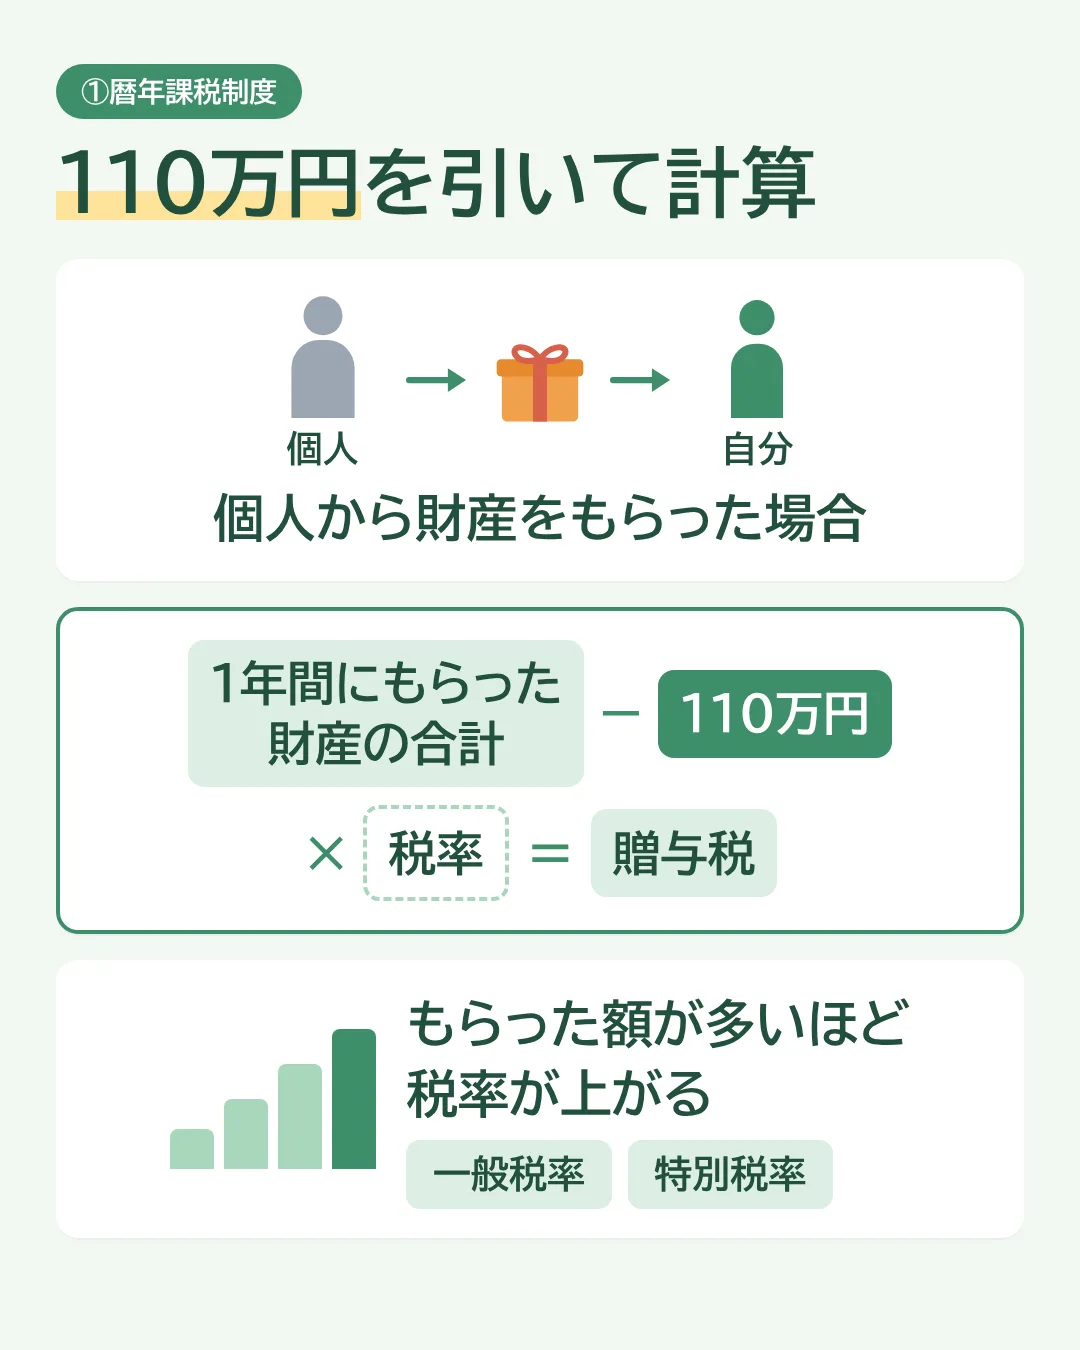
個人から財産をもらった場合に使われる方法です。
(相続時精算課税制度を選んだ相手からもらった財産は除きます)
なお、会社などの法人からもらった財産は、贈与税ではなく、所得税(一時所得など)の対象です。
計算の基本的な考え方は、
1年間にもらった財産の価額の合計額 - 110万円
です。
残った金額に税率をかけて、贈与税を計算します。
もらった財産の価額によって税率は上がります。
税率には「一般税率」と「特別税率」の2種類があります。
② 相続時精算課税制度
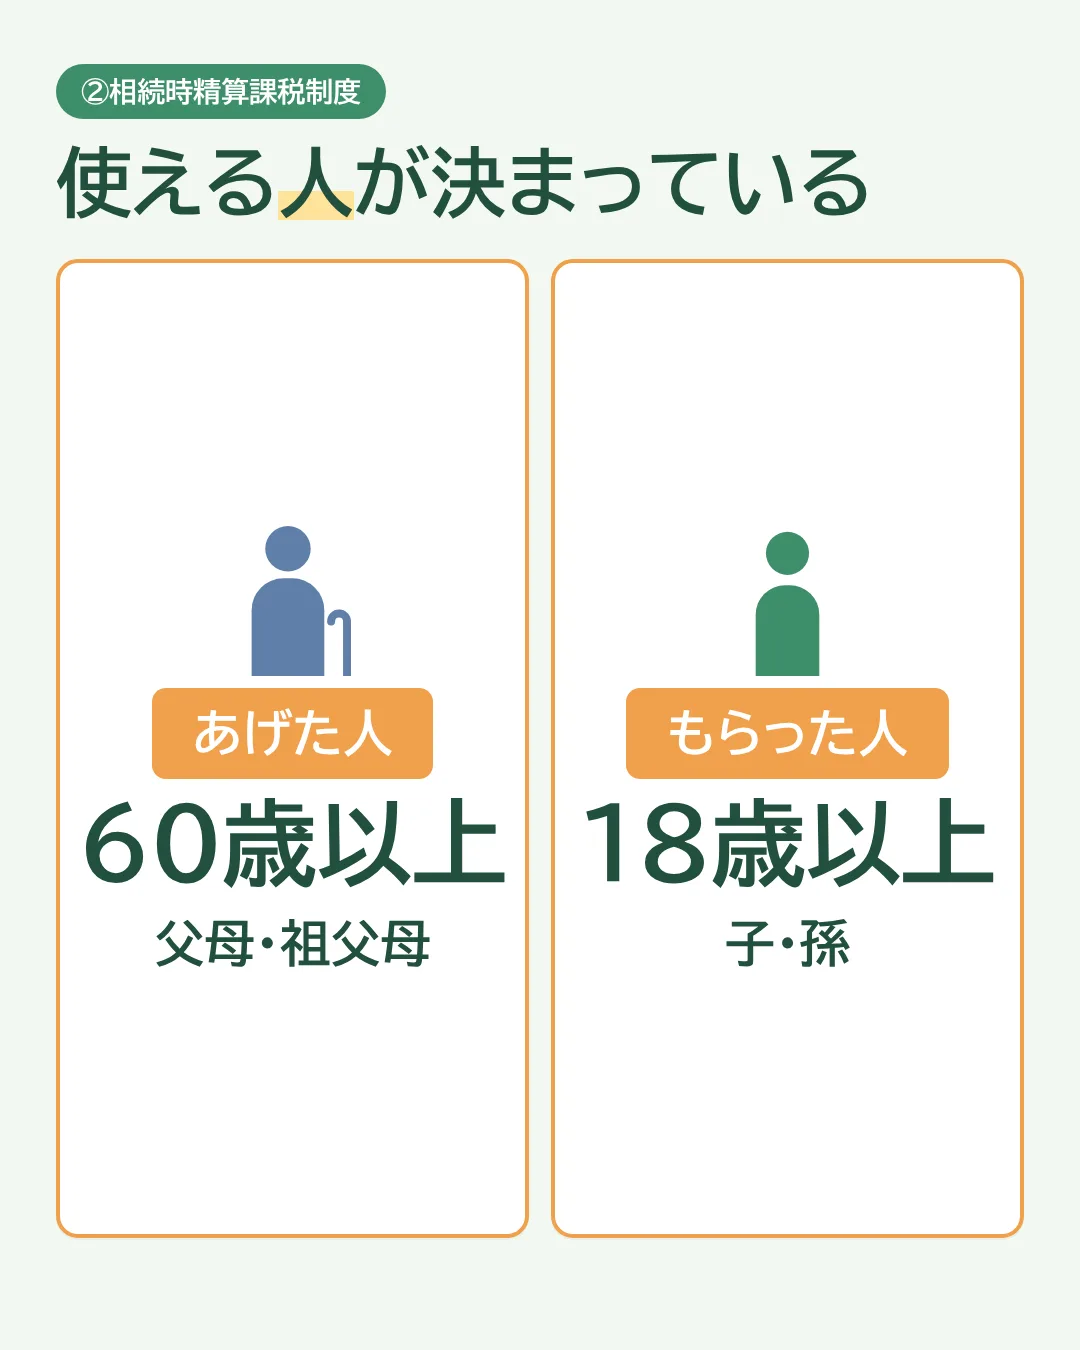
相続時精算課税制度では、
あげた人
60歳以上の父母・祖父母
もらった人
18歳以上の子・孫
という要件があります。
計算方法は、
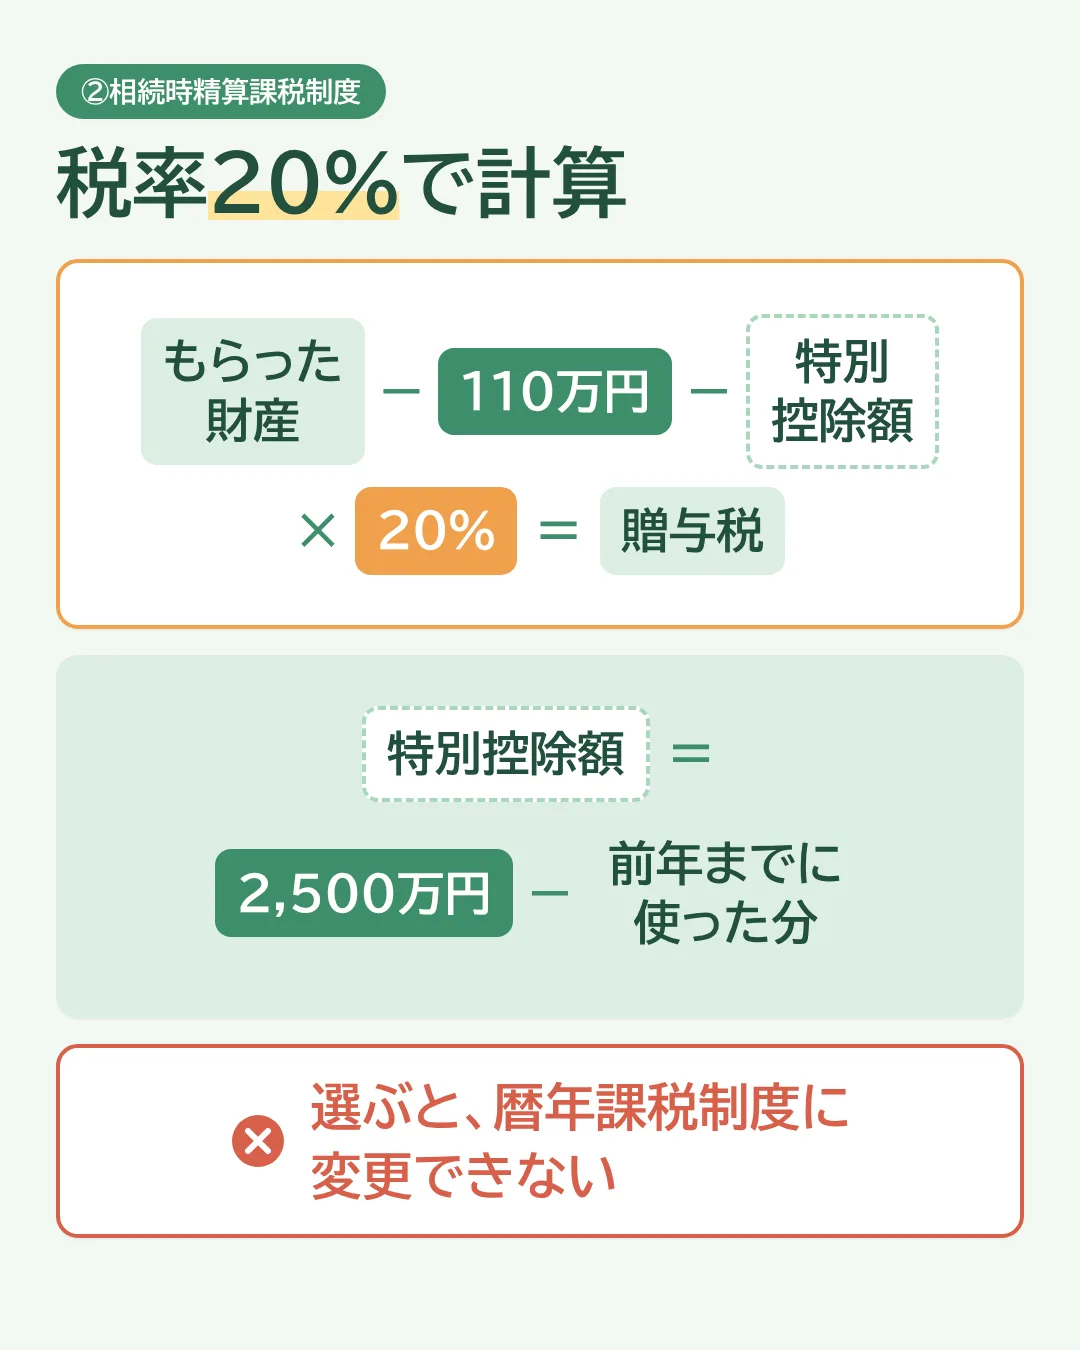
(もらった財産の価額 - 110万円 - 特別控除額)× 20% = 贈与税額
となります。
特別控除額は、
2,500万円 - 前年までに使った特別控除額
です。
なお、相続時精算課税制度を選ぶと、暦年課税制度に変更することはできません。
贈与税には非課税制度もあります
贈与税には、一定の要件を満たすことで使える非課税制度もあります。
他にもありますが、今回はよく出てくるものを挙げてみました。
① 配偶者へ居住用住宅等を贈与した場合
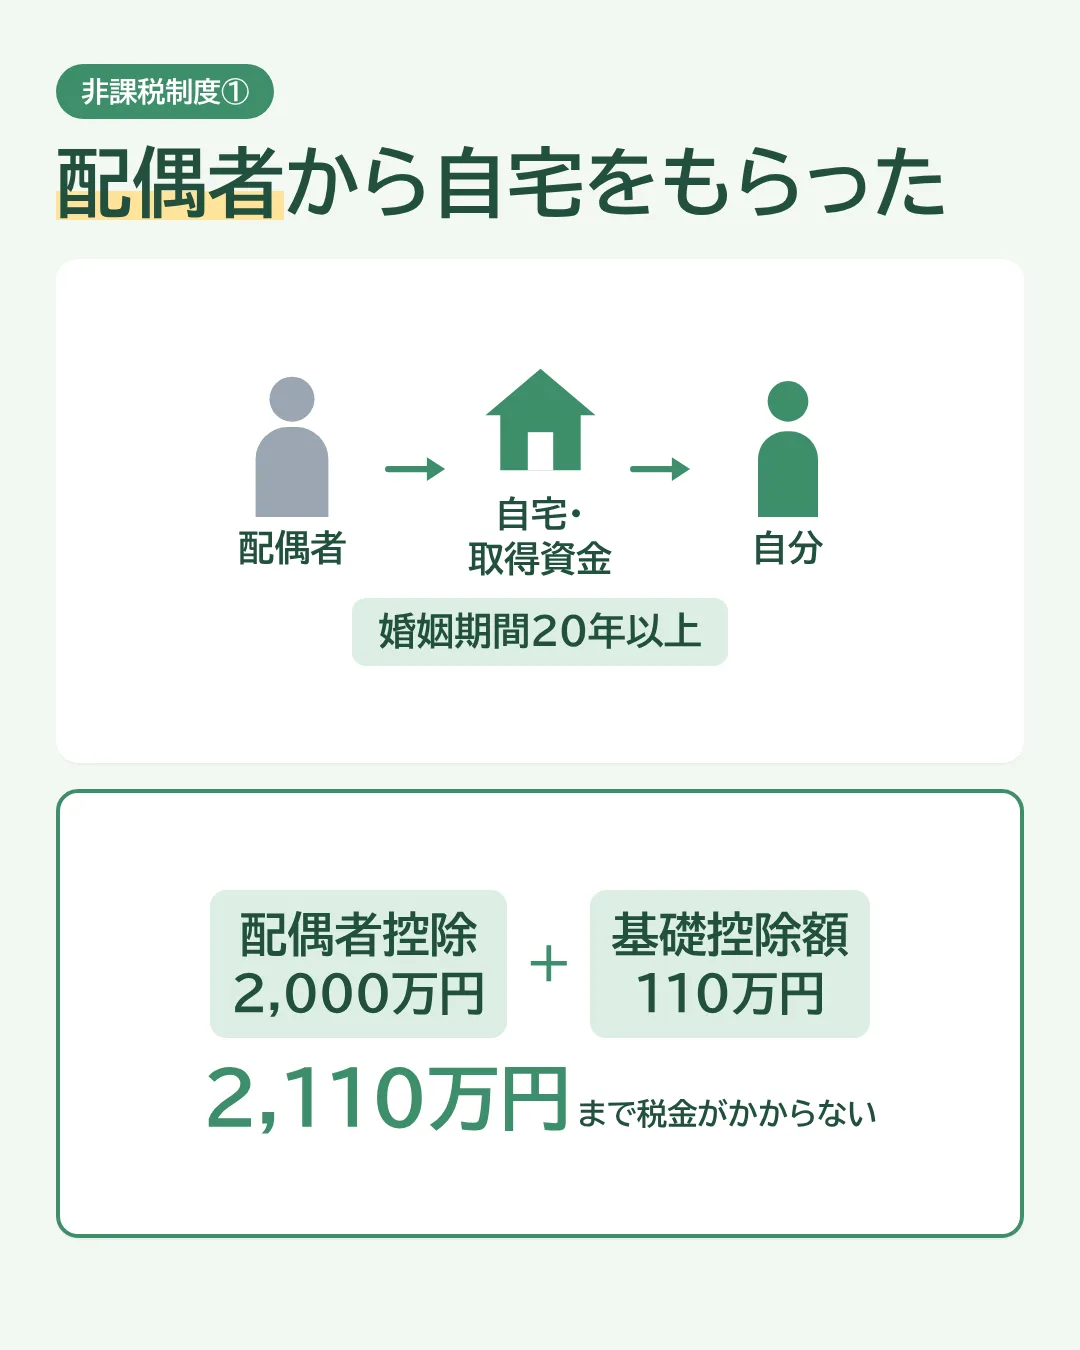
婚姻期間が20年以上の配偶者から、自宅や、自宅を取得するための金銭をもらった場合、
配偶者控除 2,000万円
+
基礎控除額 110万円
=
合計2,110万円まで税金がかかりません。
② 結婚・子育ての一括贈与にかかる贈与税の非課税制度
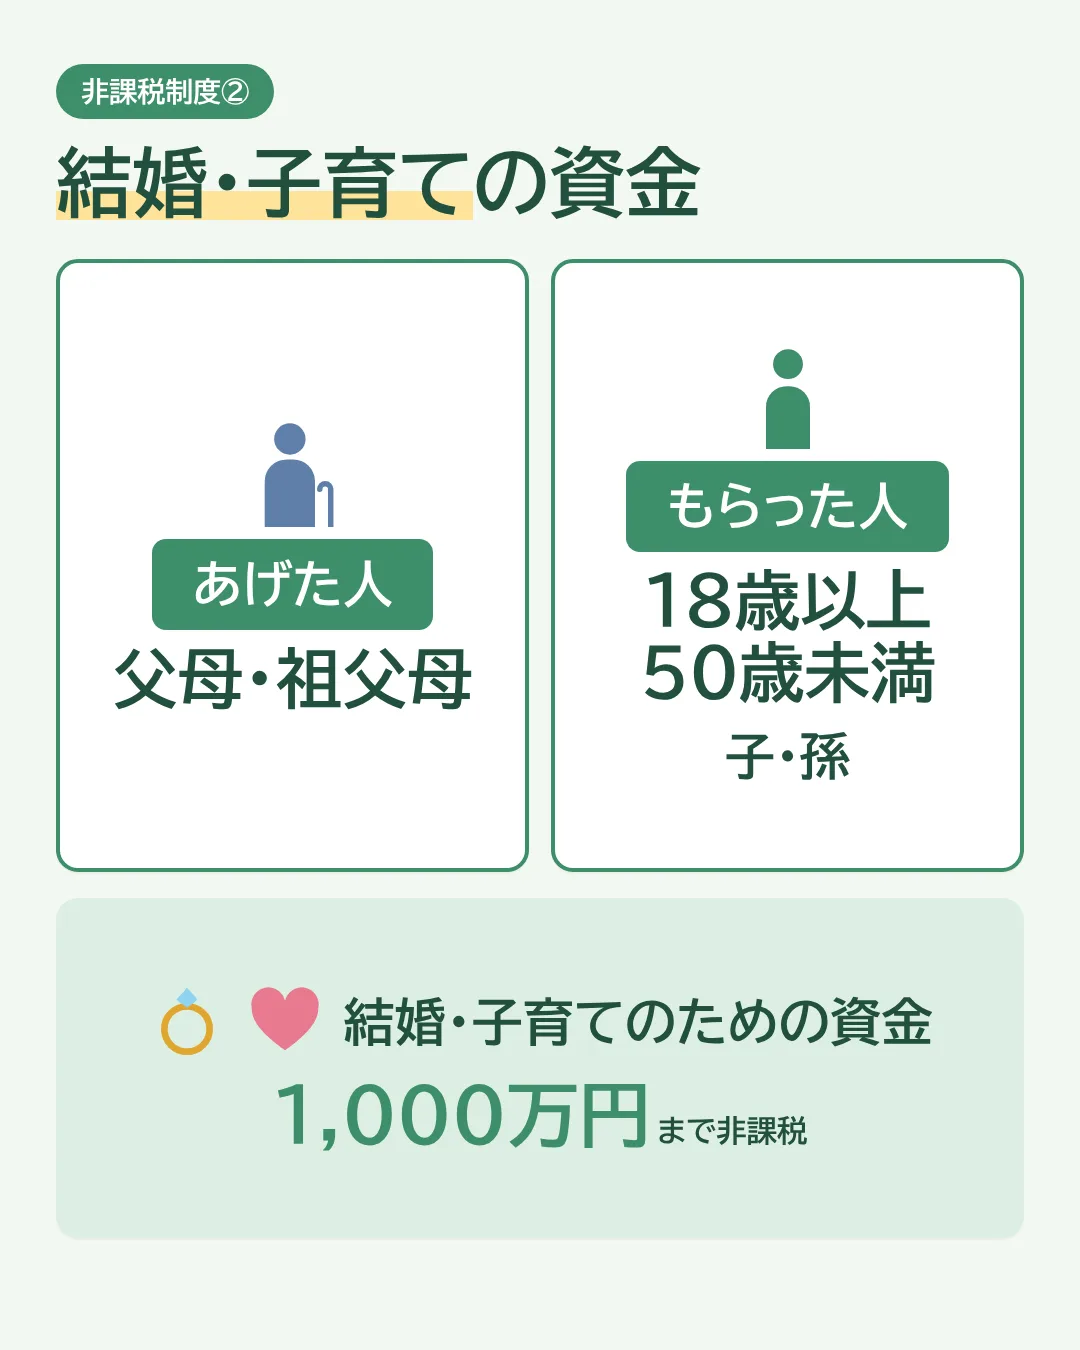
結婚や子育てのための資金をもらった場合に使える制度です。
あげた人
父母・祖父母
もらった人
18歳以上50歳未満の子・孫
1,000万円まで非課税となります。
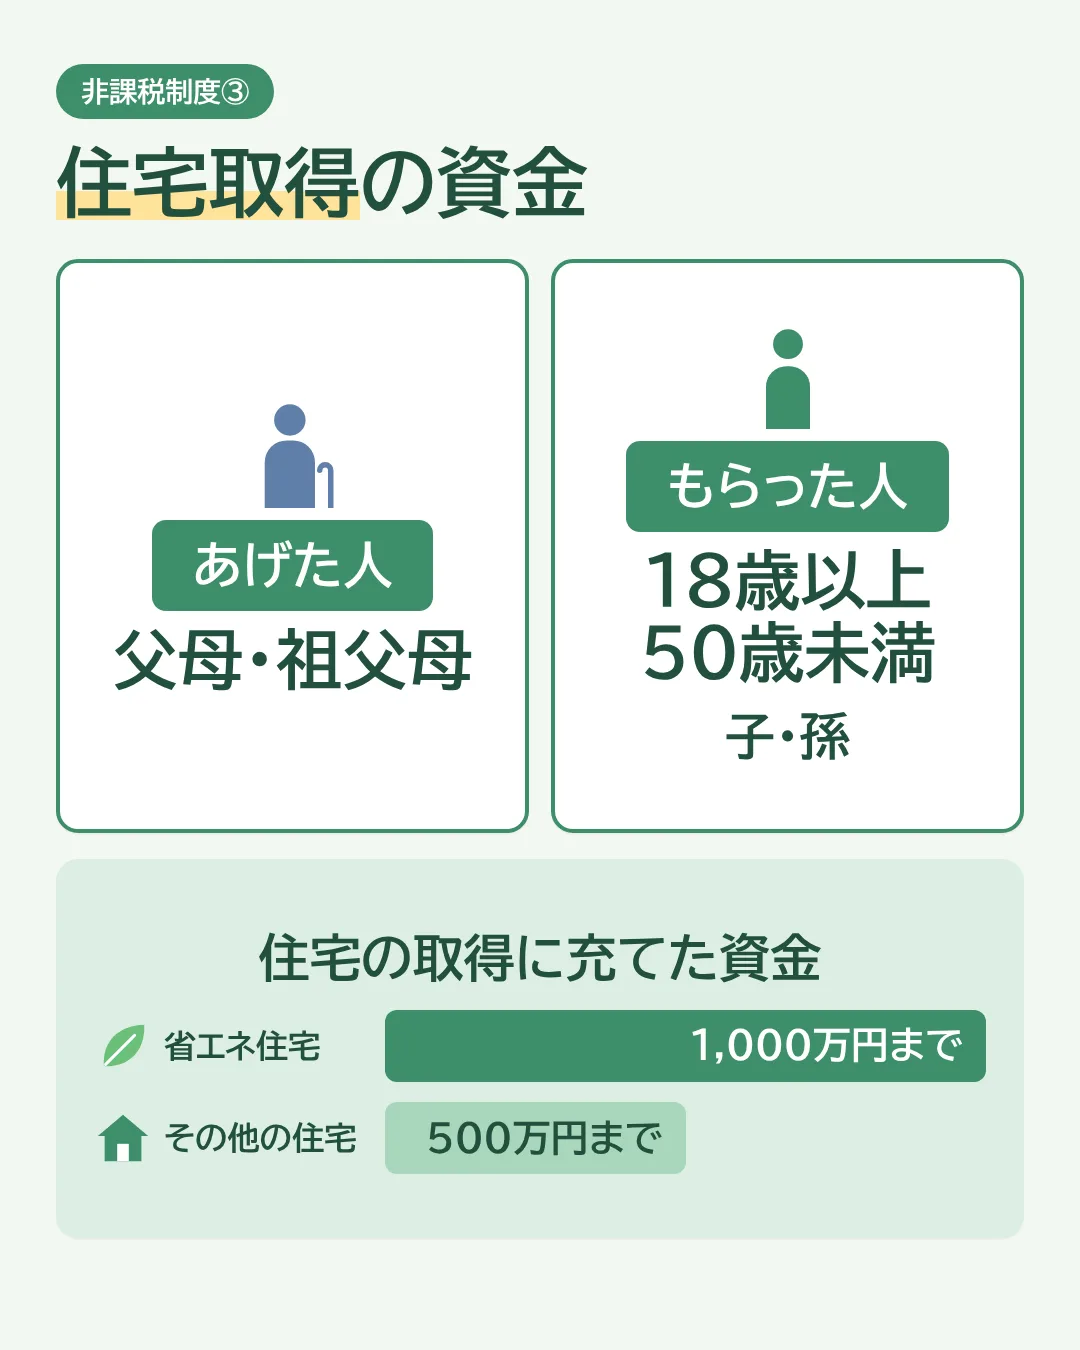
③ 住宅取得等資金贈与の非課税制度
資金をもらって、住宅の取得に充てた場合に使える制度です。
あげた人
父母・祖父母
もらった人
18歳以上50歳未満の子・孫
非課税限度額は、
- 省エネ住宅……1,000万円まで
- その他の住宅……500万円まで
となります。
制度ごとのちがい(一覧)
| 制度 | あげた人 | もらった人 | ポイント |
|---|---|---|---|
| 暦年課税制度 | 個人 | ― | 1年間の合計 - 110万円 に税率 |
| 相続時精算課税制度 | 60歳以上の 父母・祖父母 |
18歳以上の子・孫 | 110万円と特別控除額を引いて20%。暦年課税制度に変更できない |
| 配偶者へ居住用住宅等を贈与 | 配偶者(婚姻期間20年以上) | 配偶者 | 合計2,110万円まで税金がかからない |
| 結婚・子育ての一括贈与 | 父母・祖父母 | 18歳以上50歳未満の子・孫 | 1,000万円まで非課税 |
| 住宅取得等資金の贈与 | 父母・祖父母 | 18歳以上50歳未満の子・孫 | 省エネ住宅1,000万円・その他の住宅500万円まで非課税 |
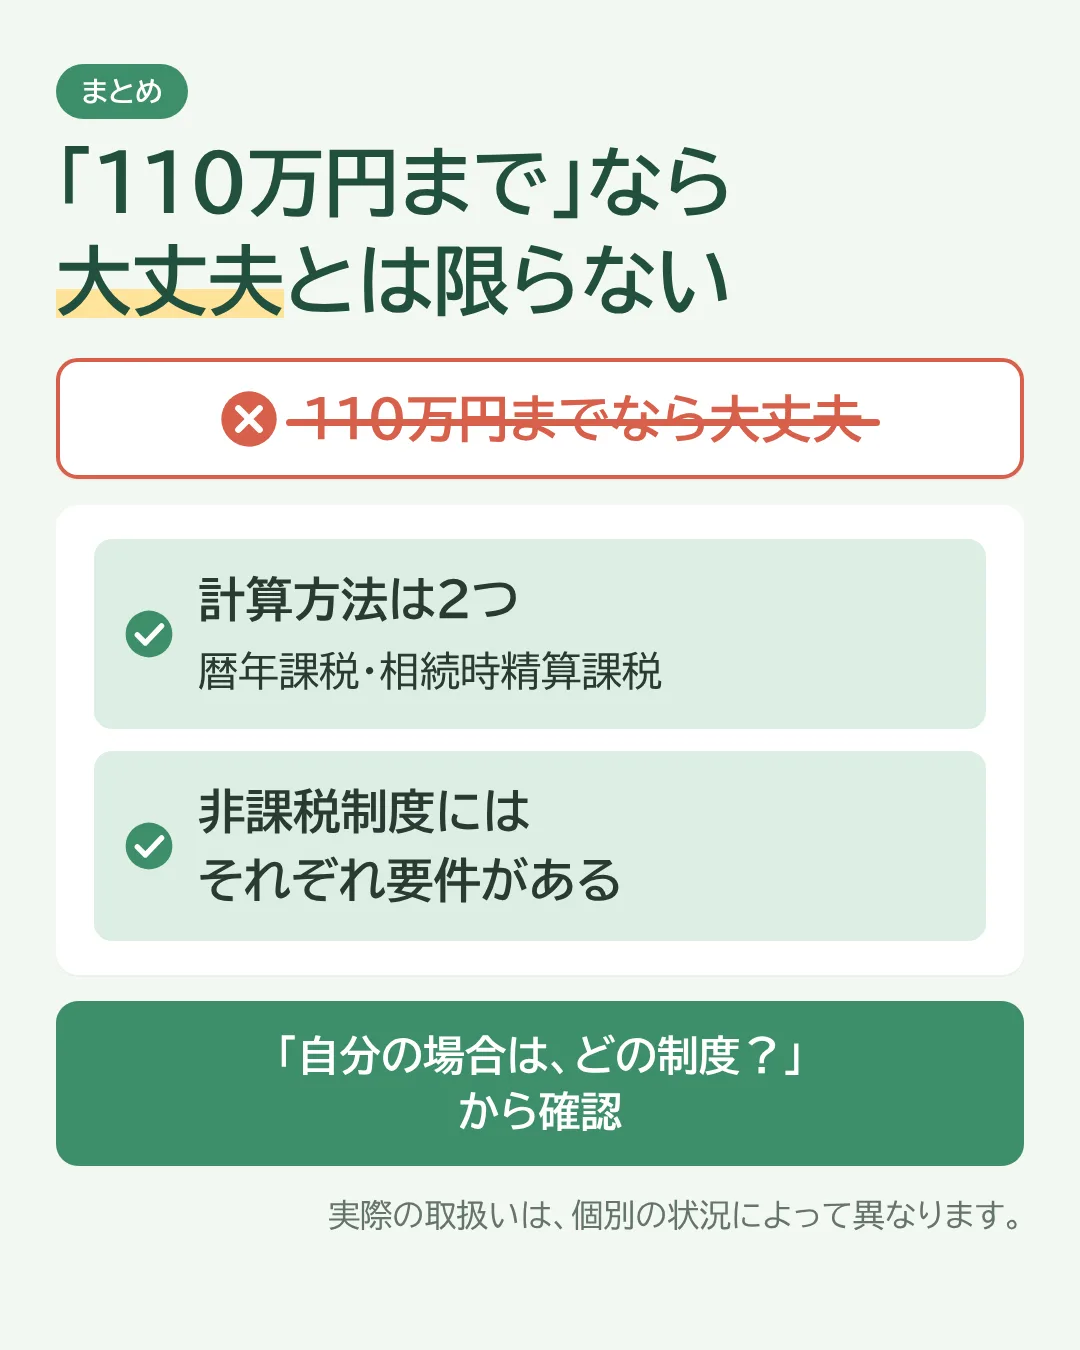
まとめ:「110万円までなら大丈夫」とは限りません
贈与税というと、
「110万円までなら税金がかからない」
という話を聞いたことがある方も多いと思います。
ただ、贈与税には暦年課税制度だけでなく、相続時精算課税制度やさまざまな非課税制度があります。
どの制度を使うのかによって、計算方法や要件も変わります。
また、非課税制度にはそれぞれ要件があります。
財産をもらったときには、
「自分の場合は、どの制度になるんだろう?」
というところから確認してみてください。
贈与する前に確認しておくと、より安心です。
- 計算方法は「暦年課税制度」と「相続時精算課税制度」の2つ
- 1年間(1/1〜12/31)にもらった財産を、翌年2/1〜3/15に申告
- 非課税制度には、それぞれ要件がある
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。