前払いした費用はいつ経費になる?短期前払費用の特例
前回のコラムでは、お金を先に支払って、まだ商品やサービスを受けていない場合には、商品の代金なら「前渡金」、サービスの代金なら「前払費用」として処理することを紹介しました。
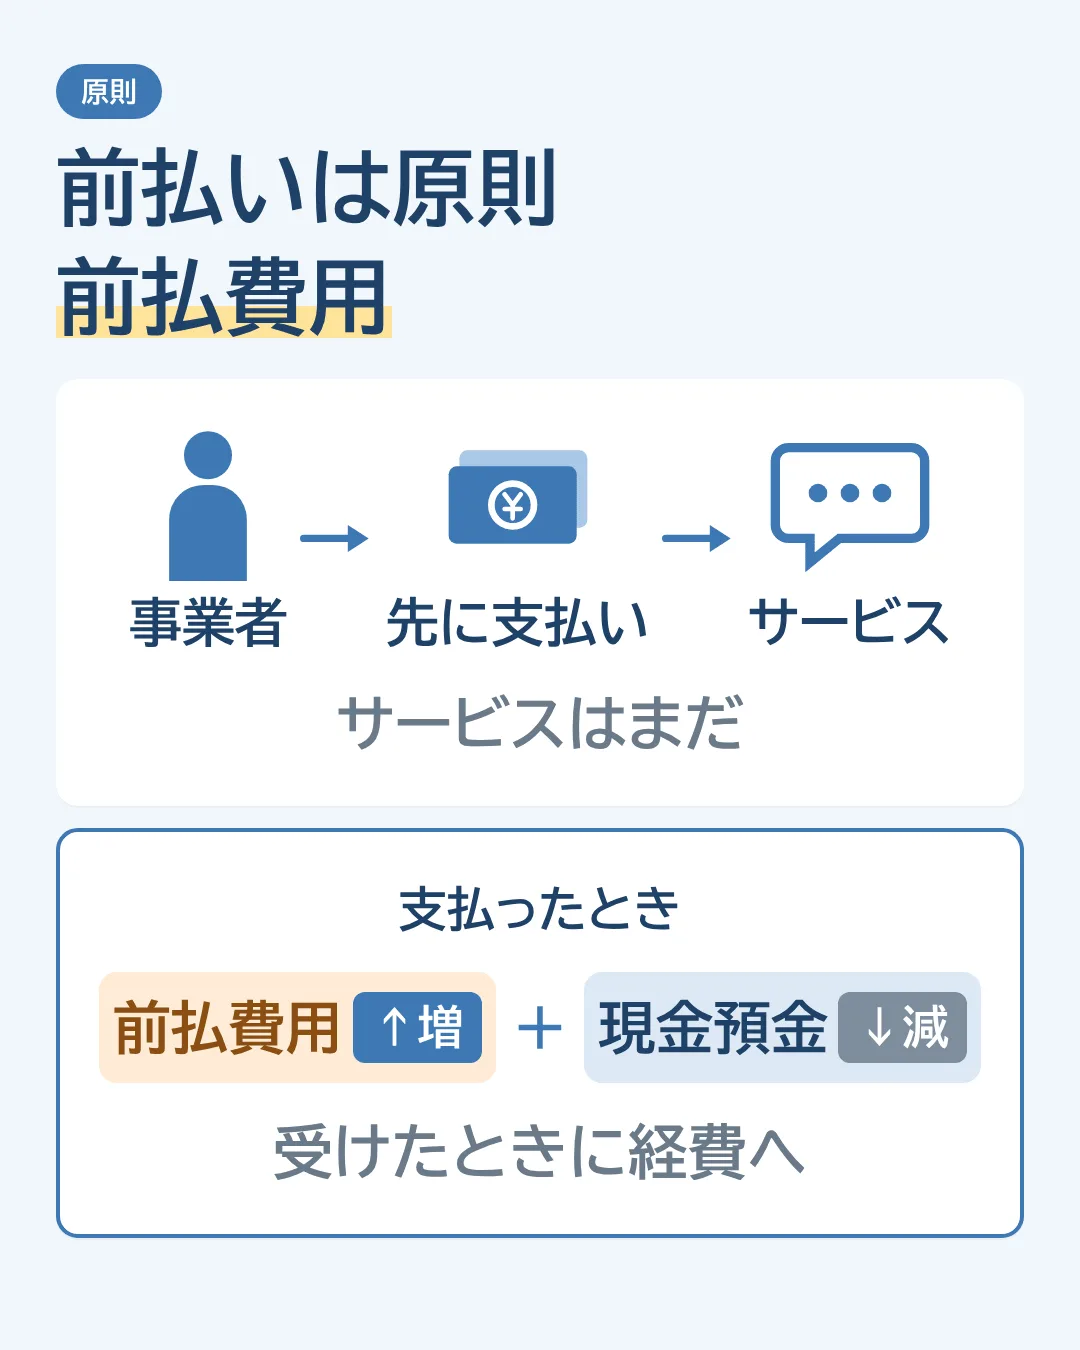
では、前払いした費用は、すべていったん前払費用として処理しなければならないのでしょうか。
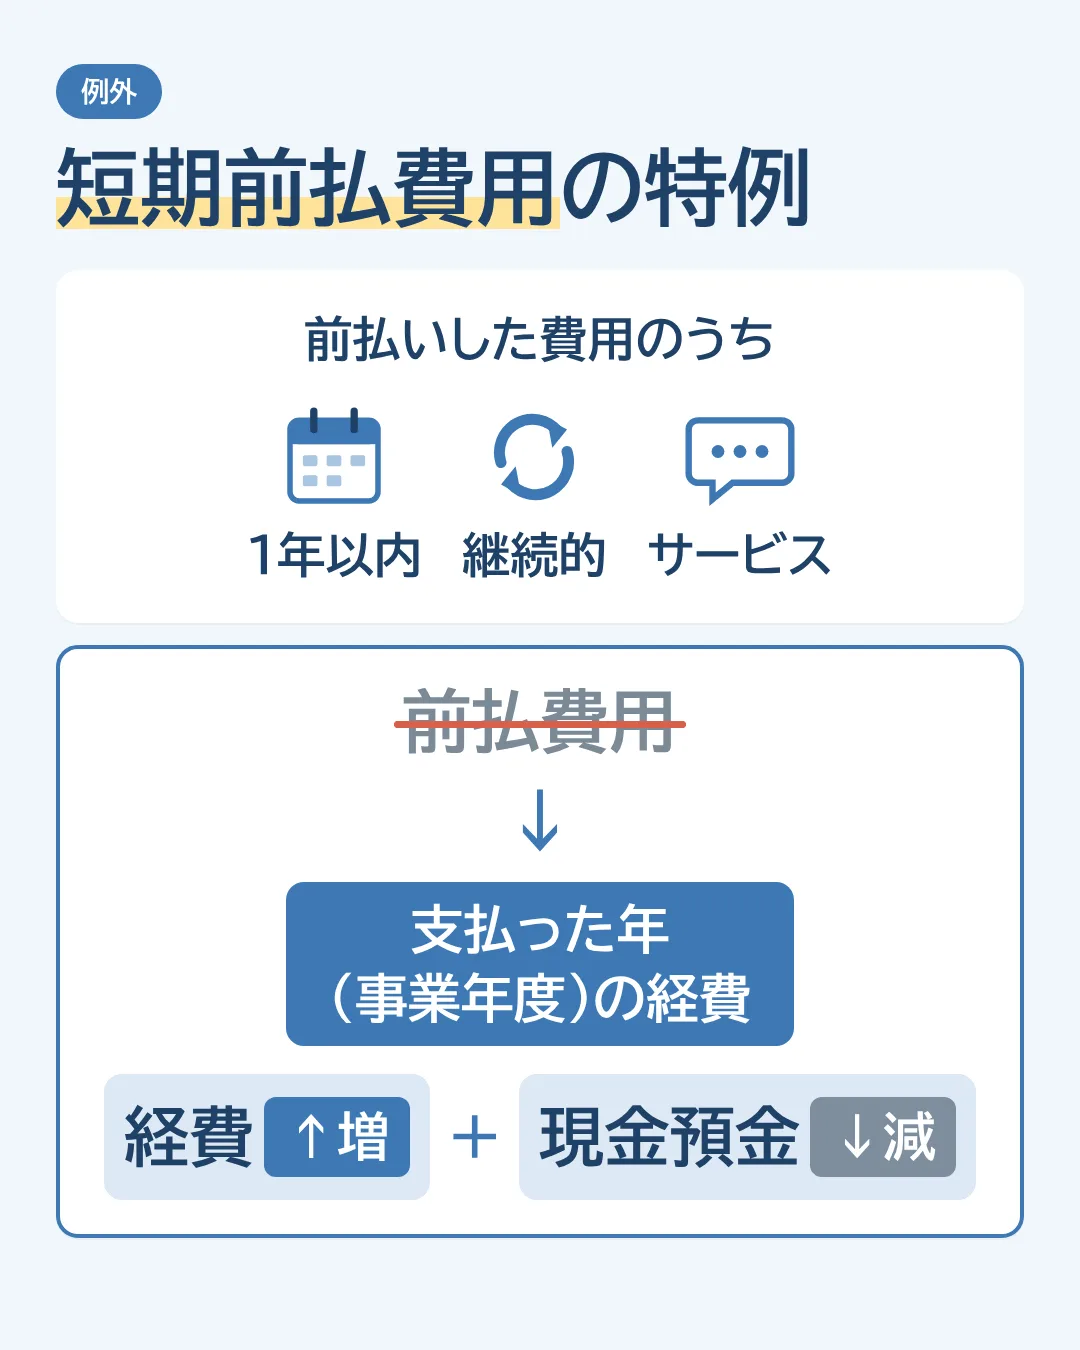
実は、一定の要件を満たすものについては、支払った年(事業年度)の経費にできる特例があります。
それが、「短期前払費用」の特例です。
短期前払費用とは
前払いした費用は、原則として、まだサービスを受けていない部分については前払費用として処理します。
ただし、支払日から1年以内に継続的にサービスを受けるための支払いで、一定の要件を満たす場合には、前払費用にせず、支払った年(事業年度)の経費として処理することができます。
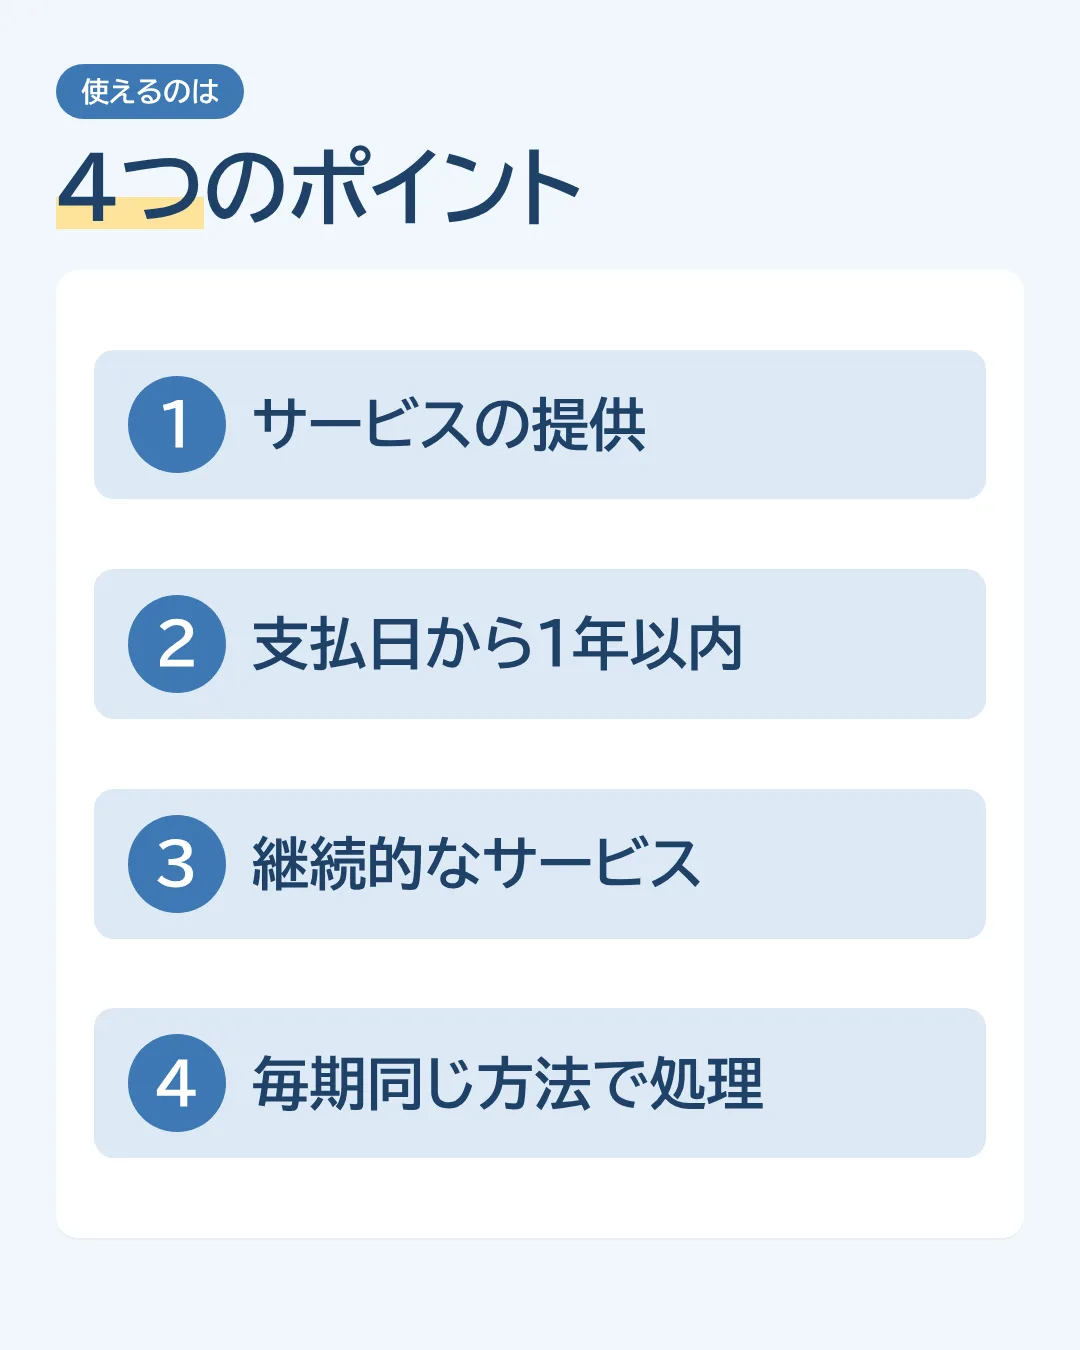
主な要件は、次の4つです。
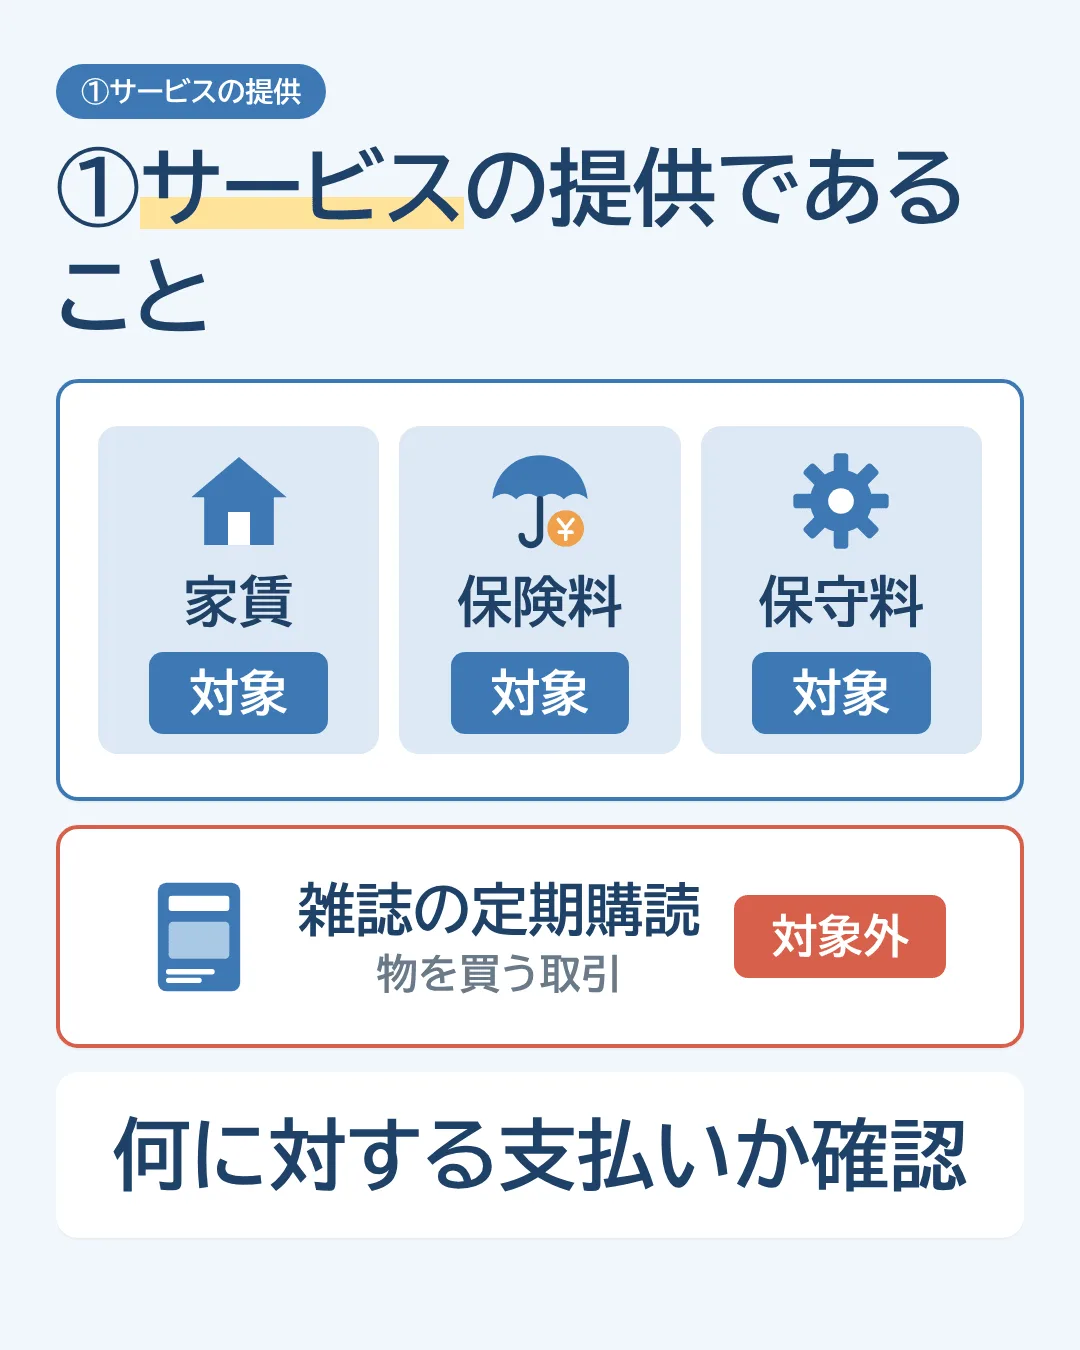
① サービスの提供であること
短期前払費用の特例の対象となるのは、サービスの提供を受けるための支払いです。
たとえば、家賃や保険料、保守料などが該当します。
一方、雑誌の定期購読のように、物を購入する取引は対象になりません。
「前払いしているかどうか」だけでなく、何に対する支払いなのかを確認する必要があります。
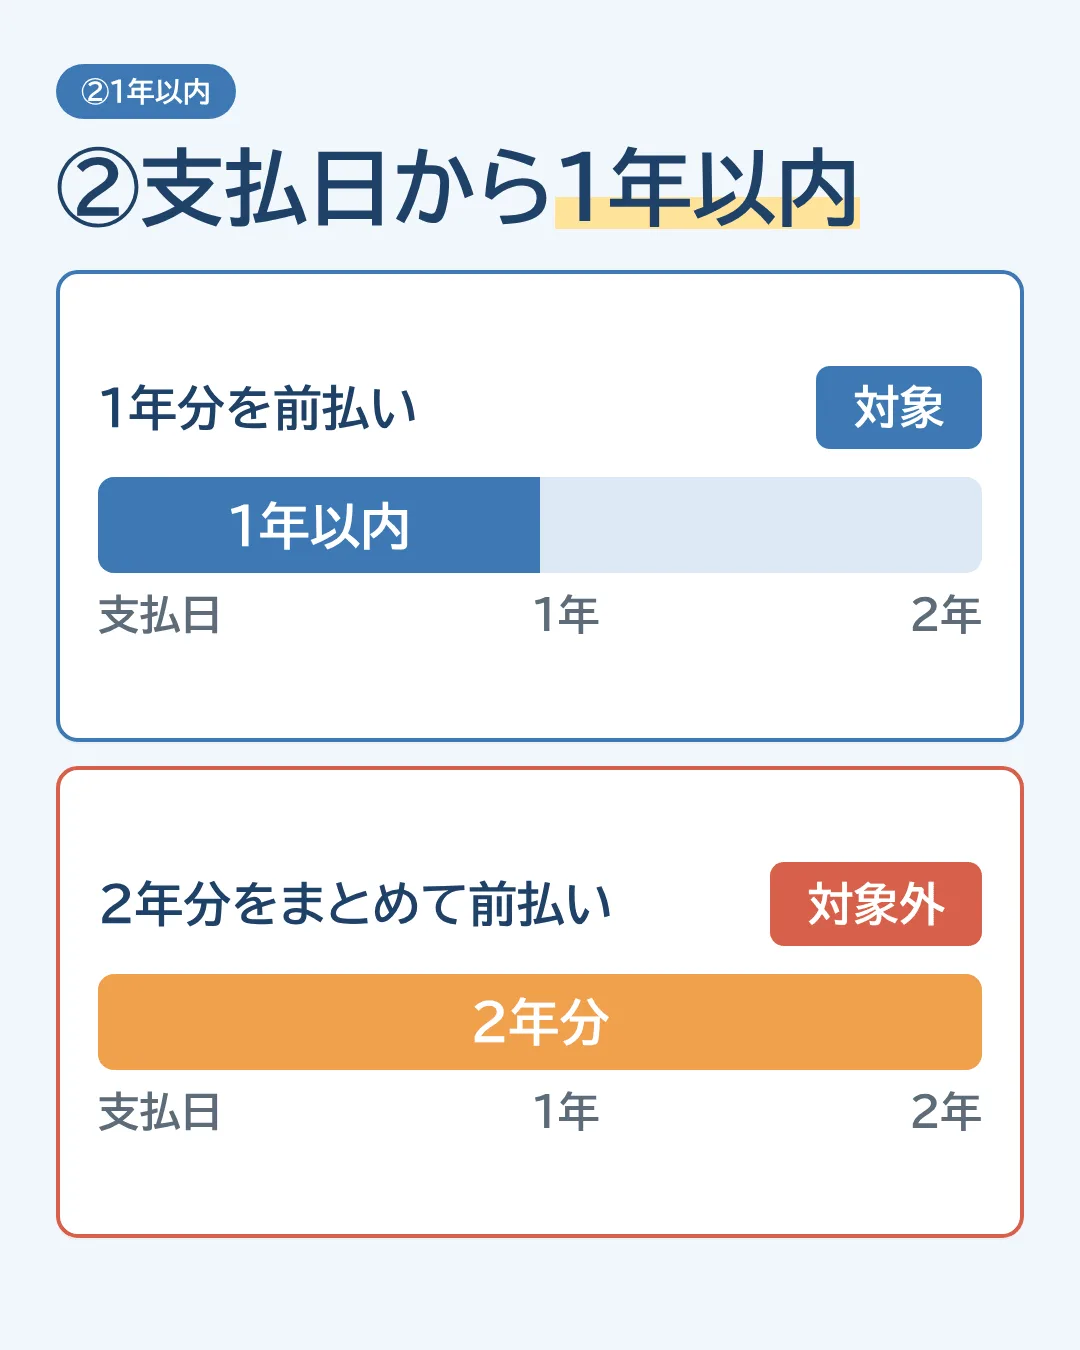
② 支払日から1年以内であること
支払った日から1年以内にサービスの提供を受けることも要件のひとつです。
そのため、2年分の費用をまとめて支払った場合には、この特例を使うことはできません。
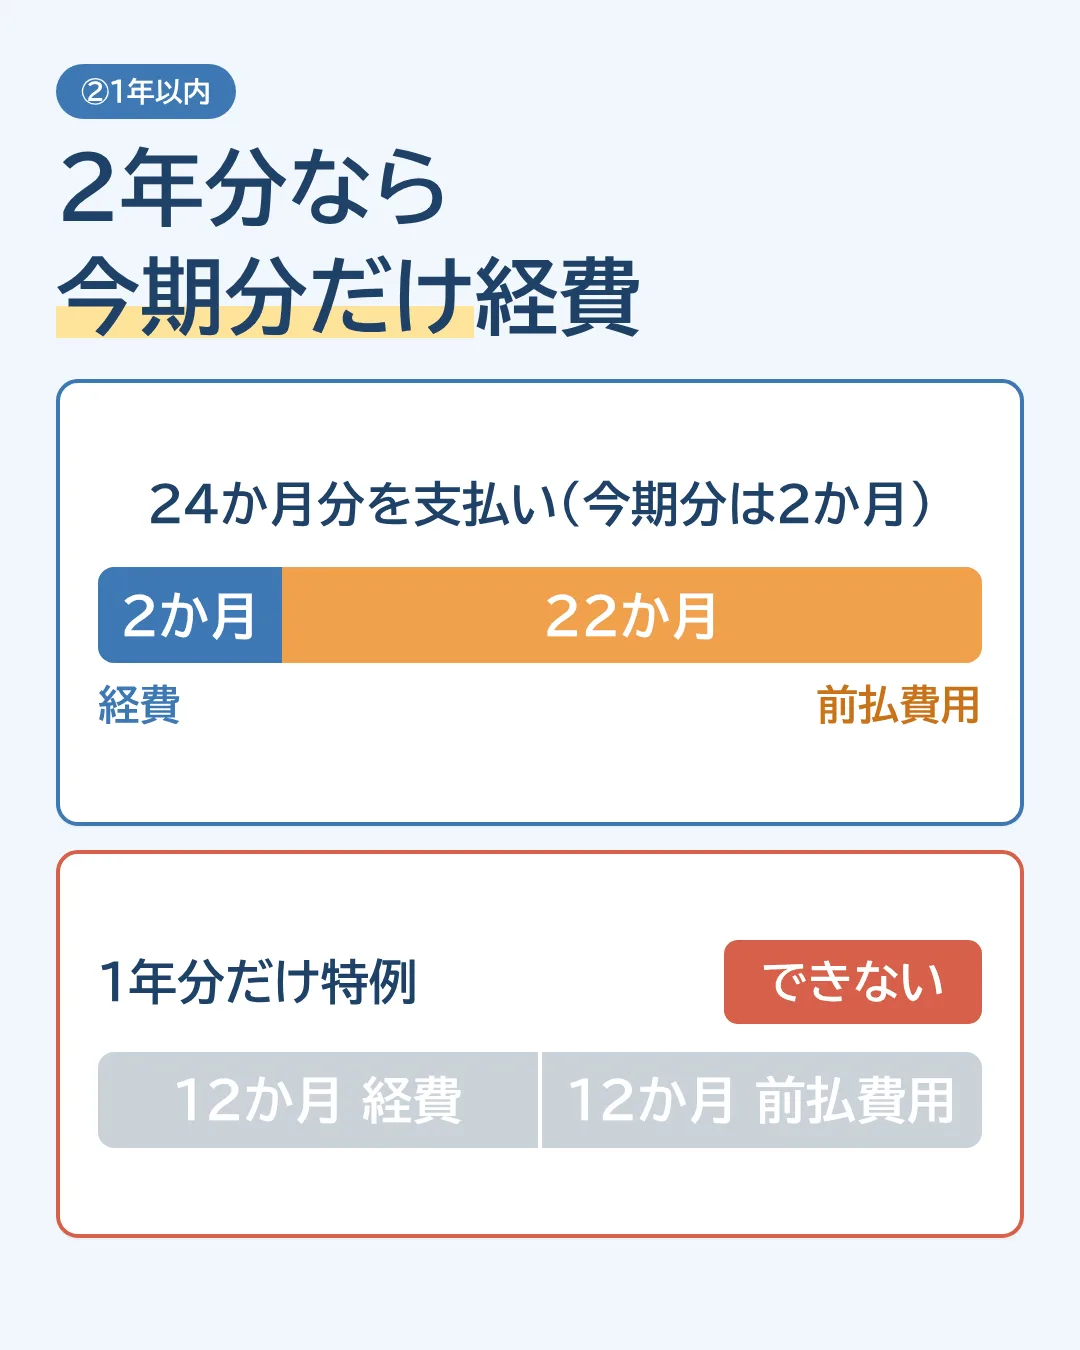
たとえば、2年分・24か月分をまとめて支払い、そのうち今期に対応する期間が2か月だった場合、
- 2か月分 → 経費
- 残り22か月分 → 前払費用
として処理します。
「最初の1年分だけ特例を使い、残り1年分を前払費用にする」という処理ではありません。
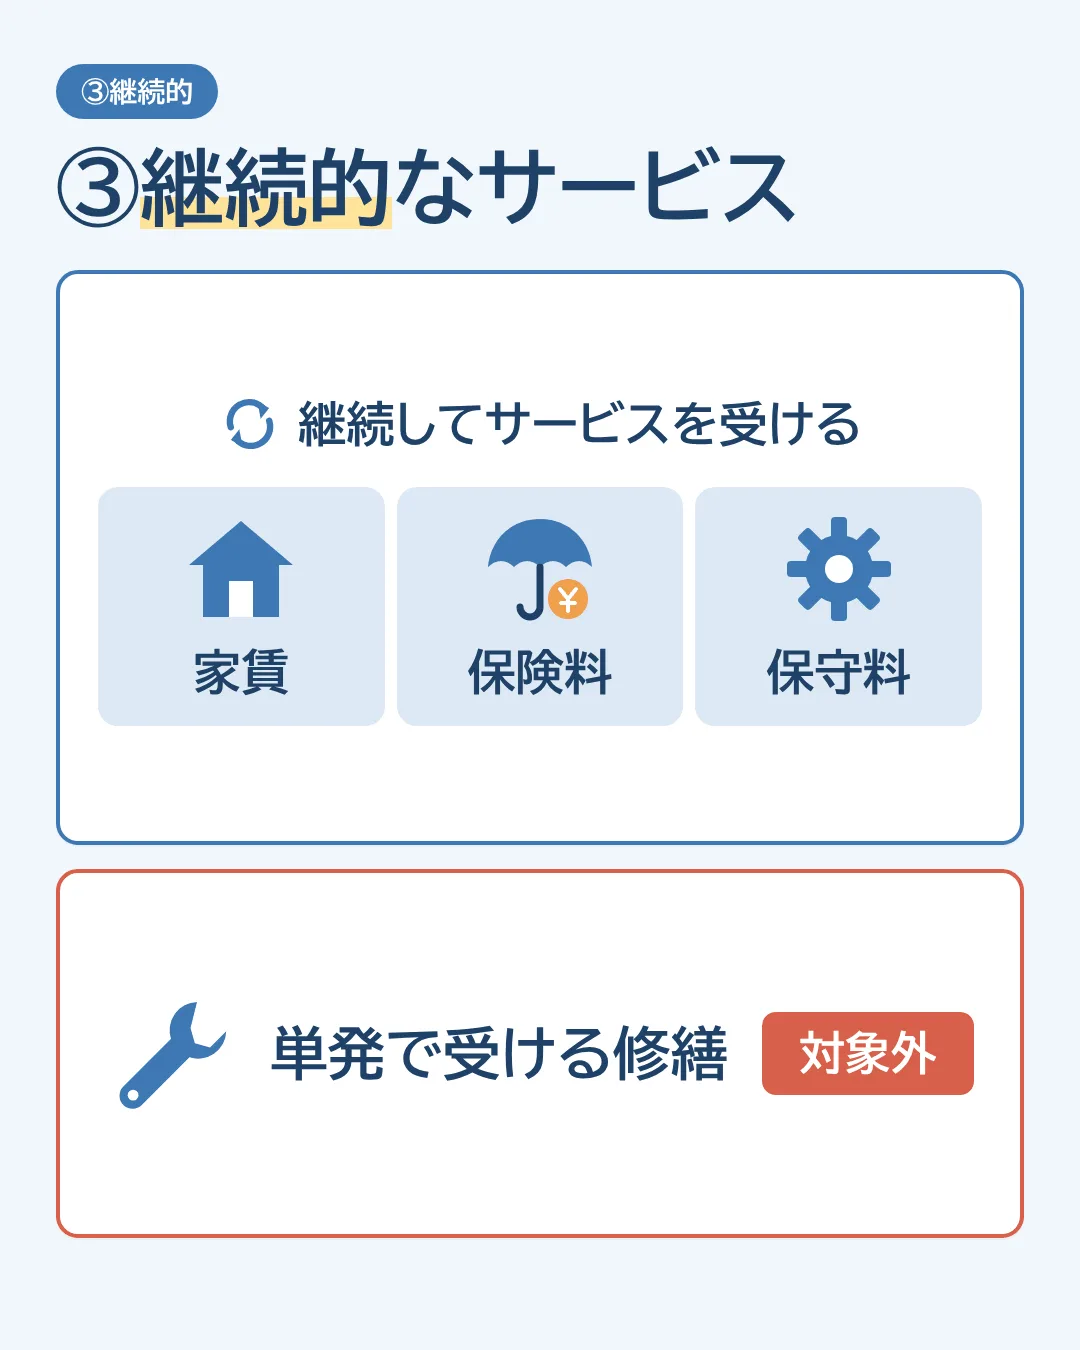
③ 継続的なサービスであること
対象となるのは、継続的に提供を受けるサービスです。
家賃、保険料、保守料などのように、一定期間にわたって継続してサービスを受けるものが対象になります。
一方、単発で受ける修繕などは対象になりません。
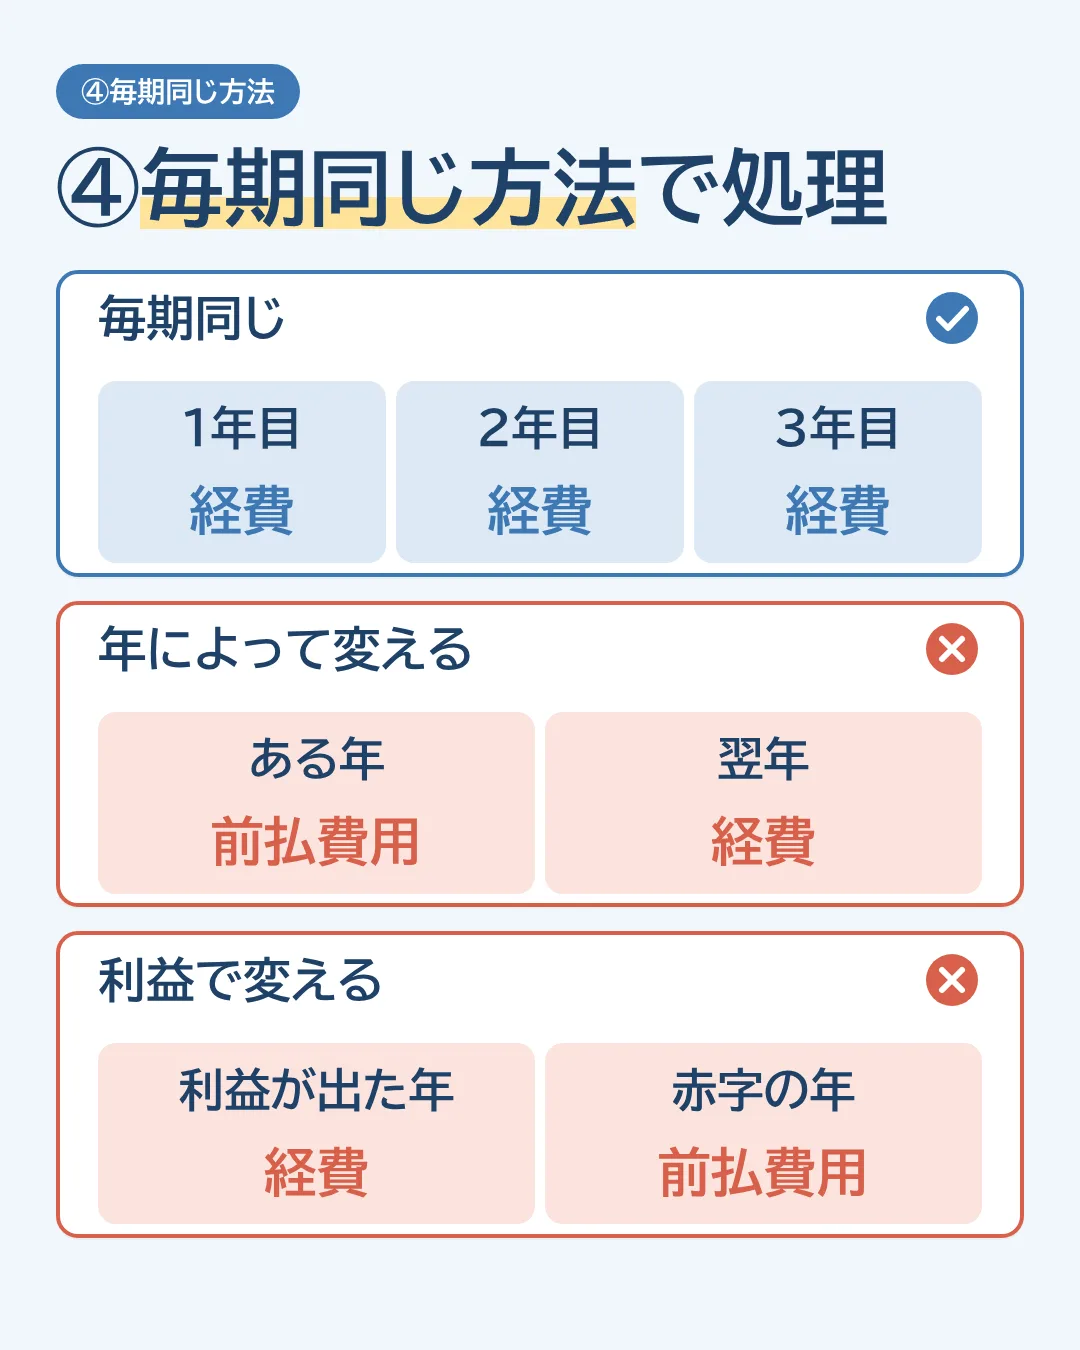
④ 毎期同じ方法で処理すること
短期前払費用の特例を使う場合は、毎期同じ方法で処理することが必要です。
ある年は前払費用として処理し、翌年は全額を経費にする、というように年によって処理方法を変えることはできません。
また、
「利益が出た年は全額経費にする」
「赤字の年は前払費用にする」
というように、利益の状況に応じて処理方法を変えることもできません。
まとめ
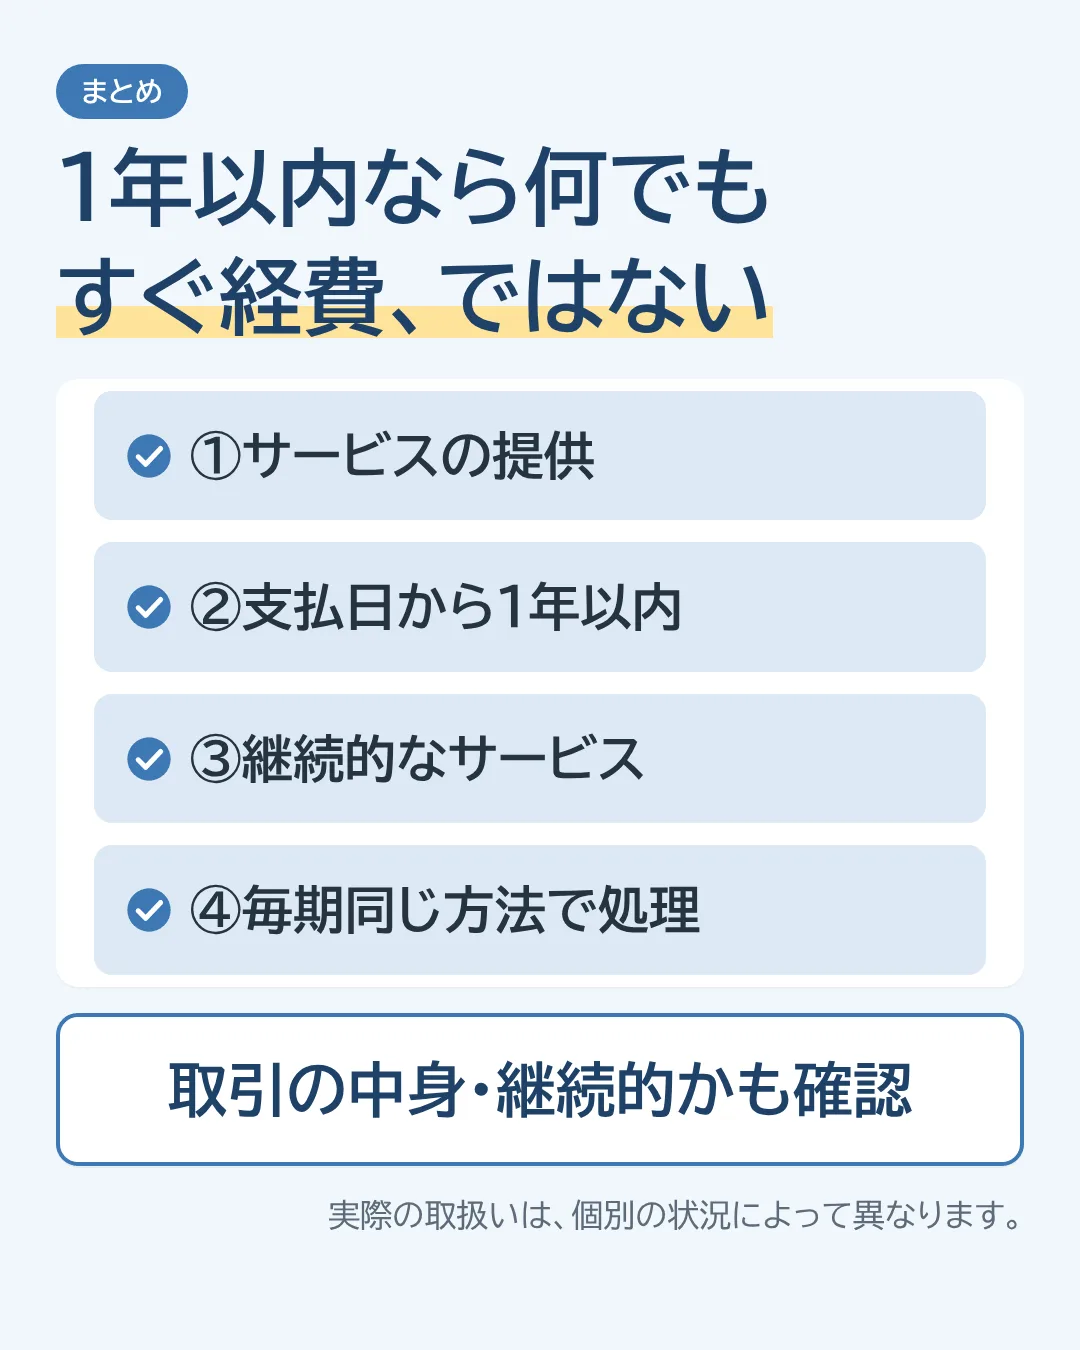
短期前払費用の特例を使うときの主なポイントは、次の4つです。
- サービスの提供であること
- 支払日から1年以内であること
- 継続的なサービスであること
- 毎期同じ方法で処理すること
これらの要件を満たす場合には、前払費用にせず、支払った年(事業年度)の経費として処理することができます。
「1年以内の前払いなら、何でもすぐ経費にできる」という制度ではありません。
前払いしたときは、支払った期間だけでなく、どのような取引なのか、継続的なものなのかも確認しておきましょう。
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。