インボイス発行事業者以外からの仕入れ 控除できる金額が80%から70%へ
インボイス発行事業者以外の事業者から物を購入したり、サービスの提供を受けたりした場合、消費税を計算するときに控除できる金額が変わります。
令和8年9月30日までは80%ですが、令和8年10月1日からは70%になります。
今回は、この変更についてご説明します。
踏みたい場所にジャンプ
まず、自分がどの方法で消費税を計算しているか確認
今回の内容を見る前に、まず確認してほしいことがあります。
自分がどの方法で消費税を計算しているか
2割特例・3割特例や簡易課税制度を選択している場合は、今回の規定は関係ありません。
インボイス発行事業者以外から買った場合
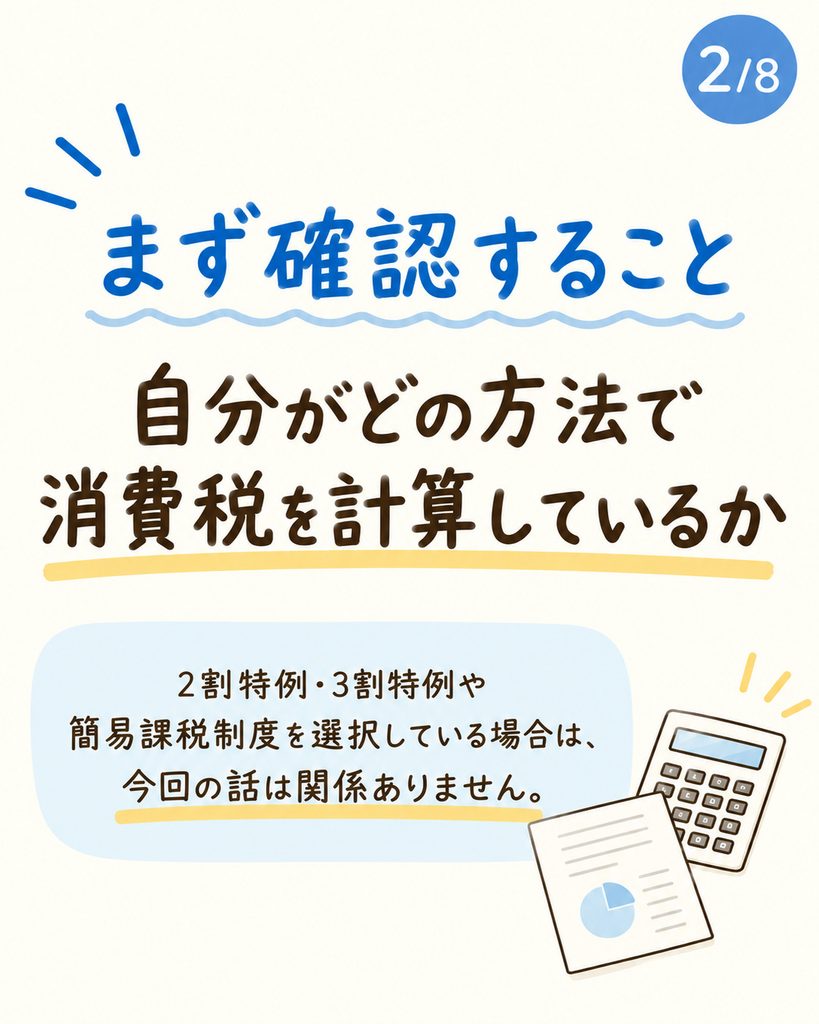
今回の対象となるのは、インボイス発行事業者以外の事業者から、
- 物を買った場合
- サービスの提供を受けた場合
です。
この場合、消費税を計算するときに控除できる金額が変わります。
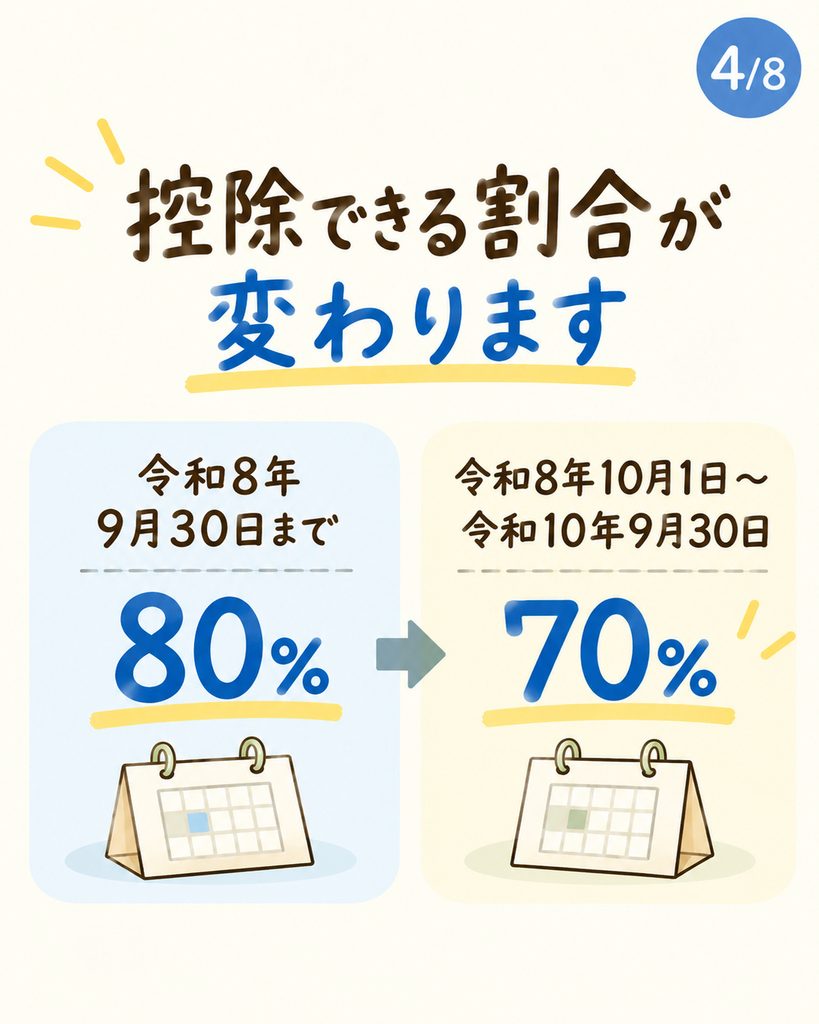
令和8年10月1日から80%が70%に
控除できる割合は、次のように変わります。
令和8年9月30日まで 80%
↓
令和8年10月1日~令和10年9月30日 70%
税込1,100円の物を買った場合
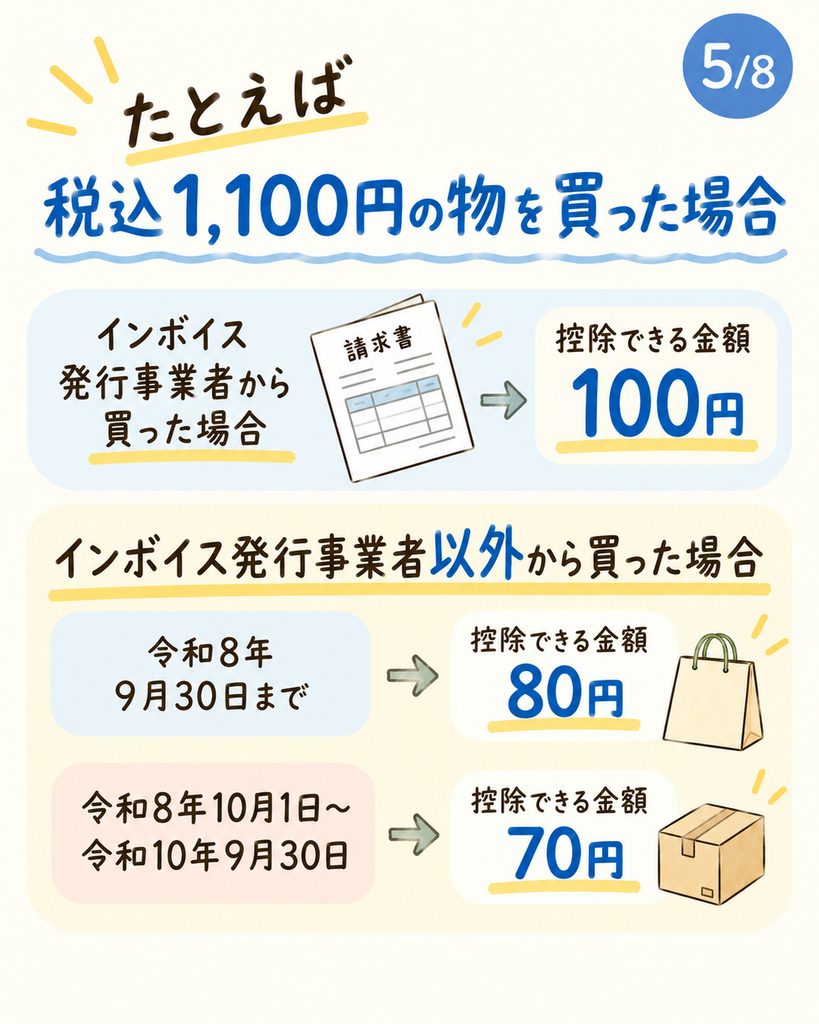
たとえば、税込1,100円の物を買った場合で考えてみます。
インボイス発行事業者から買った場合は、100円を控除できます。
インボイス発行事業者以外から買った場合は、
- 令和8年9月30日まで 80円
- 令和8年10月1日~令和10年9月30日 70円
となります。
1万円未満なら全額控除できる場合があります
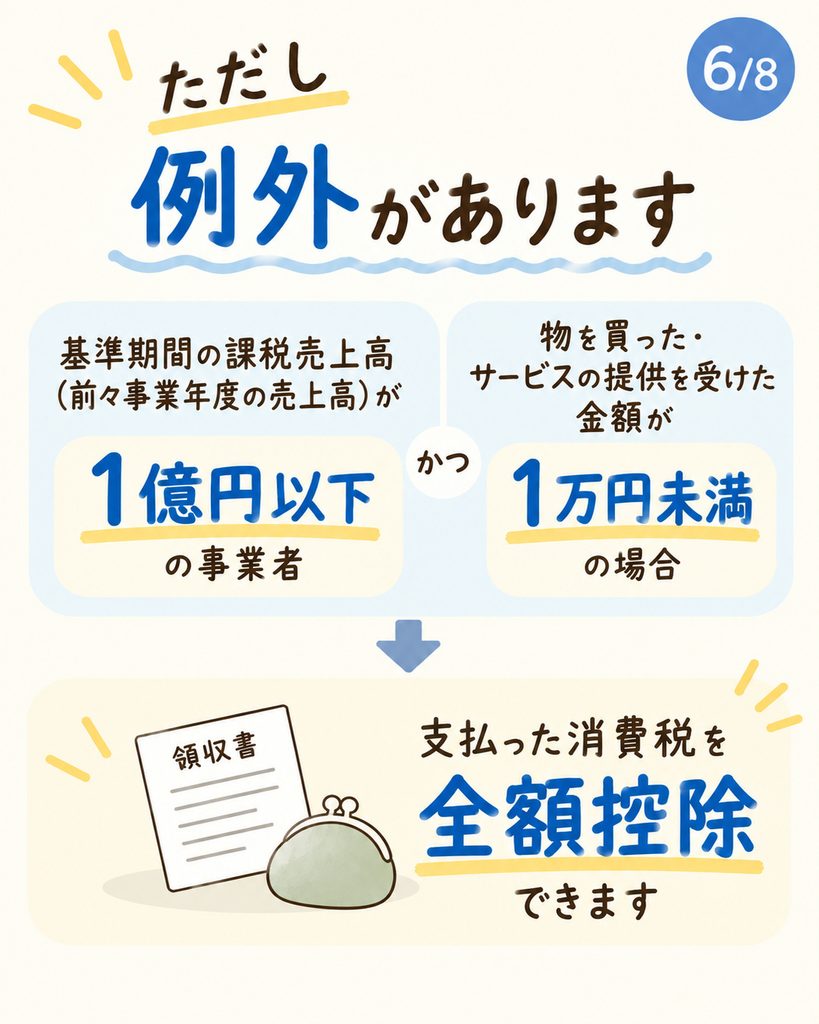
ただし、次の場合は全額控除することができます。
基準期間の課税売上高(前々事業年度の売上高)が1億円以下の事業者で、
物を買ったり、サービスの提供を受けたりした金額が1万円未満の場合です。
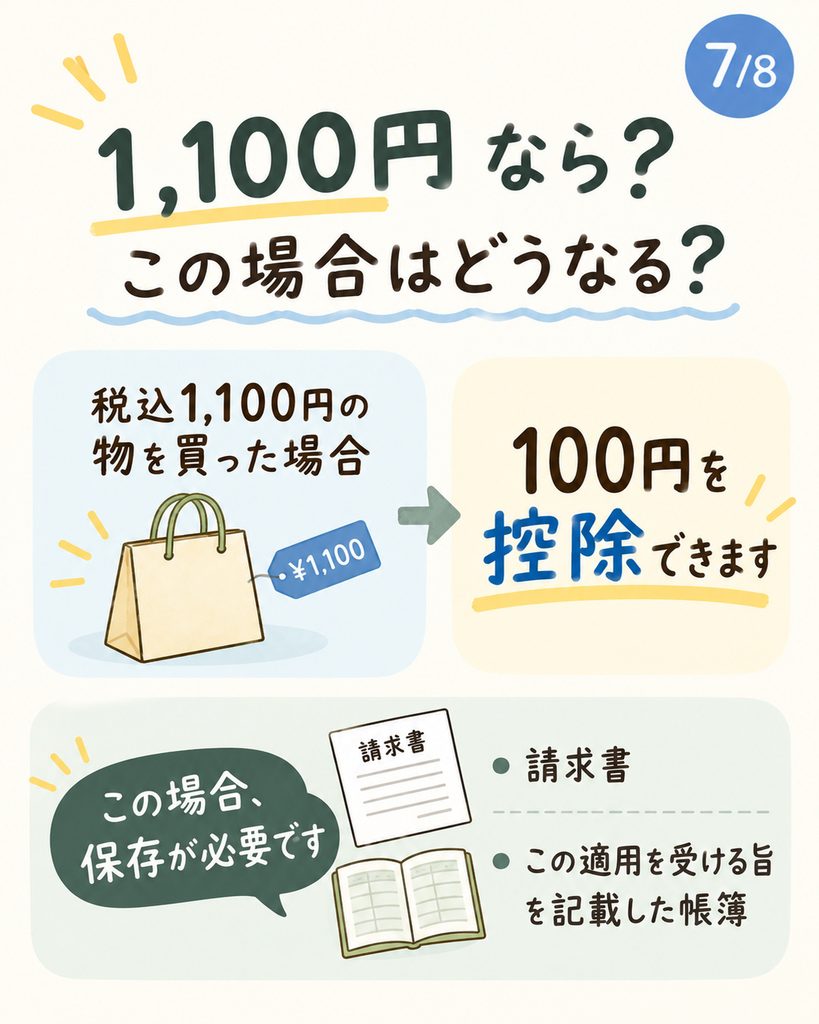
たとえば、税込1,100円の物を買った場合は、100円を控除することができます。
この場合、
- 請求書
- この適用を受ける旨を記載した帳簿
の保存が必要です。
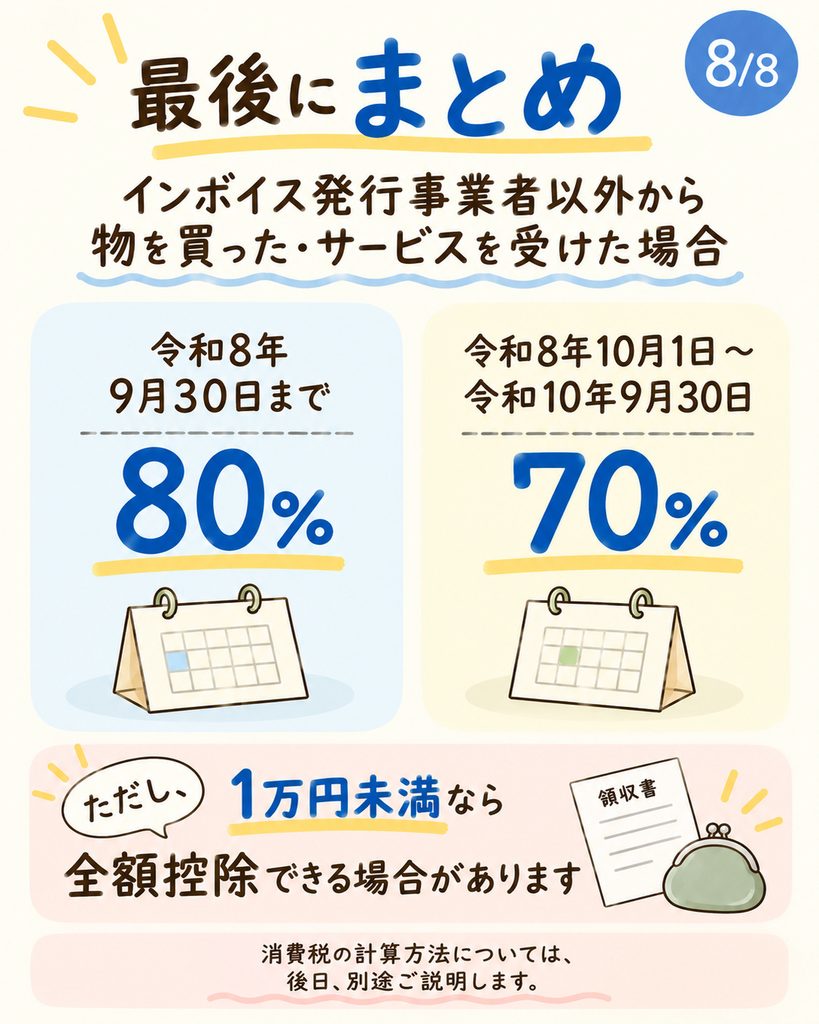
まとめ
インボイス発行事業者以外から物を買ったり、サービスの提供を受けたりした場合、控除できる割合は、
令和8年9月30日までは80%
↓
令和8年10月1日~令和10年9月30日は70%
となります。
ただし、1万円未満の場合は、全額控除できる場合があります。
消費税の計算方法については、後日、別途ご説明します。