結婚や出産・子育ての資金をもらったら、贈与税はどうなるの?
結婚・子育て資金の一括贈与にかかる贈与税の非課税制度とは?
結婚や子育てには、まとまったお金が必要になることがあります。
そのため、父母や祖父母から、結婚や子育てのための資金をまとめてもらうこともあるかもしれません。
一定の要件を満たした場合には、「結婚・子育て資金の一括贈与にかかる贈与税の非課税制度」を利用できることがあります。
今回は、どのような人が利用できるのか、手続きはどうするのか、使わなかったお金はどうなるのかなど、制度の概要をまとめます。
いくらまで非課税になる?
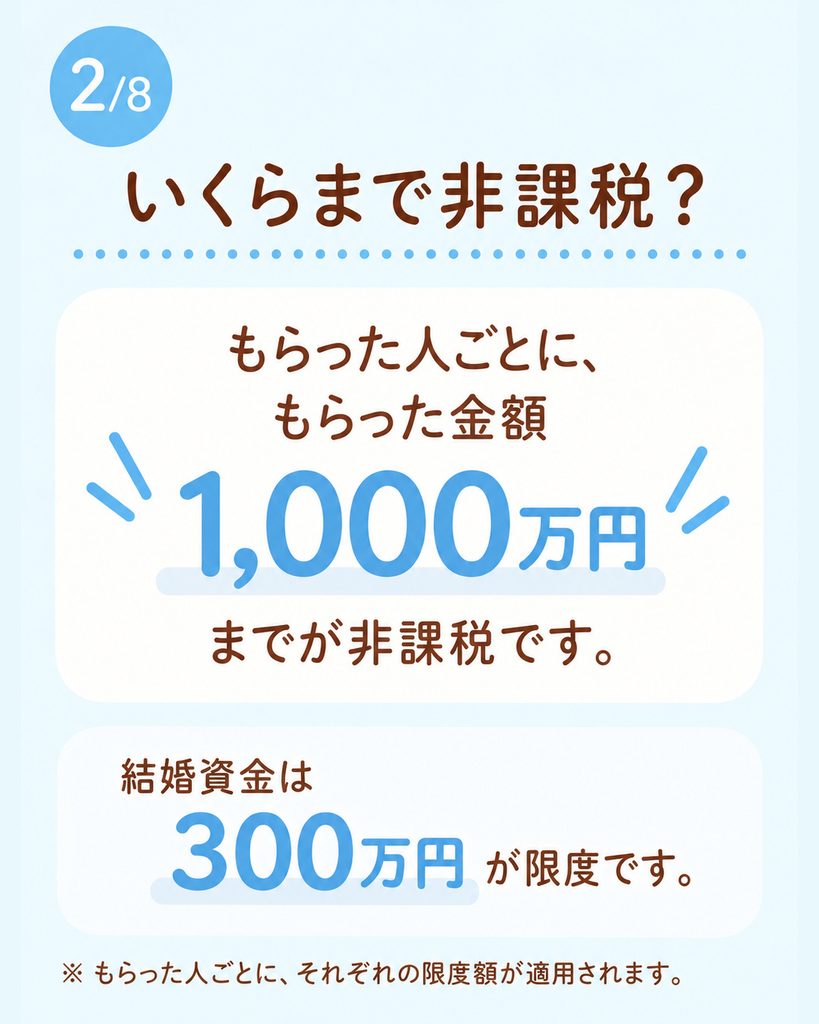
この制度では、もらった人ごとに、
1,000万円まで
が贈与税の非課税の対象になります。
父から600万円、母から500万円をもらった場合、父と母からもらった金額を合計して1,000万円までが限度です。
ただし、結婚資金に使った場合は300万円までが限度です。
だれから、だれへの贈与が対象?
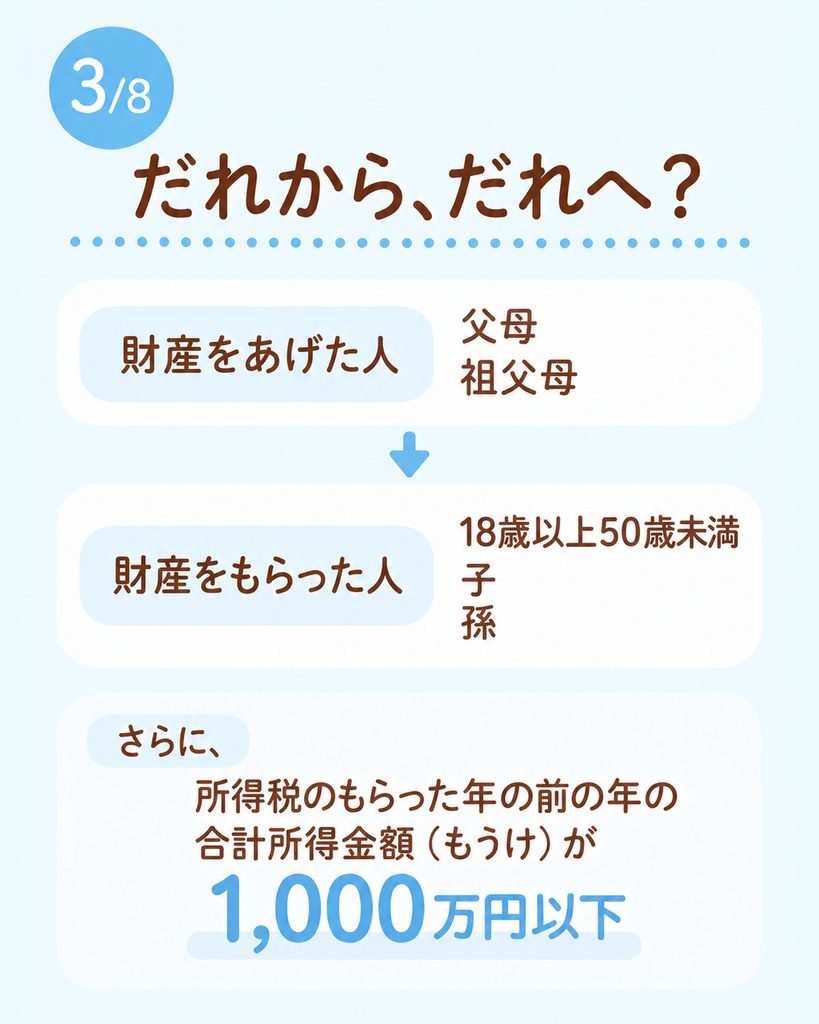
財産をあげる人は、
- 父母
- 祖父母
です。
財産をもらう人は、
- 18歳以上50歳未満
- 子
- 孫
です。
さらに、所得税のもらった年の前の年の合計所得金額(もうけ)が、1,000万円以下であることも要件になります。
もらった時には手続きが必要
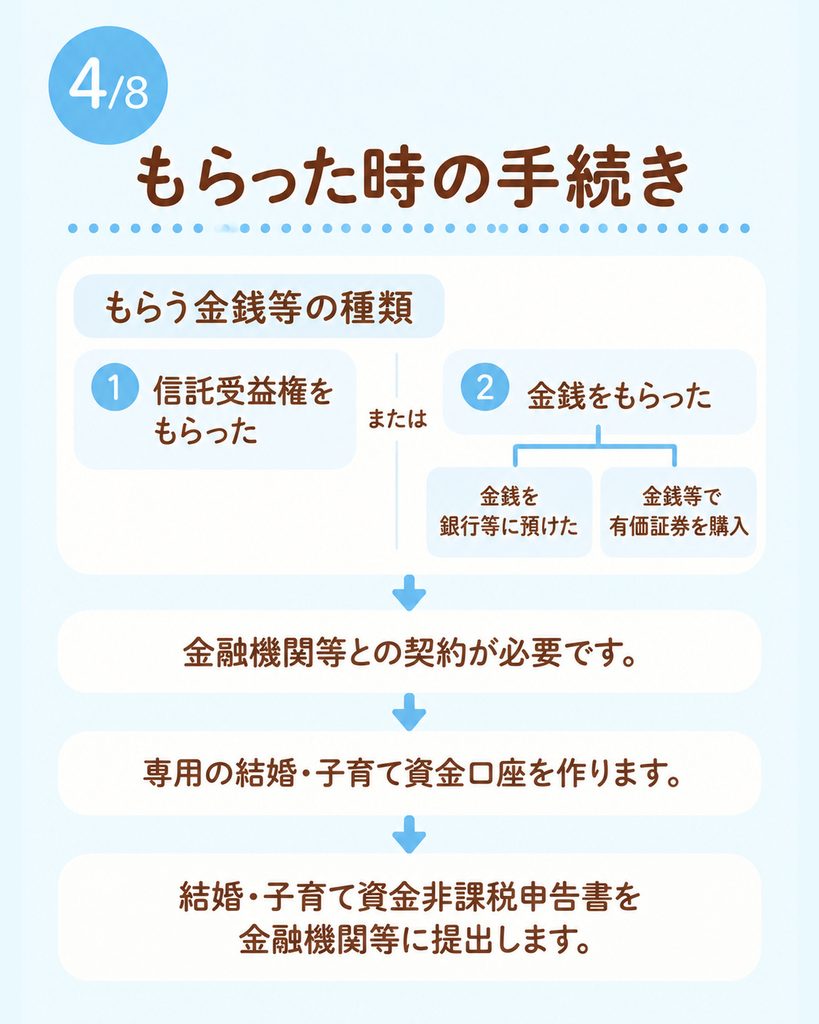
この制度では、
- 信託受益権をもらった
- 金銭をもらった
場合が対象になります。
金銭をもらった場合には、
- 金銭を銀行等に預ける
- 金銭等で有価証券を購入する
という方法があります。
制度を利用するためには、金融機関等との契約が必要です。
そして、
- 専用の結婚・子育て資金口座を作る
- 結婚・子育て資金非課税申告書を金融機関等に提出する
という手続きを行います。
お金を使った時は?
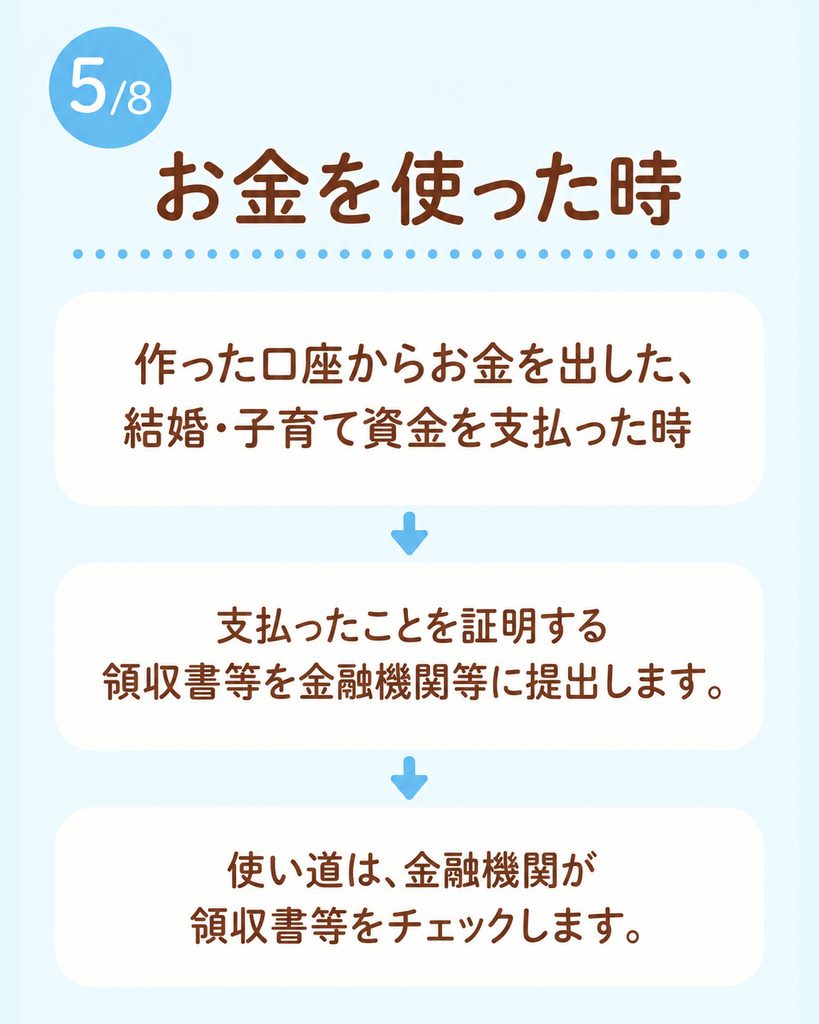
作った口座からお金を出したり、結婚・子育て資金を支払ったりした時には、
支払ったことを証明する領収書等を金融機関等に提出します。
使い道については、金融機関が領収書等をチェックします。
そのため、単にお金をもらって終わりではなく、実際に何に使ったのかを確認できるようにしておく必要があります。
お金をあげた人が亡くなったら?
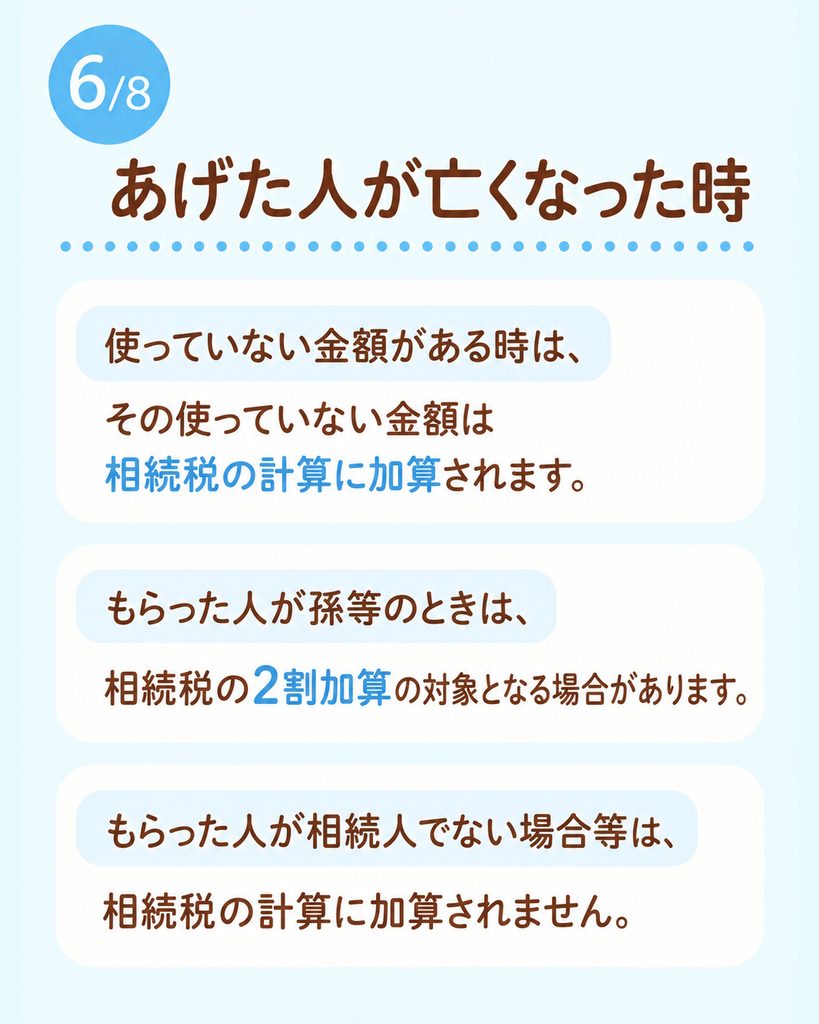
お金をあげた人が亡くなった時に、まだ使っていない金額がある場合には、
その使っていない金額は、相続税の計算に加算されます。
また、もらった人が孫等の場合には、相続税の2割加算の対象となる場合があります。
一方、もらった人が相続人でない場合等は、相続税の計算に加算されません。
契約が終了するのは?
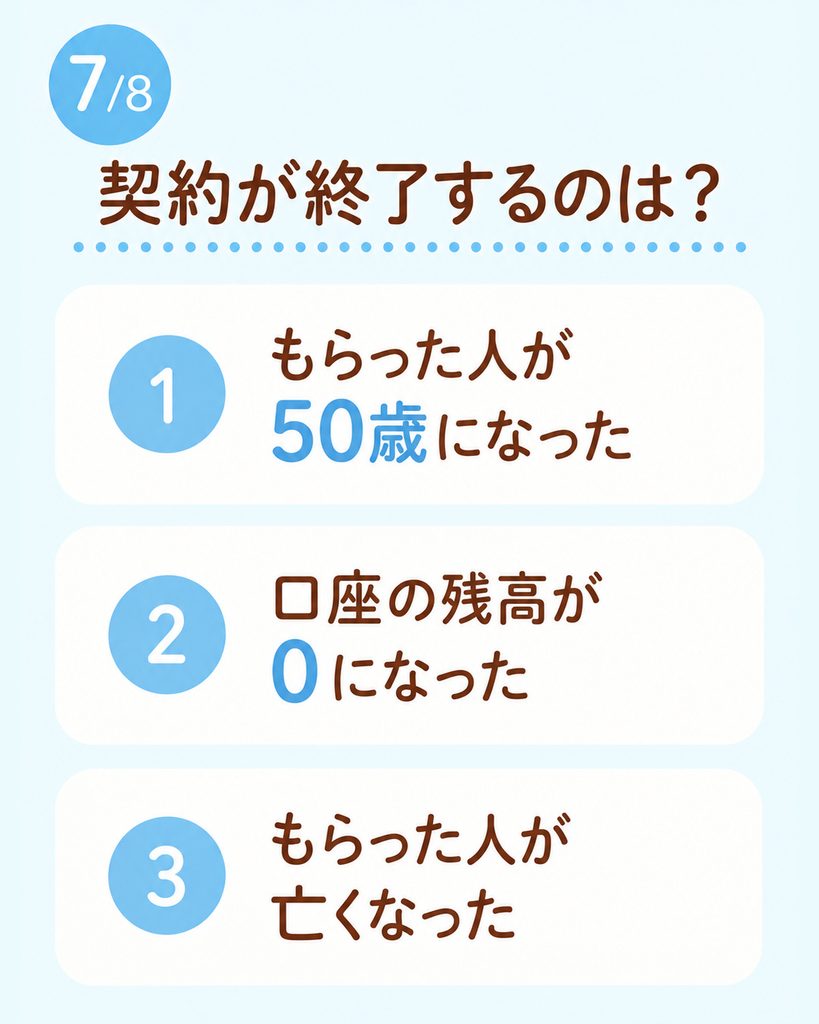
契約が終了するのは、次のような場合です。
- もらった人が50歳になった
- 口座の残高が0になった
- もらった人が亡くなった
契約終了時にお金が残っていたら?
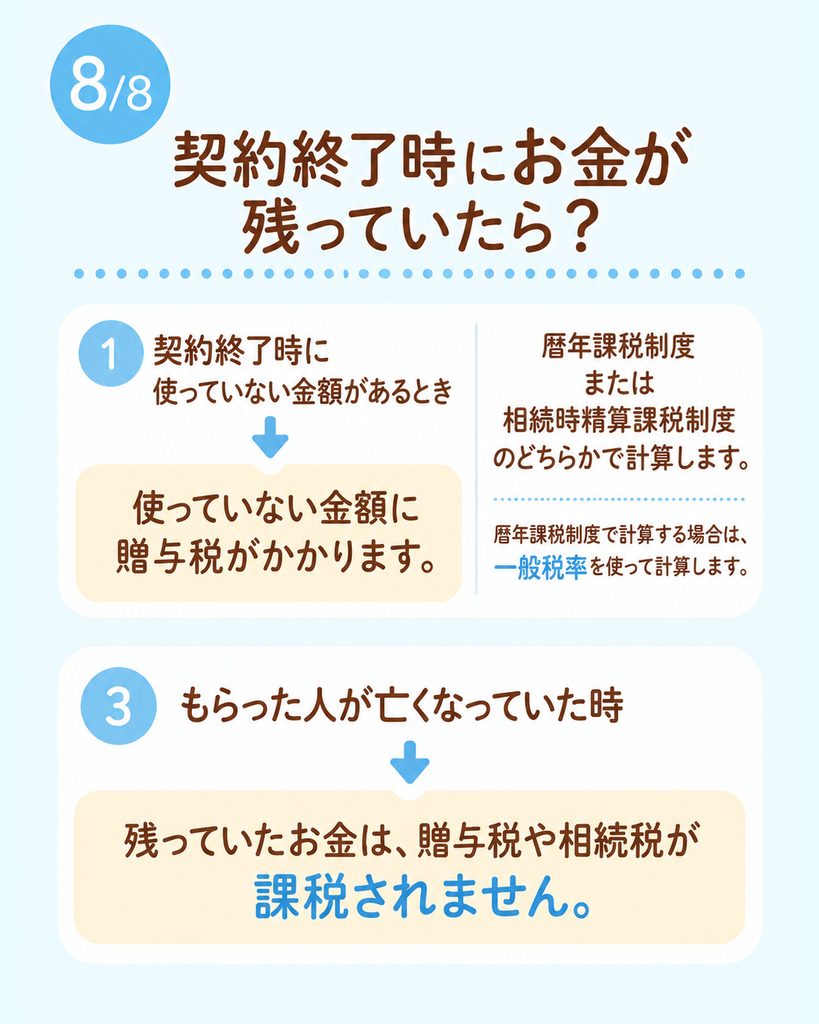
契約終了時に使っていない金額がある場合には、
使っていない金額に贈与税がかかります。
贈与税は、
- 暦年課税制度
- 相続時精算課税制度
のどちらかで計算します。
暦年課税制度で計算する場合には、一般税率を使って計算します。
一方、もらった人が亡くなって契約が終了した場合には、残っていたお金について、贈与税や相続税は課税されません。
まとめ
結婚・子育て資金の一括贈与にかかる贈与税の非課税制度では、一定の要件を満たすと、もらった人ごとに1,000万円まで贈与税が非課税になります。
ただし、結婚資金については300万円までです。
また、この制度は「お金をもらえば終わり」というものではありません。
専用口座を作り、必要な申告書を提出し、お金を使った時には領収書等を金融機関等へ提出します。
さらに、お金を使い切る前に贈与した人が亡くなった場合や、契約が終了した時にお金が残っている場合には、相続税や贈与税の取扱いも確認する必要があります。
非課税になる金額だけでなく、もらった後のお金の管理や、残ったお金の取扱いまで含めて確認しておくことが大切です。
※個別の状況によって取扱いが異なる場合があります。