取得した人によって相続税額が高くなる?相続税額の2割加算
人が亡くなったことにより財産を取得した場合、取得した人によっては相続税額が高くなる場合があります。
どんな場合でしょうか?
まずは基本:財産の取得とは
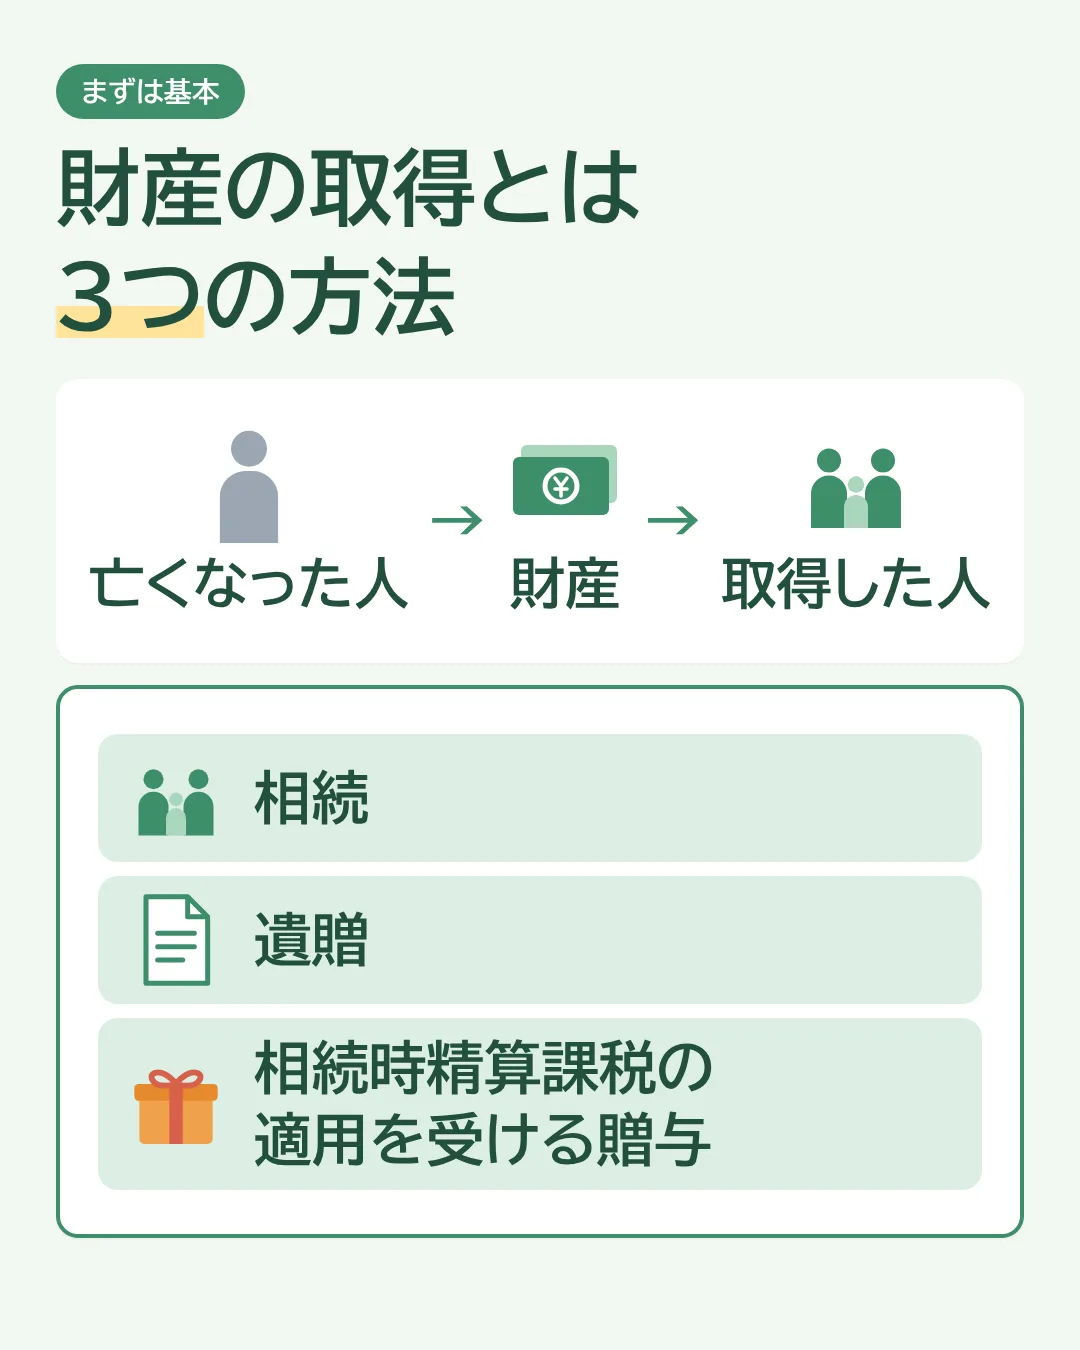
ここでいう財産の取得とは、相続、遺贈、相続時精算課税の適用を受ける贈与により財産を取得することをいいます。
くわしくは「相続時精算課税制度とは?贈与税の計算方法と注意点をわかりやすく解説」をご覧ください。
相続と遺贈
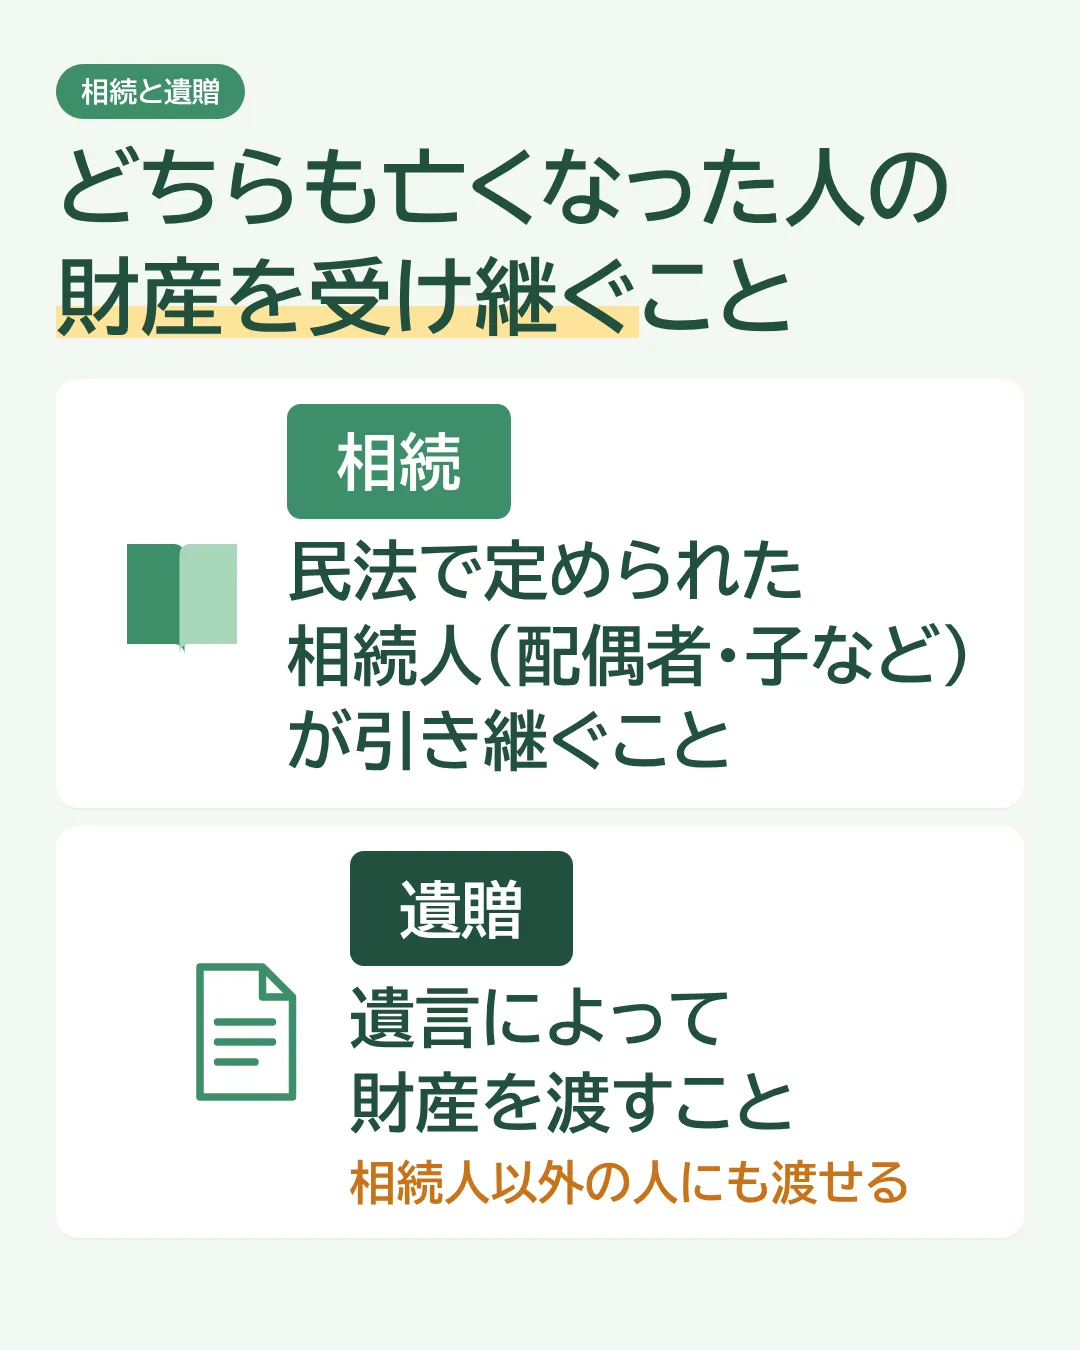
どちらも亡くなった人(被相続人)の財産を受け継ぐことです。
- 相続:民法で定められた相続人(配偶者・子など)が引き継ぐこと
- 遺贈:遺言によって財産を渡すこと(相続人以外の人にも渡せる)
2割加算の対象になる人
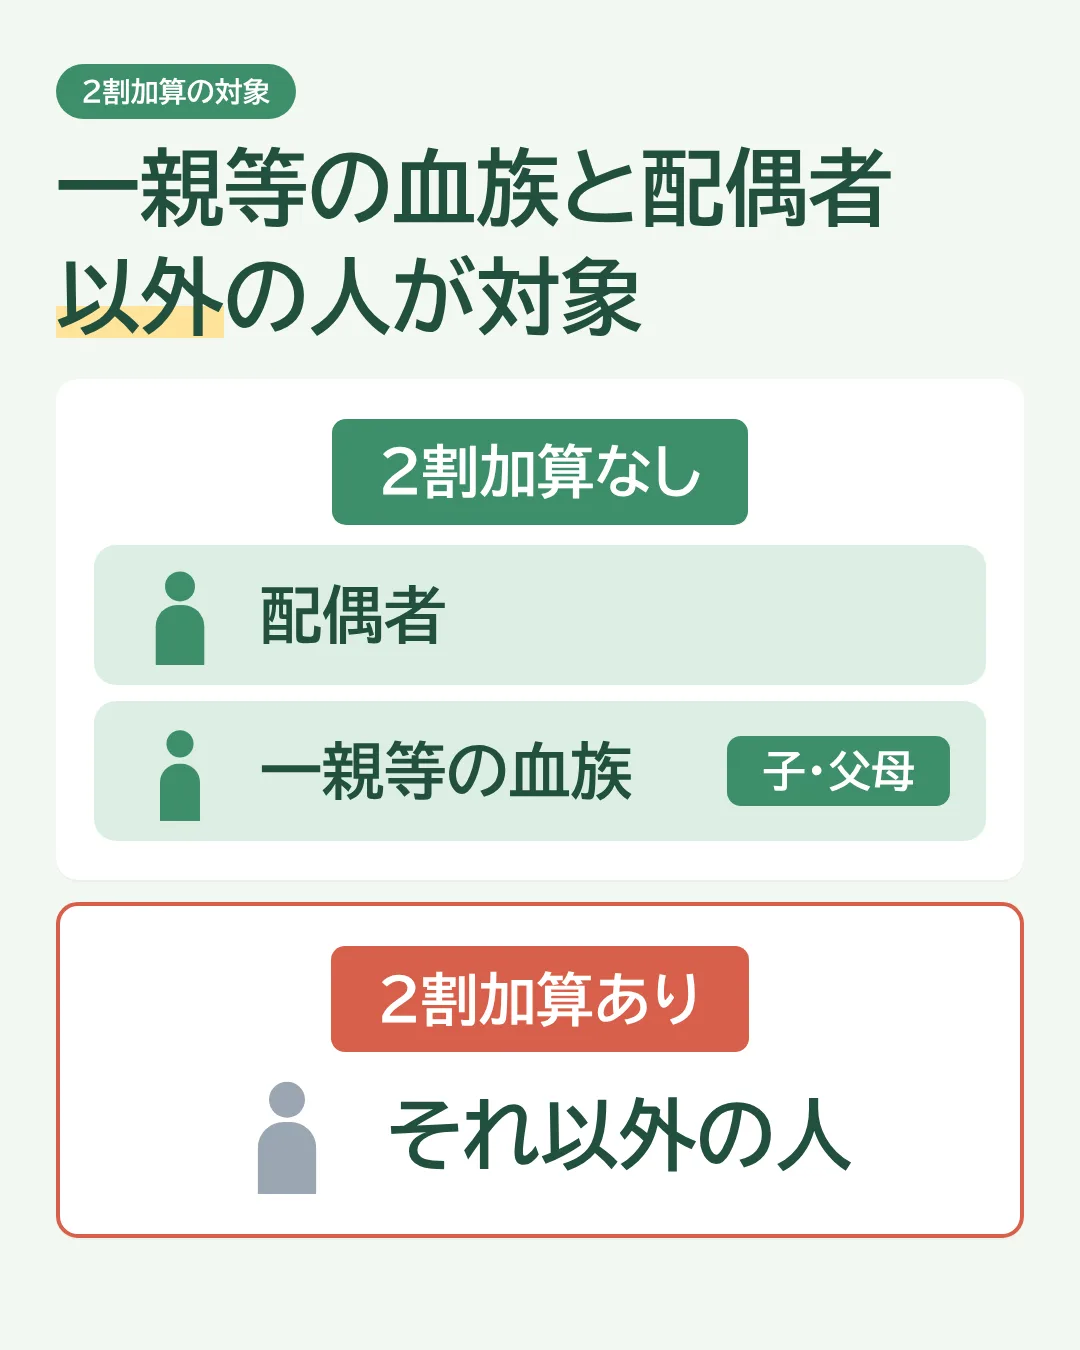
亡くなった人の一親等の血族と配偶者以外の人が財産を取得した場合です。
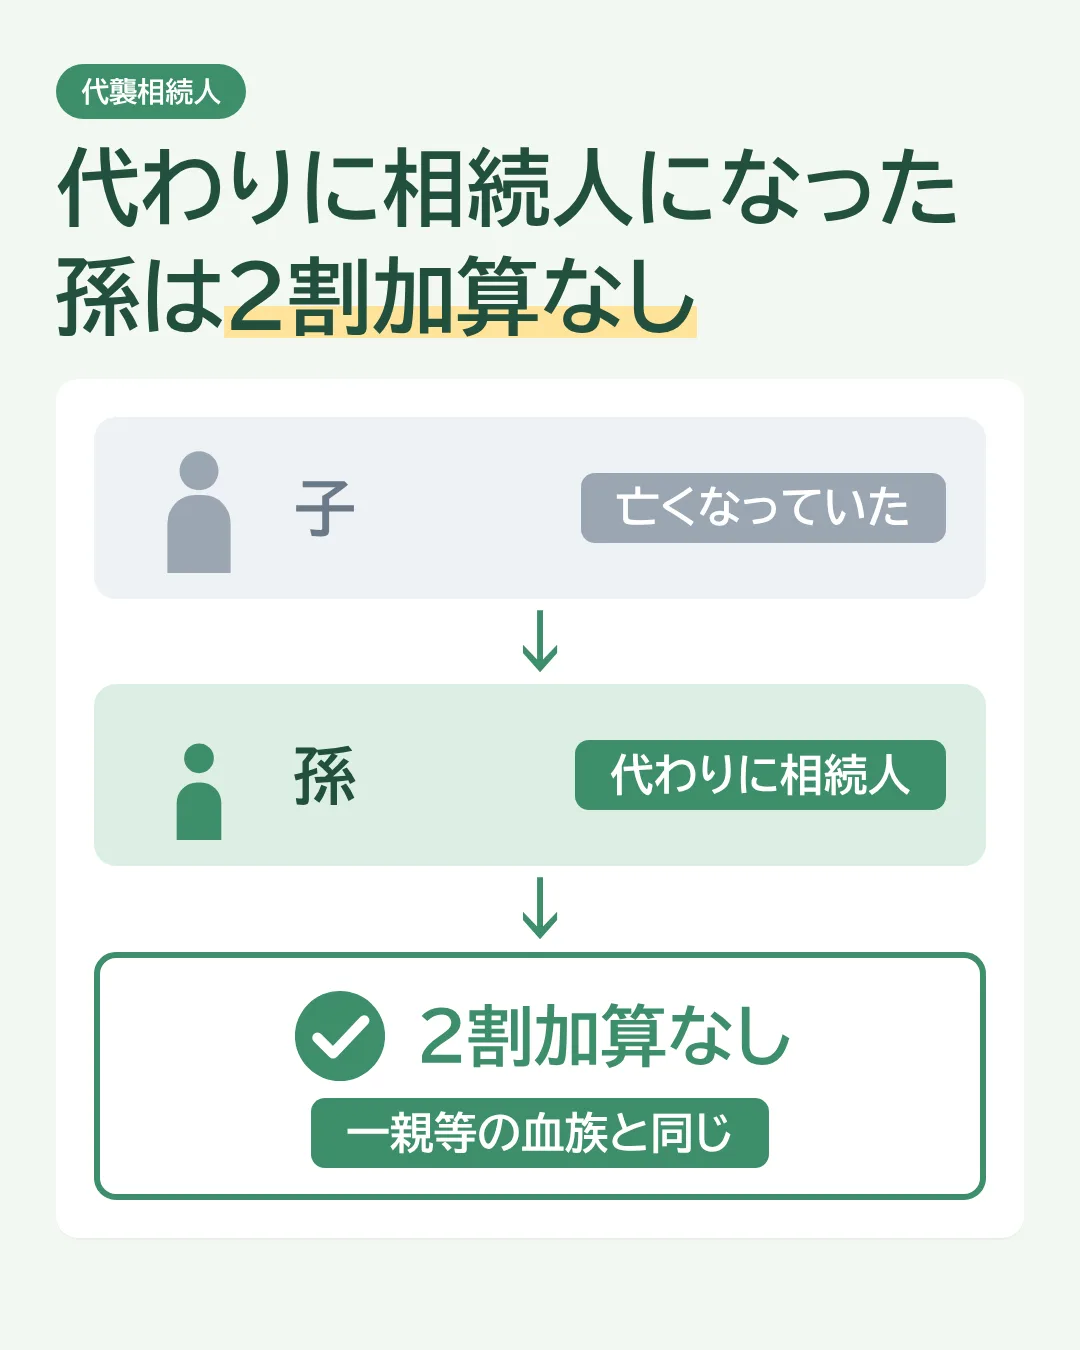
代わりに相続人になった孫は2割加算なし
亡くなった人の子が既に死亡していて、孫などが代わりに相続人になった場合(以下、代襲相続人といいます。)は、一親等の血族と同じく2割加算の対象外です。
子が相続欠格・廃除により相続権を失い、孫などが代わりに相続人になった場合も同じです。
くわしくは「相続が起きたとき、誰が優先して遺産をもらえる?相続人の順位と法定相続分」をご覧ください。
2割加算になる例
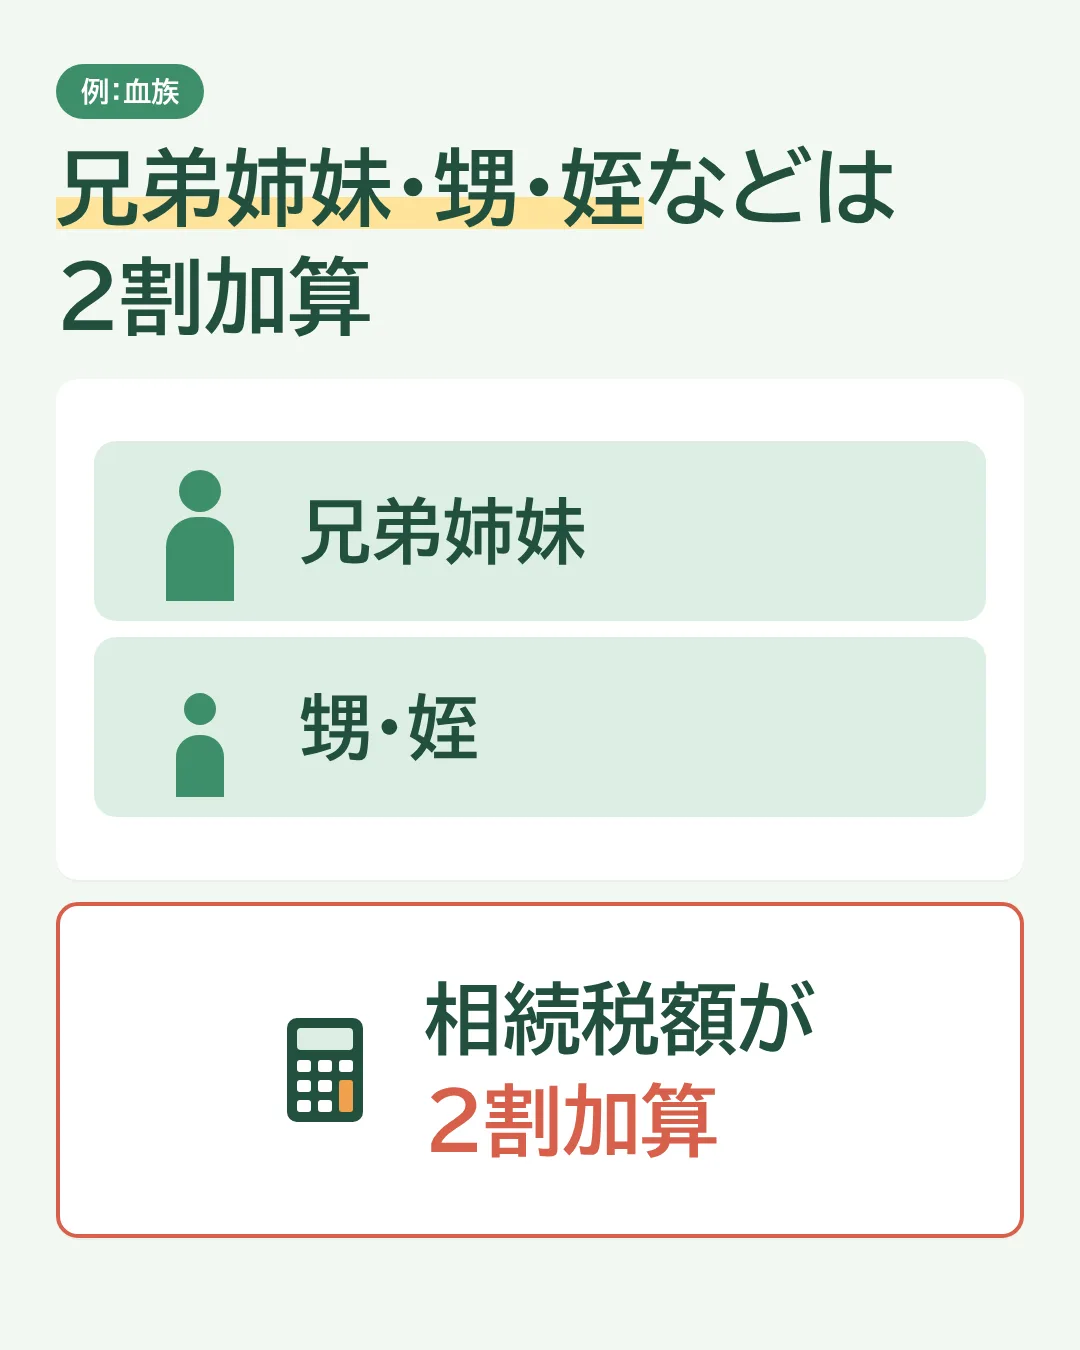
血族
亡くなった人の兄弟姉妹、甥、姪などが財産を取得した場合は、相続税額が2割加算されます。
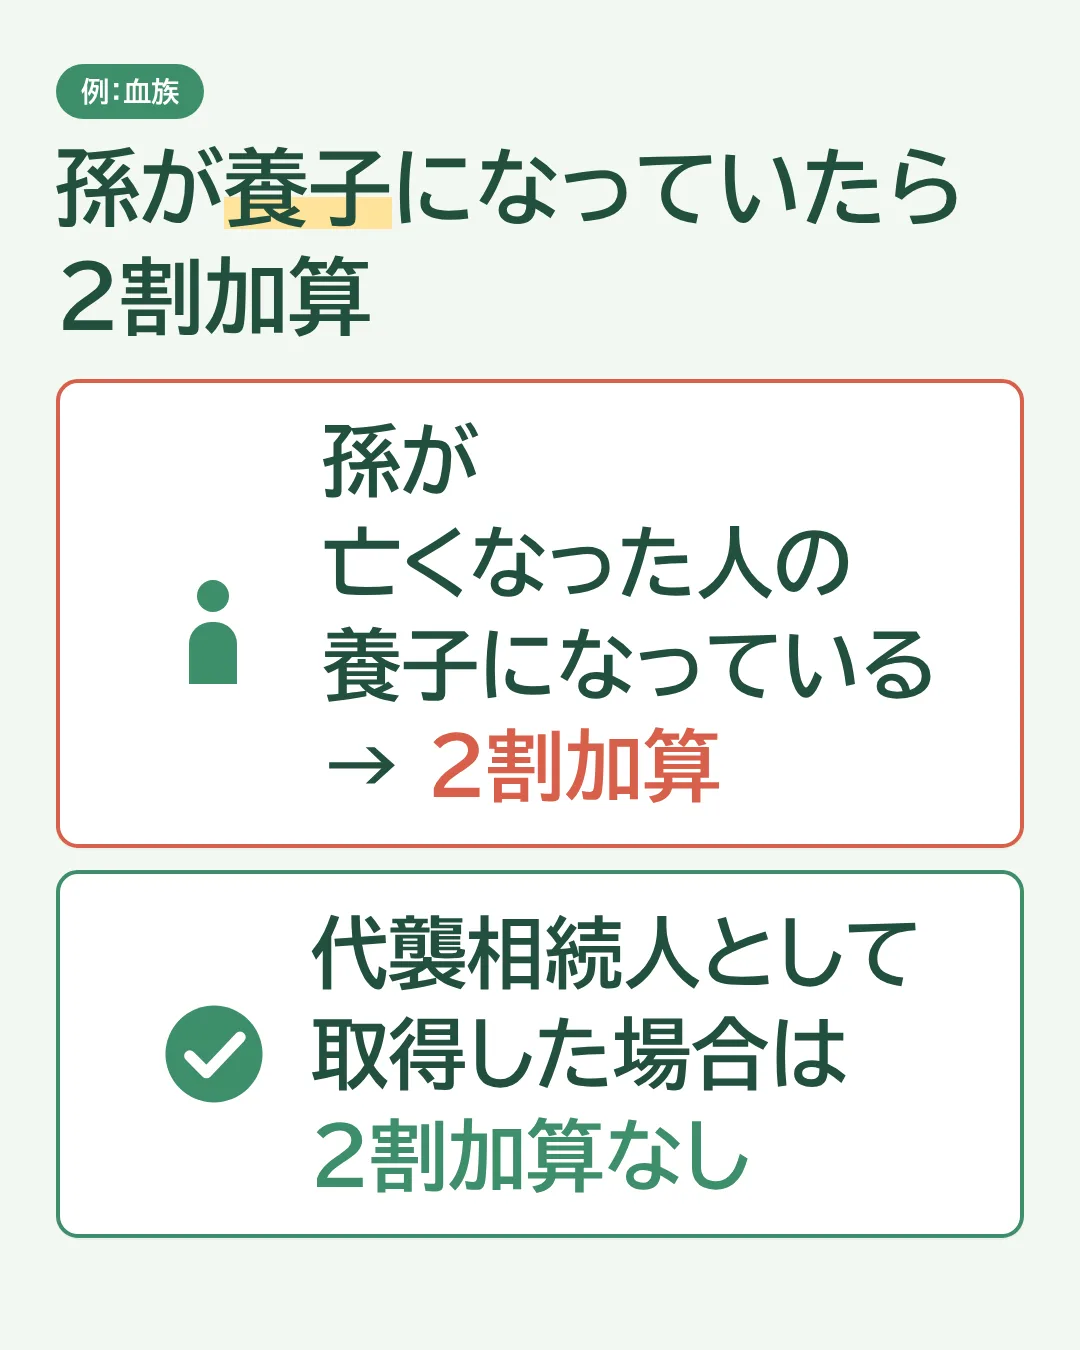
孫が亡くなった人の養子になっていて、財産を取得した場合も2割加算の対象です(代襲相続人として取得した場合を除く。)。
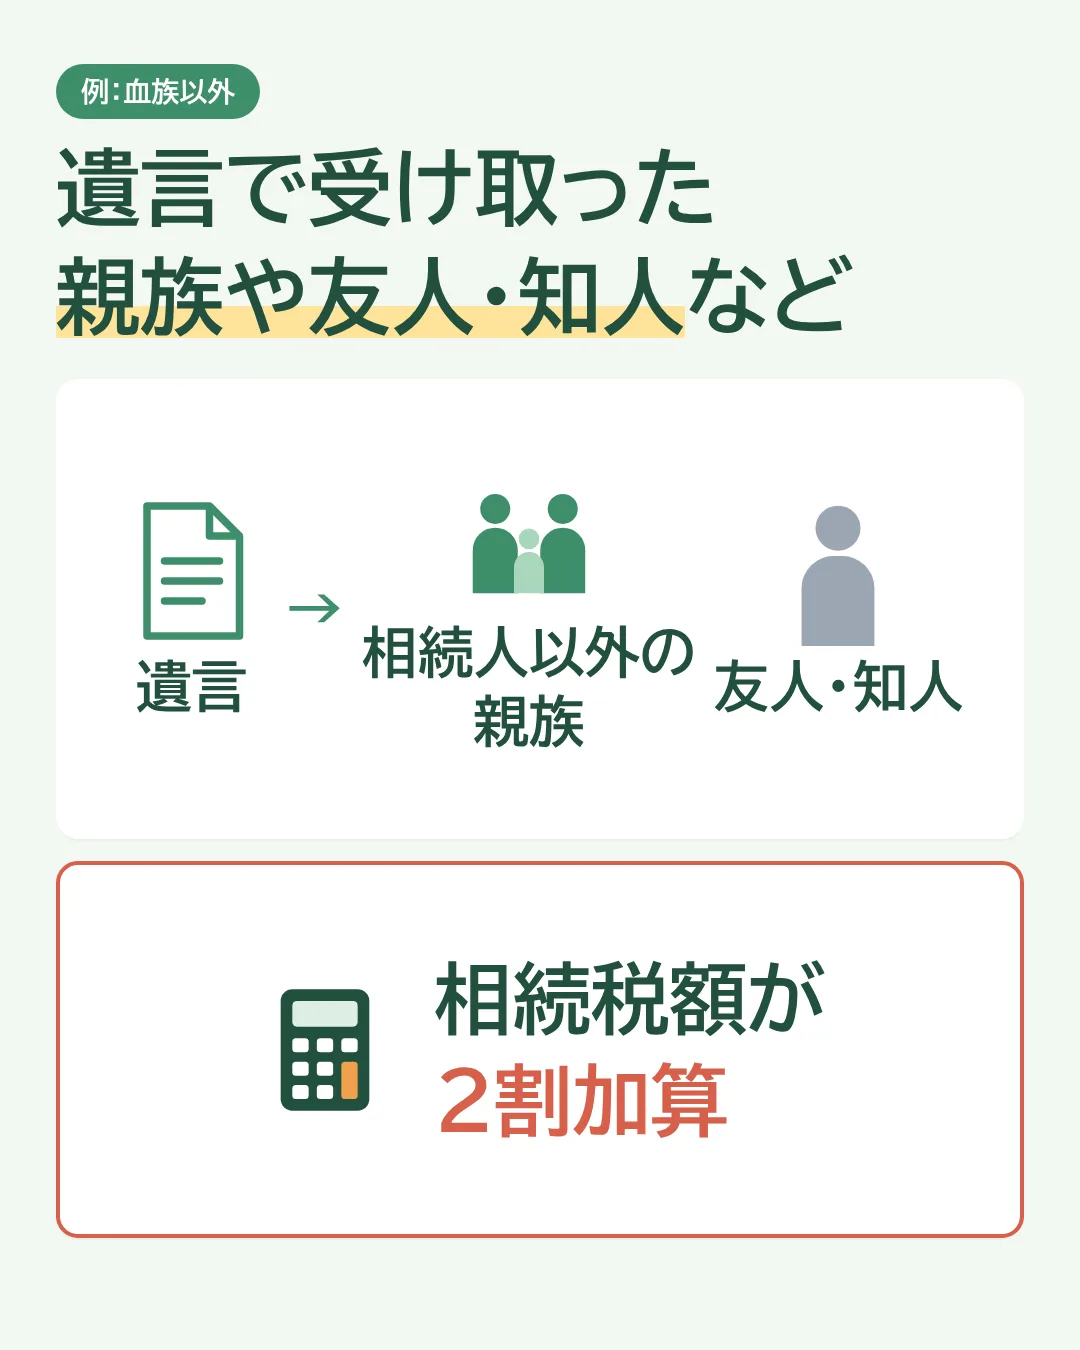
血族以外
遺言により財産を受け取ることになった相続人以外の親族や友人・知人なども、相続税額が2割加算されます。
法人の場合
法人には相続税が課税されません。法人税が課税されます。
人格のない社団や持分の定めのない法人などは、相続税が課税される場合があります。
どのように計算する?
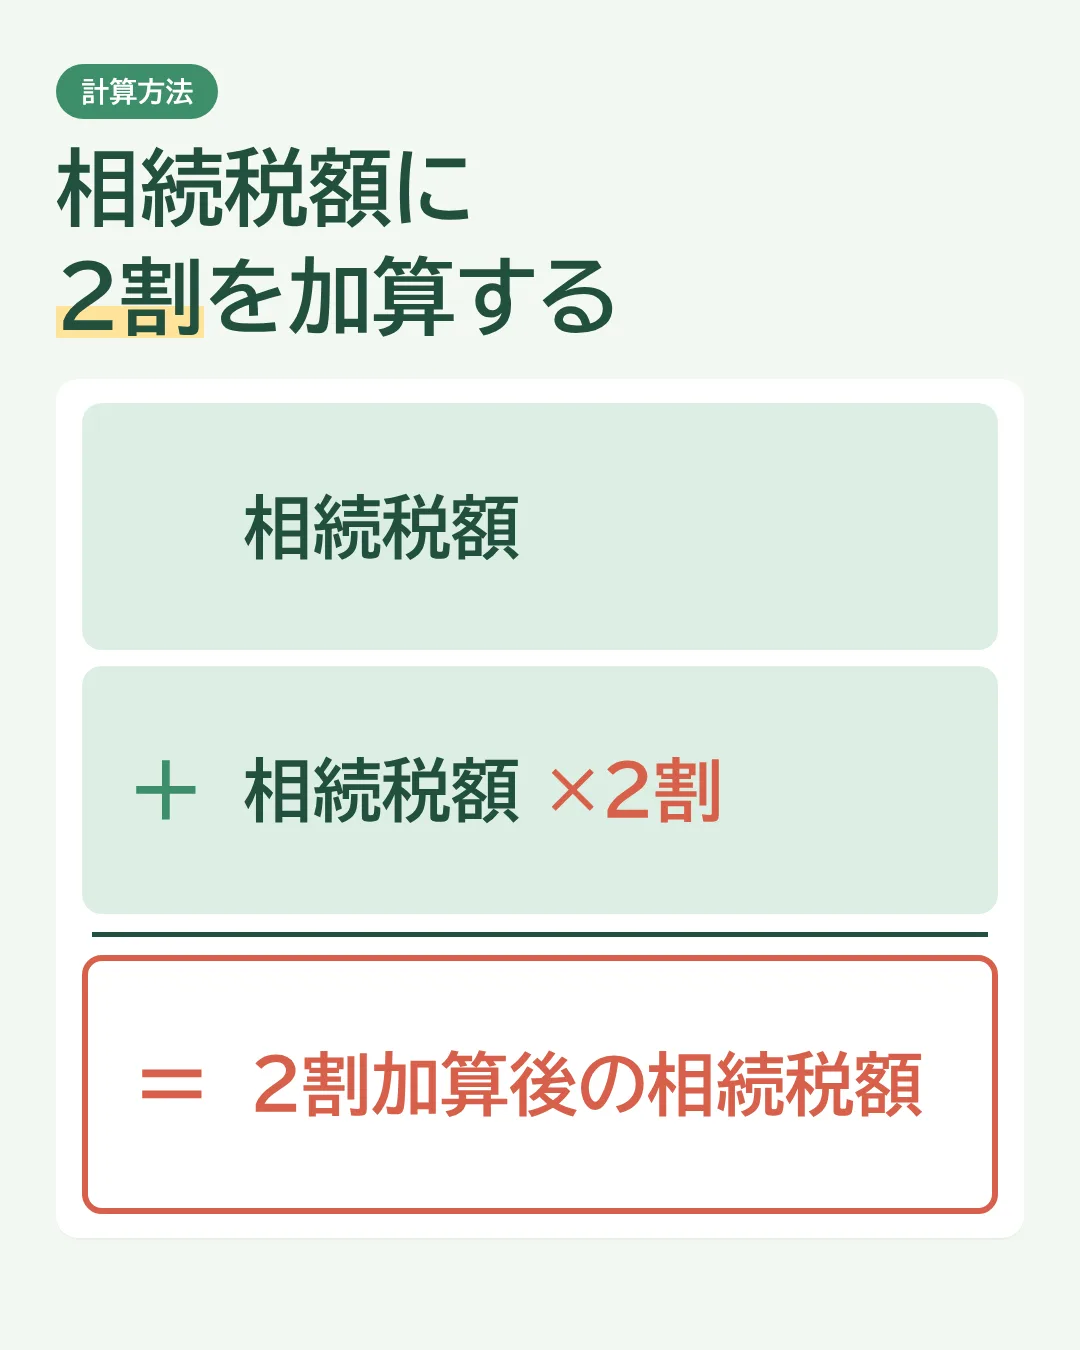
相続税額 + 相続税額×2割 = 2割加算後の相続税額 となります。
まとめ
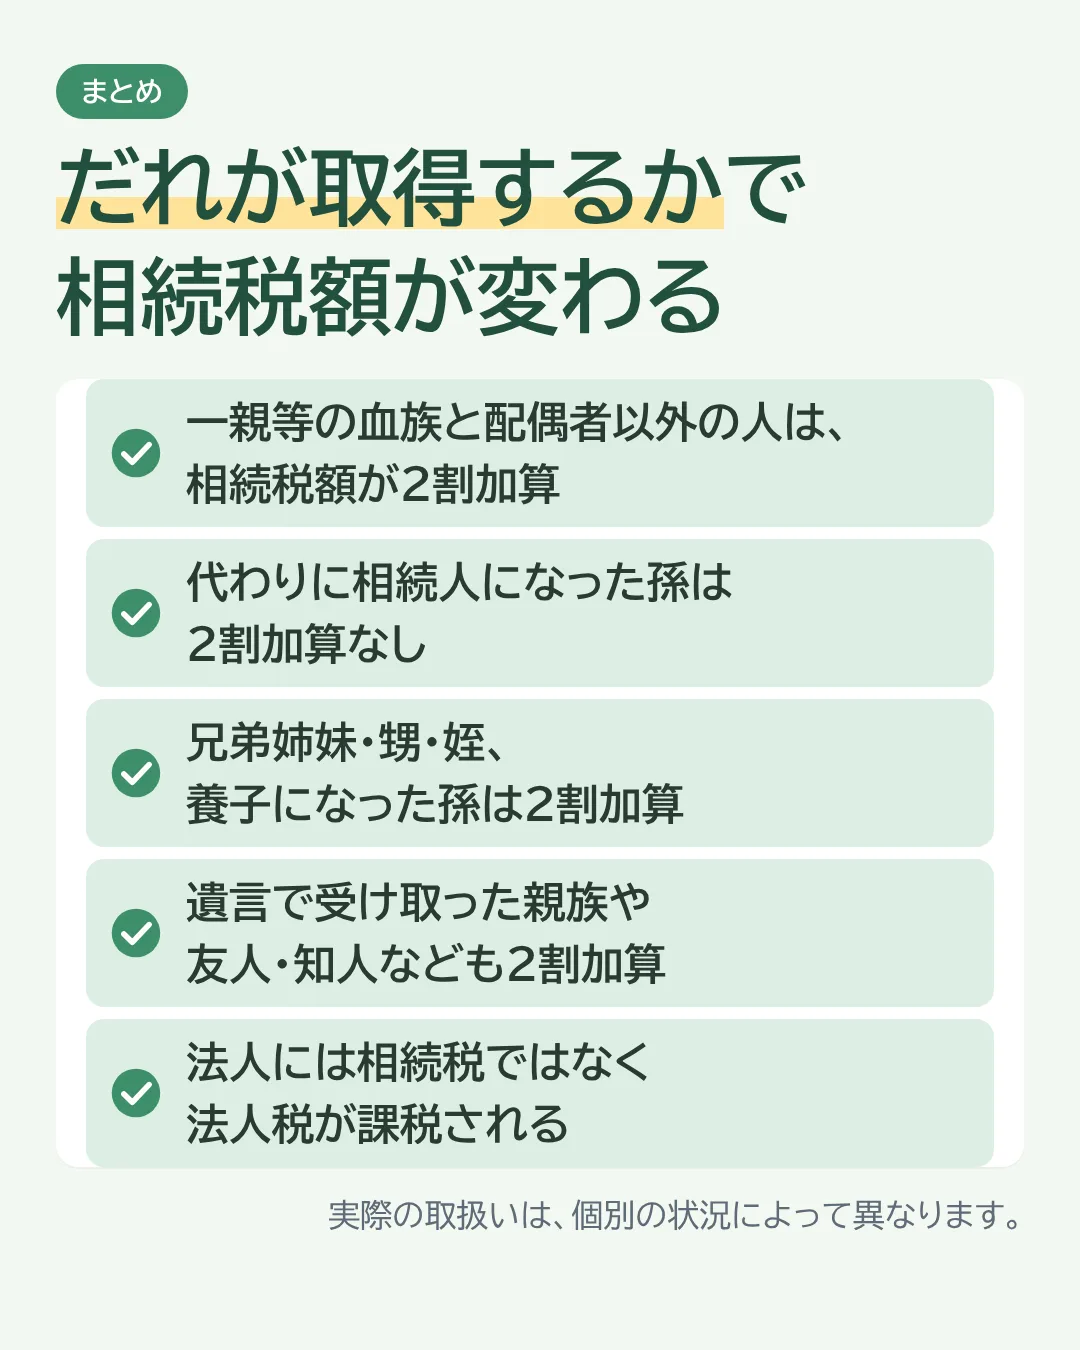
- 一親等の血族と配偶者以外の人は、相続税額が2割加算
- 代わりに相続人になった孫(代襲相続人)は2割加算なし
- 兄弟姉妹・甥・姪、養子になった孫は2割加算
- 遺言で受け取った親族や友人・知人なども2割加算
- 法人には相続税ではなく法人税が課税される
関連記事
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。