親が亡くなる直前に子が引き出した預金、相続税はどうなる?
親が亡くなる直前に、子が親の口座から預金を引き出すことがあります。 「親の口座から引き出したお金だから、相続税の計算対象にはならない」と思っていませんか。
実は、引き出したお金を何に使ったかによって、取扱いが変わります。 この記事では、使い道を3つのケースに分けて説明します。
踏みたい場所にジャンプ
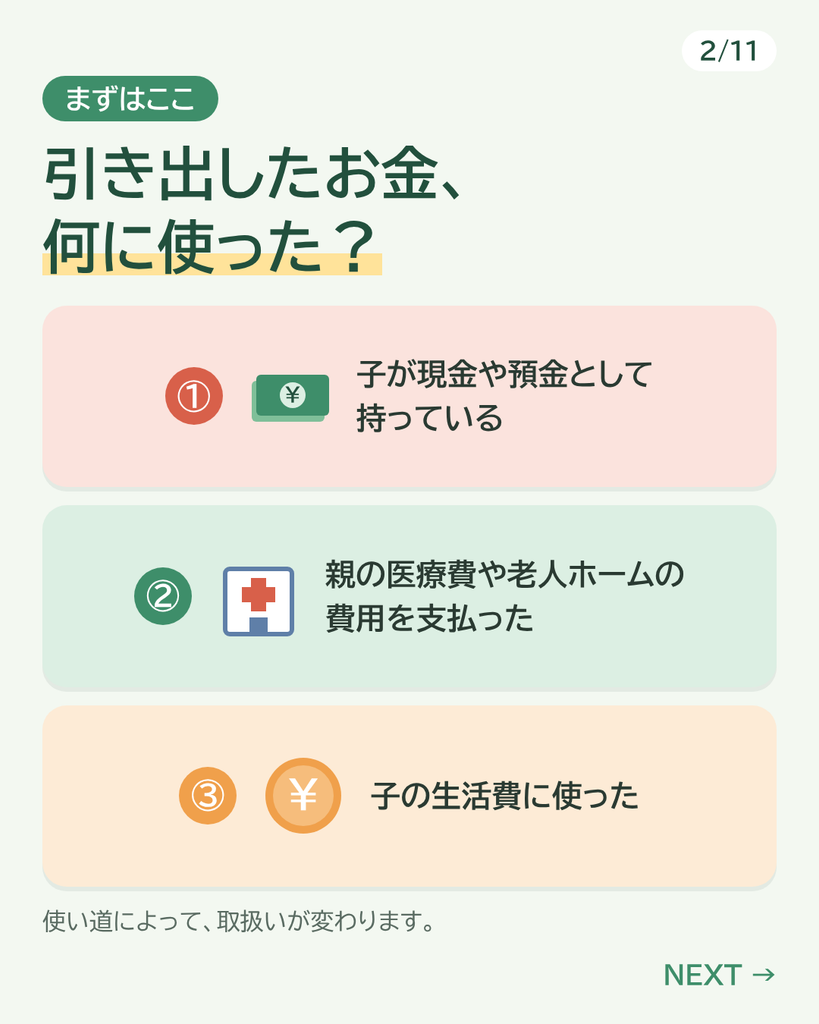
引き出したお金、何に使った?
- 子が現金や預金として持っている
- 親の医療費や老人ホームの費用を支払った
- 子の生活費に使った
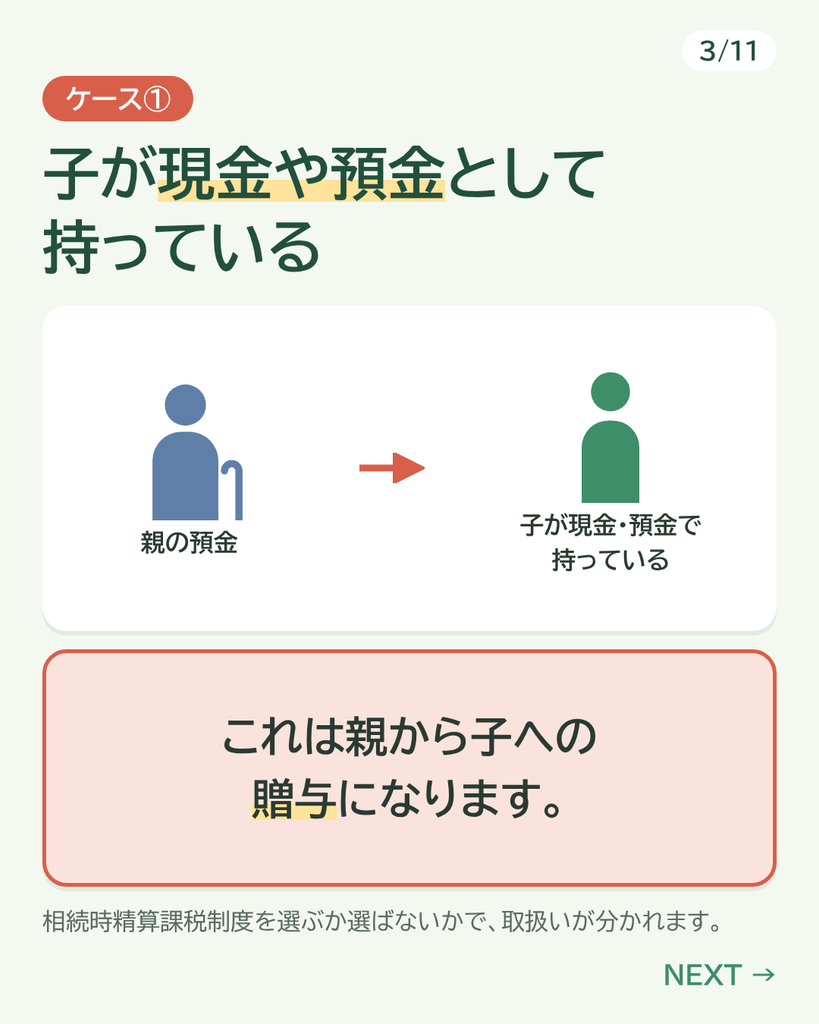
ケース① 子が現金や預金として持っている
引き出したお金を、子が現金や預金として持っている場合。 これは親から子への贈与になります。
このとき、相続時精算課税制度を選ぶかどうかで、取扱いが分かれます。
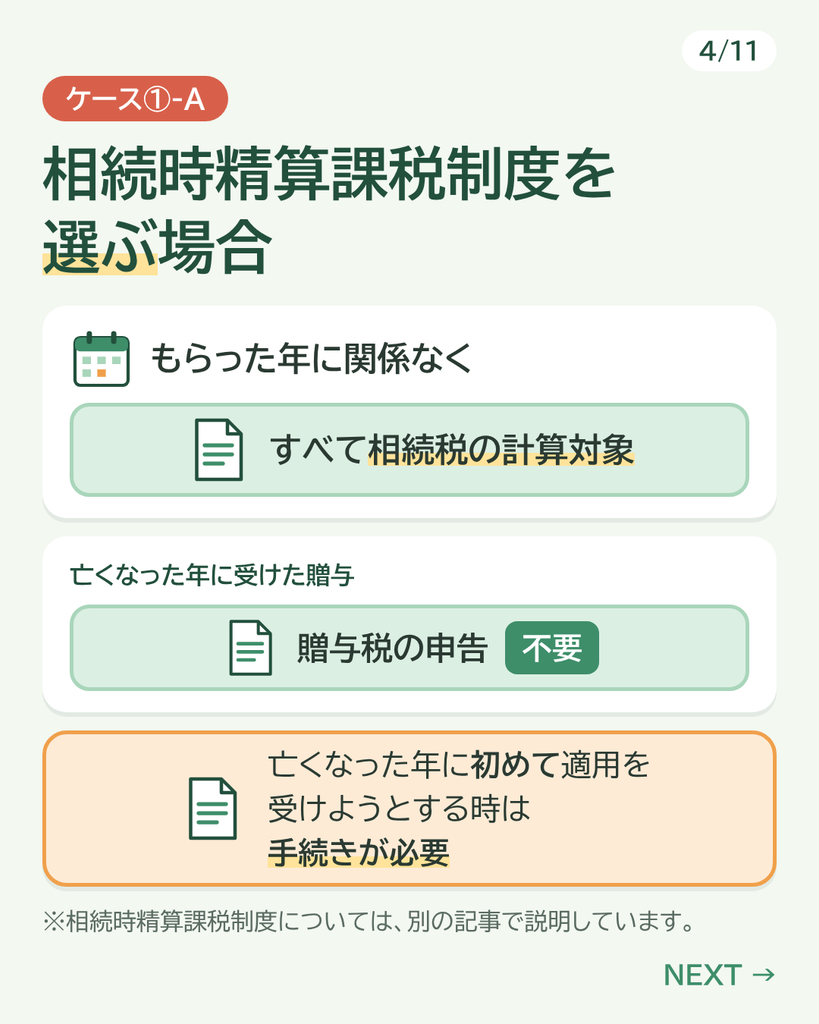
相続時精算課税制度を選ぶ場合
相続時精算課税制度を選んだ場合は、もらった年に関係なく、すべて相続税の計算対象です。
亡くなった年に受けた贈与は、贈与税の申告はいりません。
ただし、亡くなった親からの贈与について、亡くなった年に初めて相続時精算課税制度の適用を受けようとする時は、手続きが必要です。
※相続時精算課税制度については、別の記事で説明しています。
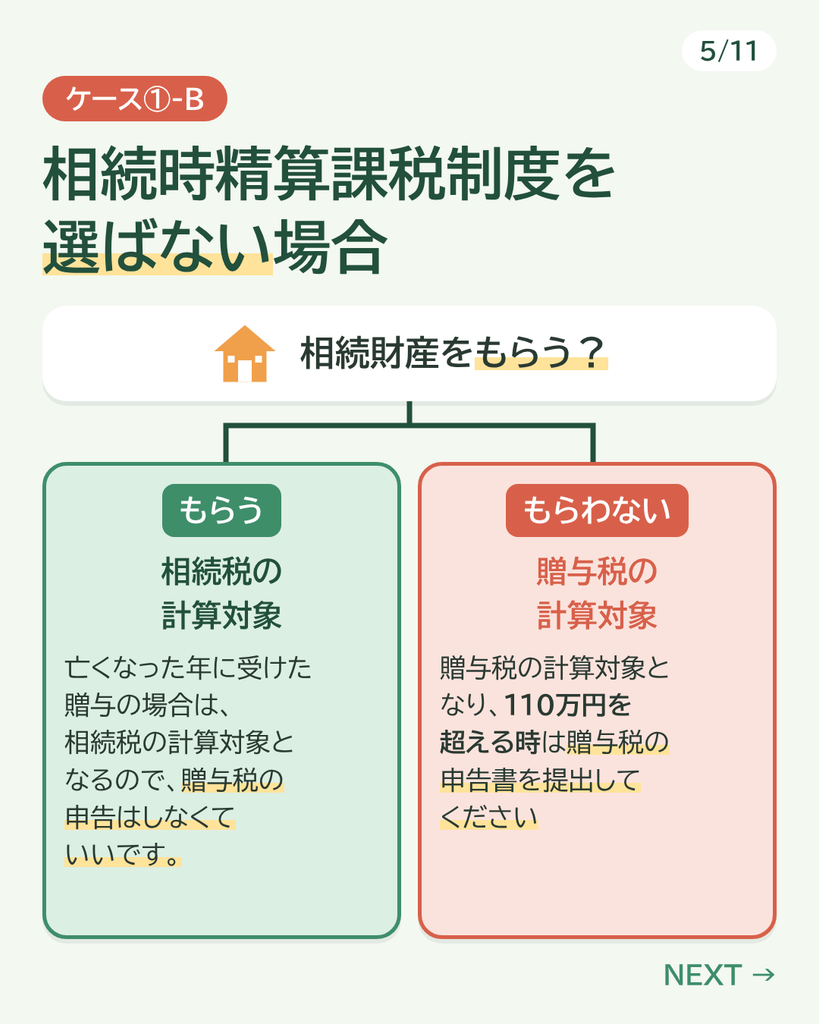
相続時精算課税制度を選ばない場合
相続財産をもらう場合 亡くなった年に受けた贈与の場合は、相続税の計算対象となるので、贈与税の申告はしなくていいです。
相続財産をもらわない場合 贈与税の計算対象となり、110万円を超える時は贈与税の申告書を提出してください。
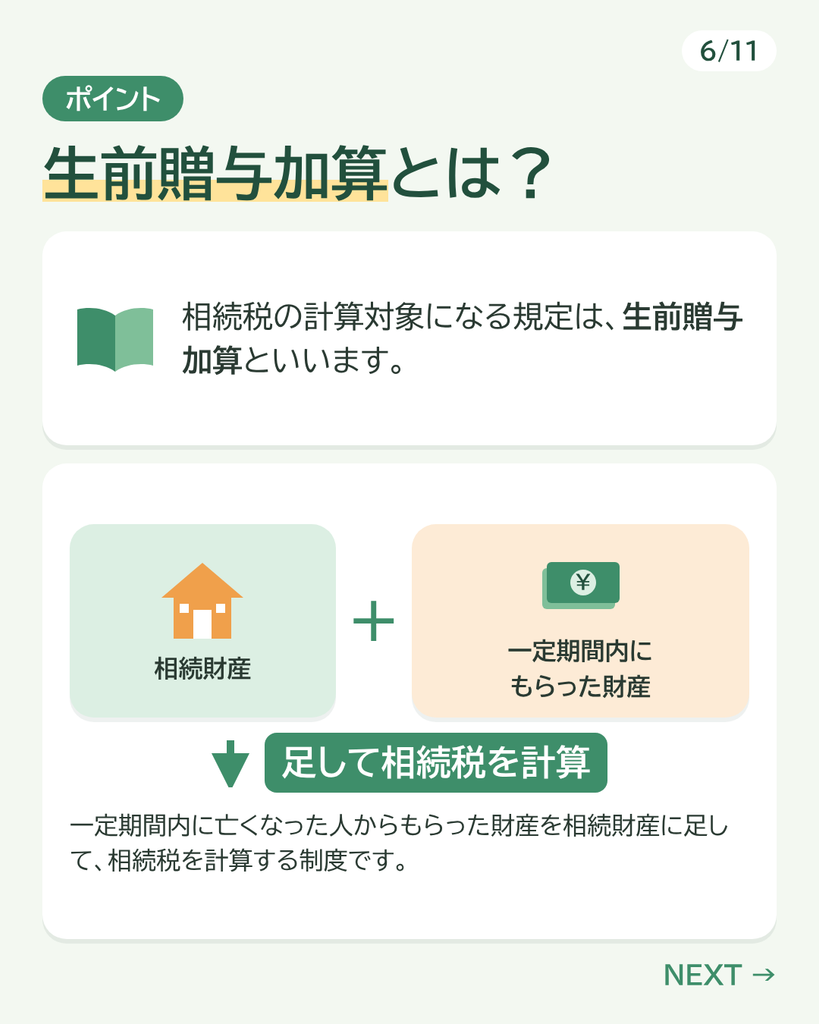
生前贈与加算とは
相続税の計算対象になる規定は、生前贈与加算といいます。 一定期間内に亡くなった人からもらった財産を相続財産に足して、相続税を計算する制度です。
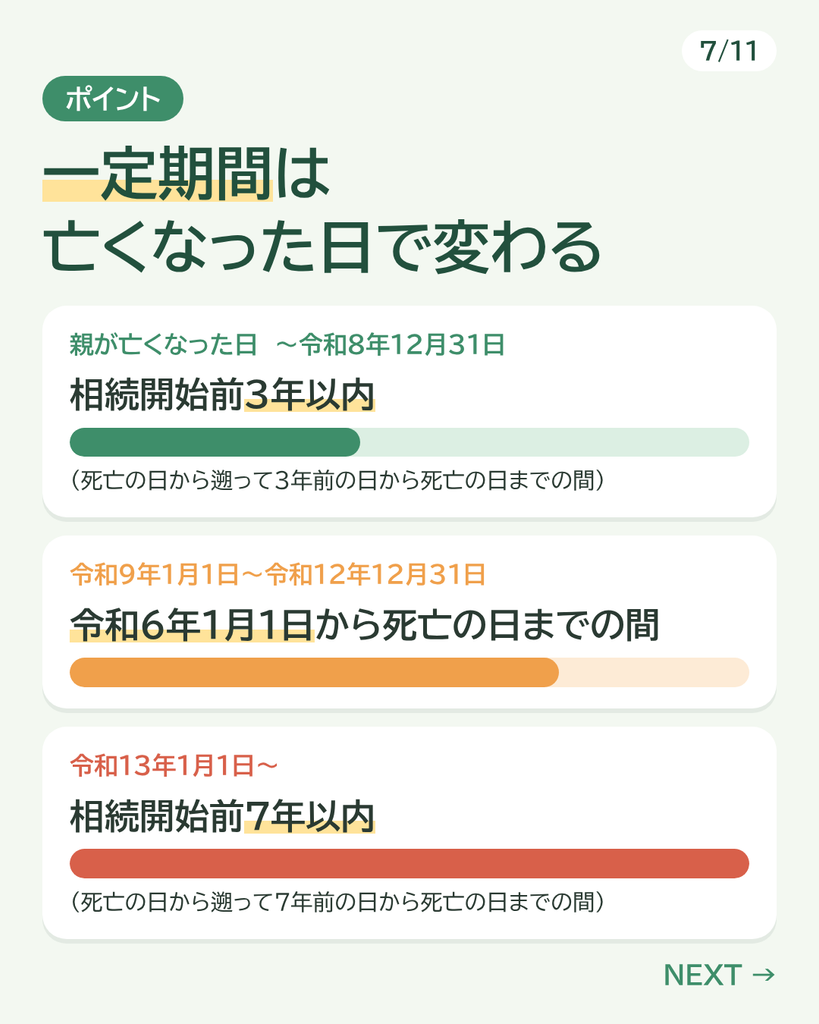
この「一定期間」は、親が亡くなった日によって変わります。
| 親が亡くなった日 | 加算対象期間 |
| ~令和8年12月31日 | 相続開始前3年以内(死亡の日から遡って3年前の日から死亡の日までの間) |
| 令和9年1月1日~令和12年12月31日 | 令和6年1月1日から死亡の日までの間 |
| 令和13年1月1日~ | 相続開始前7年以内(死亡の日から遡って7年前の日から死亡の日までの間) |
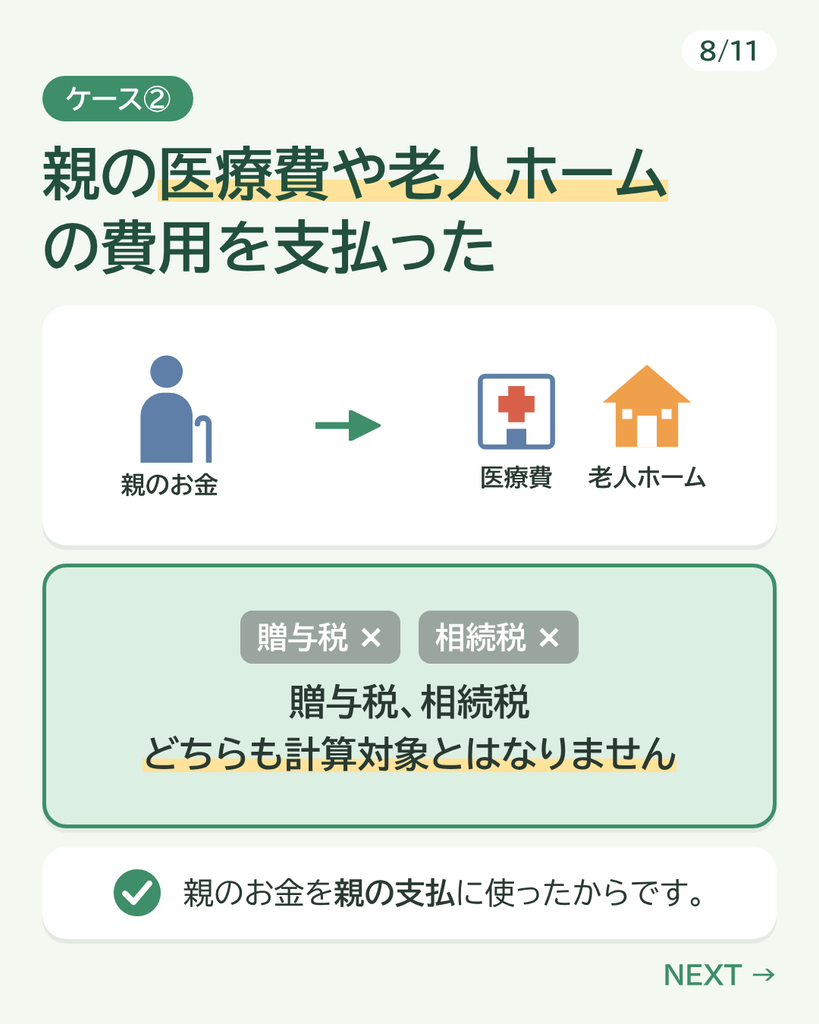
ケース② 親の医療費や老人ホームの費用を支払った
贈与税、相続税どちらも計算対象とはなりません。 親のお金を親の支払に使ったからです。
ケース③ 子の生活費に使った
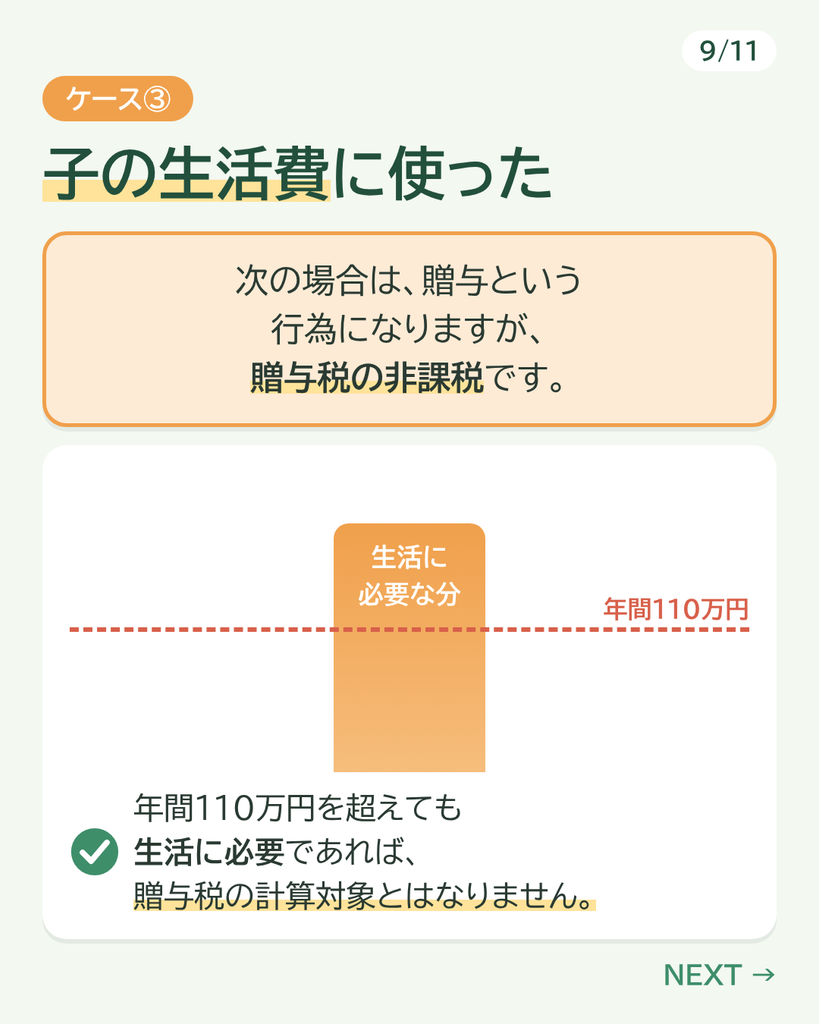
次の場合は、贈与という行為になりますが、贈与税の非課税です。 年間110万円を超えても生活に必要であれば、贈与税の計算対象とはなりません。
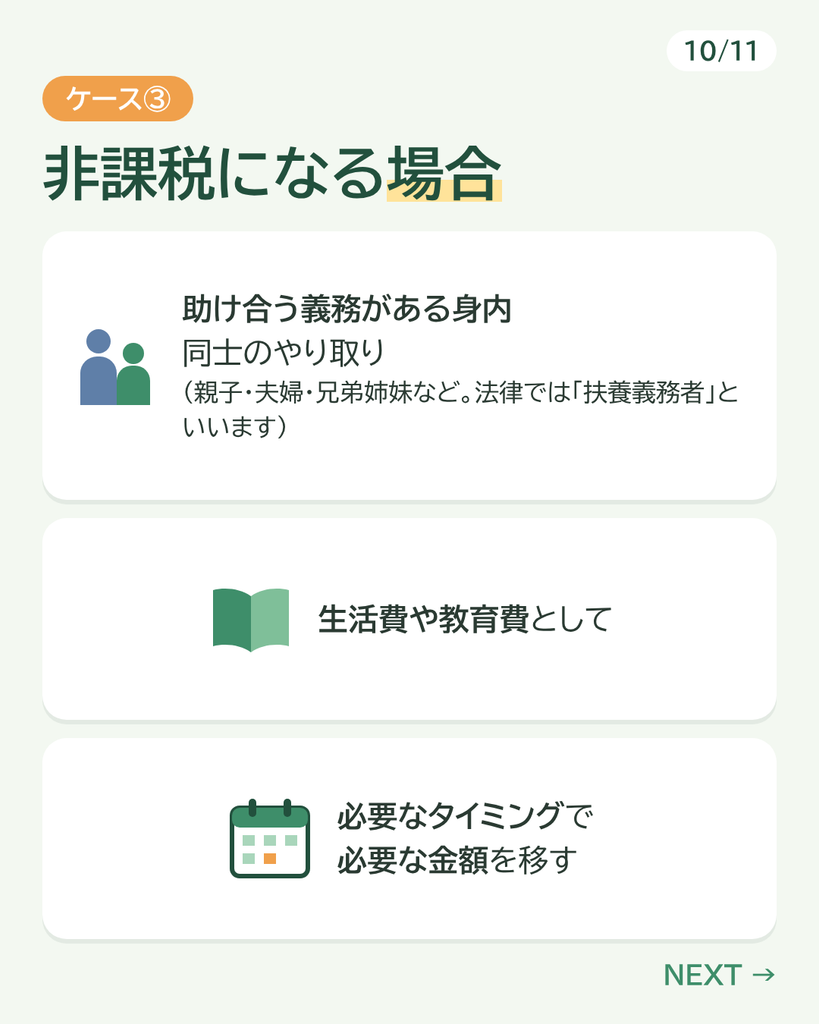
- 助け合う義務がある身内(親子・夫婦・兄弟姉妹など。法律では「扶養義務者」といいます)同士のやり取り
- 生活費や教育費として
- 必要なタイミングで必要な金額を移す
まとめ
| 使い道 | 取扱い |
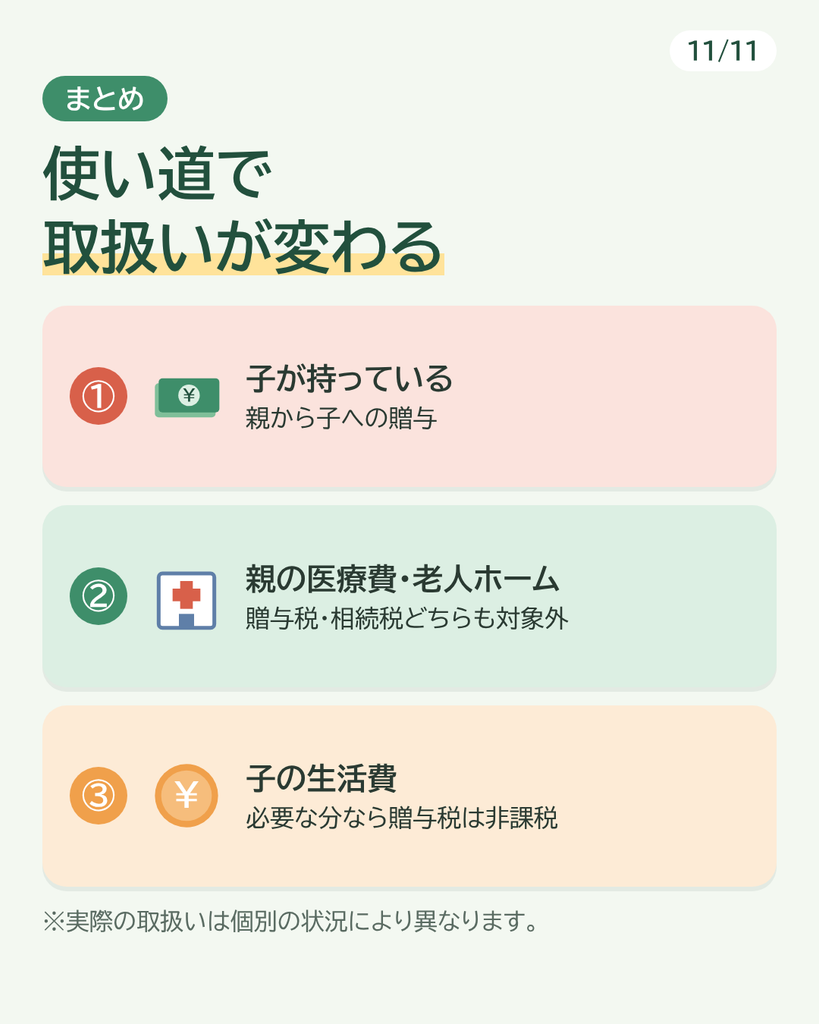
| 子が現金や預金として持っている | 親から子への贈与(相続時精算課税制度の選択や相続財産をもらうかで、相続税・贈与税の対象が分かれる) |
| 親の医療費や老人ホームの費用を支払った | 贈与税・相続税どちらも計算対象とならない |
| 子の生活費に使った | 生活に必要な分であれば贈与税は非課税 |
- 引き出したお金は、何に使ったかで取扱いが変わります
- 子が持っている場合は贈与となり、相続税や贈与税の計算対象になります
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。