フリマアプリで購入した物の消費税は控除できる?相手方の氏名がわからないときの仕入税額控除
フリマアプリで購入した物の消費税は、仕入税額控除ができるのでしょうか。
相手方の氏名がわからない場合も含めて、整理します。
まずは前提:一般課税の場合だけ関係があります
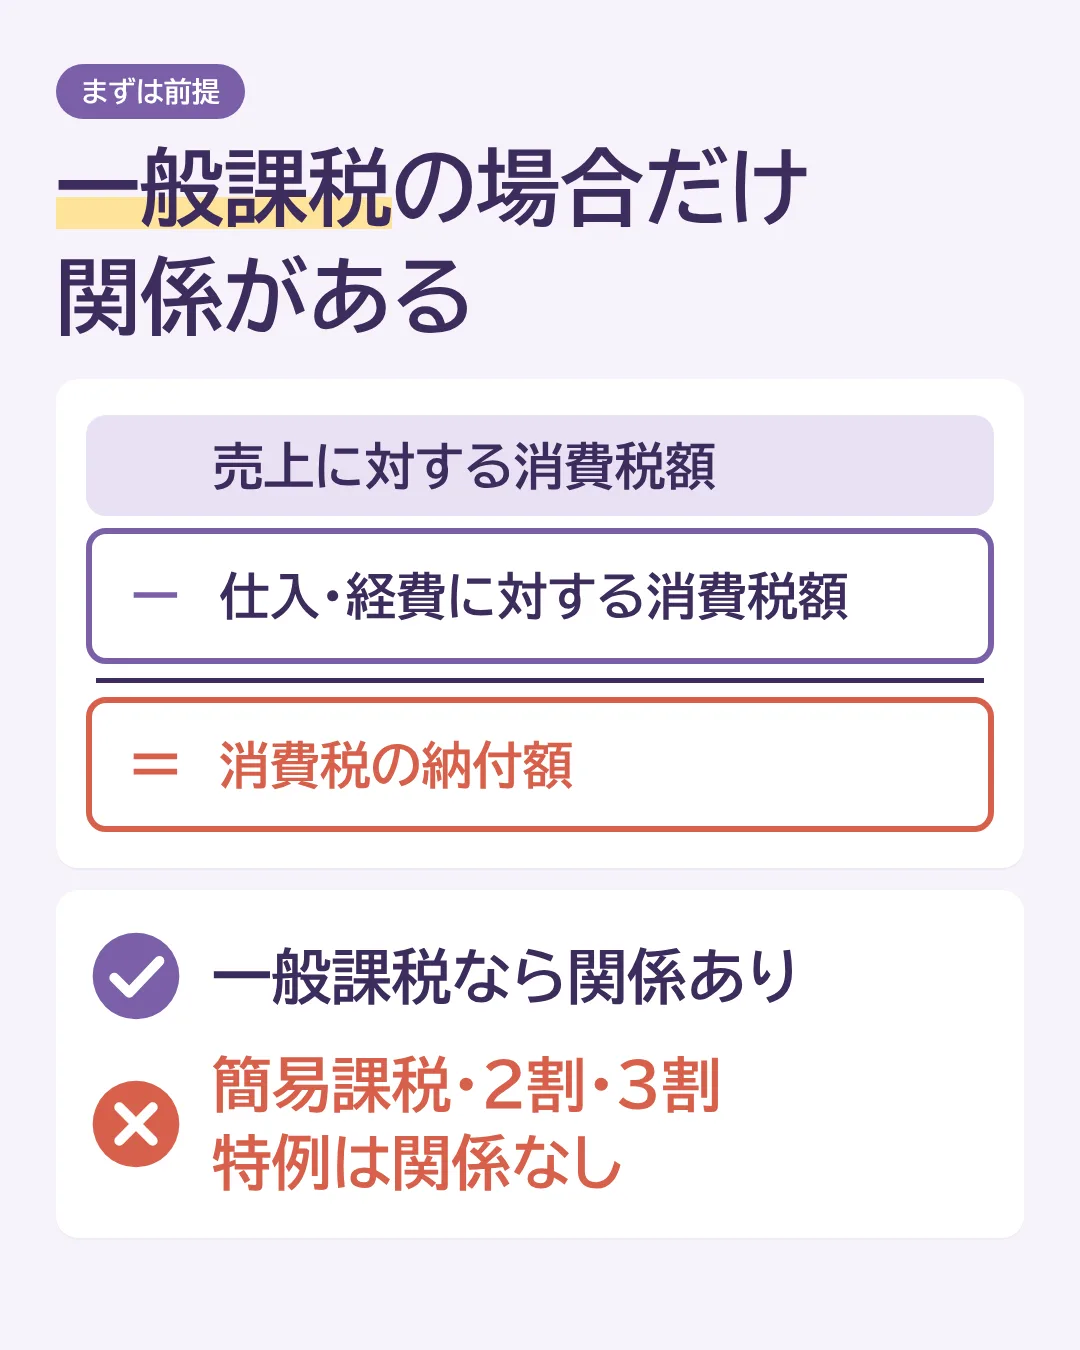
消費税の納付額は、次のように計算します。
消費税の納付額 = 売上に対する消費税額 - 仕入・経費に対する消費税額
この記事の話は、一般課税の場合の消費税の計算方法にだけ関係があります。
消費税の計算方法が、簡易課税制度、2割・3割特例の適用を受けている場合は関係ありません。
くわしくは「消費税はどうやって計算する?一般課税・簡易課税・2割特例をざっくり解説」をご覧ください。
原則:インボイス発行事業者かどうかで変わります
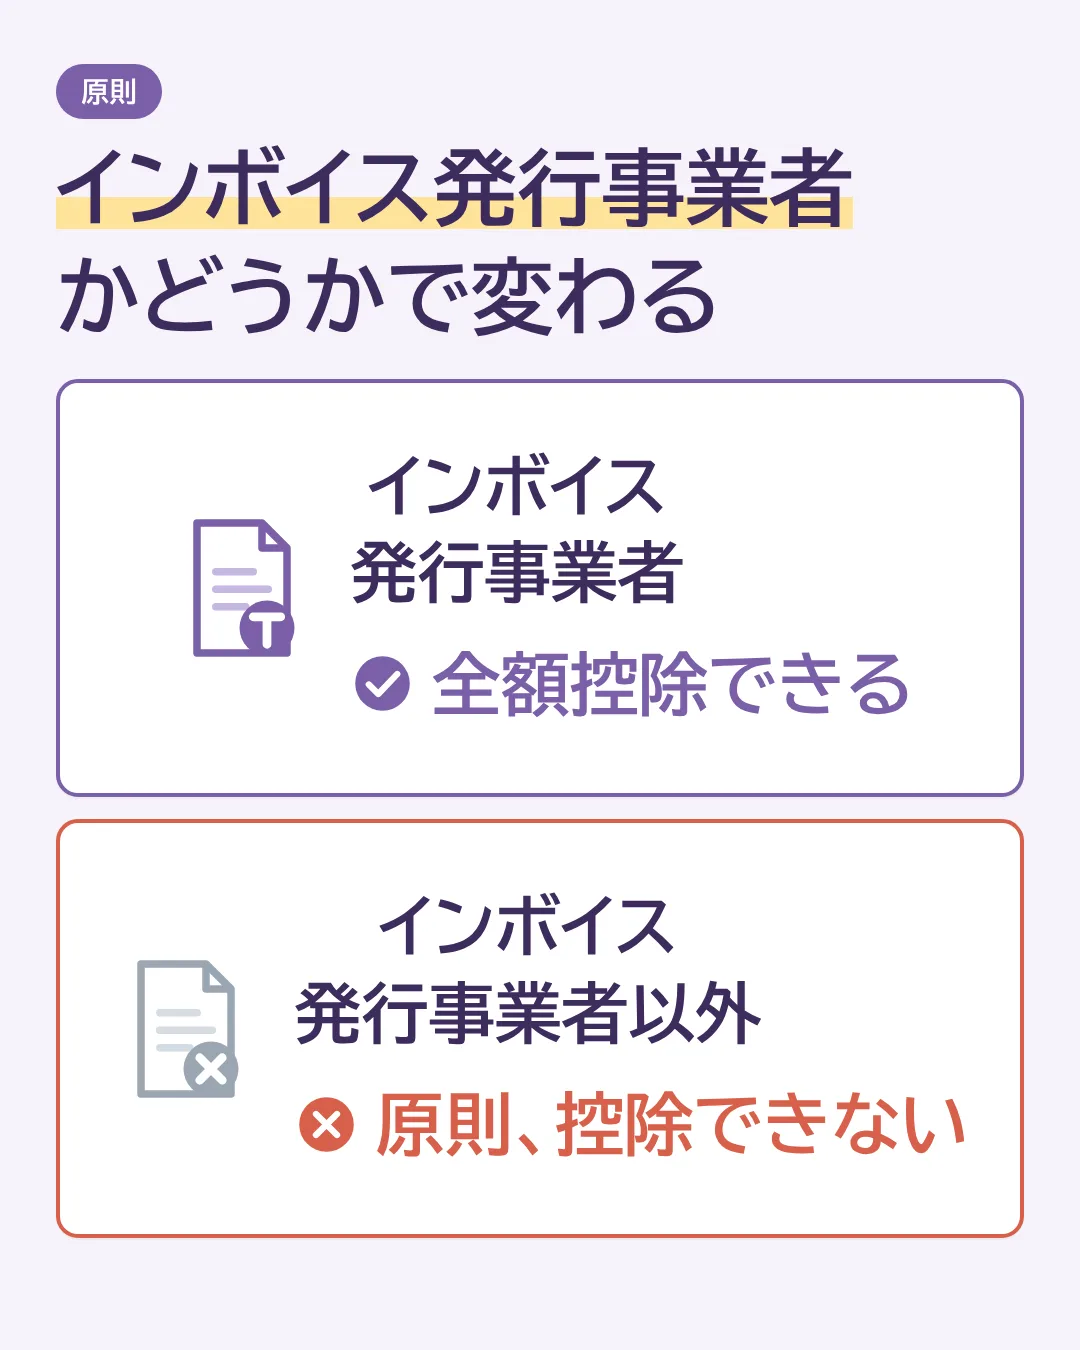
仕入れや経費の支払先がインボイス発行事業者かどうかで、控除できる額が変わります。
- インボイス発行事業者 → 全額控除できる
- インボイス発行事業者以外 → 原則として控除できない
インボイス発行事業者以外からの仕入・経費の特例
① 少額特例(税込1万円未満の取引は全額控除)
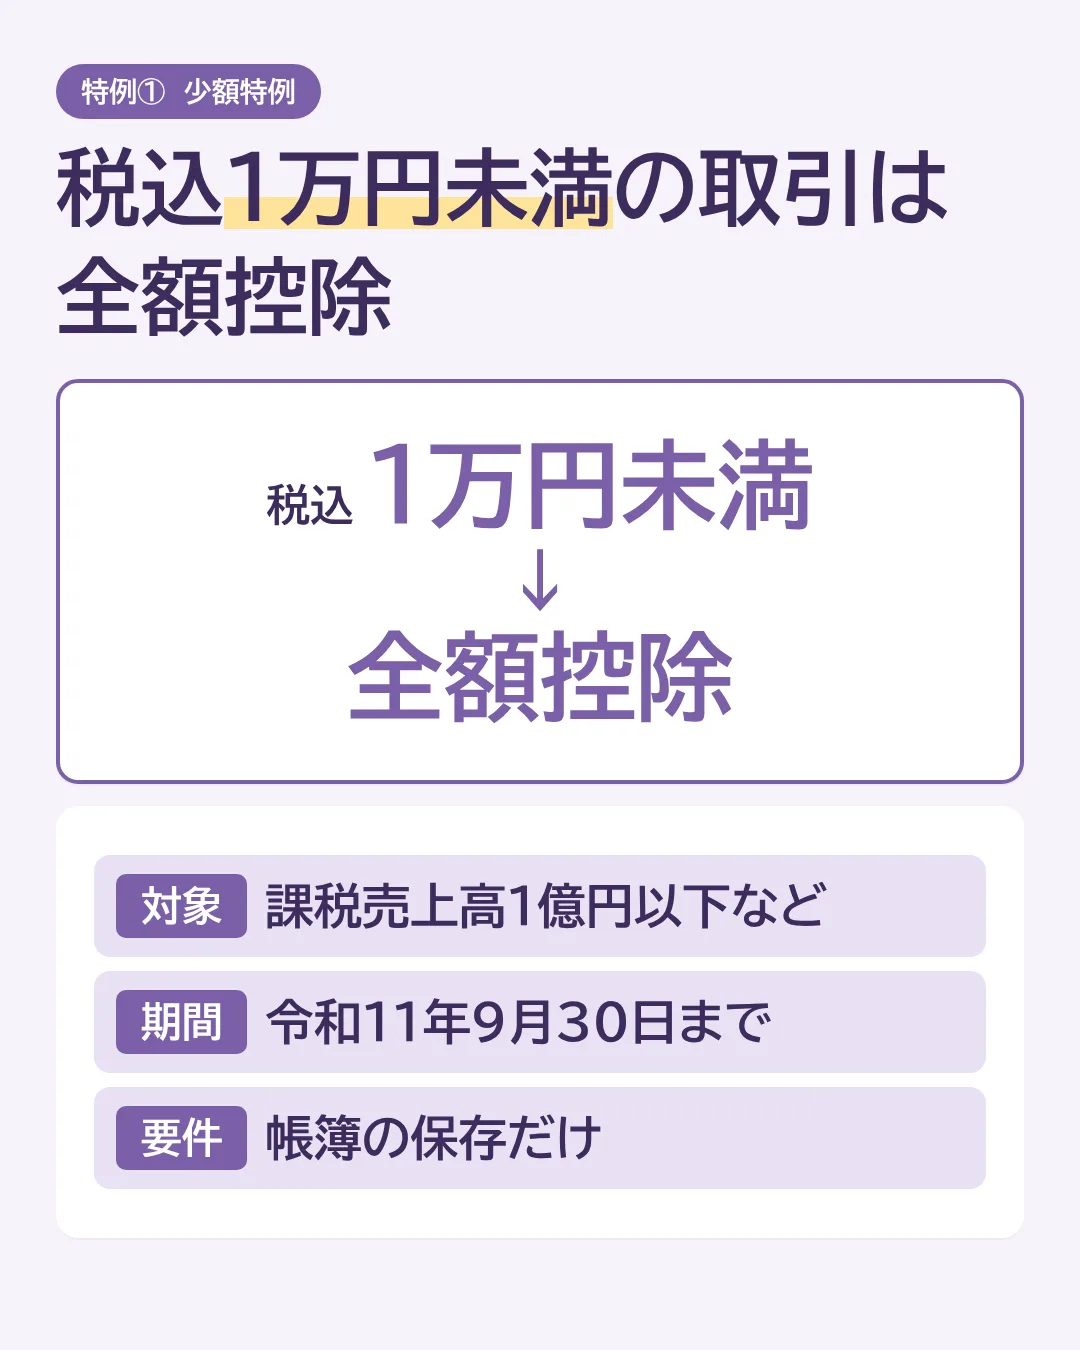
税込1万円未満の取引は、全額控除できます。
- 適用期間:令和5年10月1日~令和11年9月30日
- 対象者:基準期間(前々年・前々事業年度)の課税売上高が1億円以下、または特定期間の課税売上高が5千万円以下の事業者
- 要件:一定の事項を記載した帳簿の保存
帳簿には、次の事項を記載します。
- 相手方の氏名・名称
- 取引年月日
- 資産または役務の内容
- 支払対価の額
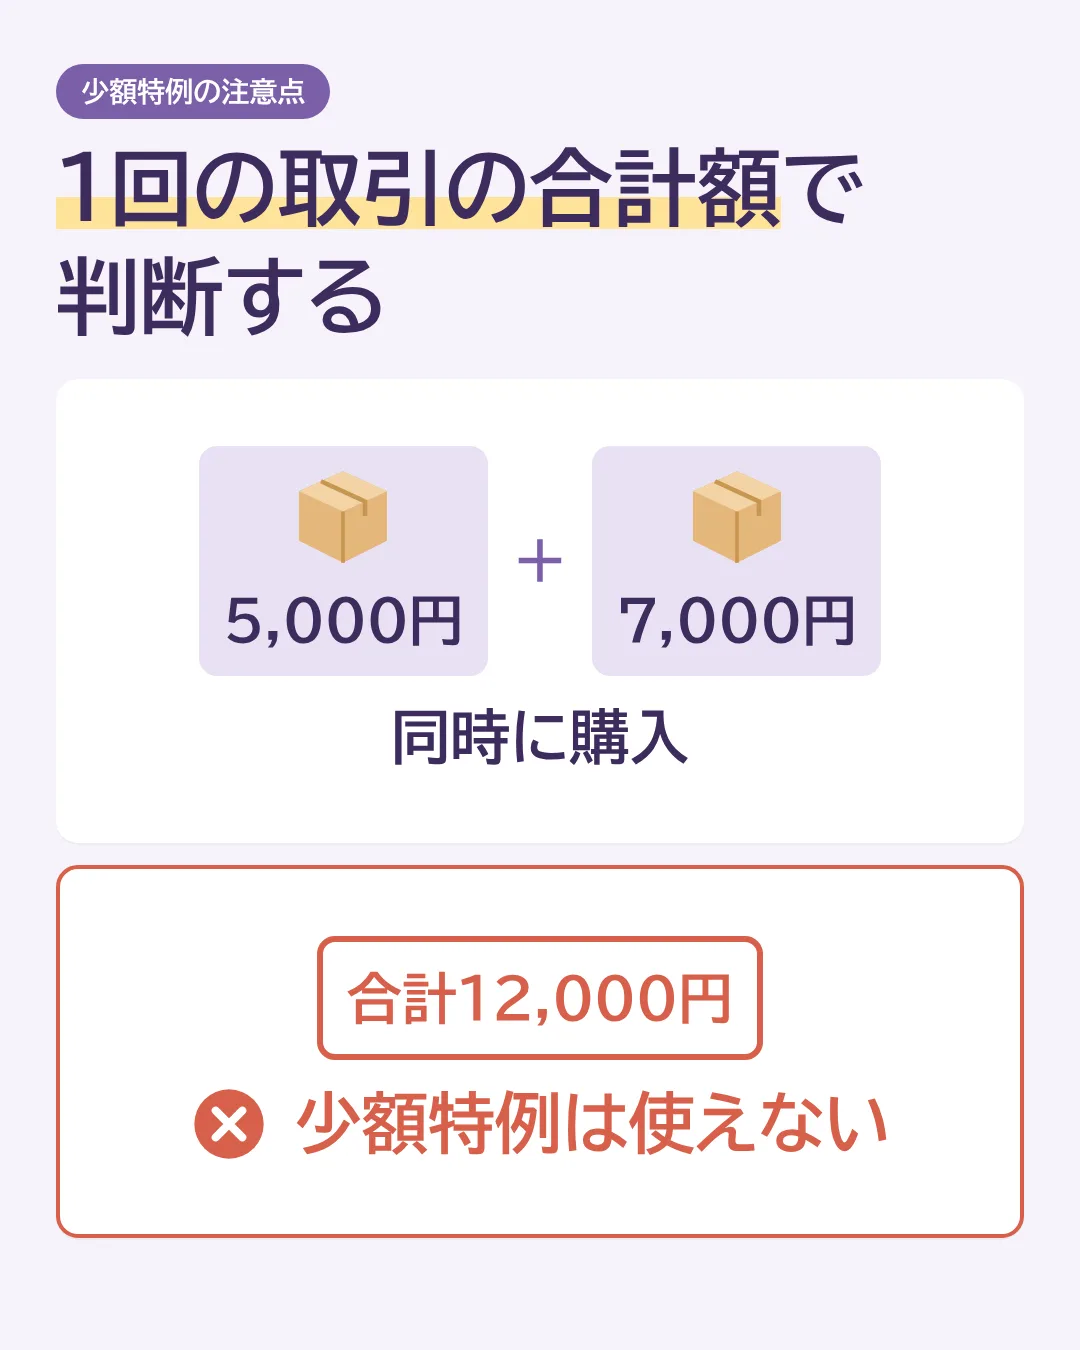
1万円未満かどうかは、1回の取引の合計額で判断します。
例)5,000円と7,000円の物を同時に購入した場合、合計12,000円となるため適用されません。
② 経過措置(70%控除)
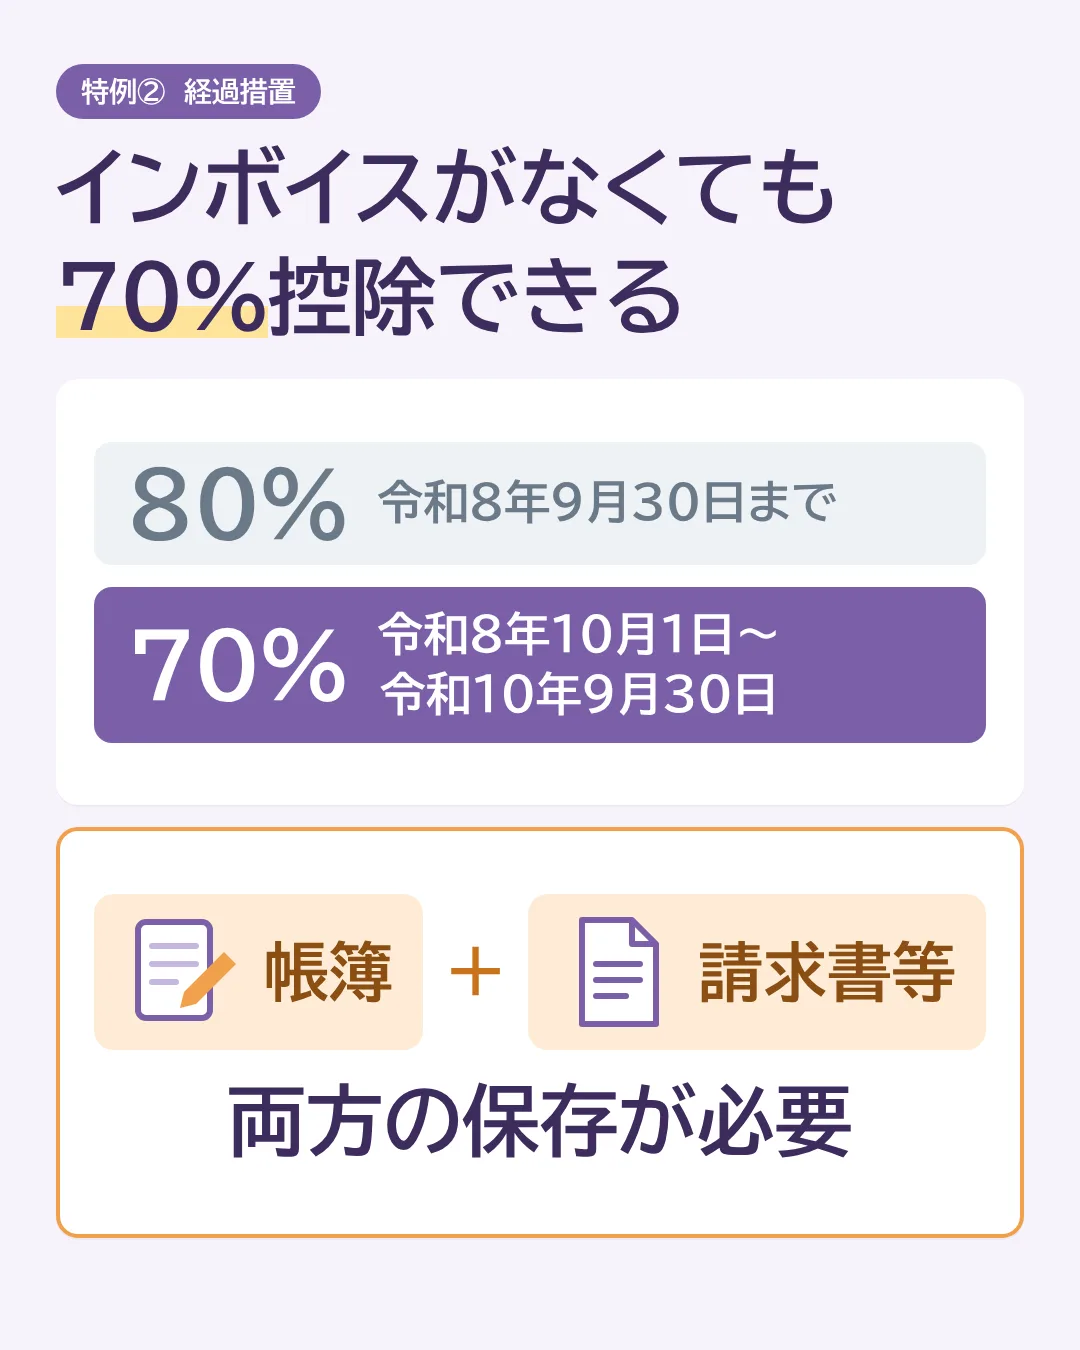
インボイス発行事業者以外からの仕入れでも、令和8年10月1日~令和10年9月30日は70%控除できます(令和8年9月30日までは80%控除)。
要件は、帳簿と請求書等の両方の保存です。
帳簿の記載事項
- 経過措置(70%控除)の適用を受ける旨
- 相手方の氏名・名称
- 取引年月日
- 資産または役務の内容
- 支払対価の額
請求書等(区分記載請求書等)の記載事項
- 作成者の氏名・名称
- 取引年月日
- 資産または役務の内容(軽減税率の対象品目であればその旨)
- 税率ごとに区分した税込対価の額
- 交付を受ける者の氏名・名称
くわしくは「インボイス発行事業者以外からの仕入れ 控除できる金額が80%から70%へ」をご覧ください。
フリマアプリ等で相手方の氏名がわからない場合
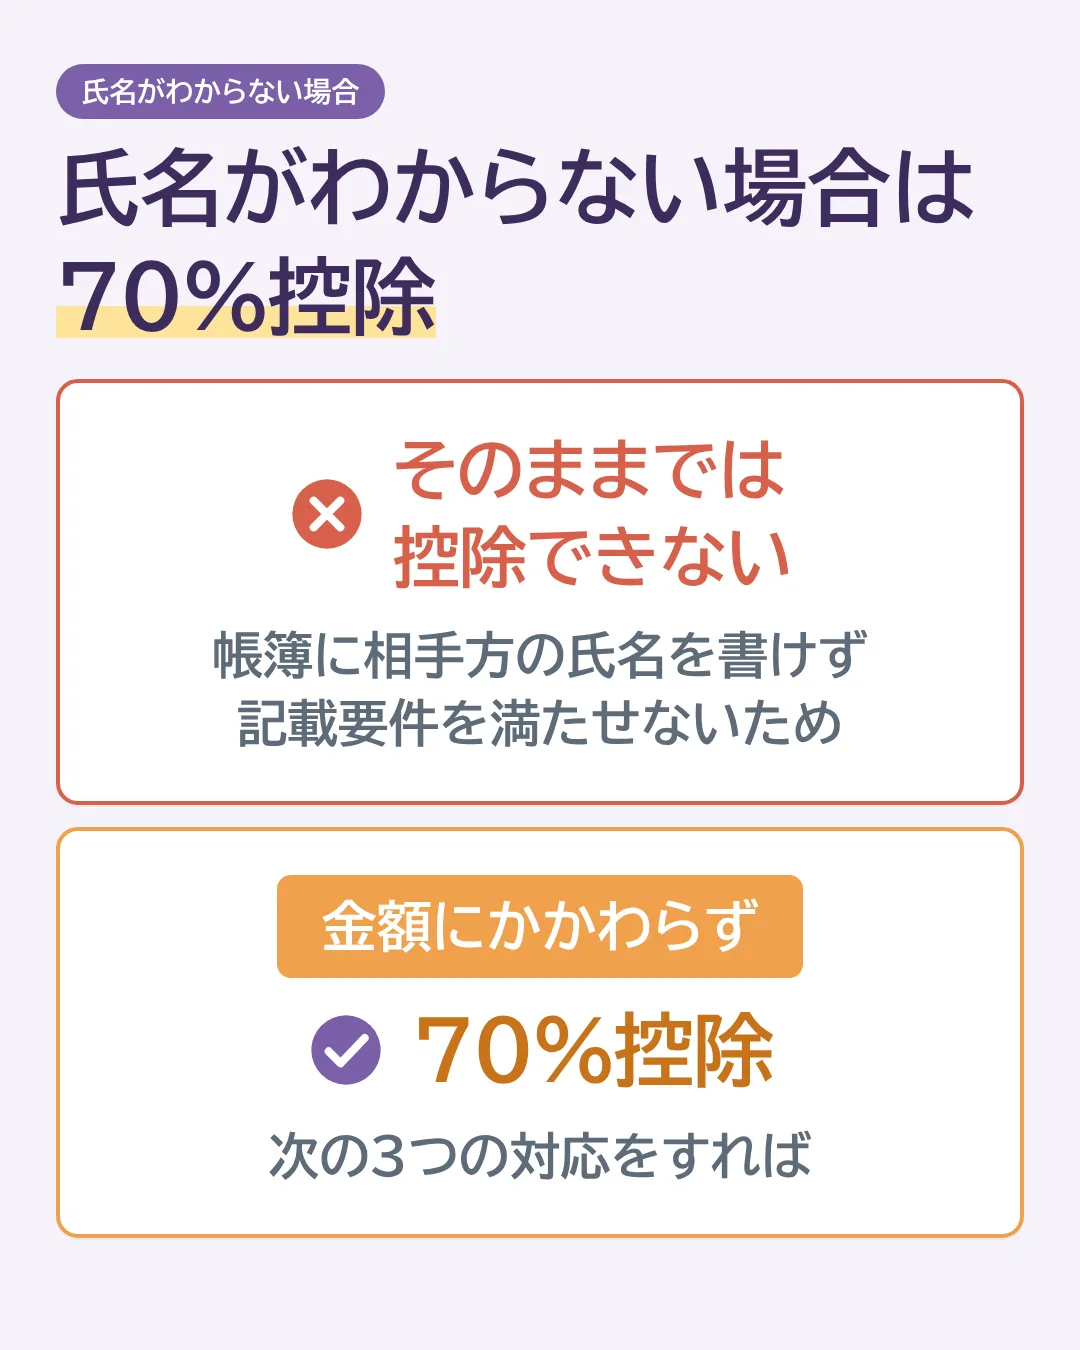
帳簿に相手方の氏名・名称を書けず、帳簿の記載要件を満たせないため、そのままでは少額特例も70%控除も受けられません。
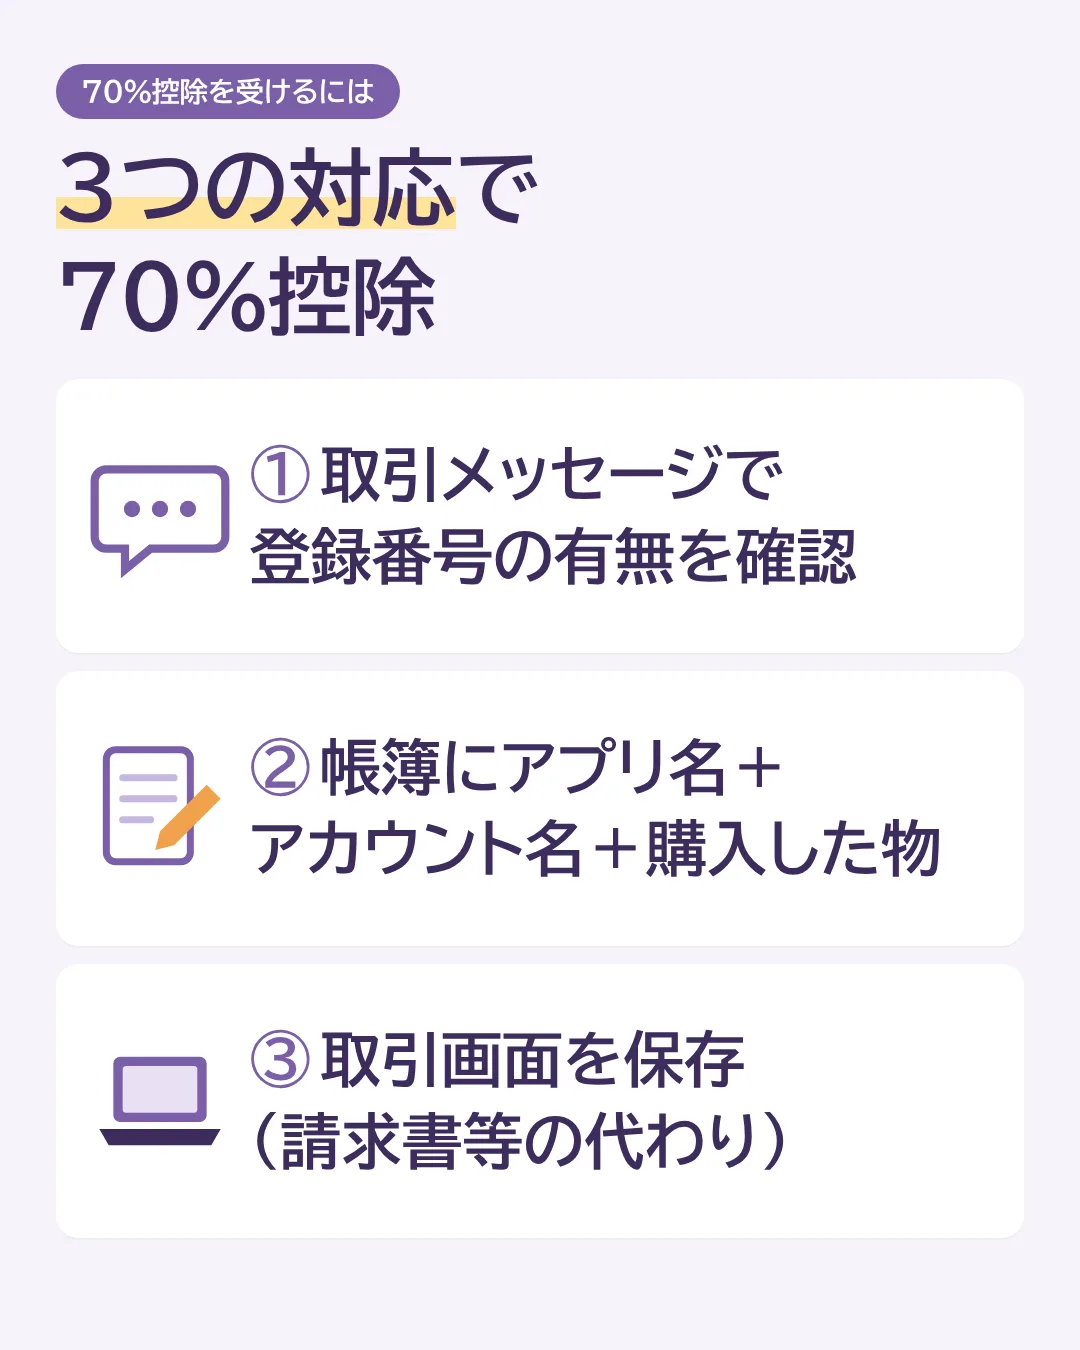
次の3つの対応をとれば、金額にかかわらず、70%控除を受けることができます。
70%控除を受けるための3つの対応
- 取引メッセージ機能などで相手方に確認します。
「適格請求書発行事業者としての譲渡である場合は、登録番号を教えてください。ご連絡がない場合は、消費者としての譲渡として取り扱わせていただきます。」 - 帳簿(会計ソフトの摘要欄)に、次の項目を記載します。
フリマアプリ等の名称 + 相手方のアカウント名 + 購入した物 - フリマアプリの取引画面を保存しておきます(請求書等の代わり)。
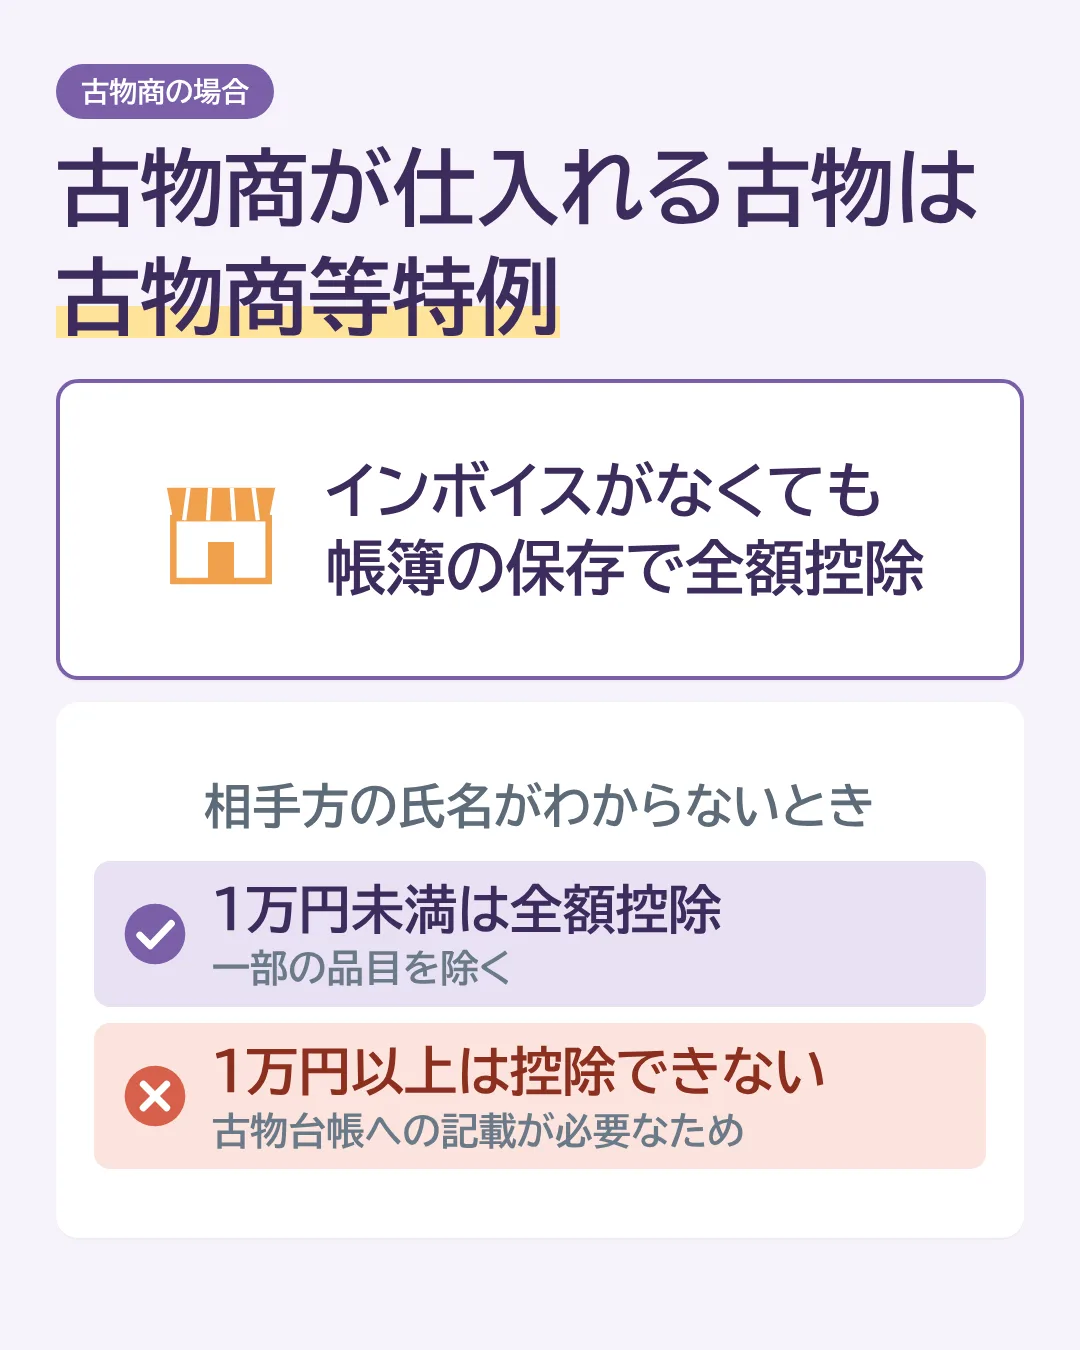
古物商の場合:古物商等特例
インボイス発行事業者以外から仕入れた場合でも、消費税額の全額を控除できる制度です。
要件
- 古物営業法上の許可を受けて古物営業を営んでいること
- インボイス発行事業者以外の者から、商品(古物)を仕入れること
- 一定の事項を記載した帳簿を保存すること(インボイスは不要)
帳簿には、古物商等特例の対象である旨を記載します。
税込1万円以上の古物を仕入れたときは、古物営業法により、古物台帳に相手方の住所・氏名・職業・年齢を記載する必要があります。
税込1万円未満の古物は、一部の品目を除き、古物台帳への記載が不要です。
この場合、帳簿に相手方の住所を書かなくても、古物商等特例の対象である旨を記載すれば全額控除できます。
相手方の氏名がわからない場合
- 税込1万円未満の物は、古物商等特例で全額控除できます(まとめの表の※の品目を除く)。
- 税込1万円以上の物は、古物商等特例による全額控除はできません。 古物営業法上、古物台帳への記載が必要なため、もともと相手方の情報がわからない状態での取引は想定されていません。
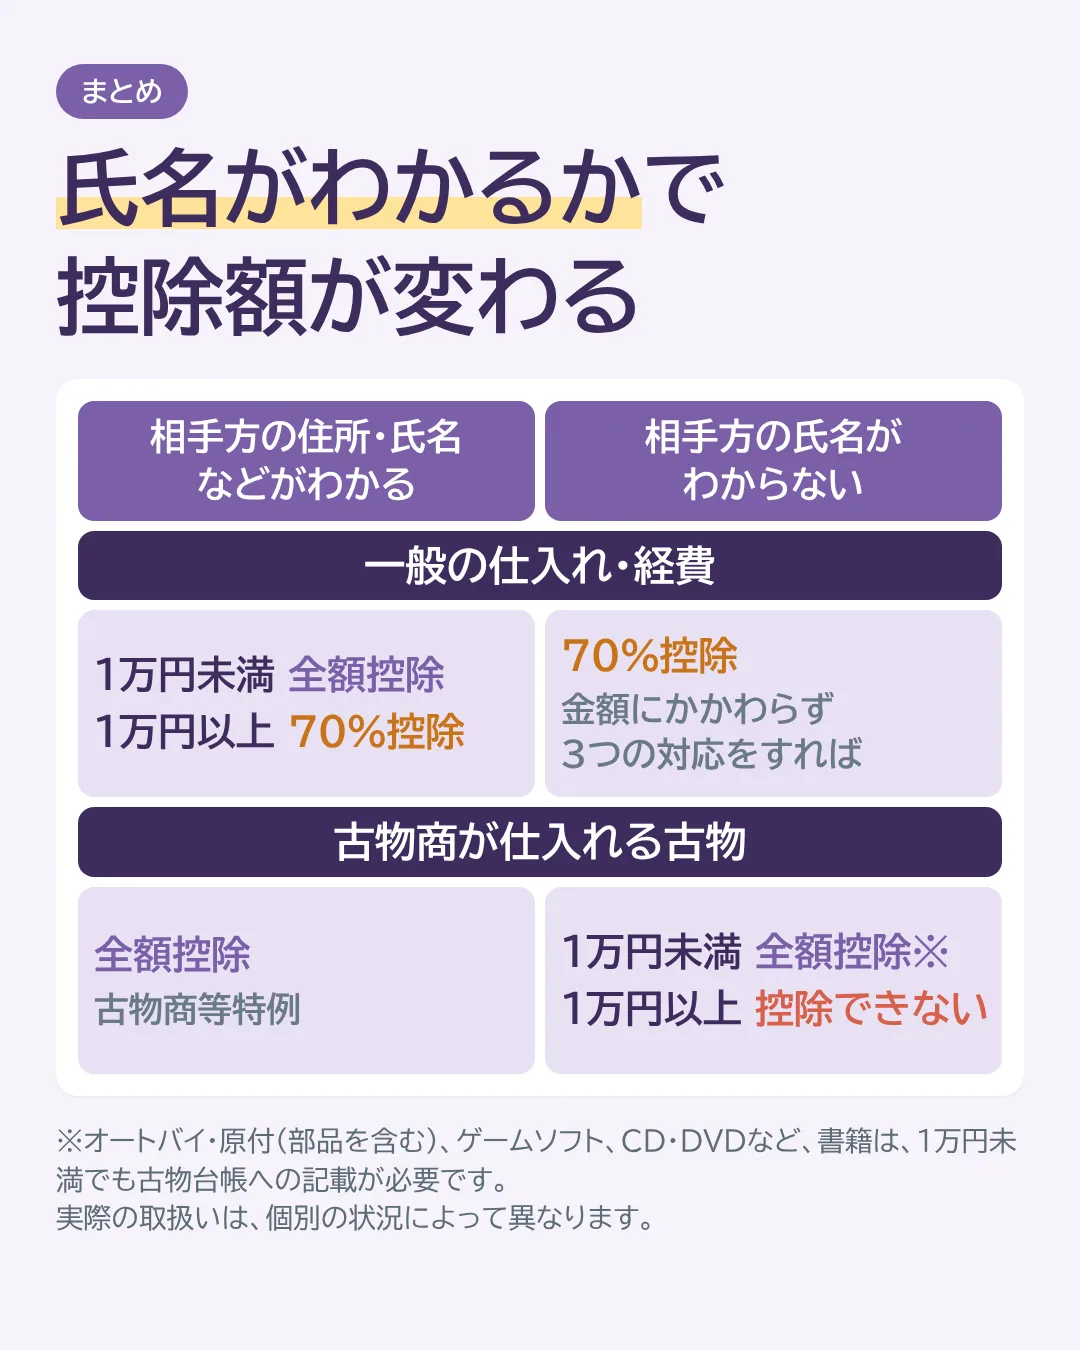
まとめ:フリマアプリ等で仕入れたときの控除額
| 購入した物 | 相手方の住所・氏名などを確認できる場合の控除額 | 相手方の氏名がわからない場合の控除額 |
|---|---|---|
| 一般の仕入れ・経費(古物商が仕入れる古物以外) | 税込1万円未満は全額控除(少額特例) 1万円以上は70%控除 |
金額にかかわらず、3つの対応をすれば70%控除 |
| 古物商が仕入れる古物 | 全額控除(古物商等特例) | 税込1万円未満は全額控除(古物商等特例)※ 税込1万円以上は控除できない |
※オートバイ・原付(部品を含む)、ゲームソフト、CD・DVDなど、書籍は、1万円未満でも古物台帳への記載が必要です。そのため相手方がわからない場合は、全額控除はできません。
※1万円未満かどうかは、1回の取引の合計額で判断します。同時に購入した物は合計額で判断します。
※令和8年10月1日から令和10年9月30日までは70%、それより前は80%控除です。
関連記事
- 消費税はどうやって計算する?一般課税・簡易課税・2割特例をざっくり解説
- インボイス発行事業者以外からの仕入れ 控除できる金額が80%から70%へ
- インボイス発行事業者の登録は必要?買手で変わる3つのケース
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。