仕事に使っていた車や店舗を売ったら何所得?固定資産を売った時の取扱い
仕事に使っていた車や店舗・事務所など、固定資産を売った時はどんな取扱いをするのでしょうか。
実は、原則として事業所得には入りません。譲渡所得として申告をすることになります。
買った時の処理で区分が変わる
ただし、固定資産を売った時の区分は、譲渡所得だけではありません。
購入した時に、どんな処理をしたかによって違ってきます。
買った時の処理(支出日の費用・一括償却資産・減価償却など)は、金額や青色申告か白色申告かでわかれます。
詳しくは「支出したら、その年の費用になる?」をご覧ください。
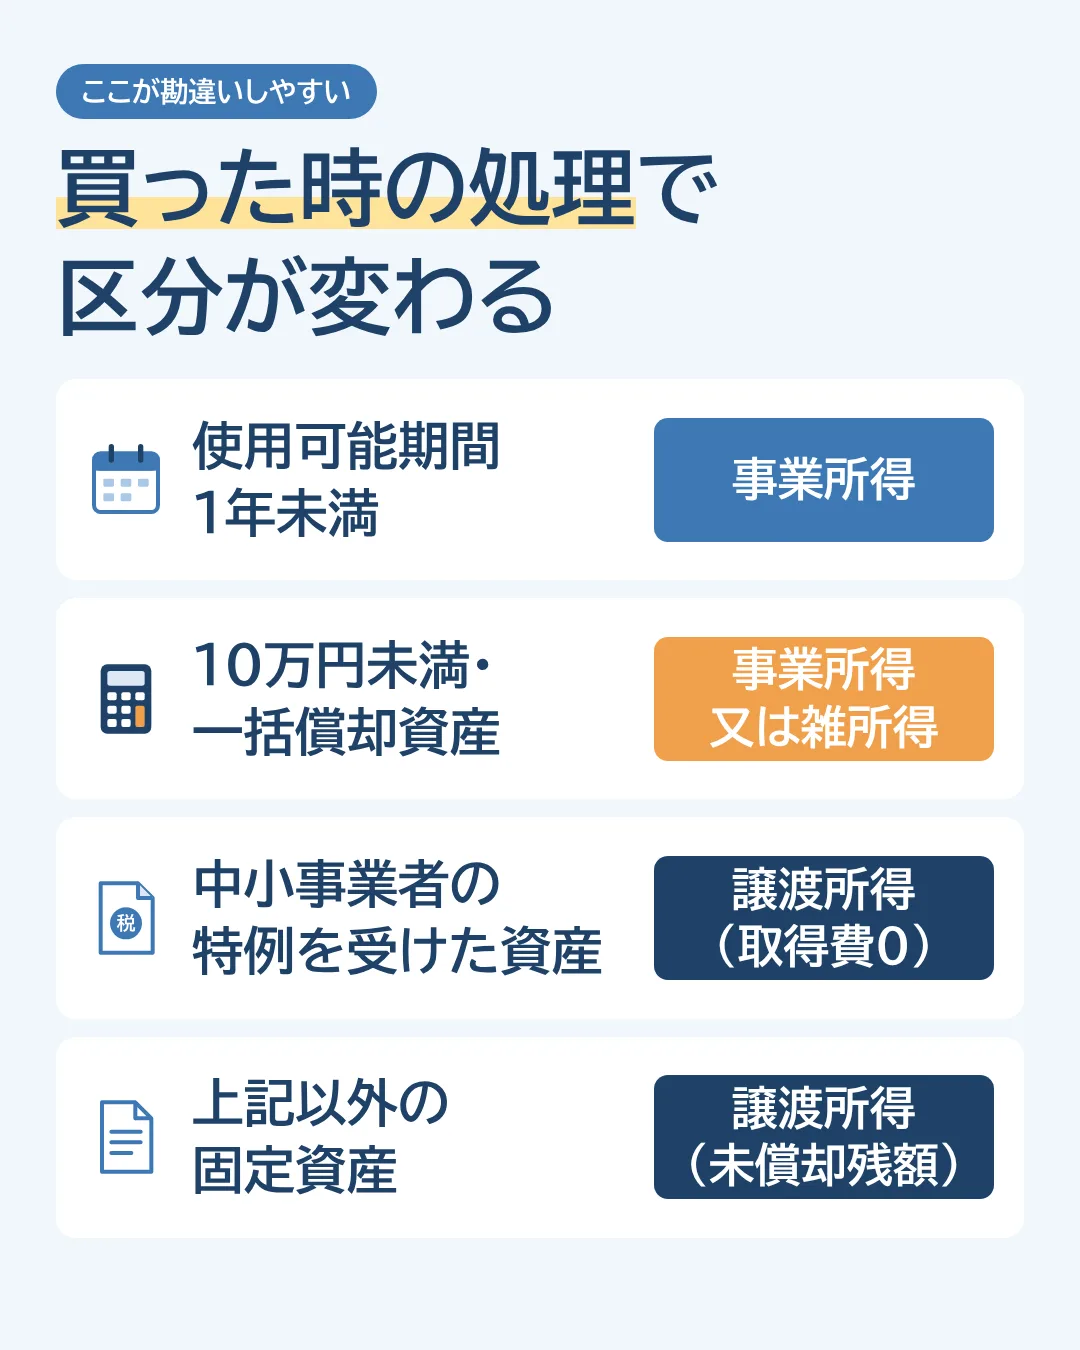
| 買った時の処理 | 売った時の区分 | 取得費 |
|---|---|---|
| 使用可能期間が1年未満のもの | 事業所得 | ― |
| 取得価額が10万円未満のもの、20万円未満で一括償却資産としたもの | 事業所得又は雑所得 | ― |
| 中小事業者の特例を受けた資産 | 譲渡所得 | 0 |
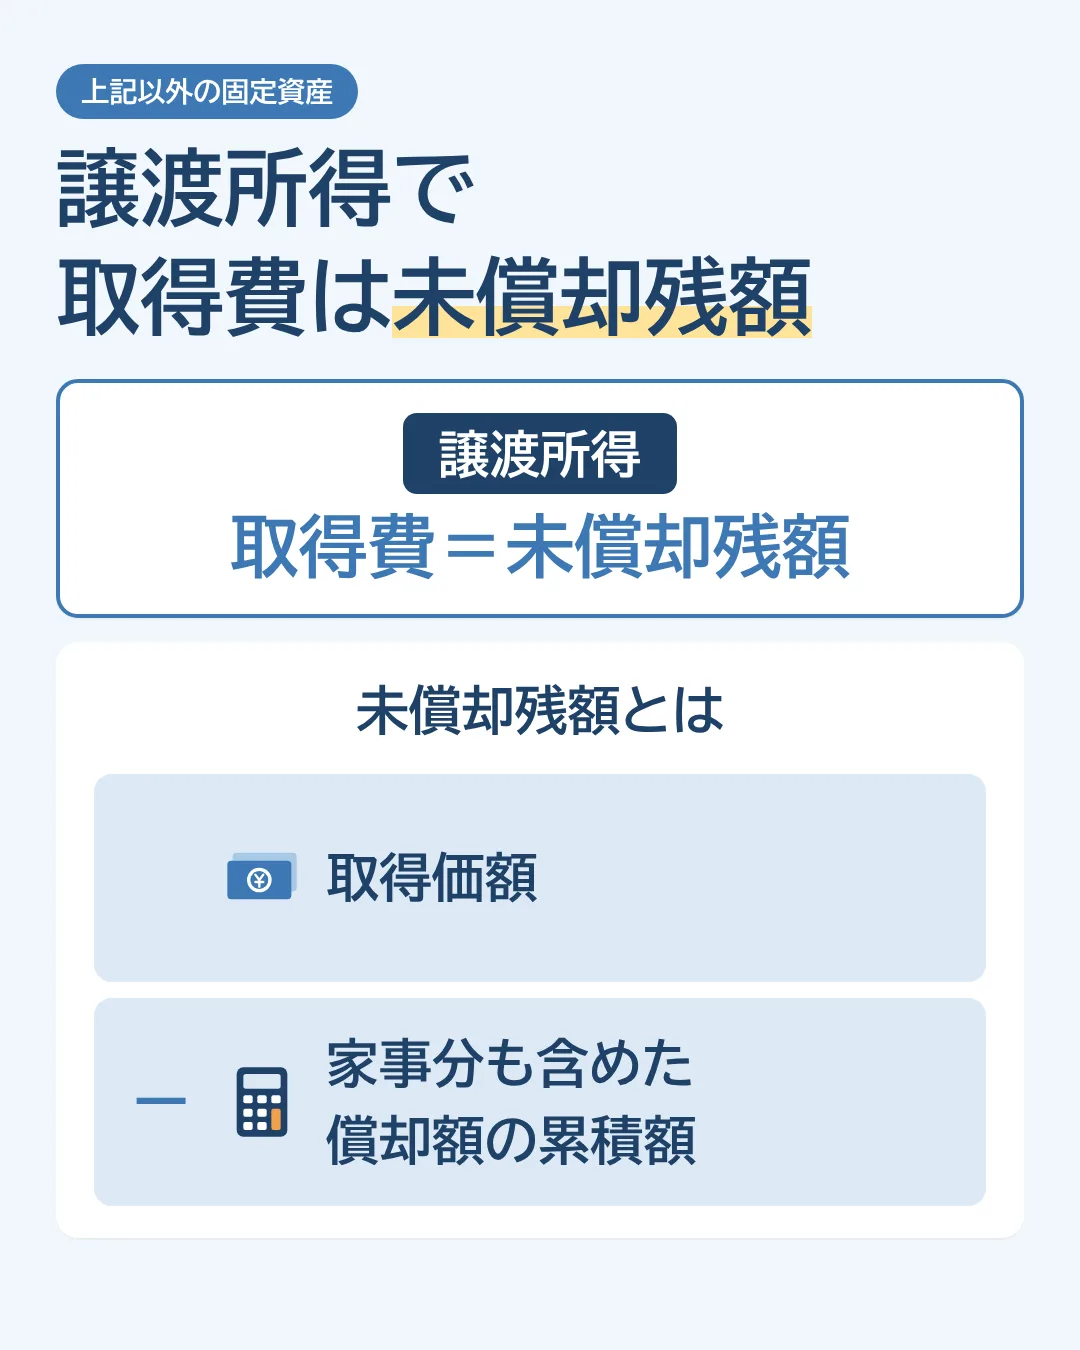
| 上記以外の固定資産 | 譲渡所得 | 未償却残額 |
使用可能期間が1年未満のもの
1年で取り替えるので、消耗品費と同じ扱いで「事業所得」となります。
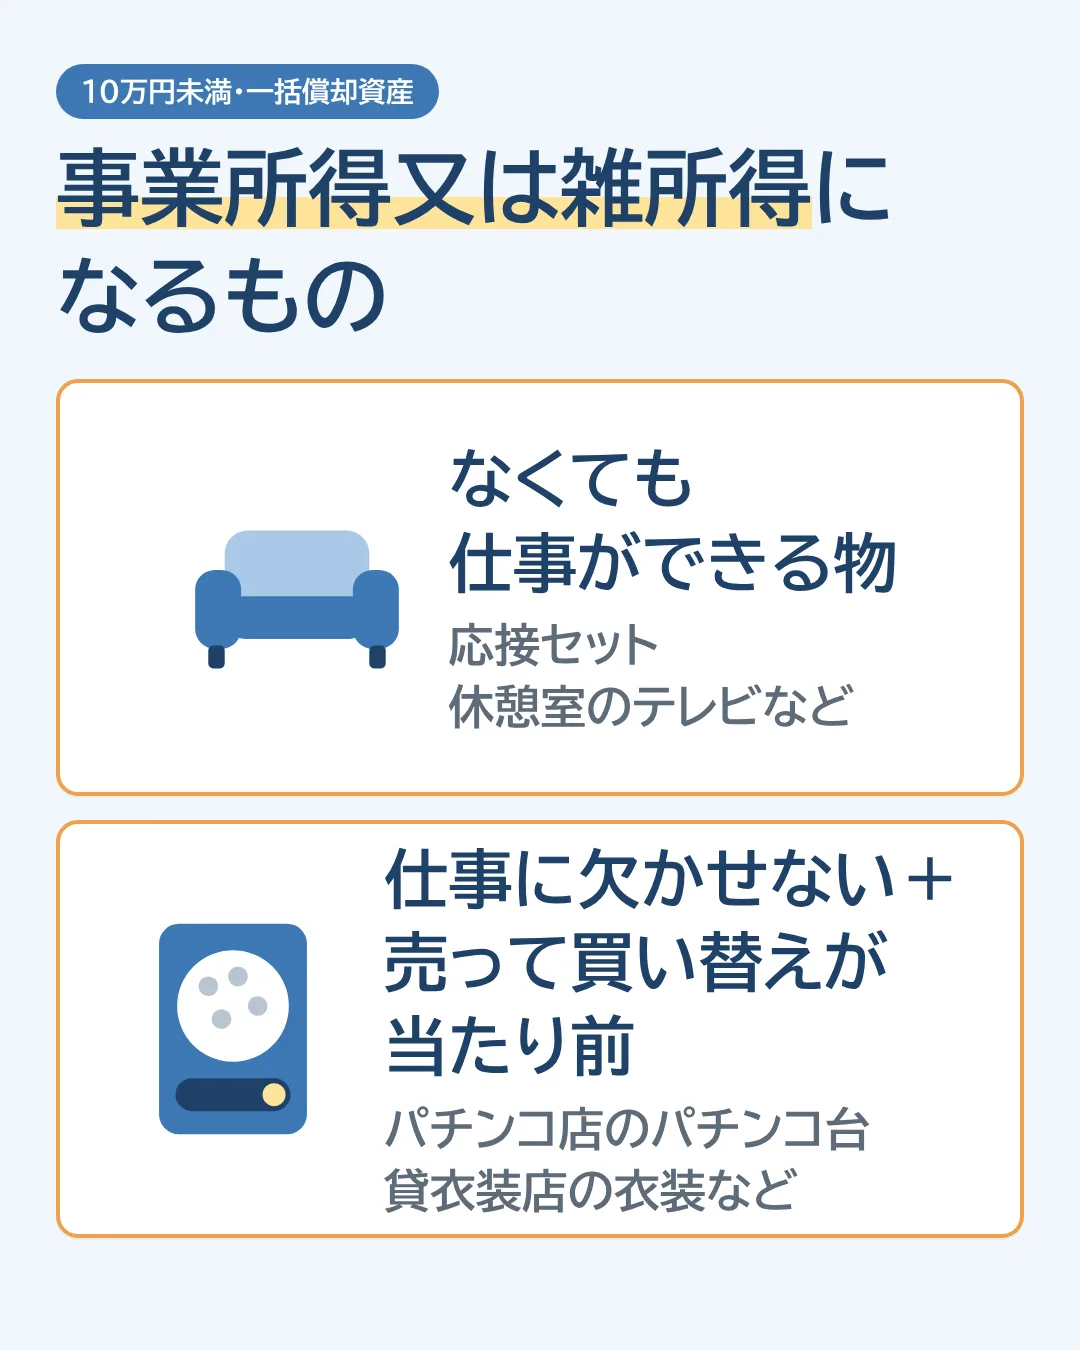
取得価額が10万円未満のもの、一括償却資産としたもの
取得価額が10万円未満のもの、又は取得価額が20万円未満のもので一括償却資産としたもの(3年均等償却)です。
業務の遂行上重要でないもの
(なくても仕事ができる物。応接セット・休憩室のテレビなど)
↓
事業所得又は雑所得業務の遂行上重要なもので、反復継続譲渡するもの
(仕事に欠かせない物で、売って買い替えが当たり前のもの。パチンコ店のパチンコ台・貸衣装店の衣装など)
↓
事業所得又は雑所得
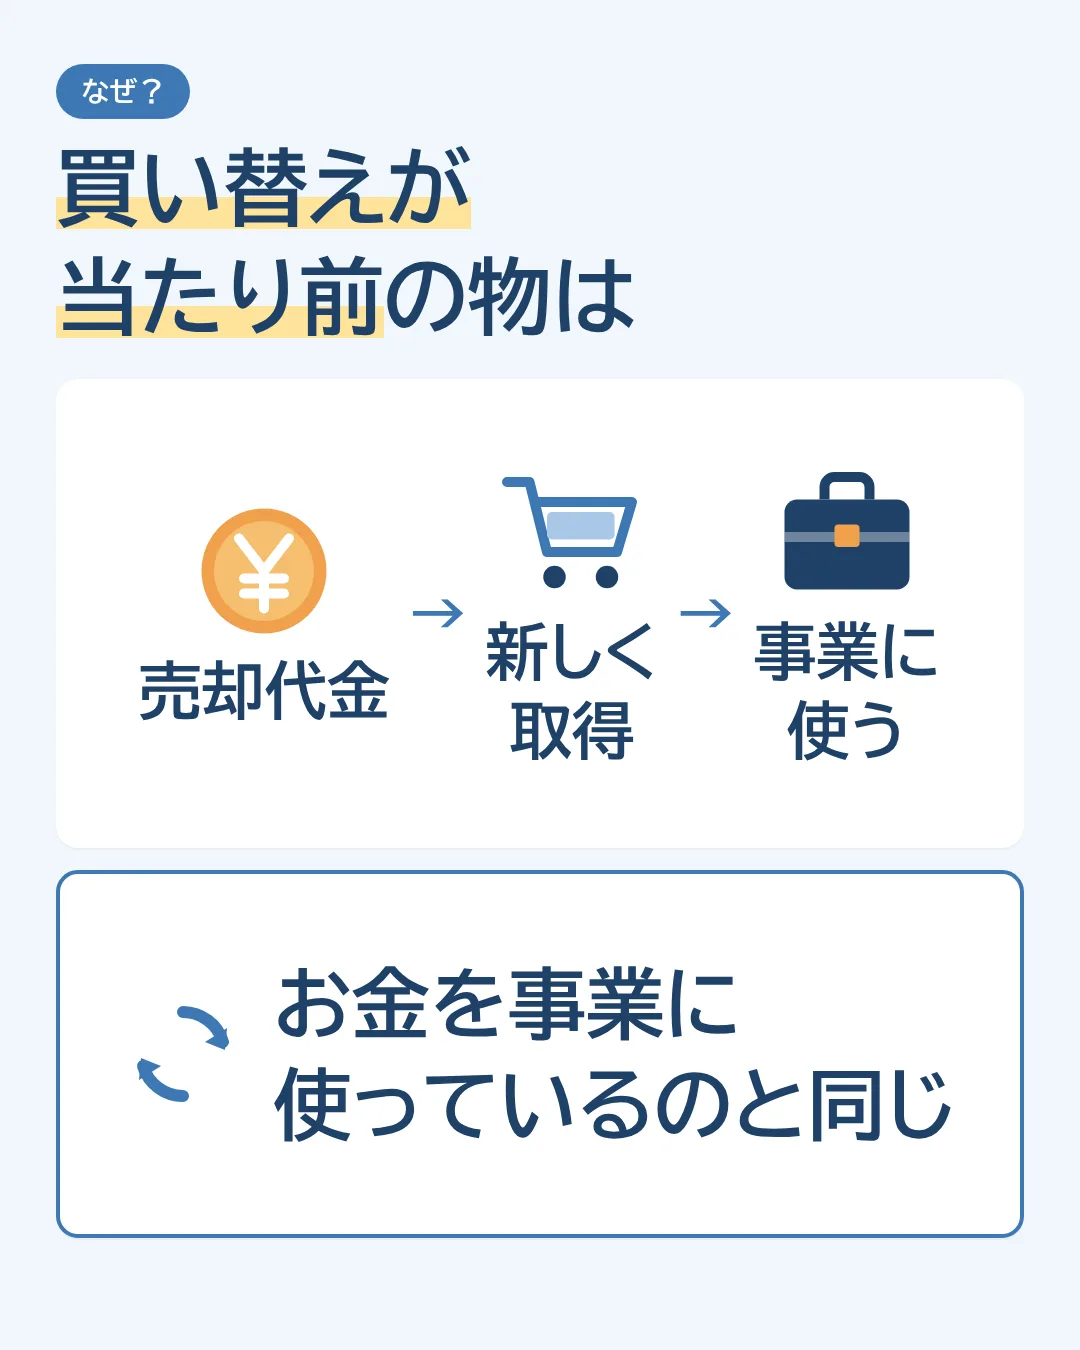
反復継続譲渡するものは、売却代金を新しく取得するものに使う→取得したものは事業に使う
=お金を事業に使っているのと同じだからです。
※反復継続譲渡しないものは譲渡所得になりますが、実際にはほとんどないので、こちらでは取り上げません。
一括償却資産を売った場合
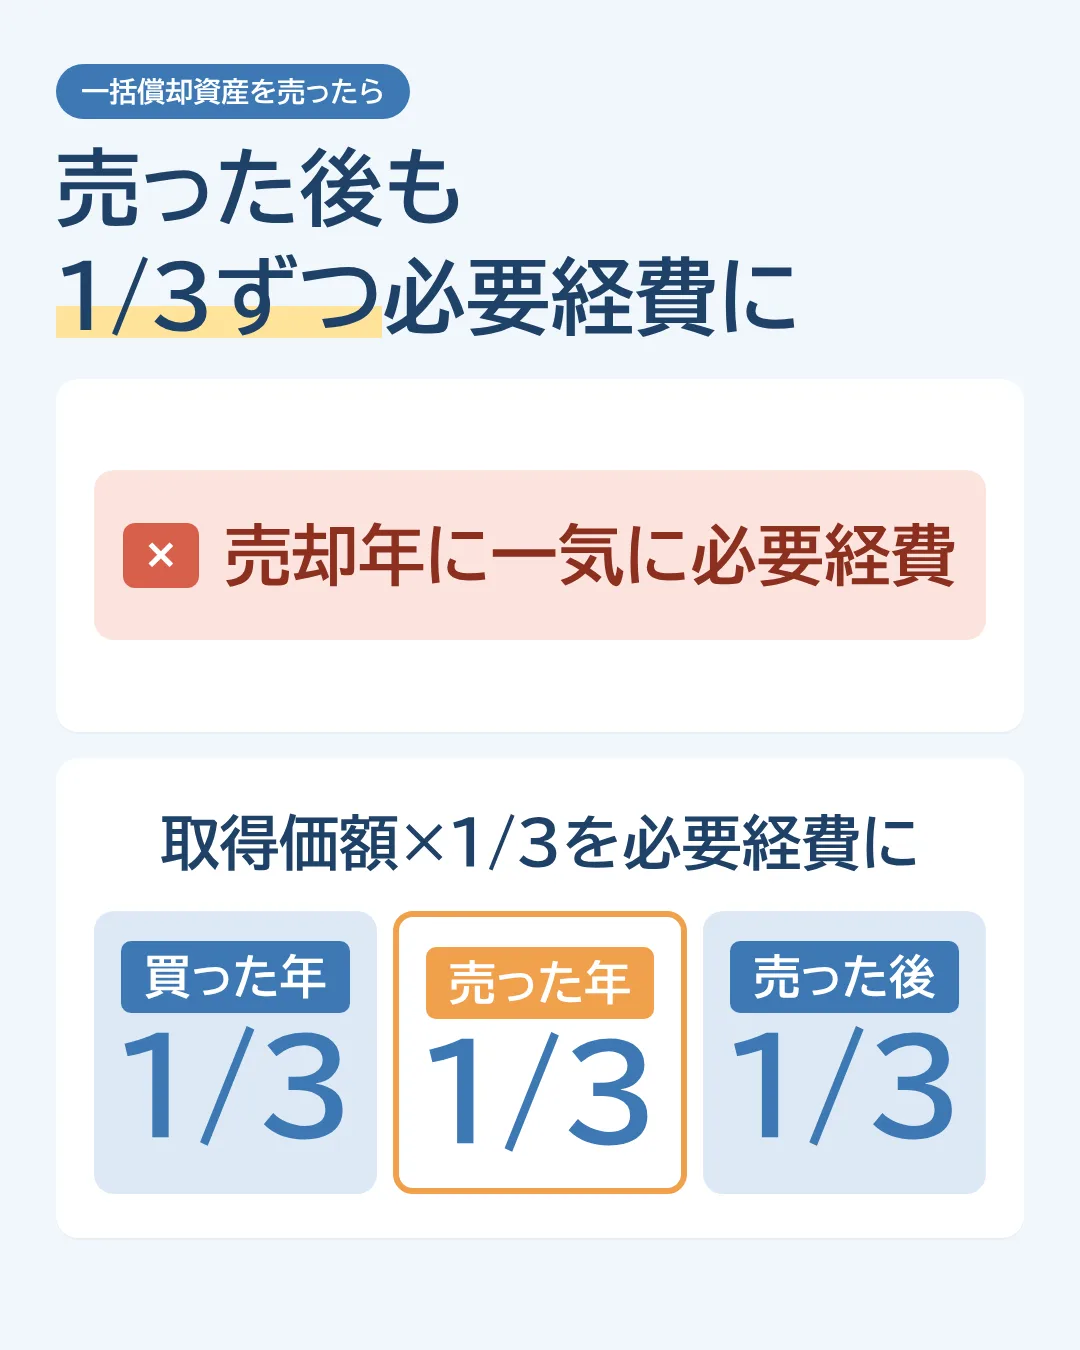
なお、一括償却資産を売った場合、必要経費に入っていない金額が残っていたとしても、売却年に一気に必要経費にはしません。
売った後も、取得価額×1/3を必要経費としていきます。
中小事業者の特例を受けた資産
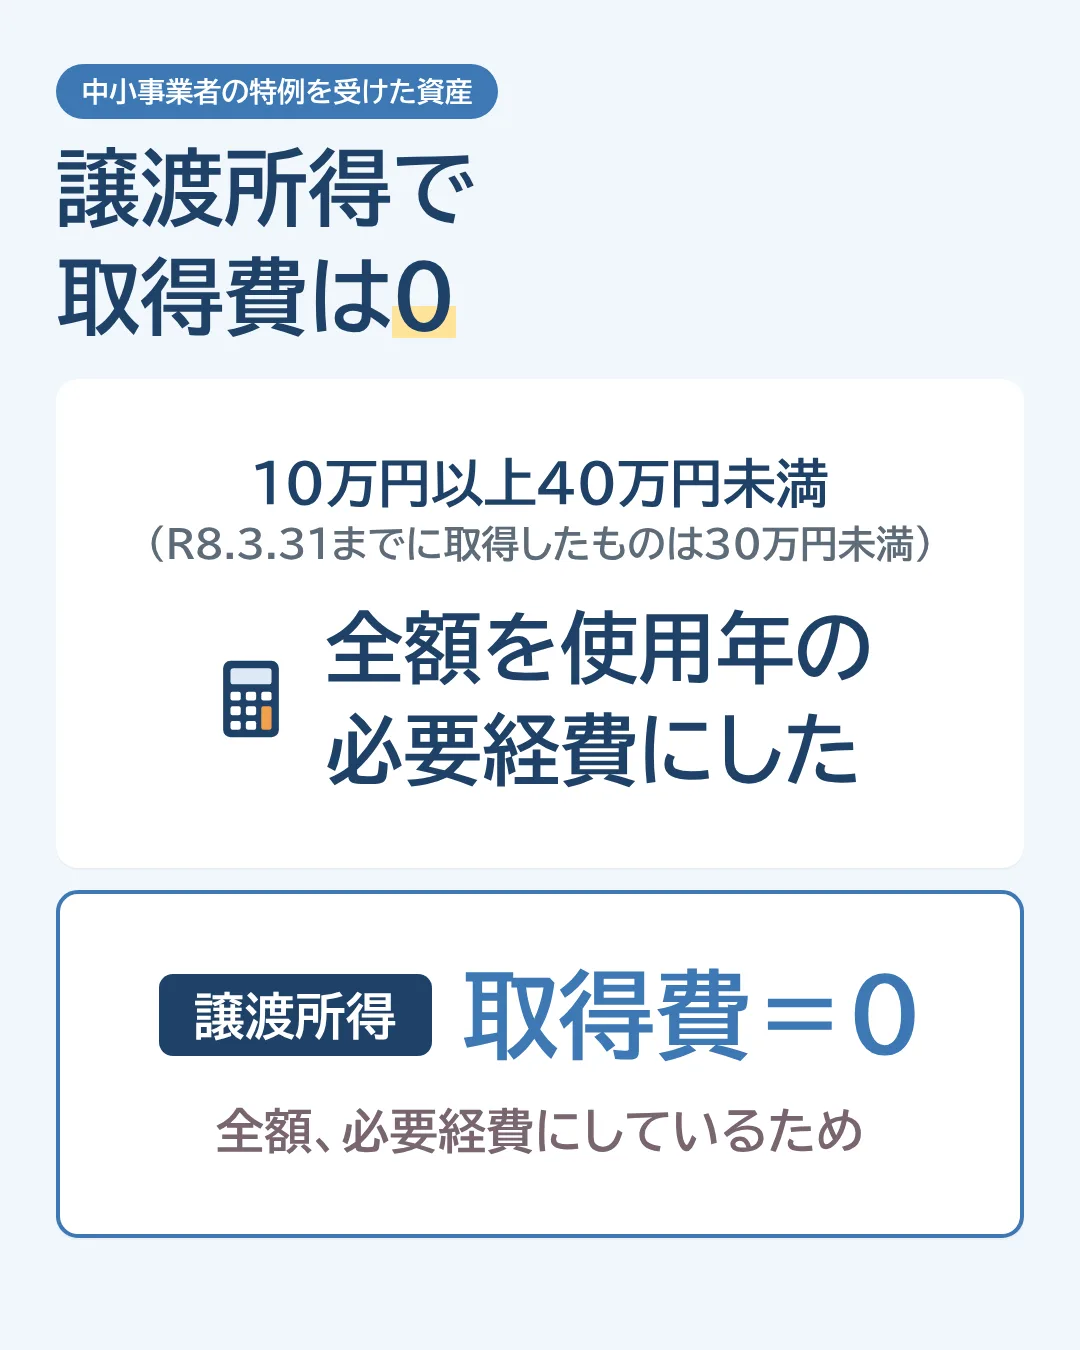
10万円以上40万円未満(R8.3.31までに取得したものは30万円未満)で、全額を使用年の必要経費とした資産です。
譲渡所得:取得費=0(全額、必要経費にしているため。)
上記以外の固定資産
譲渡所得:取得費=未償却残額(取得価額-家事分も含めた償却額の累積額)
消費税の取扱い
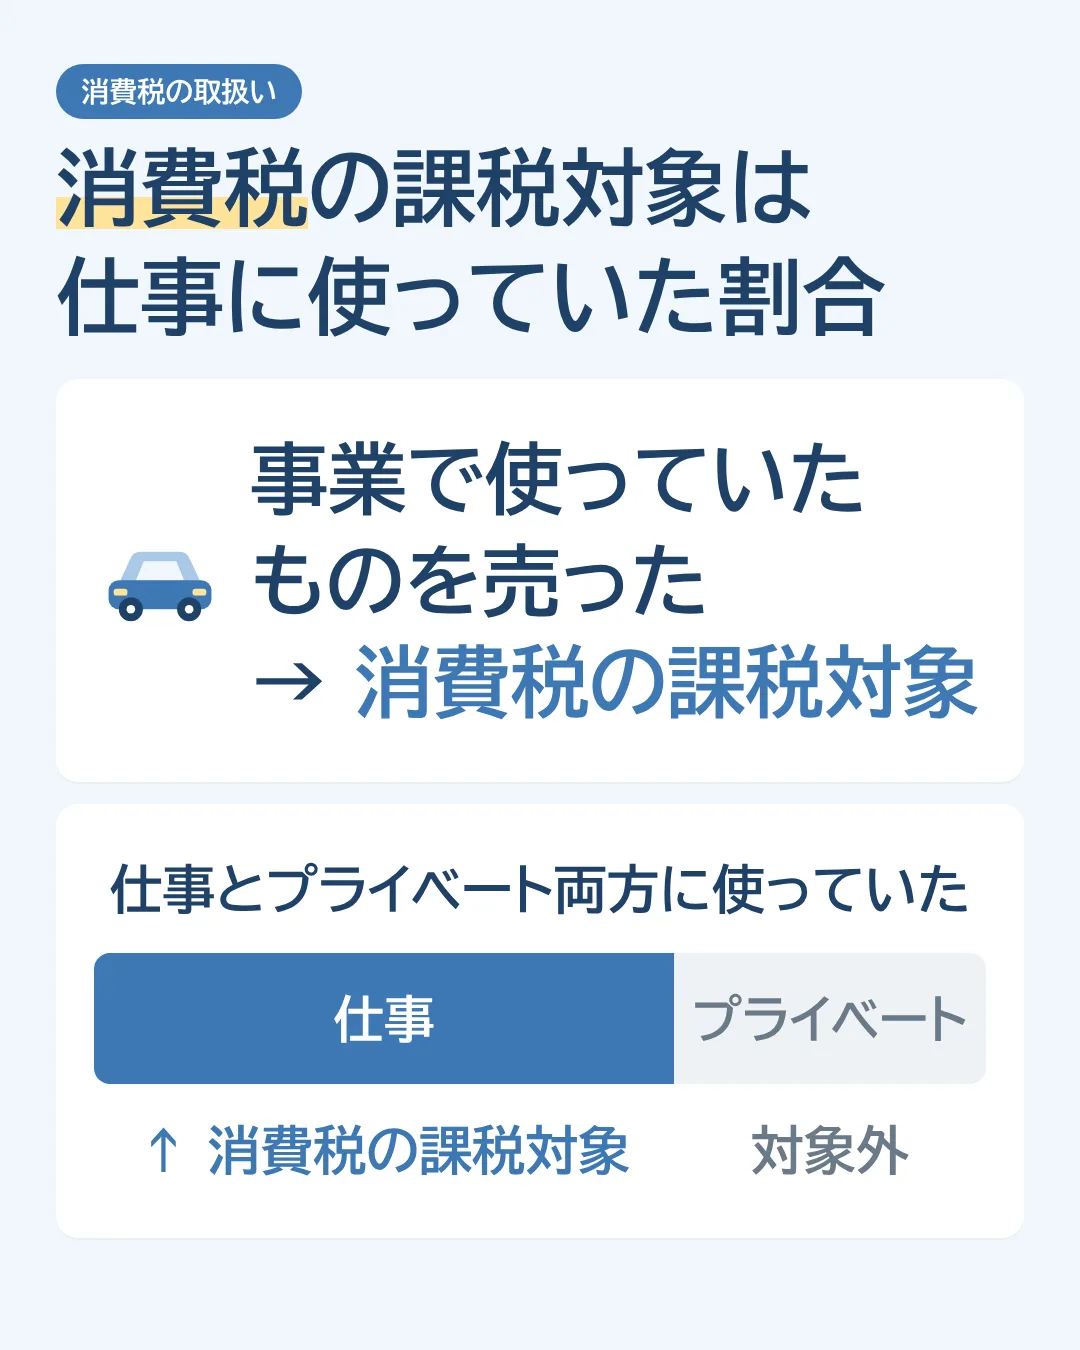
事業で使っていたものを売ったので、消費税の課税対象となります。
仕事とプライベート両方に使っていた場合、仕事に使っていた割合について、消費税の課税対象となります。
※免税事業者の場合は関係ありません。また、店舗・事務所と一緒に土地を売った場合、土地部分は非課税です。
まとめ
- 事業用の固定資産を売ったら、原則は譲渡所得
- 使用可能期間1年未満のものは事業所得
- 10万円未満・一括償却資産は事業所得又は雑所得
- 中小事業者の特例を受けた資産は取得費0
- 消費税は、仕事に使っていた割合が課税対象
関連記事
- 支出したら、その年の費用になる?(買った時の処理:支出日の費用・一括償却資産・減価償却)
- 事業用でもあるし、生活用でもある支出について(仕事とプライベート両方に使うもの)
- 売却益が0円なら税金はかからない?譲渡所得の特別控除と配偶者控除・基礎控除の落とし穴(譲渡所得の特別控除)
※本記事は一般的な考え方をまとめたものです。実際の取扱いは個別の状況により異なります。