贈与税はどう計算するの?一般的な場合 暦年課税制度
暦年課税制度とは?贈与税の計算方法と注意点をわかりやすく解説
財産をもらったときに、気になるのが贈与税。
「110万円までなら贈与税はかからない」
という話を聞いたことがある人も多いと思います。
でも、暦年課税は110万円だけ知っていればいい、というわけではありません。
今回は、贈与税の計算方法のひとつである「暦年課税」について、
- 贈与税の計算方法
- 贈与税の税率
- 相続が発生したときの取扱い
- 毎年110万円以下の贈与
- 定期贈与
を順番に見ていきます。
暦年課税の計算方法
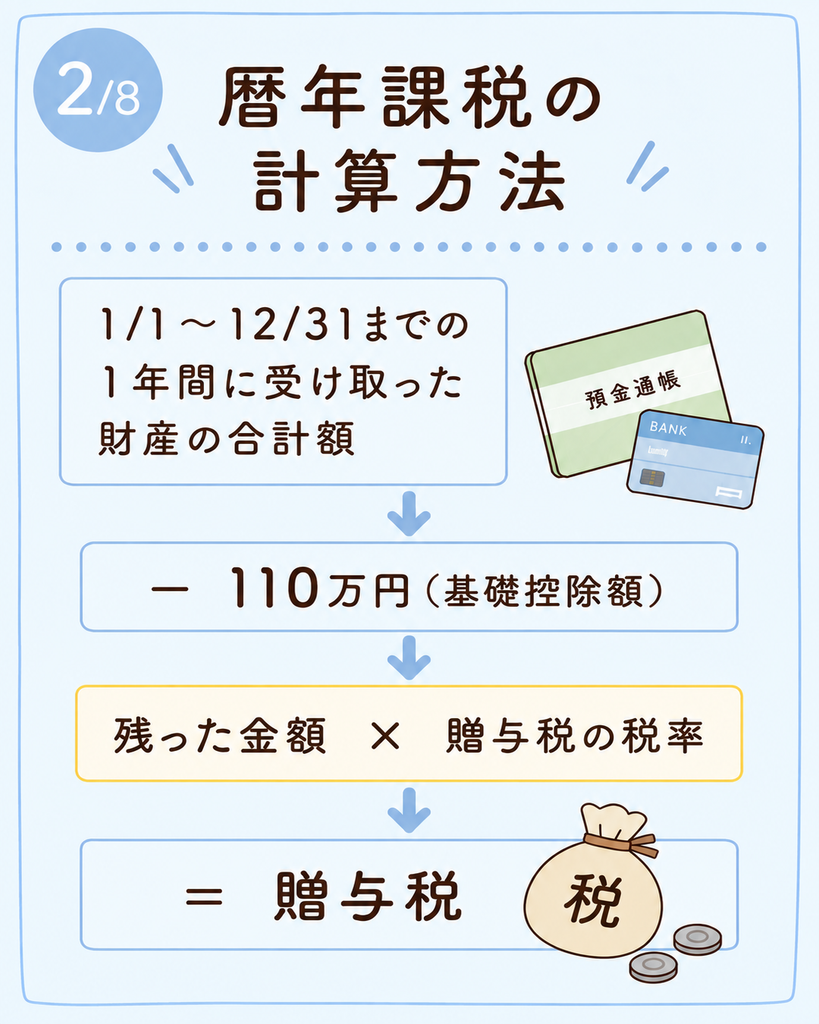
暦年課税では、1月1日から12月31日までの1年間に受け取った財産の合計額をもとに贈与税を計算します。
計算方法は、
1年間に受け取った財産の合計額 - 110万円(基礎控除額)
残った金額に贈与税の税率をかけて、贈与税を計算します。
つまり、1年間にもらった財産の合計額が110万円以下であれば、贈与税はかかりません。
贈与税の暦年課税制度の税率は2種類あります
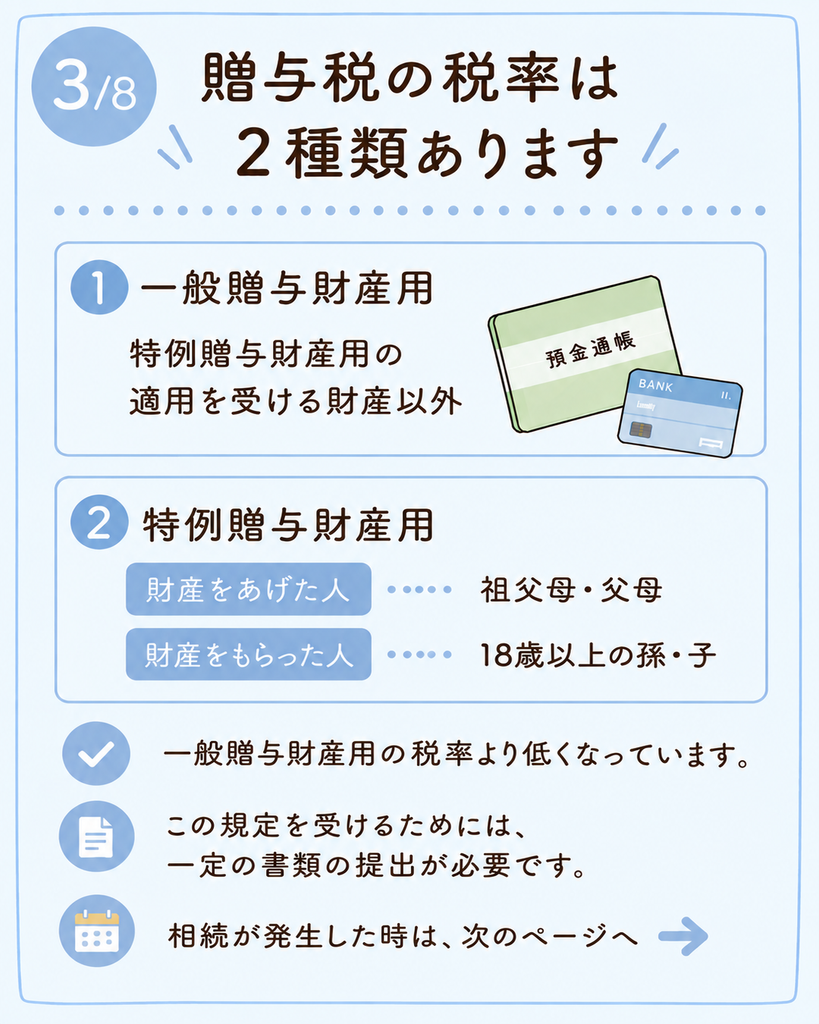
暦年課税の贈与税率には、
- 一般贈与財産用
- 特例贈与財産用
の2種類があります。
一般贈与財産用
特例贈与財産用の適用を受ける財産以外に使用する税率です。
特例贈与財産用
祖父母や父母から、18歳以上の孫や子が財産をもらった場合に使用します。
一般贈与財産用の税率より低くなっています。
なお、この規定を受けるためには、一定の書類の提出が必要です。
贈与税の申告・納付期限
原則として財産をもらった年の翌年2月1日から3月15日までです。
相続が発生したときは注意が必要です
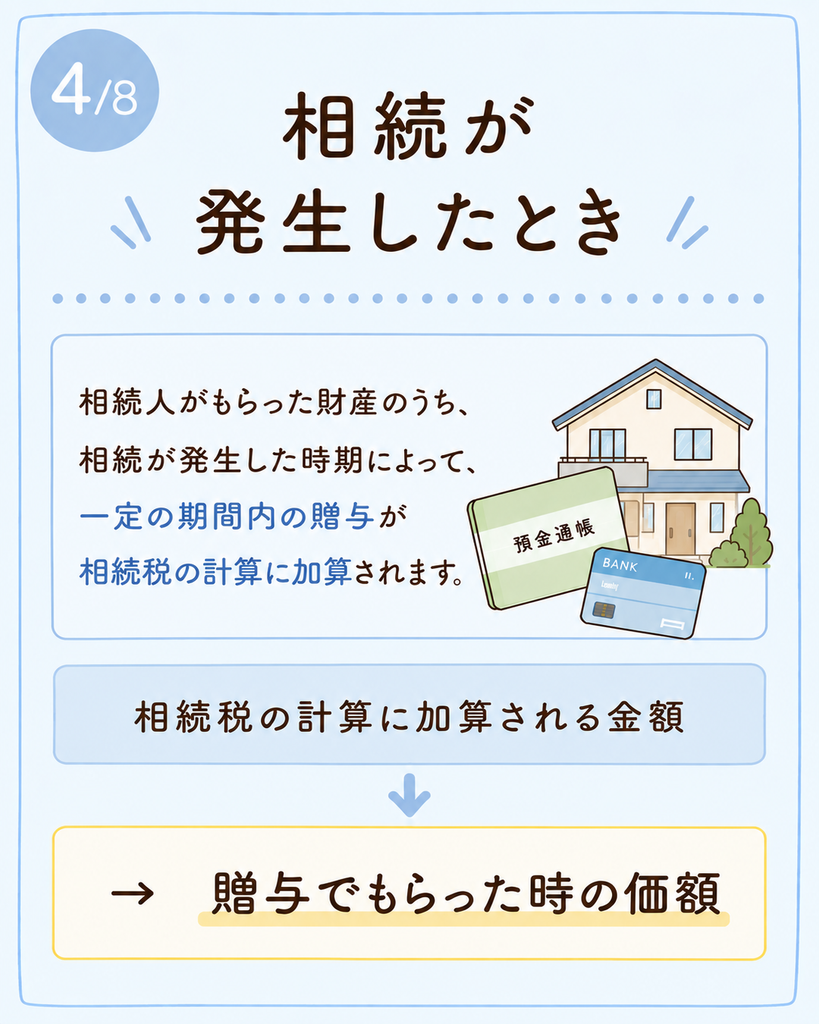
暦年課税で贈与をしていても、その後に相続が発生すると、贈与した財産が相続税の計算に関係してくる場合があります。
相続人がもらった財産のうち、相続が発生した時期によって、一定の期間内の贈与が相続税の計算に加算されます。
このとき相続税の計算に加算されるのは、
贈与でもらった時の価額
です。
相続税に加算される期間
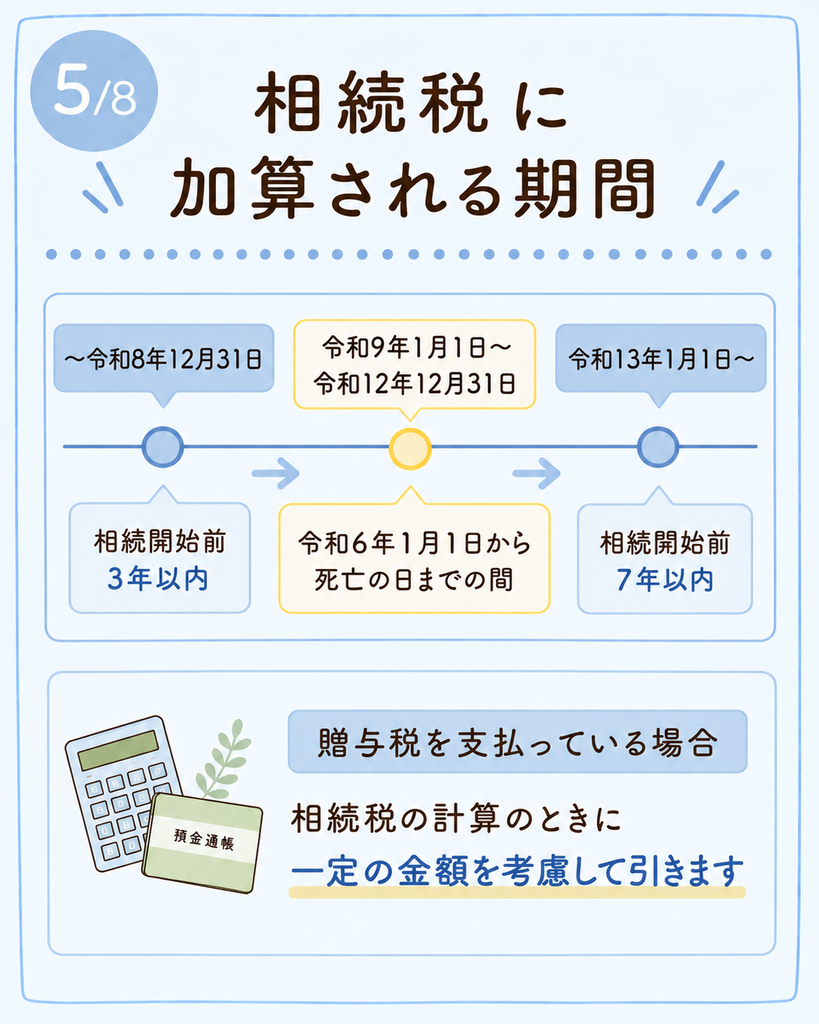
相続税の計算に加算される期間は、相続が発生した時期によって異なります。
令和8年12月31日まで
相続開始前3年以内
令和9年1月1日から令和12年12月31日まで
令和6年1月1日から死亡の日までの間
令和13年1月1日以降
相続開始前7年以内
なお、贈与を受けたときに贈与税を支払っている場合は、相続税の計算のときに一定の金額を考慮して引きます。
110万円以下でも相続税の計算に加算されることがあります
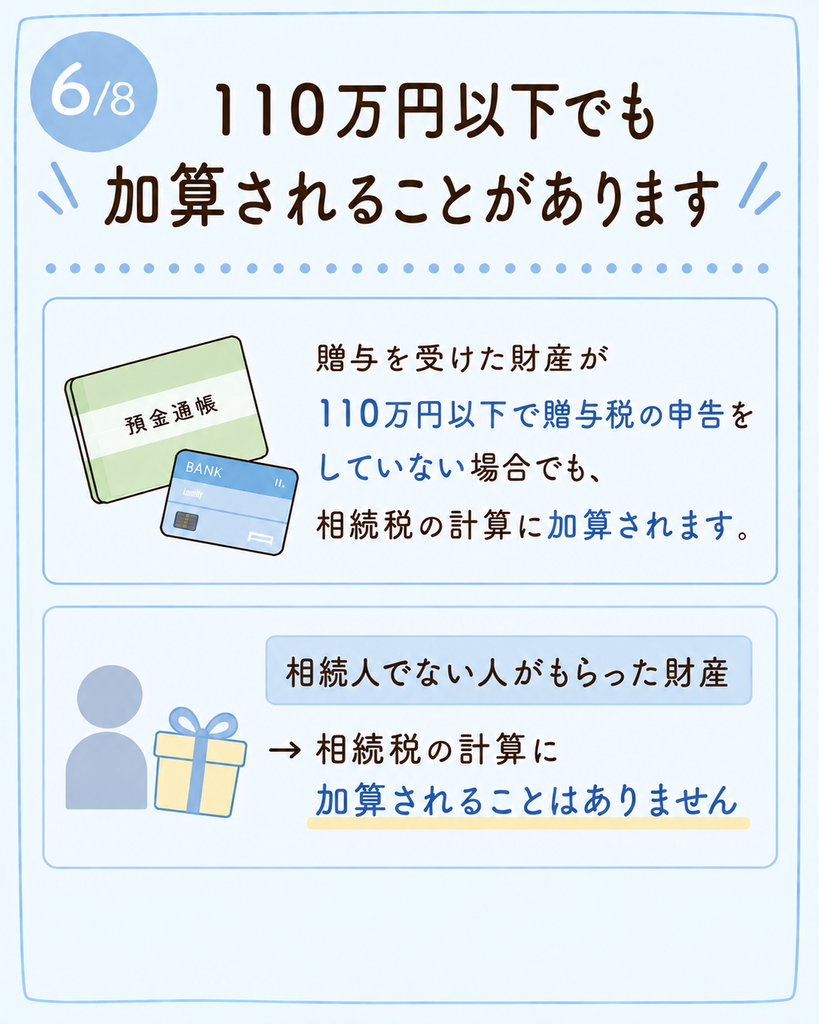
ここは少し注意したいところです。
贈与を受けた財産が110万円以下で、贈与税の申告をしていない場合でも、相続税の計算に加算されます。
「110万円以下だから関係ない」
とは限りません。
一方、相続人でない人がもらった財産は、相続税の計算に加算されることはありません。
毎年110万円以下なら大丈夫?
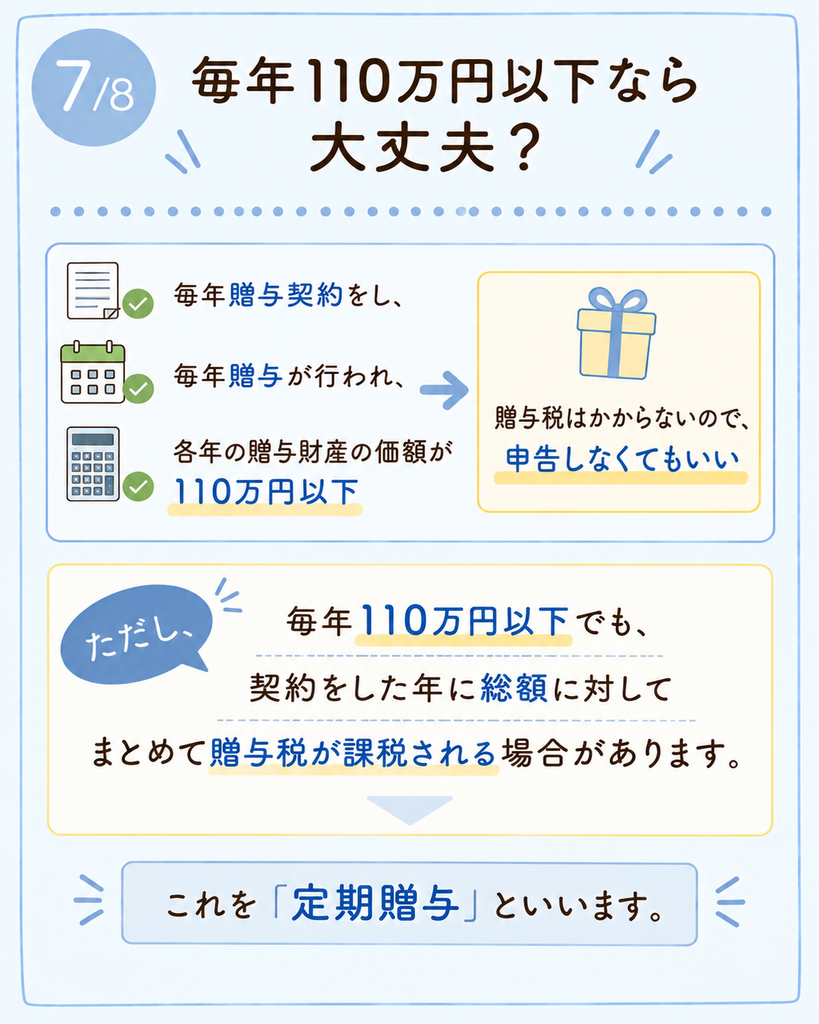
毎年贈与契約をして、毎年贈与が行われ、各年の贈与財産の価額の合計額が110万円以下であれば、贈与税はかからないので申告しなくてもかまいません。
ただし、ここにも注意点があります。
毎年110万円以下の贈与であっても、契約をした年に総額に対してまとめて贈与税が課税される場合があります。
これを「定期贈与」といいます。
定期贈与とは?
定期贈与とは、
一定期間にわたり、一定の金額を定期的に贈与すると約束する契約
です。
たとえば、
1,000万円を毎年100万円ずつ10年間、贈与を受けることを約束した場合
年100万円ずつ贈与しているように見えます。
しかし、最初から「1,000万円を10年間に分けてもらう」という約束をしているため、
約束した年に1,000万円に対して贈与税が計算されます。
定期贈与にならないために
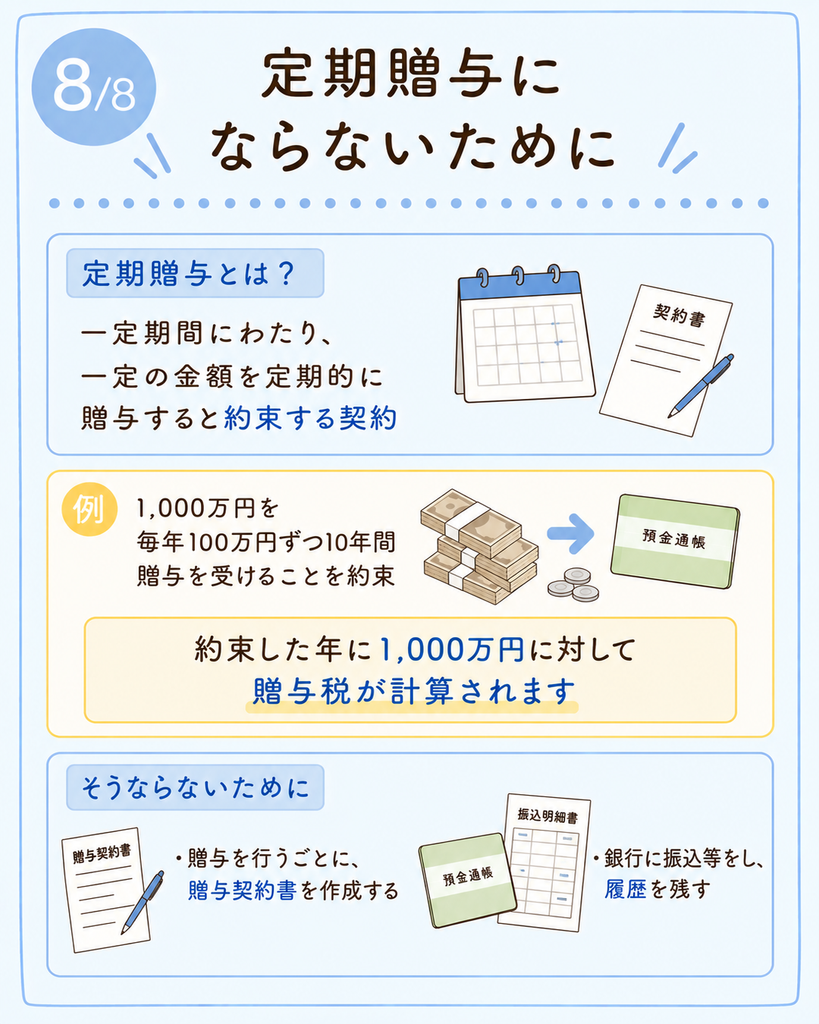
定期贈与にならないために、
- 贈与を行うごとに、贈与契約書を作成する
- 銀行に振込等をし、履歴を残す
といった方法があります。
まとめ
暦年課税では、1年間にもらった財産から110万円の基礎控除額を引いて贈与税を計算します。
ただし、
「毎年110万円以下なら大丈夫」
と、それだけで判断するのは注意が必要です。
相続が発生した場合には、一定期間内の贈与が相続税の計算に加算されることがあります。
また、毎年110万円以下の贈与でも、最初から一定期間にわたって一定額を贈与する約束をしている場合には、定期贈与として扱われる場合があります。
贈与を考えるときは、贈与税だけを見るのではなく、その後の相続も含めて考えておきたいところです。
※実際の税務上の取扱いは、贈与の内容や相続時の状況などによって異なる場合があります。