父母・祖父母から財産をもらった場合 相続時精算課税制度
相続時精算課税制度とは?贈与税の計算方法と注意点
財産をもらったときの贈与税の計算方法には、「暦年課税」のほかに相続時精算課税制度があります。
相続時精算課税制度は、一定の要件を満たす場合に選択できる制度です。
ただし、一度選択すると、その特定贈与者からの贈与については暦年課税制度に戻すことができません。
また、贈与を受けたときの贈与税だけでなく、将来、相続が発生したときの相続税にも関係します。
今回は、相続時精算課税制度の要件や計算方法、暦年課税制度との違いについて見ていきます。
相続時精算課税制度の要件
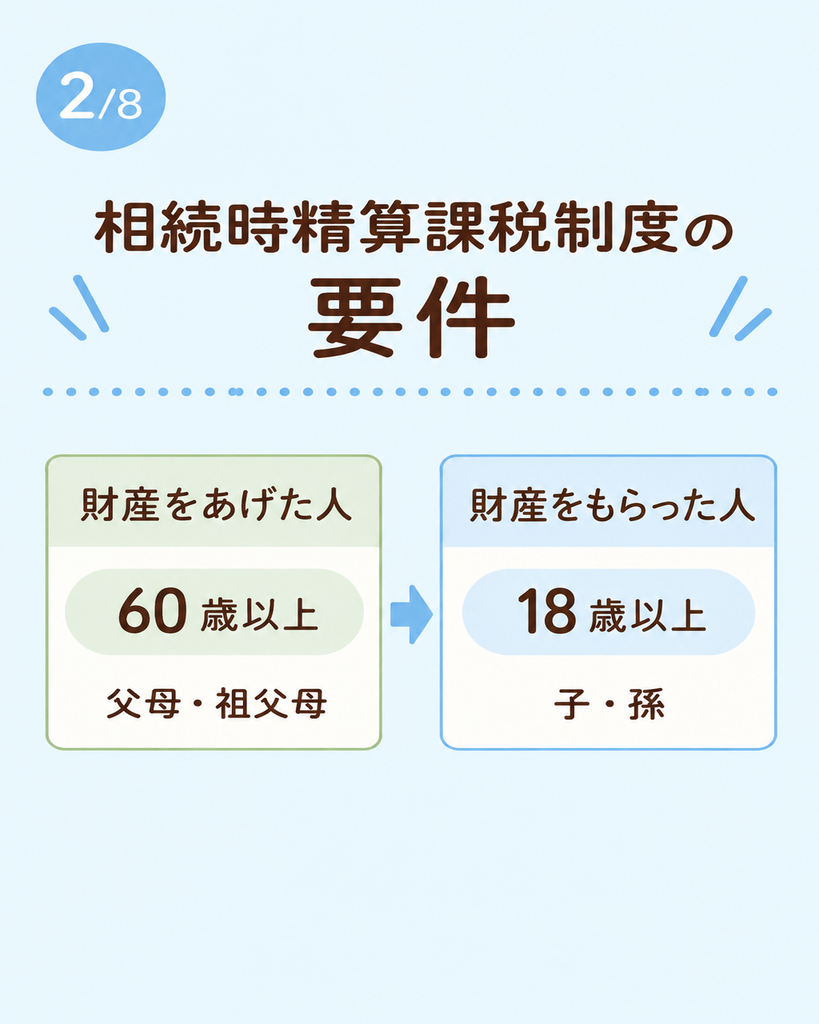
相続時精算課税制度を選択できる人には、要件があります。
財産をあげた人
- 60歳以上
- 父母・祖父母
財産をもらった人
- 18歳以上
- 子・孫
相続時精算課税制度を選択するための手続き
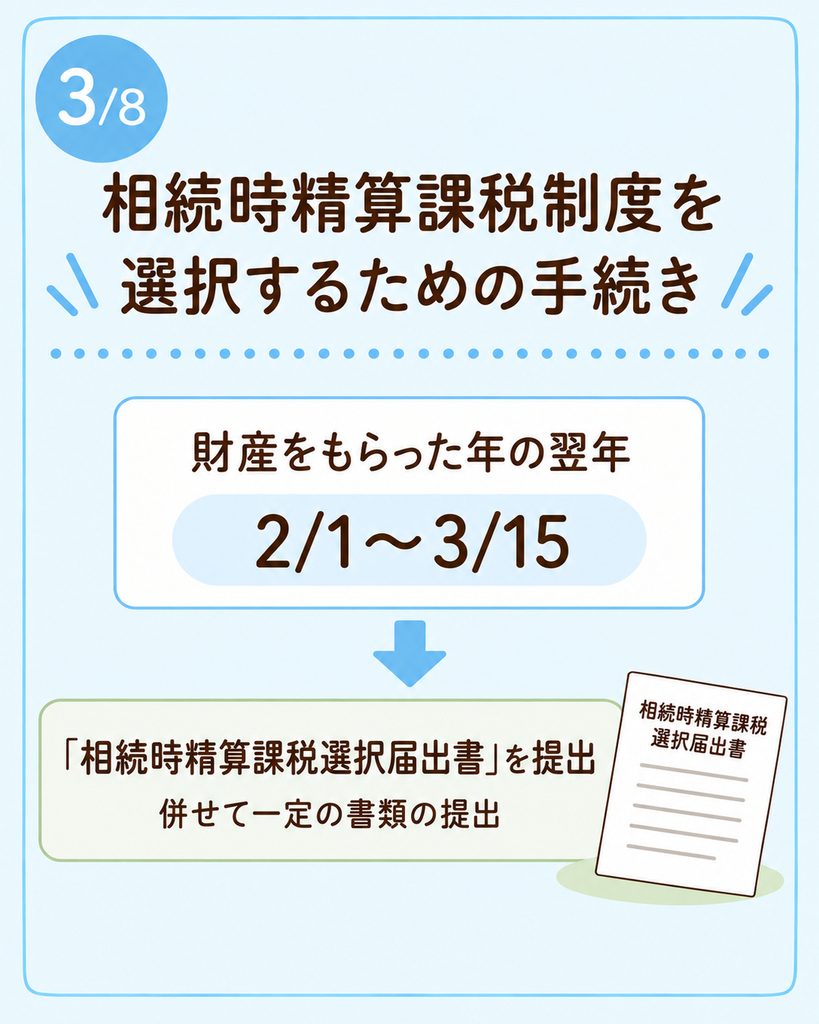
相続時精算課税制度を選択する場合は、手続きが必要です。
財産をもらった年の翌年2月1日から3月15日までに、
「相続時精算課税選択届出書」
を提出します。
併せて一定の書類も提出します。
一度選ぶと暦年課税制度には戻せません
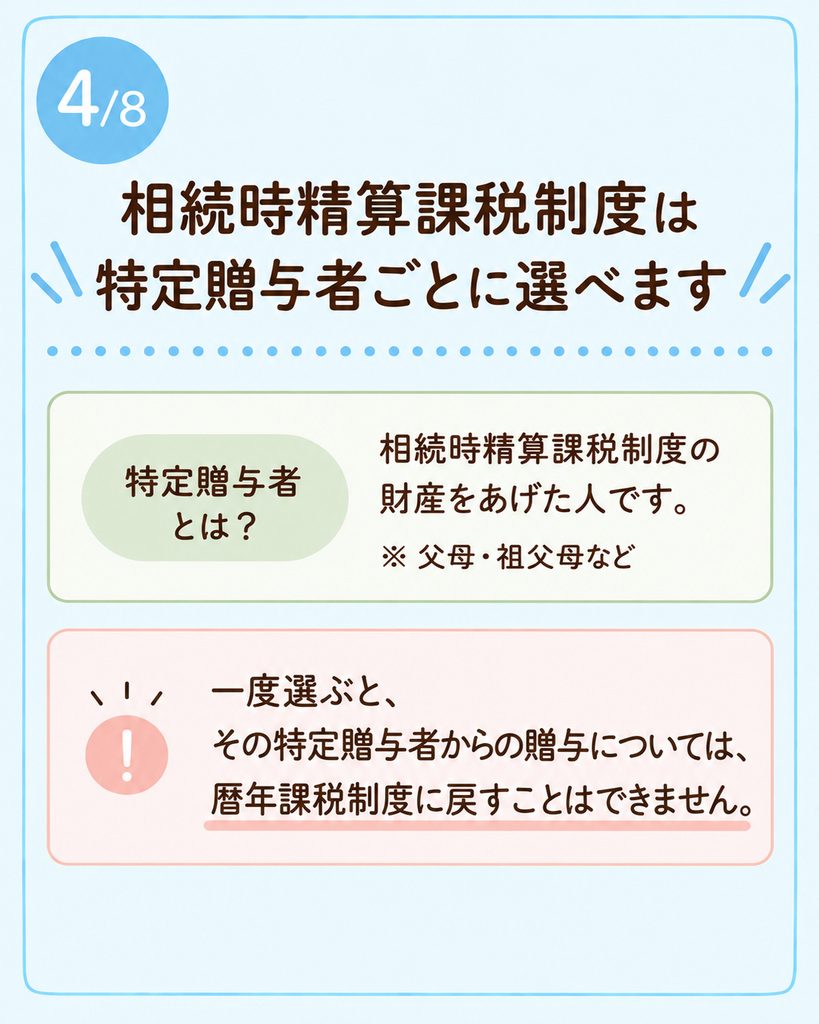
相続時精算課税制度は、※特定贈与者ごとに選ぶことができます。
※特定贈与者とは、相続時精算課税制度の財産をあげた人のことです。
一度、相続時精算課税制度を選ぶと、その特定贈与者からの贈与については、暦年課税制度に戻すことはできません。
そのため、制度の違いを確認してから選択することが大切です。
相続時精算課税の計算方法
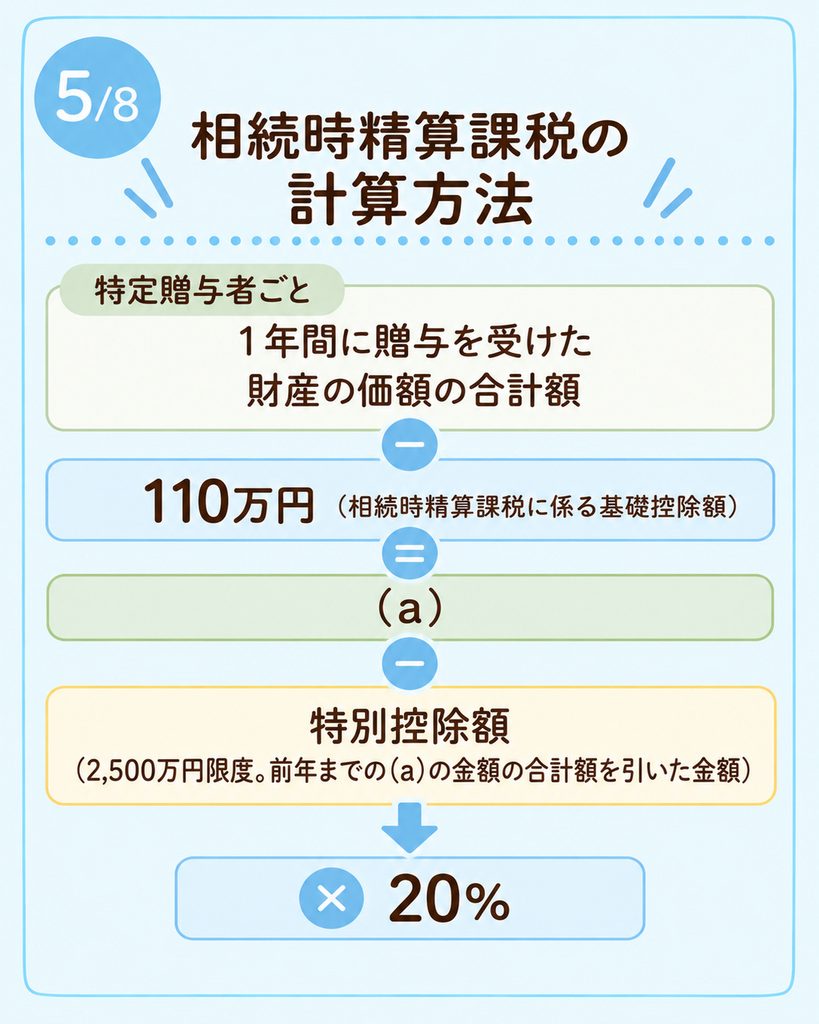
相続時精算課税では、特定贈与者ごとに計算します。
まず、
1年間に贈与を受けた財産の価額の合計額
から、
110万円(相続時精算課税に係る基礎控除額)
を引きます。
これを(a)とします。
次に(a)から、
特別控除額
を引きます。
※特別控除額は2,500万円が限度です。
前年までの(a)の金額の合計額がある場合は、その金額を引いた金額となります。
そして、残った金額に20%を掛けて贈与税を計算します。
相続が発生したとき
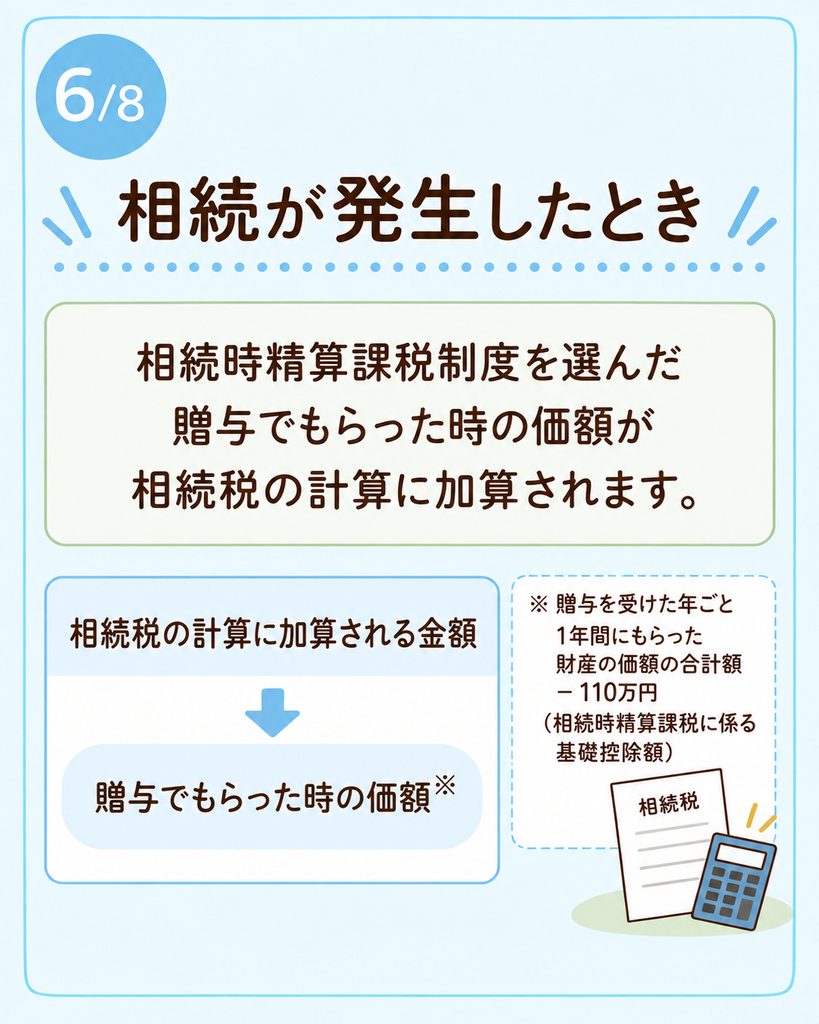
相続時精算課税制度を選択して贈与を受けた場合、贈与でもらった時の価額が相続税の計算に加算されます。
相続税の計算に加算される金額は、贈与を受けた年ごとに、
1年間にもらった財産の価額の合計額 - 110万円
として計算します。
この110万円は、相続時精算課税に係る基礎控除額です。
暦年課税制度との違い① 相続税に加算する金額
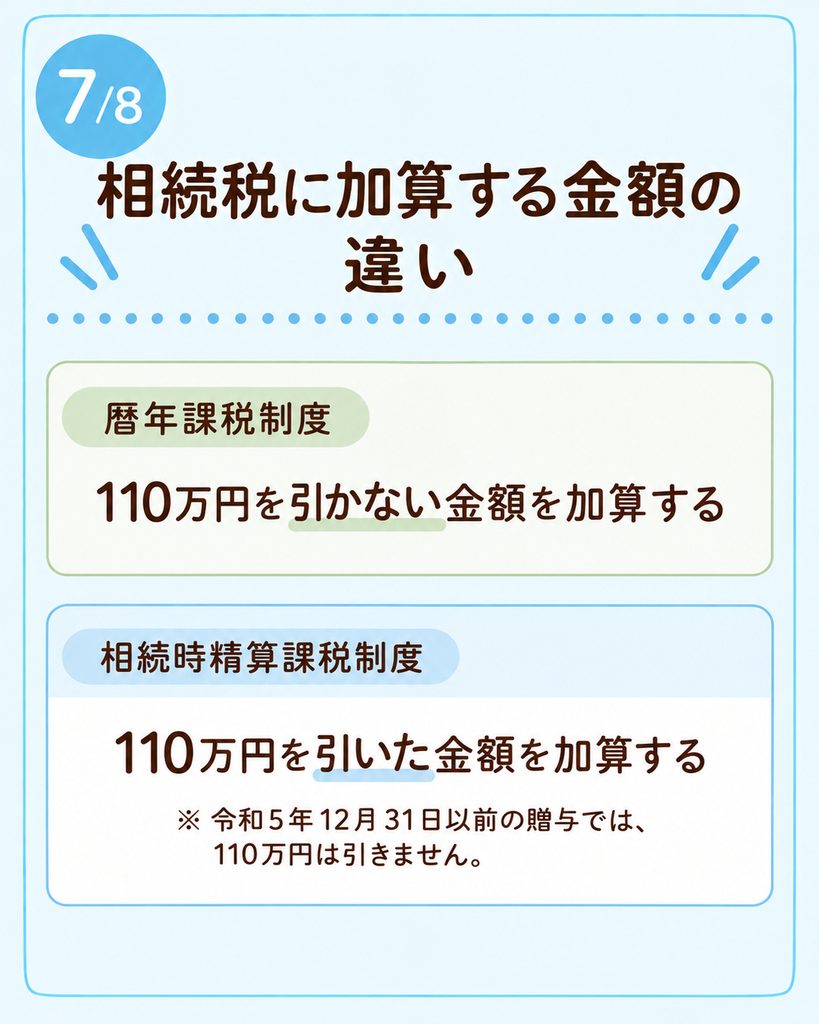
暦年課税制度と相続時精算課税制度では、相続税に加算する金額に違いがあります。
暦年課税制度
110万円を引かない金額を相続税の計算に加算します。
相続時精算課税制度
110万円を引いた金額を相続税の計算に加算します。
※ただし、令和5年12月31日以前の贈与では、110万円は引きません。
暦年課税制度との違い② 加算される年数など
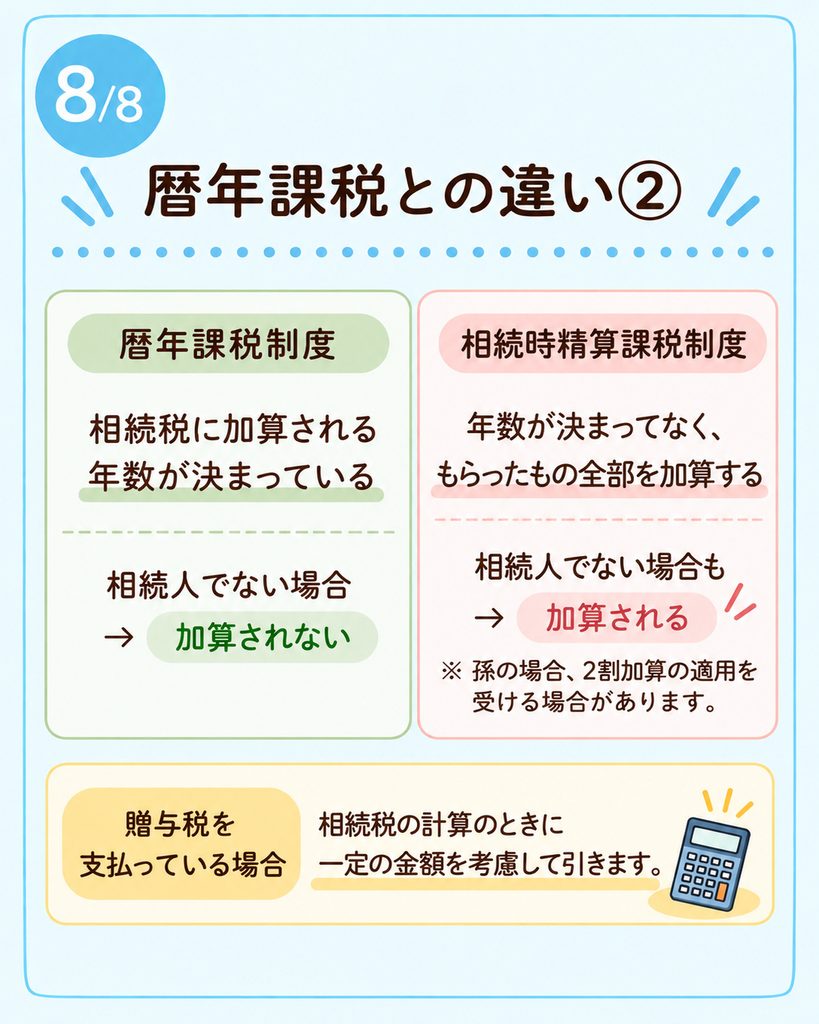
相続税の計算に加算される範囲にも違いがあります。
暦年課税制度
相続税に加算される年数が決まっています。
また、相続人でない場合は加算されません。
相続時精算課税制度
加算される年数が決まっておらず、もらったもの全部を加算します。
相続人でない場合も加算されます。
※孫の場合、2割加算の適用を受ける場合があります。
贈与税を支払っている場合
すでに贈与税を支払っている場合は、相続税の計算をするときに、一定の金額を考慮して引きます。
まとめ
相続時精算課税制度は、一定の要件を満たす場合に選択できる贈与税の制度です。
贈与税を計算するときには、
- 110万円の基礎控除額
- 2,500万円を限度とする特別控除額
- 20%の税率
を使って計算します。
そして、相続時精算課税制度を考えるときに大切なのは、贈与を受けたときの税金だけで判断しないことです。
相続が発生したときには、贈与でもらった財産が相続税の計算に関係してきます。
また、一度選択すると、その特定贈与者からの贈与について暦年課税制度に戻すことはできません。
暦年課税制度との違いも確認しながら、将来の相続まで含めて考えることが大切です。
※個別の状況によって取扱いが異なる場合があります。