前もってお金をもらった・支払ったときはどうする?「前受金」と「前渡金」
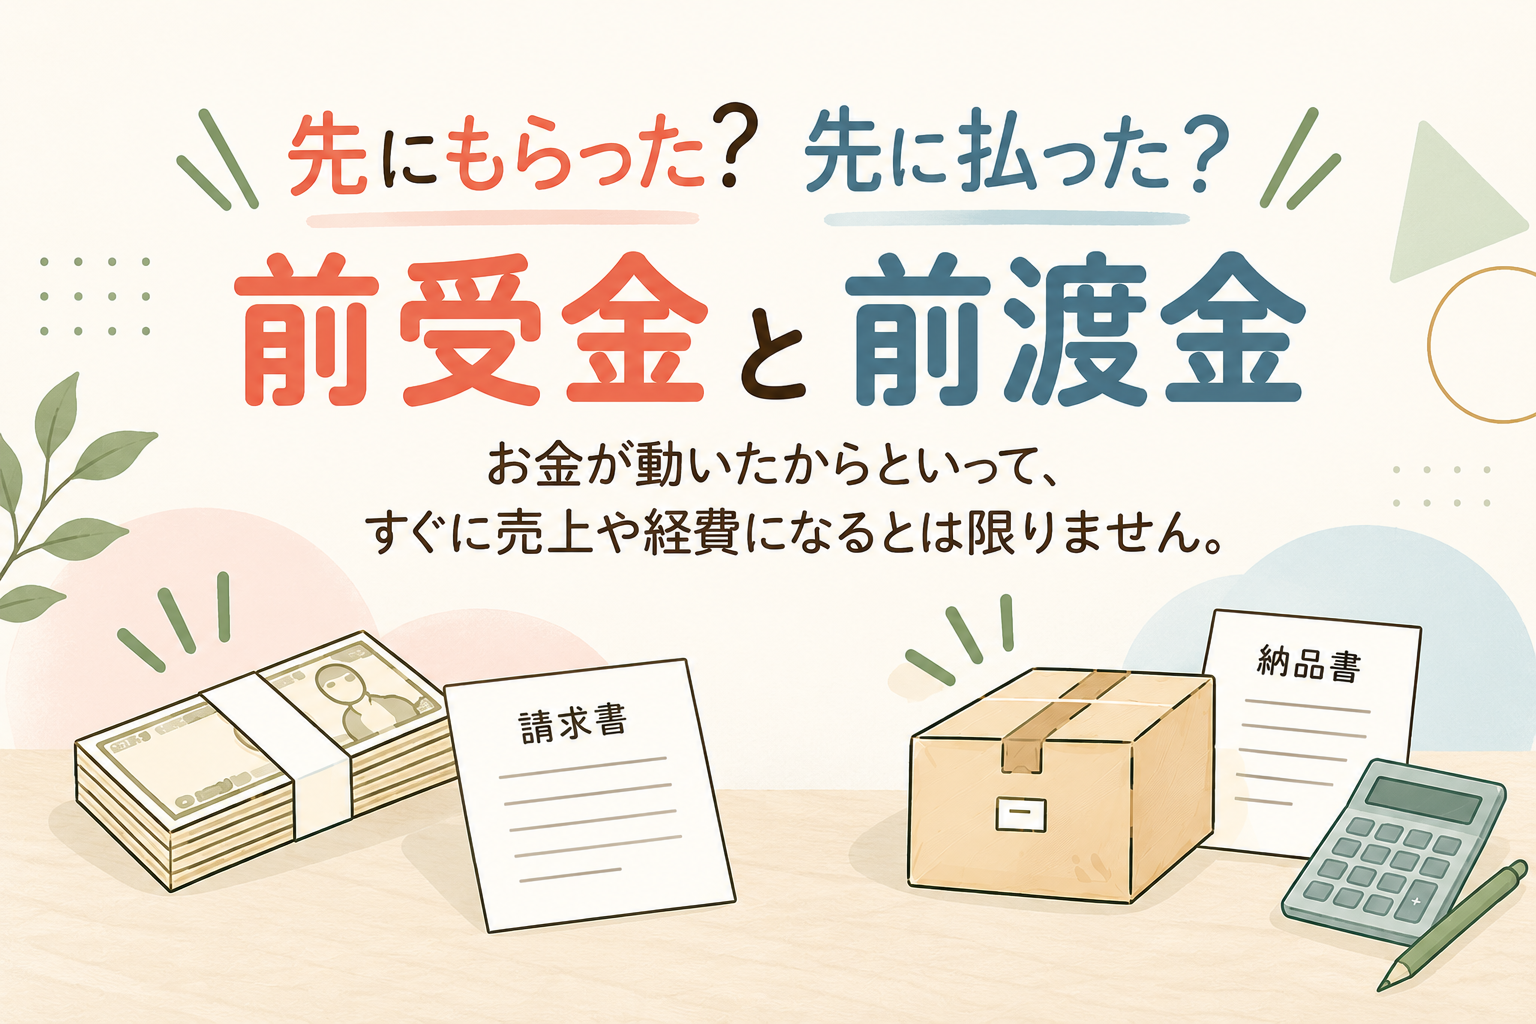
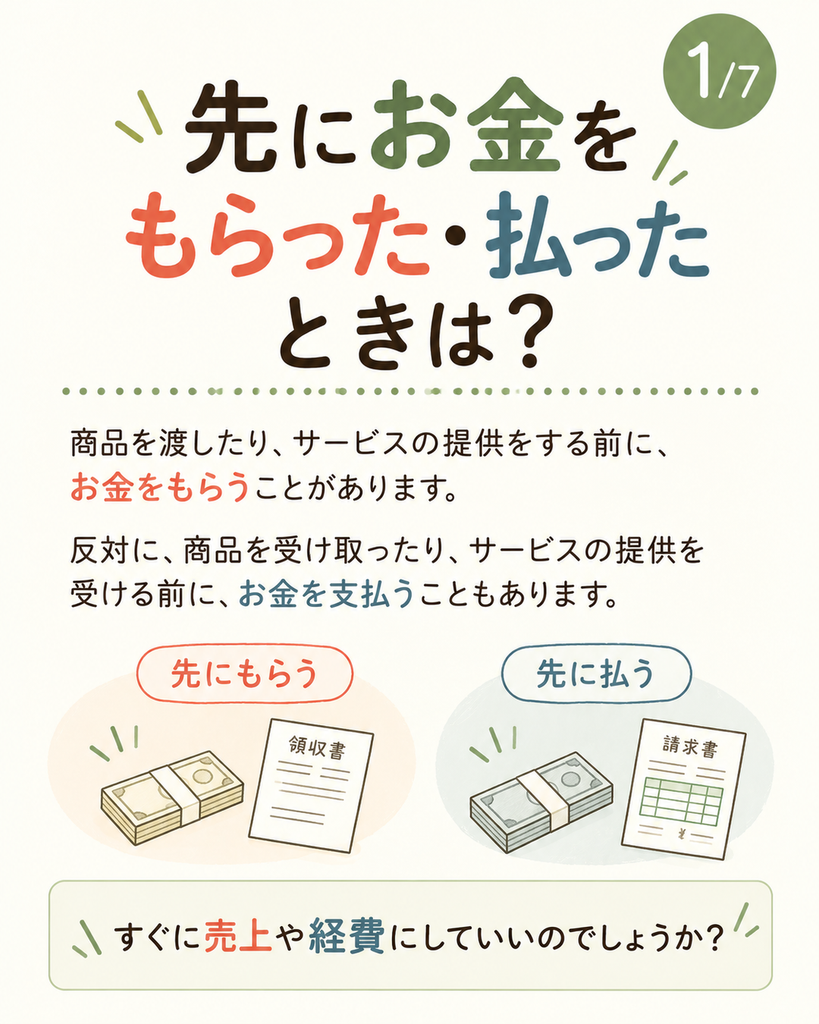
商品を渡したり、サービスの提供をする前に、お金を受け取ることがあります。
反対に、商品を受け取ったり、サービスの提供を受ける前に、お金を支払うこともあります。
このような場合、お金が動いたからといって、すぐに売上や経費にはなりません。
今回は、「前受金」と「前渡金」の基本について説明します。
先にお金をもらった場合
たとえば、次のような場合です。
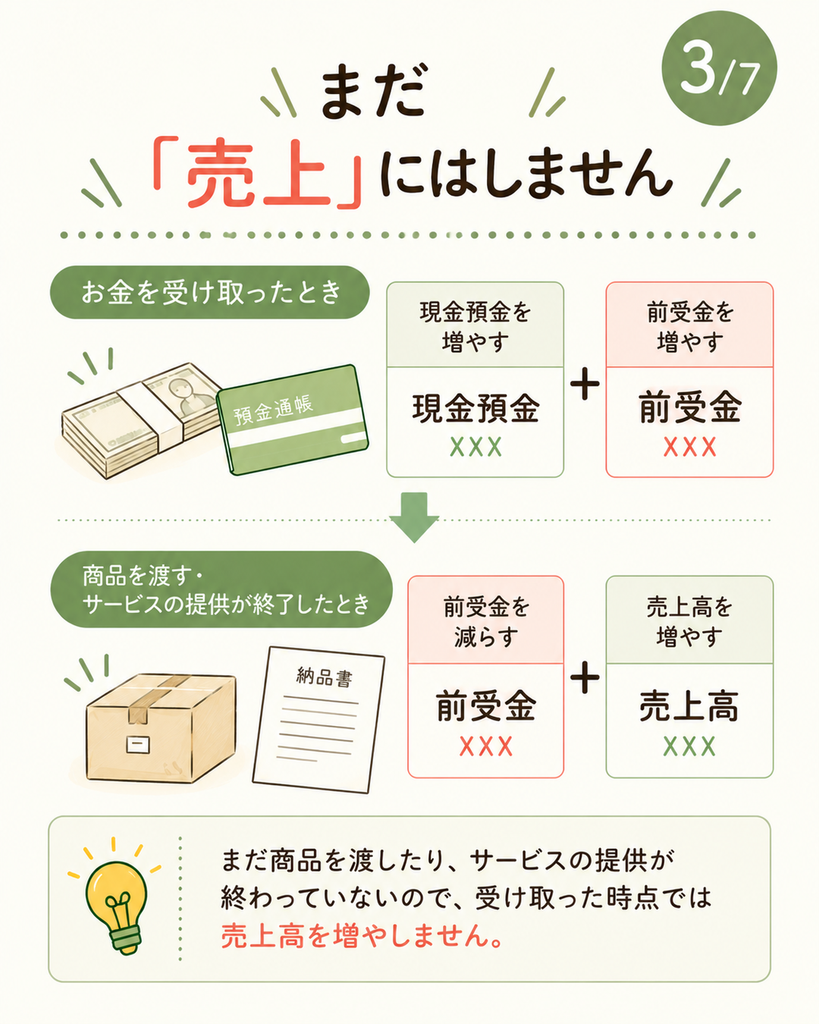
- 研修会の参加費を事前に受け取った
- 工事が完成する前に内金を受け取った
- 予約商品の代金を引渡し前に受け取った
お金は受け取っていますが、まだ商品を渡したり、サービスの提供は終わっていません。
この時点では、売上にはしません。
「前受金」で処理します
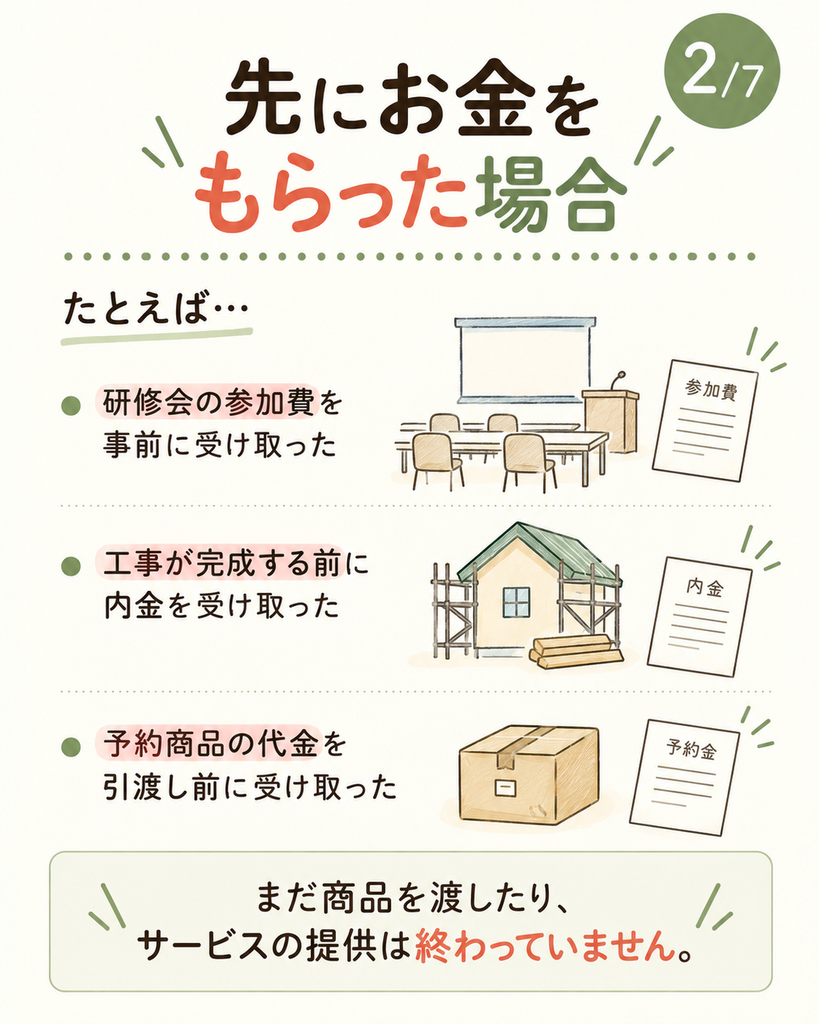
お金を受け取ったときは、現金預金を増やします。
一方、まだ商品を渡したり、サービスの提供が終わっていないため、売上高を増やすのではなく、「前受金」を増やします。
↓
そして、商品を渡したり、サービスの提供が終了した時点で、
- 前受金を減らす
- 売上高を増やす
という処理をします。
つまり、先にお金を受け取った場合は、
お金を受け取る → 前受金として登録
↓
商品・サービスを提供する → 売上に計上
という流れになります。
反対に、先にお金を支払った場合は?
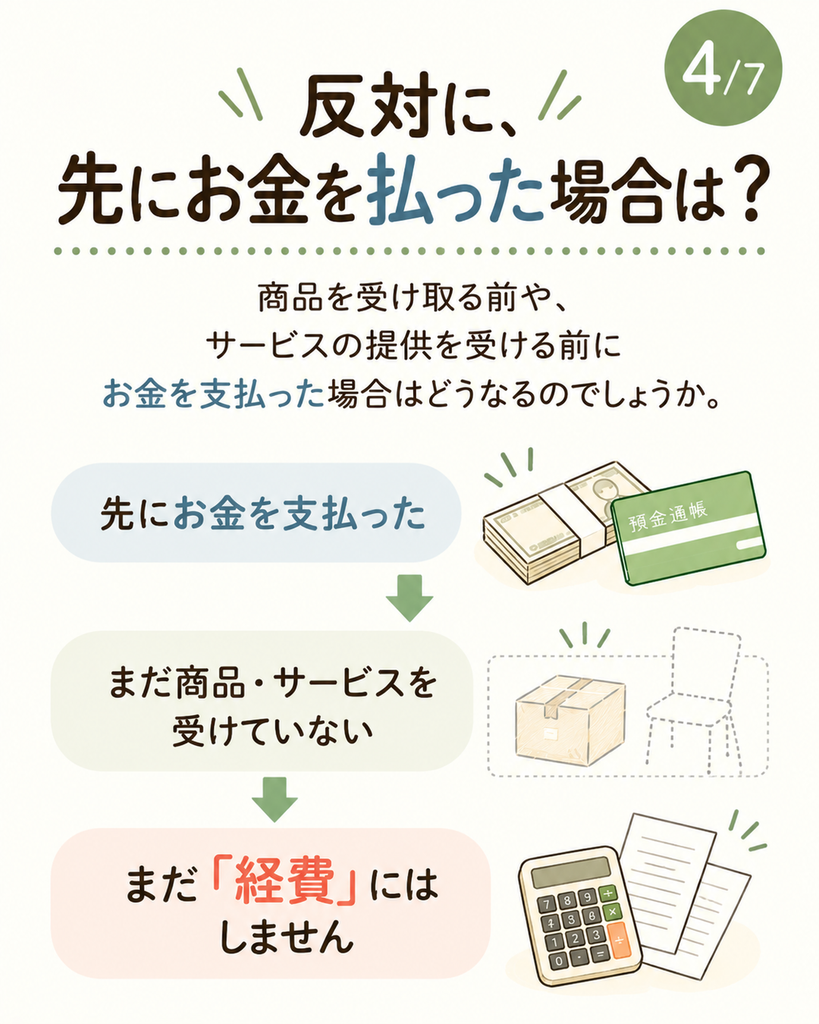
商品を受け取る前や、サービスの提供を受ける前に、お金を支払うこともあります。
この場合も、考え方は同じです。
お金は支払っていますが、まだ商品を受け取ったり、サービスの提供を受けていません。
そのため、支払った時点では、まだ経費にはしません。
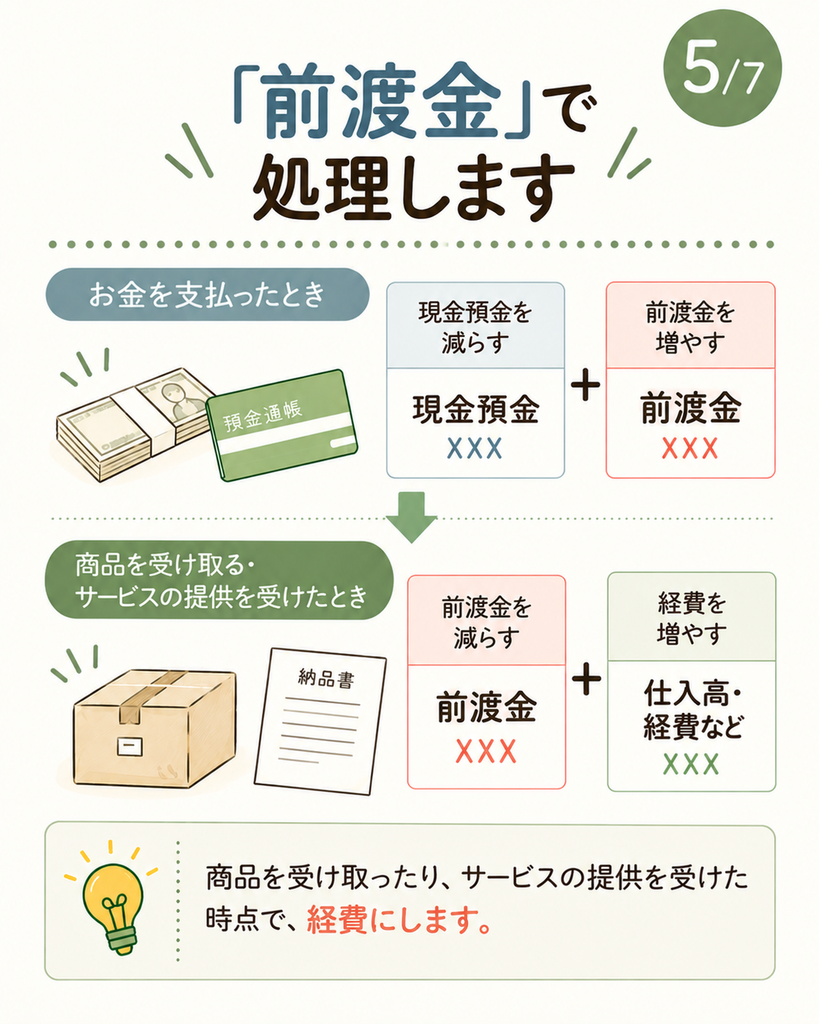
「前渡金」で処理します
お金を支払ったときは、現金預金を減らします。
そして、経費を増やす代わりに、「前渡金」を増やします。
↓
その後、商品を受け取ったり、サービスの提供を受けた時点で、
- 前渡金を減らす
- 経費を増やす
という処理をします。
つまり、
お金を支払う → 前渡金
↓
商品・サービスを受ける → 経費
という流れです。
前受金と前渡金の違い
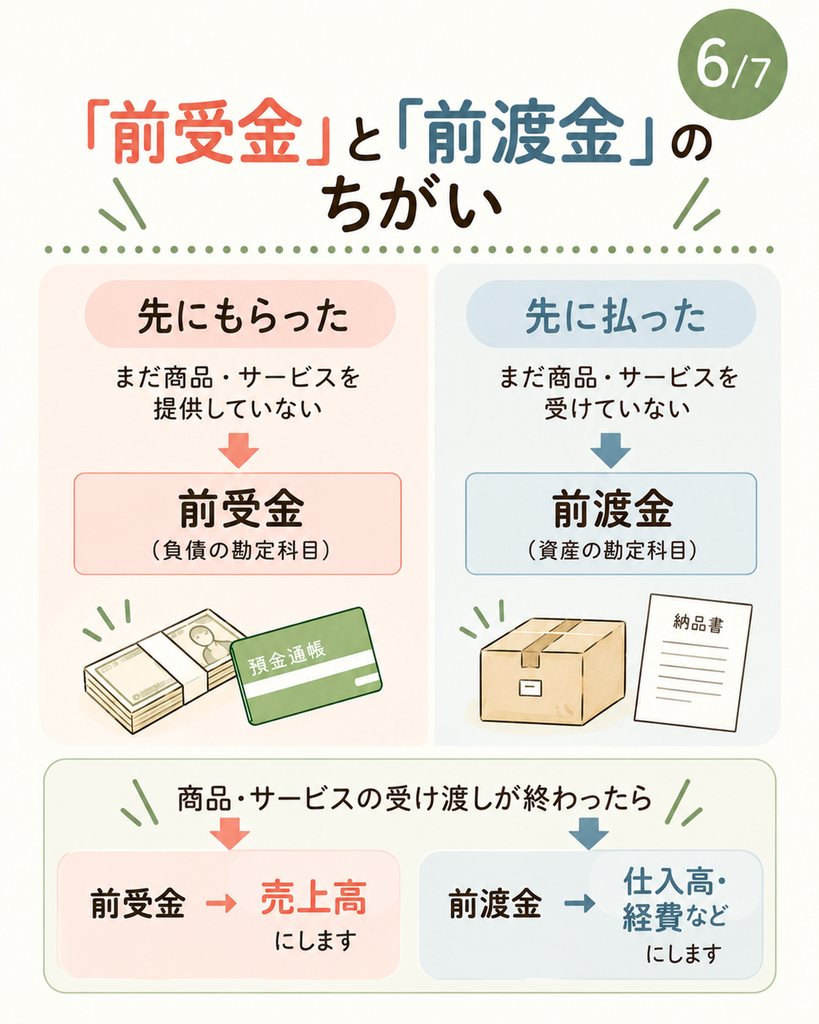
整理すると、次のようになります。
先にお金をもらった場合
まだ商品やサービスを提供していない → 「前受金」で処理する → 商品やサービスを提供したら売上へ
先にお金を支払った場合
まだ商品やサービスを受けていない → 「前渡金」で処理する → 商品やサービスを受けたら経費へ
まとめ
お金が動いたからといって、すぐに売上や経費になるとは限りません。
先にお金をもらった場合は「前受金」、先にお金を支払った場合は「前渡金」を使って登録します。
お金を受け取った日や支払った日だけでなく、商品やサービスの受け渡しのタイミングも確認しましょう。
なお、前払いした費用には例外もあります。
次回は、「短期前払費用」について説明します。